-
 AI智能体
SAP宣布收购比利时HRTech公司TechWolf:从技能管理到工作智能,AI正在重构企业人力资源管理
全球企业软件巨头SAP正在进一步加强其在人工智能与人力资源科技领域的战略布局。
2026年10月6日,德国企业软件公司SAP SE宣布,已与比利时人工智能公司TechWolf签署收购协议,计划将后者的Work Intelligence(工作智能)技术、专有数据模型及AI研发能力纳入SAP产品体系。交易预计于2026年第四季度完成,仍需获得监管批准并满足其他惯常交割条件,双方未披露具体收购金额。此次收购将进一步强化SAP SuccessFactors HCM Suite的人才智能能力,并为SAP旗下AI助手Joule及Autonomous Enterprise战略提供更加深入的组织与工作数据支持。
与传统HR科技收购不同,TechWolf的核心价值并不在于提供另一套招聘、绩效或学习管理系统,而在于利用人工智能理解企业员工实际从事的工作、拥有的技能,以及这些工作如何受到AI技术影响。
HRTech认为,这笔收购反映出企业级人力资源科技正在发生一项重要变化:软件厂商的竞争正从管理人员、流程和员工记录,逐渐延伸到理解真实工作任务、预测组织能力需求,以及支持AI时代的岗位与工作流程重构。
一、SAP收购TechWolf:将工作智能纳入企业AI战略核心
根据SAP官方公告,TechWolf将为SAP带来三个重要资产:专有的Context Graph for Work数据模型、AI模型技术,以及专注企业工作与技能分析的应用人工智能研究团队。
SAP计划将这些能力应用于SAP SuccessFactors人才管理体系,支持更动态的技能识别、劳动力规划、人才发展、内部人才流动和组织重新设计。
SAP Autonomous Suite总裁兼首席产品官、SAP SE Extended Board成员Manoj Swaminathan表示,TechWolf围绕技能与工作构建的Context Graph,可以为AI智能体提供更加可靠的上下文基础,使智能体在处理技能规划、人才管理等任务时获得更准确的信息支持。
SAP还预计,这种上下文基础能够提高AI Token的使用效率,降低劳动力管理智能体的部署成本,并增强Joule在技能型招聘、劳动力规划和岗位设计等场景中的智能决策能力。
需要指出的是,这些属于SAP规划中的技术与商业价值。双方表示,新的联合产品将在交易完成后进一步设计和开发,因此相关能力尚不能全部视为已正式推出的商业产品。
从战略角度观察,SAP希望通过此次收购建立的不只是更先进的技能数据库,而是一个能够将员工、工作任务和企业业务战略连接起来的智能分析基础。
二、TechWolf是谁?一家来自比利时的AI工作智能公司
TechWolf是一家总部位于比利时Ghent的人工智能企业,最初起源于Ghent University的大学项目,由Andreas De Neve等联合创始人创办,持续从事企业技能与工作智能相关技术研发已有约八年。
与传统人力资源软件厂商不同,TechWolf并不以替代企业现有HCM系统为主要目标,而是通过连接现有HR系统与业务系统,从相关数据中推断员工技能、分析工作任务,并构建动态更新的组织能力模型。
公司目前服务的企业包括HSBC、Atlas Copco Group、GSK、Ericsson、AMD、MetLife、PayPal和Booking.com等大型国际组织。
SAP披露,TechWolf的开源AI模型累计下载量已经超过200万次。这一数字反映了相关模型的技术传播和使用情况,但不能直接等同于企业付费客户数量。
更值得关注的是其业务增长速度。
TechWolf联合创始人兼CEO Andreas De Neve在10月6日发表的公开信中透露,过去18个月,公司在美国市场的年度经常性收入(Annual Recurring Revenue,ARR)从100万美元增长至1500万美元,达到原来的15倍。
De Neve表示,面对AI带来的大规模劳动力转型需求,公司现有能力已经难以充分满足市场需求,因此需要借助更大的企业平台扩大技术覆盖范围和交付规模。
对于一家专注大型企业工作智能的公司而言,这一增长趋势说明,越来越多企业正在将技能数据和工作任务分析视为AI转型的重要基础设施,而不仅仅是传统HR数字化项目的附加功能。
De Neve还表示,此次交易预计将成为比利时历史上规模最大的风险投资支持软件企业收购案,并带来比利时规模最大的员工股权流动性事件。不过,由于双方尚未披露交易估值,这一历史性规模判断目前仍属于管理层公开表述。
三、从Skills Intelligence到Work Intelligence:TechWolf真正解决什么问题?
理解此次收购的关键,在于区分Skills Intelligence(技能智能)与Work Intelligence(工作智能)。
过去十多年,大型企业在人力资源数字化方面投入了大量资源,建立HRIS、HCM、ATS、LMS、绩效管理系统和员工技能档案。
这些系统能够回答许多重要问题,例如企业有多少员工、组织结构如何分布、员工拥有哪些技能、哪些岗位存在空缺,以及哪些员工需要接受培训。
但是,当企业真正开始大规模引入AI时,一个更复杂的问题随之出现:企业知道员工担任什么职位,却未必真正了解员工每天完成哪些任务,以及这些任务将如何被人工智能改变。
例如,一名财务分析师的职位描述可能包括预算编制、财务预测、数据分析和管理报告,但其中某些任务已经能够由AI辅助完成,另一些则仍然需要专业判断、业务沟通和复杂决策。
如果企业仅依据职位名称判断AI影响,很容易将整个岗位视为一个不可分割的工作单元,从而高估或低估自动化对人员配置的影响。
TechWolf尝试解决的正是这一问题。
其核心技术Context Graph for Work,是一种将工作任务、人员技能和外部劳动力市场信息连接起来的专有数据模型。
根据SAP介绍,该模型主要从三个层面理解企业组织:首先识别工作本身,深入到岗位内部的具体任务;其次分析员工拥有并实际应用的技能;最后结合外部劳动力市场的变化,判断不同能力的供给与需求趋势。
这些信息进一步与企业业务战略关联,为管理者提供更加动态的组织能力视图。
这意味着,企业未来不仅能够了解当前拥有哪些人才,还可能进一步分析哪些任务正在变化、哪些技能将更有价值,以及哪些工作需要重新分配给员工或AI智能体。
从职位到任务、从静态技能档案到动态工作分析,是Work Intelligence区别于传统HR数据管理的重要特征。
但工作智能并不意味着企业能够自动、完整地观察每一位员工的全部实际工作。模型的准确性仍然取决于接入数据的质量、任务信息的覆盖程度、技能推断方法,以及企业对分析结果的验证机制。
四、为什么SAP需要TechWolf?真正的战略价值在于连接HR与业务数据
SAP拥有覆盖财务、采购、供应链、生产运营、人力资源及客户体验等领域的庞大企业软件体系。
SAP SuccessFactors在人才管理方面拥有成熟的产品基础,但企业的真实工作并不只发生在人力资源系统中。
例如,销售人员的工作可能体现在CRM系统,采购人员的工作体现在供应链与采购流程,财务团队的工作体现在ERP系统,而研发人员的日常工作则可能分布在项目管理和协作工具中。
传统HCM系统主要记录员工及其雇佣关系,而大量能够反映实际工作内容的业务数据存在于其他企业应用中。
TechWolf的一个重要价值,就是尝试在这些系统之间建立工作与技能的关联。
TechWolf CEO Andreas De Neve在公开信中解释,公司选择SAP的重要原因,是AI转型本质上也是工作方式的转型,而能够反映真实工作的信息大量存在于业务运营系统中。
由于全球许多大型企业使用SAP管理核心业务流程,双方结合有机会为工作智能提供更加丰富的企业业务背景。
这也是此次交易与传统HR软件功能性收购之间的重要区别。
SAP并非简单增加一个技能分析模块,而是希望将工作智能逐渐发展为连接企业运营与人力资源管理的基础能力。
对于未来的企业AI智能体而言,理解业务流程与组织工作上下文尤其重要。
如果智能体只知道某位员工的职位和技能,却不了解企业业务目标、任务依赖关系与组织资源约束,那么它很难为复杂的人才配置提供可靠建议。
而当人员技能、具体工作和企业运营数据形成关联之后,AI便有可能支持更深入的战略性劳动力规划。
例如,当一家制造企业计划通过自动化调整运营模式时,系统可以辅助分析不同业务环节的任务变化、所需的新技能、现有员工的能力差距,以及通过内部培训或外部招聘满足新需求的不同路径。
从这一角度看,TechWolf带给SAP的核心资产,不仅是人才智能技术,更是将企业工作数据转化为组织决策依据的能力。
五、从合作伙伴到收购标的:SAP与TechWolf已有技术整合基础
此次收购并非SAP与TechWolf合作的起点。
早在2025年1月,TechWolf的Skill Data Infrastructure就已通过SAP Store向SAP SuccessFactors客户提供服务。
2026年8月7日,TechWolf进一步宣布获得SAP Store的Spotlight+ designation,表明双方在技能数据和产品整合方面的合作进一步深化。
当时,TechWolf已经获得Built with SAP BTP和SAP SuccessFactors Skills相关认证,其技能智能数据能够与SAP SuccessFactors Talent Intelligence Hub、Career & Talent Development、Opportunity Marketplace、Recruiting、Learning以及Performance & Goals六个模块进行对接。
这些技术整合使TechWolf不必完全替换企业现有系统,而是作为技能数据基础层,为现有HR应用提供持续更新的信息。
实际客户案例也说明,双方已经建立一定的产品协同基础。
2026年9月24日,TechWolf公布了与全球制药企业Chiesi有关的岗位架构重构案例。
Chiesi原有的职位名称和岗位等级体系,尚不足以准确反映员工实际承担的工作和技能要求。通过TechWolf的Job Architecture Redesign Agent,企业重新分析岗位背后的具体工作内容,重构岗位架构,并为各岗位生成新的职位描述。
随后,在合作伙伴TalenTeam支持下,相关岗位结构被配置到SAP SuccessFactors,并通过SAP Job Profile Builder投入使用。
根据TechWolf披露,该项目在数周内完成了岗位架构重构、职位与员工重新映射以及系统上线。企业项目负责人表示,如果没有相关AI智能体,项目的复杂程度和所需时间都可能显著增加。
这一案例的意义在于,它展示了工作智能如何从分析工具走向实际组织管理流程。
当然,这属于厂商披露的单个客户案例,不能直接推导出所有企业均可实现相同的实施周期或投资回报。
但它说明,SAP与TechWolf的技术合作已经具备一定的企业实践基础,而不是在并购完成后才开始寻找应用场景。
六、一个值得关注的细节:TechWolf也与Workday合作
此次交易还有一个值得HR科技行业关注的特点:TechWolf并不是只服务SAP生态的技术供应商。
它同时与Workday等人力资源科技平台开展合作。
2025年1月29日,TechWolf与Workday宣布,Workday将在其超过20,400名员工组成的全球团队中部署TechWolf的AI技能智能技术,以丰富技能数据并支持员工职业发展。
TechWolf也提供与Workday Skills Cloud连接的技术能力,通过识别工作相关技能,向Workday的人才管理系统提供更准确的技能信息。
这意味着,TechWolf原本具有跨HCM平台运行的技术定位。
对于SAP而言,收购TechWolf有助于增强其在工作智能领域的技术能力,但也带来了一个重要的生态问题:当一家原本服务多个HCM平台的技术公司被SAP收购后,其他平台客户能否继续获得稳定、中立的产品服务?
对此,TechWolf CEO Andreas De Neve明确表示,公司将继续服务所有客户,无论其是否使用SAP系统。
按照目前计划,TechWolf在交易完成后仍将保持独立实体及TechWolf品牌,由Andreas De Neve继续担任CEO,并与现有管理团队合作运营。
公司总部继续位于比利时Ghent,同时维持London和New York业务,并计划在San Francisco进一步拓展。
联合创始人兼CTO Jeroen Van Hautte将前往San Francisco推动当地办公室建设。
这一安排表明,SAP至少在当前阶段希望保留TechWolf的独立市场定位和现有客户关系。
不过,从长期竞争格局来看,跨平台兼容性、数据互操作性、产品研发优先级及商业合作关系是否会发生调整,仍需要观察交易完成后的实际执行情况。
七、对企业HR意味着什么?未来的关键可能不再只是招聘和培训
对于企业CHRO及HR数字化负责人而言,此次收购最值得关注的并不是短期内增加多少AI功能,而是未来人力资源管理所依赖的信息基础可能发生改变。
首先,传统以岗位为中心的管理方式将面临更多挑战。
许多企业的人力资源规划仍然以岗位编制、组织层级和年度招聘预算为主要依据,但AI可能首先改变岗位内部的部分任务,而不是立即替代整个岗位。
因此,企业需要更加细致地理解工作任务与技能之间的关系,才能判断什么时候应该招聘、什么时候应该培训,以及什么时候应该重新设计工作流程。
其次,内部人才流动和技能再培训可能获得更强的数据支持。
当企业能够更加准确地识别员工实际应用的技能,以及不同业务任务需要的能力时,就有机会发现传统职位描述中不容易体现的内部人才资源。
这不仅可能提升内部人才配置效率,也可能帮助企业降低对外部招聘的依赖。
第三,战略性劳动力规划将更加需要与业务部门合作。
过去,Workforce Planning经常被理解为预测未来员工数量、控制人工成本及安排招聘计划。但在AI时代,管理层需要回答的问题正在变化:未来的工作应该由哪些人完成,哪些任务可以由AI承担,哪些人类能力需要保留和强化,以及组织结构应如何调整?
这些问题无法仅由HR部门独立解决,而需要财务、运营、IT和业务管理团队共同参与。
第四,HR数据治理和AI决策的可解释性将变得更加重要。
当AI开始推断员工技能、识别任务变化,并参与招聘、人才发展和人员配置建议时,企业必须关注信息来源是否合法、分析结果是否准确,以及模型是否可能放大历史数据中的偏差。
TechWolf披露,其平台提供欧盟和美国数据驻留选项、加密和访问控制能力,并取得ISO/IEC 42001及ISO/IEC 27001认证。
这些措施有助于企业建立AI治理与信息安全基础,但并不意味着所有具体应用场景自动满足相关法律与监管要求。
特别是涉及招聘、晋升、绩效及其他可能对员工产生重大影响的决策时,企业仍需要落实适当的人类监督、数据治理和合规审查。
对于HR而言,AI时代真正重要的能力,可能不只是使用AI工具提高行政效率,而是能够理解工作如何变化,并与业务管理层共同重新设计组织。
八、HR科技行业竞争正在进入工作智能时代
从行业竞争角度来看,SAP收购TechWolf释放了一个值得关注的信号:传统HCM厂商正在进一步争夺企业AI决策所需要的数据基础与业务上下文。
过去,企业级HR软件主要围绕人员信息系统展开,随后逐步扩展到招聘、绩效、学习、员工体验和People Analytics等功能。
近年来,技能智能与技能型组织成为大型HCM厂商的重要发展方向。
但随着AI智能体开始参与真实工作流程,仅仅拥有技能标签或者员工档案已经不够。
企业还需要理解工作任务之间的关系、不同技能如何应用于具体业务,以及AI引入后组织能力需求将如何调整。
这使Work Intelligence逐渐成为值得关注的新技术领域。
从技术架构来看,未来企业HR科技可能进一步形成相互连接的三个层次:底层由HCM和其他业务系统提供基础记录,中间由Skills Intelligence与Work Intelligence构建动态组织上下文,上层则由AI分析工具和智能体辅助完成招聘、学习、组织规划及业务决策。
这一结构并不意味着现有HCM系统会被替代,而是其价值有可能从传统记录与流程管理,进一步延伸至智能决策。
对SAP而言,拥有覆盖多个业务部门的ERP和企业应用基础,是推进这一战略的重要优势。但与此同时,其竞争对手也可以通过第三方数据、外部合作和自身AI技术发展类似能力。
因此,未来行业竞争的关键并不只是哪个公司率先拥有Work Intelligence产品,而是谁能够建立可信、持续更新、可跨系统使用的数据基础,并通过可验证的业务成果证明其价值。
九、HRTech观察:未来企业竞争的焦点,是重新定义工作
在AI快速发展的背景下,企业面临的核心问题正在从“如何让员工使用AI”,逐步转向“如何重新设计人类与AI共同完成的工作”。
这两种思路存在明显区别。
前者主要关注工具使用率、员工培训和个人工作效率;后者则涉及任务分工、工作流程、岗位边界、管理责任和组织结构,最终影响企业的整体经营模式。
如果企业只是为每名员工配置AI工具,却没有重新审视工作如何完成,那么AI投资可能局限于局部效率改善,难以转化为系统性的组织生产力提升。
而当企业能够从任务层面分析工作内容,就有机会将AI应用、人才发展和组织设计连接起来。
对于大型跨国企业,这种能力尤其重要。不同国家和业务部门的岗位名称可能相似,但实际任务、技能要求和自动化机会并不完全相同。能够动态理解这些差异,将有助于企业制定更加精细化的全球人才战略。
不过,真正实现这一愿景仍然存在挑战,包括跨系统数据整合、员工隐私保护、技能推断准确性、业务部门参与度,以及AI投资回报的持续验证。
SAP已经宣布收购TechWolf,但这笔交易最终能否重塑企业人力资源管理,取决于双方能否将技术优势转化为可规模化部署、可治理并且能够产生实际业务价值的产品。
根据SAP Community于10月6日发布的信息,在交易获得批准并完成交割之前,SAP与TechWolf将继续独立运营,具体整合产品路线图将在交割后制定。
因此,市场仍需要等待更明确的产品交付时间、技术整合方式与商业模式。
HRTech认为,SAP此次收购的重要意义,在于进一步推动HR科技行业从People Data走向Skills Intelligence,再走向Work Intelligence。
过去,HR系统帮助企业回答“我们拥有哪些员工”;随后,技能智能帮助企业回答“员工能够做什么”;而工作智能试图进一步回答“企业究竟需要完成哪些工作,以及这些工作应该如何在人与AI之间重新配置”。
这一变化可能成为未来几年企业级人力资源科技发展的重要方向。
对于企业HR领导者而言,现在值得开始思考的,已经不仅是如何采购更先进的HR软件,而是如何让人力资源数据真正进入企业战略与业务运营过程,并为AI时代的组织重构提供决策依据。
未来HR的战略价值,可能越来越取决于能否理解、设计和持续优化工作本身。
参考资料:
SAP News Center,2026年10月6日:SAP to Acquire TechWolf, Giving Enterprises Evidence-Based View of Work in the Age of AI
SAP Community,2026年10月6日:SAP to Acquire TechWolf: Placing Work Intelligence at the Center of the Autonomous Enterprise
TechWolf,2026年10月6日:A New Chapter: SAP to Acquire TechWolf
TechWolf,2026年8月7日:TechWolf Achieves SAP Spotlight+ Designation
TechWolf,2026年9月24日:How Chiesi Rebuilt the Foundation for Its Workforce Transformation
TechWolf,2025年1月29日:Workday to Roll Out TechWolf’s AI-Powered Skills Intelligence
-
 AI智能体
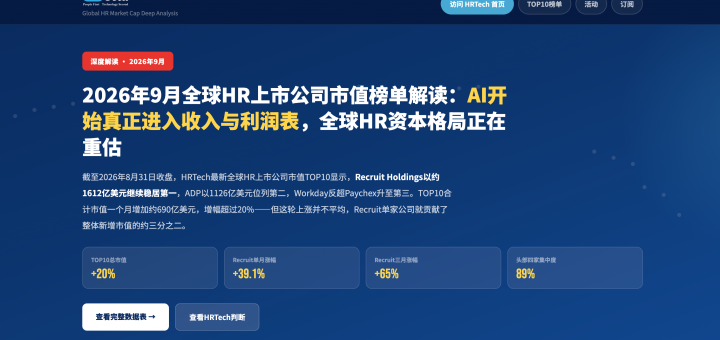
【独家】日本人力巨头Recruit市值突破1600亿美元历史高位,全球HR产业迎来AI估值重构,9月最新全球人力资源上市公司市值榜单发布
HRTech核心解读:HRTech发布9月最新全球HR上市公司市值TOP10显示,日本人力巨头Recruit市值更是达到历史高位1612亿美元,2026年8月31日,对全球HR产业来说可能是一个值得记录的时间点。日本人力巨头Recruit Holdings当天收于18,215日元,创上市以来历史新高。按照HRTech的统一市值口径,其市值一度达到约1612亿美元。按我们对“主营业务属于招聘、人力资源服务、Payroll、HCM及HR Technology”的上市公司定义,以及目前可以查询到的历史市场数据来看,这已经可以视为独立HR主营上市公司的历史最高市值纪录。HRTech认为,2026年下半年正在成为HR AI从“产品竞争”进入“财务结果竞争”的关键年份。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
截至2026年8月31日收盘,HRTech最新全球HR上市公司市值TOP10显示,Recruit Holdings以约1612亿美元继续稳居第一,ADP以1126亿美元位列第二,Workday和Paychex分别以478亿美元和447亿美元排在第三、第四。Paycom、Randstad、Paylocity、BOSS直聘集中在80亿至110亿美元区间,The Adecco Group与Robert Half进入第九、第十位。
与8月初榜单相比,这一轮上涨非常明显。TOP10合计市值从约3424亿美元升至4113.8亿美元,一个月增加约690亿美元,增幅超过20%。如果再把时间拉长到5月底,当时Recruit市值约976.7亿美元、ADP约886.8亿美元、Workday约361.1亿美元、Paychex约347.5亿美元。短短三个月,Recruit上涨约65%,ADP上涨约27%,Workday上涨约32%,Paychex上涨约29%;Paycom更从约65亿美元升至107亿美元,涨幅超过64%。
但这并不意味着所有HR公司都进入了同一种牛市。真正发生变化的是,资本市场开始区分:哪些企业只是“有AI”,哪些企业已经证明AI可以创造新增收入、提高利润率或降低交付成本。专题访问可以点击:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-09.html
Recruit冲上1600亿美元,真正改变估值的是Indeed的AI变现能力
Recruit是这一轮全球HR上市公司估值重构中最强势的企业。从5月底约977亿美元,到8月底约1612亿美元,三个月新增市值超过600亿美元。它目前已经明显拉开与ADP的距离。
8月7日,Recruit公布FY2026第一季度业绩,收入达到1.0453万亿日元,同比增长18.9%;EBITDA+S达到2928亿日元,同比增长56.5%;归属于母公司股东的利润同比增长67.5%。公司随后大幅上调全年指引,预计全年收入同比增长14.4%,EBITDA+S增长39.1%。
更关键的是HR Technology业务。该板块季度收入按美元计算达到28.58亿美元,同比增长20.9%;EBITDA+S同比增长80.6%,利润率达到47.4%。Recruit同时将HR Technology全年收入增长预期从此前的11%上调至18.7%。
这背后的逻辑并不只是招聘市场复苏。Indeed正在用Advanced Matching、AI-Generated Messages、Candidate Highlights、Interview on Demand等能力,把招聘平台从“卖职位曝光”向“卖匹配效率和招聘结果”推进。换句话说,Recruit正在证明一件对整个HR科技行业都非常重要的事情:AI不是在摧毁招聘平台,而是在提高平台单位职位和单位客户的变现能力。
这也是为什么Recruit的估值弹性远高于传统Staffing公司。它越来越像一个全球人才数据与交易基础设施,而不只是人力资源服务集团。
ADP站稳千亿美元,Payroll仍然是HR产业最强的防御性资产
ADP最新市值1126亿美元,较上月1060亿美元继续上升。虽然涨幅不及Recruit,但ADP的价值逻辑反而更加稳定。
ADP在7月底公布FY2026全年业绩,全年收入约219亿美元,同比增长7%;公司预计FY2027收入继续增长5%至6%,调整后每股收益增长9%至11%。与此同时,ADP Assist正在把智能Agent直接嵌入Payroll、HR、Talent、Compliance和Workforce Management工作流。8月,ADP Assist还获得“AI HR Platform of the Year”等行业认可。
这与Recruit形成了非常有意思的对照。Recruit掌握人才进入组织之前的流量和匹配入口;ADP掌握员工进入企业之后最核心的薪酬、税务、福利与员工数据。两家公司市值合计已经达到约2738亿美元,占全球TOP10总市值的三分之二左右。
AI可能减少部分岗位,也可能重构组织规模,但它并不会取消发工资、报税和合规管理。组织越分散、全球用工越复杂,Payroll基础设施的价值反而越高。ADP能够长期保持千亿美元级估值,反映的正是这种“不可中断”的业务属性。
Workday反超Paychex:本月最重要的数字不是13%收入增长,而是AI贡献超过25%的新增ACV
Workday从上月约396亿美元升至478亿美元,重新超越Paychex回到全球第三。这一变化是9月榜单中除Recruit外最值得关注的事件。
8月27日,Workday公布FY2027第二季度财报,总收入26.49亿美元,同比增长12.8%;订阅收入24.71亿美元,同比增长13.9%;Non-GAAP运营利润率从29.0%提升至31.1%。
但真正改变资本市场判断的是公司首次非常明确地披露:AI产品已经贡献超过25%的新增ACV,超过5500家客户至少使用一个Workday自研Agent。
这个数据意义非常大。过去一年市场一直担忧,传统HCM SaaS主要按照员工数量或Seat收费,如果AI导致企业减少白领岗位,Workday这样的公司是否会失去增长基础?
现在Workday正在给出另一个答案:AI Agent本身可以成为新的收入来源。
这意味着传统HCM SaaS的收入模型有可能从“员工账号×订阅费”进一步扩展到“员工账号+Agent+自动化流程+AI服务”。这也是Workday目前比几个月前更值得重估的地方。
8月19日,Workday还成立专门的AI Research团队,研究Agent Memory、Multi-Agent Orchestration、Explainability和AI可靠性。 对Workday而言,竞争已经不再只是“谁有Copilot”,而是谁能够让Agent安全地进入Payroll、Finance和HR等关键业务流程。
Paychex继续上涨:AI开始从产品演示进入真实ROI指标
Paychex本期市值447亿美元,较上月416亿美元继续上升。相比Workday,它的AI故事并没有那么“性感”,但可能更加接近企业真实使用场景。
8月3日,Paychex把WISE扩展到Microsoft 365 Copilot和Teams,让Payroll与Workforce Intelligence进入员工日常工作流。 到8月31日,公司进一步披露WISE的规模化使用结果:超过5万家企业已经采用WISE;接近90%被识别出的Time与Pay Rate错误能够在Payroll运行前得到纠正;AI Agent已经处理超过35万次客户交互,其中超过20%无需人工介入即可解决,邮件Agent处理速度较人工提高80%以上。
这是非常值得关注的行业信号。2024年到2025年,大量HR科技公司在展示“AI能做什么”;进入2026年,头部企业开始公布“AI减少了多少错误、处理了多少交互、节省了多少人工”。
这也是未来HR AI产品真正能够进入企业预算的关键:从功能展示进入可量化的Business Outcome。
Paycom突破百亿美元:资本重新奖励自动化与高利润率
Paycom本月从约78亿美元升至107亿美元,单月估值提升超过37%,重新成为百亿美元HR科技公司。
8月5日公布的Q2财报显示,收入5.312亿美元,同比增长9.8%;其中Recurring and Other Revenue增长11%,占总收入95.1%;GAAP净利润1.074亿美元,Adjusted EBITDA达到2.35亿美元,同比增长约18.5%。公司同时上调全年指引,预计2026年Adjusted EBITDA达到10.07亿至10.22亿美元,中值利润率接近46%。
Paycom并没有Workday那么大的企业客户平台优势,但其单一数据库、Employee-Driven Payroll以及IWant AI Engine强化的是另一个资本市场故事:自动化如何提高利润率。
这说明AI时代SaaS公司的估值未必只取决于收入增长速度。如果企业能够利用AI和自动化减少服务、实施和后台成本,即便收入增速只有个位数到低双位数,也可能通过利润率改善获得估值提升。
Paylocity和Randstad同时站上80亿美元,反映两种完全不同的价值修复
Paylocity最新市值82.8亿美元。8月4日,公司公布FY2026全年收入17.71亿美元,同比增长11%;Recurring and Other Revenue增长12.2%,经营现金流率达到30.1%,自由现金流率达到24.2%,全年还回购了3.981亿美元股票。
Paylocity代表的是成熟HCM SaaS进入“增长放缓、现金流增强”的阶段。公司给FY2027的收入增速预期已经下降至约7%左右,资本市场却仍给予估值修复,说明自由现金流和资本回报开始成为成熟HR SaaS新的估值支柱。
Randstad则完全不同。其市值从约75亿美元升至83.3亿美元,背后主要交易的是全球招聘和灵活用工周期修复。公司7月公布的Q2收入58.97亿欧元,有机增长1.9%,Underlying EBITA达到1.82亿欧元,利润率3.1%,并表示多数市场已经恢复增长,进入7月后业务量进一步改善。
这说明市场对传统Staffing的判断也开始发生变化。AI并没有马上让灵活用工、制造、物流、护理和专业人才服务失去价值。相反,在经济周期复苏阶段,传统人服公司的收入弹性仍然非常明显。
BOSS直聘市值上涨但排名降至第八,真正原因是全球同行涨得更快
BOSS直聘最新市值约81.7亿美元,较上月约76亿美元继续上涨,但排名从全球第六降至第八。
这并不是BOSS变弱,而是Paycom、Randstad和Paylocity的估值上涨速度更快。
BOSS直聘8月25日发布Q2财报,收入23.986亿元人民币,同比增长14.1%;平均MAU达到7020万,同比增长10.4%;过去12个月付费企业客户达到720万,同比增长10.8%;经营利润达到8.632亿元,同比增长32.6%。
更值得关注的是,公司明确表示AI已经进入AI-assisted chat、AI-hosted chat、AI interview和匹配流程,初期商业化表现出较大的市场潜力。同时,公司宣布年度现金股息约2.3亿美元,每ADS派息0.510美元。
如果与5月底比较,BOSS市值从约65.6亿美元升至81.7亿美元,三个月增长约24.5%。绝对表现并不差,只是在全球这一轮HR科技估值修复中,相对速度低于部分美国SaaS和欧洲人服企业。
更重要的是,BOSS与Recruit正在走向相似方向:招聘平台不再只是卖职位和流量,而是在探索AI匹配、AI沟通和结果型招聘产品。这可能成为未来几年全球招聘科技最重要的商业模式变化。
Adecco财报确认传统人服复苏,但AI的价值首先体现在生产率,而不是新产品收入
The Adecco Group本期市值约51.4亿美元,较上月48亿美元继续上涨。
8月6日,公司发布Q2业绩,有机收入同比增长5.6%,实现连续第五个季度增长;Adecco业务增长6.6%,其中美洲增长12%、APAC增长10%;Akkodis重新恢复增长。剔除一次性项目后EBITA达到1.65亿欧元,同比增长21%,利润率提高30个基点。
其中最值得HR服务行业关注的数字是,公司已经提前实现50%收入“Agent-enabled”的全年目标,并将年底目标进一步提高到70%。
这说明传统人服公司的AI商业逻辑,与Workday、Paycom完全不同。SaaS公司通过AI卖新的产品和订阅;人服公司首先利用AI降低Cost-to-Serve,提高Recruiter Productivity、Candidate Interaction和交付速度。
如果这种效率最终能够持续进入EBITA Margin,那么AI对于传统人服并不是单纯的替代风险,而可能成为利润率提升工具。
Robert Half重返TOP10:资本市场正在交易招聘周期见底,而不是当前财报已经强劲
Robert Half以44.6亿美元重新进入TOP10,替代了上一期的Korn Ferry。
但如果只看财报,Robert Half目前并不属于强增长公司。Q2收入13.36亿美元,同比下降约2%;净利润2600万美元,低于去年同期的4100万美元。
因此,其重新进入TOP10更像是市场开始交易专业招聘周期见底,以及其Protiviti咨询业务提供的防御性。
8月3日,公司还宣布Protiviti长期管理层交接计划:现任CEO Joe Tarantino将于2027年1月转任Senior Managing Director,现任COO Cory Gunderson接任President and CEO,并成为Robert Half执行高管。
这个变化值得关注,因为Robert Half未来越来越需要依赖“招聘+咨询”的双引擎模式,而不能只等待传统专业招聘市场复苏。
Korn Ferry跌出TOP10,但战略动作实际上更大
Korn Ferry本期被Robert Half挤出前十,但这并不能简单理解为基本面恶化。
公司此前已经宣布以约8.5亿英镑、约11亿美元收购AMS。AMS年化Fee Revenue约6.5亿美元,Adjusted EBITDA约1亿美元,拥有长期RPO和Talent Solutions合同。 交易于9月1日正式完成,合并后的Korn Ferry拥有近1.7万名员工、超过130个办公室,业务覆盖RPO、Contingent Workforce、Executive Search、Consulting和Organizational Solutions。
因此,Korn Ferry退出TOP10更像是短期相对排名变化。从业务结构看,收购AMS可能使其成为未来全球综合人才解决方案领域最值得重新评估的公司之一。
从5月到9月,全球HR资本市场已经发生了结构性变化
如果把时间拉回到5月底,可以看出这轮变化并不是简单的一个月行情。
Recruit从976.7亿美元升至1612亿美元,涨幅约65%;Paycom从65.1亿美元升至107亿美元,涨幅超过64%;Randstad从55.7亿美元升至83.3亿美元,增长近50%;Adecco从36.7亿美元升至51.4亿美元,增长约40%;Paylocity增长约35%;Workday增长约32%。
也就是说,这次上涨既包括HR SaaS,也包括传统人服,还包括招聘平台和Payroll。
真正共同的主线并不是某一个赛道,而是经营质量和AI商业化开始得到重新定价。
与此同时,头部集中度还在继续上升。Recruit、ADP、Workday和Paychex四家公司合计市值达到约3663亿美元,占TOP10总市值约89%;仅Recruit和ADP两家公司就占约三分之二。
这说明全球HR资本市场其实是一个高度集中市场:真正拥有全球数据、支付基础设施、企业核心系统和人才网络效应的公司,与普通HR软件或人服公司的价值差距正在越来越大。
HRTech判断:2026年8月可能是HR AI从“产品周期”进入“财务周期”的重要节点
此前两年,行业竞争主要看谁发布更多Copilot、Assistant和Agent。到了2026年8月,评价标准明显发生变化。
Recruit开始披露AI带来的招聘变现效率和HR Technology利润率;Workday披露AI贡献超过25%的新增ACV;Paychex公布5万家客户、35万次Agent交互以及实际错误纠正率;Adecco披露50%收入已经Agent-enabled;BOSS直聘开始明确AI商业化潜力;Paycom则通过自动化体现出更高的EBITDA Margin。
所以接下来资本市场真正会问的,不再是“你有没有AI Agent”,而是三个更具体的问题:AI带来了多少新增收入?AI减少了多少交付成本?AI能否形成新的收费单位?
这也是全球HR产业未来最值得关注的分水岭。Payroll仍然是最稳定的基础设施,Recruit这样的招聘平台拥有最强的网络效应,Workday开始证明Agent可能成为SaaS的第二收入曲线,而传统人服公司则必须证明AI能够提升人均生产率和利润率。
AI并没有让HR产业的原有商业模式一夜失效,但正在迅速拉开不同公司之间的价值差距。未来最昂贵的HR公司,很可能不是拥有最多AI功能的公司,而是最早把AI真正写进收入、利润和现金流的公司。
数据说明:榜单市值采用HRTech统一美元口径,以2026年8月31日收盘附近数据计算;Recruit、Randstad、Adecco等非美元上市公司美元市值同时受到股票价格与汇率变化影响。BOSS直聘继续按照A类普通股与B类普通股合并计算的全口径市值。
-
 AI智能体
【英国】HR科技公司HiBob获得1.66亿美元投资,由Salesforce领投
HRTech核心摘要:Salesforce刚刚领投HiBob的1.66亿美元投资,但比融资更值得关注的是HiBob的新定位:HR系统正在从System of Record走向Organizational Intelligence。 当AI Agent进入企业后,真正稀缺的可能不是AI模型,而是员工、技能、角色、团队、权限和组织关系形成的可信Context。这可能是HR Tech下一轮非常重要的产品方向,推荐大家看看。
总部位于伦敦的HR科技公司HiBob 宣布获得1.66亿美元投资,本次投资由 Salesforce 领投,Farallon Capital Management 参与。HiBob并未披露本次投资的具体融资轮次及交易后估值。
这笔投资将用于进一步推动HiBob在产品、技术、人工智能和创新领域的发展。相比融资金额本身,更值得HR科技行业关注的是HiBob正在重新定义自己的业务边界:从一家现代化HR平台公司,进一步发展成为面向AI时代企业的 Organizational Intelligence(组织智能) 平台。
Salesforce为什么投资HiBob?
HiBob旗下核心产品 Bob 是一套面向现代企业的People Management Platform,目前将HR、Payroll和Finance等功能整合在同一平台中。根据HiBob披露,其全球People Platform已经服务超过 5,500家客户,目前有来自 170多个国家的数千家中型及大型企业使用HiBob。
但Salesforce此次投资所指向的,并不仅仅是HiBob现有的HR SaaS业务。
随着生成式AI和AI Agents越来越深入企业工作流,企业面临的核心问题开始发生变化:AI不仅需要访问数据,还需要理解它正在服务的是一个怎样的组织。
例如,当AI帮助企业决定是否招聘一个新岗位时,单纯知道岗位描述远远不够。它还需要理解企业内部已经拥有哪些技能和能力、团队目前是否还有capacity、manager的管理跨度如何,以及企业下一阶段究竟需要哪些能力。
HiBob将这些信息称为 Trusted People Context(可信人员上下文)。
这些Context包括员工、岗位、技能、团队、汇报关系、权限、管理者、绩效、目标、薪酬、组织结构和workforce plans等。HiBob认为,当AI模型本身越来越普及之后,决定企业AI质量的关键将不只是模型能力,而是AI是否拥有准确、可信并且足够丰富的企业内部上下文。
HiBob联合创始人兼CEO Ronni Zehavi 对此给出了一个非常明确的判断:AI带来的并不只是技术变革,更是一次组织与管理模式的变革。未来真正具备竞争优势的公司,不一定只是拥有最好的AI模型,而是能够建立更适合AI时代运行的组织。
从System of Record走向Organizational Intelligence
过去很长一段时间,HR软件的核心价值是成为企业员工数据的 System of Record。
员工是谁、职位是什么、向谁汇报、薪酬是多少、绩效如何、接受过哪些培训,这些数据都保存在HRIS或者HCM系统中。HR系统本质上承担的是记录、管理和流程执行的作用。
HiBob认为,AI正在改变这个定位。
当AI Agents开始进入招聘、人才管理、组织规划、经理决策甚至日常业务执行之后,HR系统掌握的人员和组织数据不再只是HR部门的数据,而可能成为整个企业AI理解组织的重要基础。
Ronni Zehavi将HiBob下一阶段的发展方向定义为 Organizational Intelligence:利用可信的People Context,并将其与相关业务信息结合,使企业能够理解组织内部正在发生什么、为什么发生、谁最适合采取行动,以及下一步应该做什么。
这也意味着HiBob希望突破传统HR软件的边界。
HiBob明确表示,Organizational Intelligence不能只停留在HR Application内部。未来企业仍然会同时使用CRM、Finance、Collaboration和Operations等专业系统,而AI Agents会越来越多地跨系统工作。因此,人员、技能、角色和组织关系等可信Context需要随着工作一起流动。
HiBob正在建设一个更加开放的平台,通过 agents、workflows以及越来越多的headless experiences,把Workforce Context带入企业真正开展工作的系统中。
与Slack的合作正在成为重要连接点
Salesforce此次投资HiBob还有一个重要背景,就是HiBob与Salesforce旗下 Slack 的合作正在不断加深。
HiBob表示,双方围绕Slack以及 MCP(Model Context Protocol) 的合作,使Salesforce能够更加直接地看到,当可信的People Context从HR应用进入企业实际工作系统后能够产生怎样的价值。
HiBob的目标不是拥有企业中的所有系统,而是让其他系统能够更好地“理解这个组织”。
例如,当员工和经理直接在Slack中开展沟通和决策时,如果AI Agent能够同时理解员工角色、技能、团队关系、权限和组织结构,其提供的建议和执行能力就会比一个不了解企业内部情况的通用AI更有价值。
Slack CMO Ryan Gavin也指出,AI只有真正理解塑造一家公司的人员、角色和组织结构,才能发挥更大作用,而可信的Workforce Context正是这一能力的基础。
下一步:从管理“员工”走向编排“人+AI”
HiBob对于更长期未来的判断,则进一步指向 Workforce Orchestration(劳动力编排)。
当AI Agents真正成为企业workforce的一部分之后,未来的工作可能分为三种:一些工作由人完成,一些工作由AI完成,还有大量工作将由人与AI共同完成。
企业需要重新回答一系列传统HR系统过去很少涉及的问题:什么工作真正需要完成?需要哪些能力?应该由人还是AI负责?谁对最终结果负责?组织目前是否拥有完成这些工作的能力?AI创造的实际影响又应该如何衡量?
HiBob认为,要解决这些问题,企业必须能够把work、capabilities以及accountability连接起来,而Workforce Data将成为实现这一能力的重要基础。
HRTech观点:HR数据正在成为企业AI基础设施
从HR科技行业来看,Salesforce此次领投HiBob的1.66亿美元投资,意义可能并不局限于一次大型HR SaaS融资。
过去几年,HR科技公司的AI竞争主要集中在Copilot、生成职位描述、员工问答、人才推荐、绩效总结等应用层功能。但随着AI Agents开始真正执行工作,竞争正在进一步向底层移动。
AI需要的不只是模型,而是 Context。
而HR系统长期积累的员工、岗位、技能、组织架构、绩效、权限、目标与团队关系,恰恰构成了一家公司最重要的组织Context之一。
因此,未来HCM市场的竞争逻辑可能逐渐从:
System of Record → AI-enabled HCM → Organizational Intelligence → Workforce Orchestration
Salesforce投资HiBob,可以被看作这一趋势中的一个重要信号。
当Salesforce拥有CRM、Slack和AI Agent能力,而HiBob拥有People、Skills、Roles、Teams和Organizational Structure等组织数据,两类能力的结合指向的是一个更大的企业AI命题:未来AI不仅需要知道客户发生了什么,还必须知道企业内部谁能够采取行动、组织拥有什么能力,以及人和AI应该如何共同完成工作。
这也是HiBob此次融资最值得关注的地方——一家HR科技公司正在尝试把自己从“管理员工的软件”,升级为“让企业AI理解组织”的基础设施。
来源:HiBob官方新闻稿、HiBob联合创始人兼CEO Ronni Zehavi官方博客
-
 AI智能体
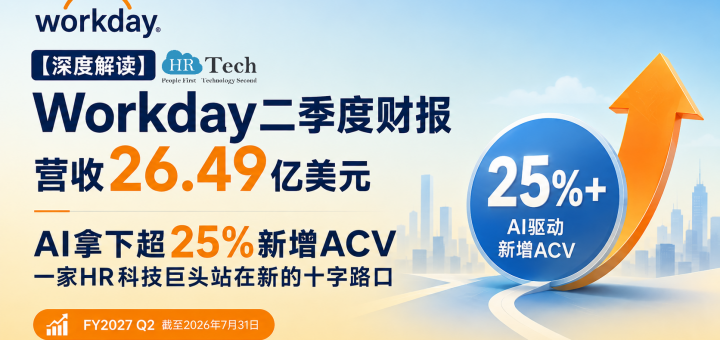
【深度解读】Workday二季度财报营收26.49亿美元,AI拿下超25%新增ACV,一家HR科技巨头站在新的十字路口
HRTech核心摘要:Workday 这是一份相当稳健的财报:季度营收26.49亿美元,同比增长12.8%;订阅收入24.71亿美元,同比增长13.9%;Non-GAAP营业利润率达到31.1%,全年利润率预期继续上调。但真正值得关注的变化藏在另一组数据里——AI已经贡献Workday超过25%的新增年度合同价值(ACV),超过5,500家客户正在使用至少一个Workday自主开发的AI Agent。与此同时,Workday下一季度订阅收入增速预计进一步下降到12%,资本市场正在重新思考这家HR SaaS巨头究竟应该如何估值,而Silver Lake潜在私有化收购的传闻,更让这一问题变得格外值得关注。我们一起来看详细财报解读!
营收26.49亿美元:Workday依然在增长,但已经明显进入“成熟SaaS”阶段
Workday于8月27日公布截至2026年7月31日的FY2027第二财季业绩。季度总收入达到26.49亿美元,同比增长12.8%;其中订阅收入24.71亿美元,同比增长13.9%,约占总收入的93.3%。专业服务收入为1.78亿美元,与去年同期基本持平。过去六个月,Workday累计实现收入51.91亿美元,同比增长约13.1%,其中订阅收入48.26亿美元,同比增长约14.1%。
单独来看,13%左右的增长速度对于一家年收入即将突破100亿美元的大型企业软件公司并不差。问题在于,Workday曾经是一家典型的高增长云软件公司,而现在增长曲线已经明显变平。
FY2024,Workday全年收入为72.59亿美元;FY2025增长至84.46亿美元;FY2026进一步达到95.52亿美元,但FY2026同比增速已经下降至约13%。同期订阅收入从FY2024的66.03亿美元增至FY2025的77.18亿美元,再达到FY2026的88.33亿美元。Workday目前预计FY2027全年订阅收入99.40亿至99.50亿美元,同比增长约13%。也就是说,如果没有新的增长曲线出现,Workday基本已经进入一家年收入百亿美元、长期增长约10%—15%的成熟企业软件公司的轨道。
这种变化在前瞻指标上更加明显。
截至Q2,Workday未来12个月订阅收入积压订单达到90.34亿美元,同比增长14.2%;总订阅收入积压订单为274.03亿美元,同比增长只有8.0%。而在FY2026年末,这两个指标分别增长15.8%和12.2%。Workday预计FY2027第三季度订阅收入为25.15亿美元,同比增长约12%。
换句话说,Workday并没有出现业务恶化,但传统SaaS业务自然增速正在缓慢下降。
这也是为什么这份财报里真正重要的数字不是12.8%,而是另外一个数字——25%。
AI贡献超过25%的新增ACV:这是Workday这份财报最重要的信号
Workday联合创始人、CEO兼董事长Aneel Bhusri在财报中第一次给出了一个非常明确的AI商业化指标:AI已经贡献超过25%的新增ACV。
与此同时,超过5,500家Workday客户目前正在使用至少一个Workday自主开发的AI Agent,较上一季度增长超过35%。而Workday目前全球客户总数超过11,500家,这意味着其自研Agent已经快速进入相当大比例的客户基础。
这比“AI调用次数增长了多少”“有多少用户使用Copilot”重要得多。
ACV,也就是年度合同价值,本质上已经接近收入商业化指标。当AI能够直接进入新增合同以及现有客户扩展合同,意味着Workday正在回答整个SaaS行业最重要的问题之一:
AI到底只是原有软件里的一个免费功能,还是可以成为新的收入来源?
至少从Workday目前披露的数据看,答案正在逐渐偏向后者。
这也是Workday与很多HR科技公司的最大不同。大量HR软件公司都已经加入生成式AI、Copilot或者Agent功能,但真正能够证明企业愿意为AI增加合同金额的公司并不多。Workday此次披露“AI贡献超过25%新增ACV”,意味着AI已经开始从产品故事进入财务故事。
更值得注意的是,这并不是突然出现的结果。
过去一年多,Workday实际上进行了一轮非常激进的AI资产重组。公司先后收购AI人才编排平台HiredScore、AI合同智能平台Evisort,随后又在FY2026完成Flowise、Paradox、Sana和Pipedream等AI相关交易。其中Paradox和Sana的收购对价分别约为11亿美元。Paradox切入招聘与候选人体验,Sana覆盖企业知识、学习和AI交互入口,Flowise提供Agent Builder能力,Pipedream则通过数千个连接器解决Agent跨应用执行的问题。
如果把这些收购放在一起看,会发现Workday真正想构建的已经不是传统意义上的HCM产品组合。
它正在搭建一个完整的企业Agent基础设施:
Workday自身拥有HR和财务系统中的结构化数据、权限、审批流程和业务规则;Sana提供新的AI用户入口;Flowise提供Agent开发能力;Pipedream负责跨系统连接;Paradox、HiredScore、Evisort则把Agent直接嵌入招聘、人才和合同等具体业务场景。
这也是为什么Workday现在不断强调所谓的“deterministic rails”——确定性的业务规则和控制体系。
通用大模型可以生成答案,但企业真正需要的是:AI能不能在正确的权限下访问正确的数据,在正确的流程里执行正确的动作,并且留下可以审计的记录。
HR和财务恰恰是最需要这种能力的两个领域。
从“卖Seat”走向“卖Work”,可能才是Workday真正的第二增长曲线
过去二十年,企业SaaS最核心的商业模式基本建立在Seat之上。
企业有多少员工、多少HR用户、购买几个模块、使用哪些功能,决定了软件合同金额。Workday自己在SEC文件中也明确说明,其订阅收入主要受到客户数量、每个客户的员工数量、购买的应用以及产品价格影响。
Agent的出现可能开始改变这个逻辑。
如果一个Recruiting Agent能够完成候选人筛选、沟通、面试协调和流程推进,一个Financial Audit Agent可以自动准备审计证据,一个Learning Agent能够自动生成学习内容、推荐课程并完成技能分析,那么软件供应商出售的就不再只是“让员工使用的软件”。
它开始出售被完成的工作本身。
这对于整个HR SaaS行业都是非常大的商业模式变化。
过去HR软件公司面对的问题是企业员工数量增长放缓甚至下降,就意味着Seat增长有限;AI Agent时代,一个企业即使没有新增员工,也可能因为希望自动化更多工作流程而增加AI软件支出。
这就是为什么“超过25%的新增ACV由AI驱动”如此重要。
如果这个比例未来继续上升,Workday就有可能第一次部分摆脱传统HCM软件与企业headcount高度相关的增长模式。
利润率已经超过31%,Workday正在同时证明另一件事:AI不一定意味着无限烧钱
Workday这一季度Non-GAAP营业利润达到8.24亿美元,同比增长约21%,Non-GAAP营业利润率从去年同期的29.0%提高到31.1%。公司同时把FY2027全年Non-GAAP营业利润率指引进一步提高至31.0%。
对于一家仍然大规模投入AI的企业软件公司而言,这是一个很有意思的组合:
收入增长约13%,但利润增长明显快于收入增长。
这表明Workday现在正在从过去典型的“增长优先型SaaS”转向更加平衡的“增长 + 利润 + 自由现金流”模式。
不过,投资者也不能完全只看Non-GAAP指标。
Workday本季度GAAP营业利润只有3.13亿美元,对应11.8%的营业利润率,与31.1%的Non-GAAP利润率之间存在接近20个百分点的差距。其中最重要的原因仍然是股票薪酬。
Q2 Workday确认的share-based compensation达到4.62亿美元,高于去年同期的3.91亿美元,相当于季度收入的17.4%。其中仅产品研发部门的股票薪酬就达到2.17亿美元。
所以从财务分析角度看,31%的Non-GAAP营业利润率固然说明Workday的软件商业模式拥有非常强的经营杠杆,但4亿多美元一个季度的股票薪酬同样是真实的股东经济成本。
这也是分析大型美国SaaS公司时不能忽略的一点。
另一个容易被误读的数据:单季度现金流下降,但上半年现金流实际上仍在增长
从Q2单季度看,Workday经营活动现金流从去年同期的6.16亿美元下降至5.20亿美元,自由现金流从5.88亿美元下降至4.60亿美元,分别同比下降约16%和22%。
如果只看这一季度,很容易得出“利润提升、现金流反而恶化”的结论。
但把观察周期拉到半年,情况完全不同。
FY2027上半年Workday经营现金流达到12.15亿美元,高于去年同期的10.73亿美元,同比增长约13%;自由现金流达到10.76亿美元,高于去年同期的10.09亿美元,同比增长约7%。因此目前更合理的解释是季度回款、递延收入、应收账款以及付款节奏带来的波动,而不是Workday整体现金创造能力出现明显恶化。
真正值得关注的是另一个成本。
Q2 Workday订阅服务成本从3.70亿美元增加至4.36亿美元,同比增长18%,明显快于13.9%的订阅收入增长。根据10-Q披露,其中第三方托管基础设施成本增加约3,300万美元。上半年订阅服务成本同样增长18%,其中第三方托管基础设施支出增加约8,000万美元。
这实际上提醒我们:AI不是免费的。
推理计算、数据调用、Agent执行、模型基础设施都会增加软件公司的交付成本。未来AI产品能不能真正提升SaaS公司的长期利润率,并不能只看AI合同增长,还要看AI带来的收入增量是否长期快于计算成本。
这将成为下一阶段所有AI SaaS公司都必须回答的问题。
半年花29亿美元回购股票:Workday的资本配置方式也彻底变了
另一个容易被忽略的数字,是Workday正在以前所未有的规模回购自己的股票。
仅Q2,Workday就回购约980万股Class A普通股,支出约13亿美元;FY2027上半年股票回购现金支出已经达到约29.24亿美元。董事会本季度又批准最高额外40亿美元的开放式股票回购授权。
这实际上也是Workday进入成熟阶段的另一项证据。
年轻的高增长SaaS公司通常把现金全部投入研发、销售和并购;成熟的软件平台则开始在研发、并购和股东回报之间重新配置资本。
Workday FY2026已经花费29亿美元回购股票,如今FY2027上半年又投入接近相同规模。
与此同时,截至7月31日,Workday现金、现金等价物和有价证券已经从FY2026年末的54.43亿美元下降至34.03亿美元。公司总资产也从180.74亿美元下降至158.57亿美元,其中一个重要原因就是持续回购股票。
这家公司已经越来越不像十年前那个单纯追求收入增长的Workday。
然后就是最敏感的问题:为什么这个时间点出现了Silver Lake私有化传闻?
8月13日,Reuters援引知情人士报道称,全球大型科技私募股权机构Silver Lake正在与Workday讨论潜在收购,相关谈判已经持续数月。如果最终达成交易,这可能成为全球历史上规模最大的企业软件私有化交易之一。
消息公布当天,Workday股价一度上涨接近18%,公司市值升至约511亿美元。Reuters同时强调,当时双方尚未达成最终协议,也不能保证交易一定完成。Workday和Silver Lake均没有就交易本身进行实质性评论。
值得注意的是,在8月27日公布的Q2财报中,Workday仍然没有对潜在私有化作出实质性回应。最新市场报道同样指出,公司继续对Silver Lake相关报道保持沉默。
从财务逻辑看,Silver Lake为什么会对Workday感兴趣并不难理解。
这是一家拥有超过11,500家企业客户、覆盖超过65% Fortune 500、订阅收入占比超过93%、全年订阅收入即将达到100亿美元、Non-GAAP营业利润率超过30%、每年能够产生数十亿美元自由现金流的企业软件公司。
更重要的是,它的核心系统是HR和财务。
这些系统的替换成本极高,而且涉及员工数据、薪酬、财务、审批、合规和审计。即使AI能够快速生成大量软件代码,大企业也很难突然把Workday这样的核心系统全部拆掉自己开发。
这就是所谓System of Record的价值。
而资本市场目前最大的担忧恰恰相反:生成式AI和Agent会不会削弱传统SaaS公司的护城河,甚至让企业不再需要为大量Seat支付高额订阅费。
这也是为什么Silver Lake潜在收购Workday具有非常强的象征意义。
如果一家大型PE愿意以数百亿美元规模押注Workday,本质上意味着它可能判断:
AI不是要消灭Workday,而是有可能让Workday原本最有价值的数据、流程和系统入口变得更值钱。
Reuters随后在对软件行业估值的分析中也指出,Workday潜在私有化交易被市场视为大型投资机构对成熟企业软件长期现金流价值的一次重要投票。
当然,现在仍然只是交易传闻。在正式协议、董事会决议或SEC文件出现之前,都不能把Silver Lake收购Workday当作已经确定的事实。
但它出现的时间非常值得关注。
资本市场为什么财报后反而跌了?因为市场要的已经不是“AI增长”,而是“AI重新加速公司增长”
Workday这份财报实际上超过了市场对收入和调整后EPS的预期,但财报公布后股价盘后一度下跌约5%。
原因并不复杂。
Workday预计Q3订阅收入25.15亿美元,同比增长12%,基本符合市场预期,而不是明显超过预期。资本市场目前已经相信Workday能赚钱,也已经相信Workday能够推出AI产品,甚至开始相信客户愿意为AI付费。
市场下一步要求它证明的是:
AI能不能把Workday的整体增长从12%—13%,重新推回更高水平?
这才是Workday现在最大的估值问题。
如果未来两年,AI贡献新增ACV的比例从25%继续上升到40%、50%,但Workday整体订阅收入增长仍然只有10%—12%,那说明AI可能只是在替代原来的模块销售,并没有真正创造足够大的增量。
反过来,如果AI Agent渗透率持续上升,并最终推动客户合同金额、交叉销售和Net Expansion重新提升,那么市场可能重新把Workday从“成熟SaaS公司”定价为“AI时代的企业工作平台”。
这两个结果对应的估值完全不同。
HRTech判断:Workday正在经历的不是一次产品升级,而是商业模式升级
从HR科技行业角度,我们认为Workday Q2真正值得关注的不是26.49亿美元营收本身,而是三个同时发生的变化。
第一,传统HCM SaaS正在进入成熟期。Workday的客户规模、市场占有率和收入体量已经非常大,单纯依靠新增HCM客户已经越来越难维持过去20%以上的增长。
第二,AI开始第一次形成可以量化的第二增长曲线。超过25%的新增ACV来自AI、5,500多家客户开始使用Workday自主Agent,意味着Agent正在从技术展示进入商业采购。
第三,Workday正在试图把自己的核心资产重新定义。
过去Workday是一套System of Record——记录谁在公司、薪酬是多少、职位是什么、谁审批什么、钱怎么流动。
未来Workday希望成为System of Action——不只是记录工作,而是直接让Agent完成工作。
如果这个转型成功,那么未来企业购买HR软件的逻辑也会发生变化。
过去我们问的是:“有多少员工使用这套系统?”
未来可能会变成:“这套系统替企业完成了多少工作?”
这也是HRTech认为整个HR科技行业未来三到五年最值得关注的一条商业模式主线。
Workday现在并没有陷入危机。恰恰相反,它可能正处在上市以来最重要的一次转型。
只是对一家已经接近百亿美元收入规模的公司来说,下一阶段的挑战也远比推出几个AI功能困难。
它必须证明,AI不仅能够让Workday的软件变得更聪明,还能够让一家已经进入成熟期的软件巨头重新加速增长。
如果这个答案最终是肯定的,那么今天市场讨论的Silver Lake私有化价格,未来回头看可能是在低估Workday。
如果答案是否定的,那么25%的AI新增ACV最终可能只是传统SaaS增长放缓过程中的一次结构性迁移。
接下来几个季度,HRTech认为最值得持续追踪的三个数字已经非常清楚:
AI贡献新增ACV的比例、12个月订阅收入积压订单增速,以及Workday整体订阅收入能否重新加速。
这三个指标,将比Workday发布多少个Agent更重要。
资料依据:Workday FY2027 Q2 Financial Results、Workday Form 10-Q及历史SEC文件、Workday Investor Relations公开材料、Reuters等公开市场信息。本文涉及Silver Lake收购的部分截至2026年8月27日仍属于市场报道及交易传闻,Workday尚未正式确认交易。
-
 AI智能体
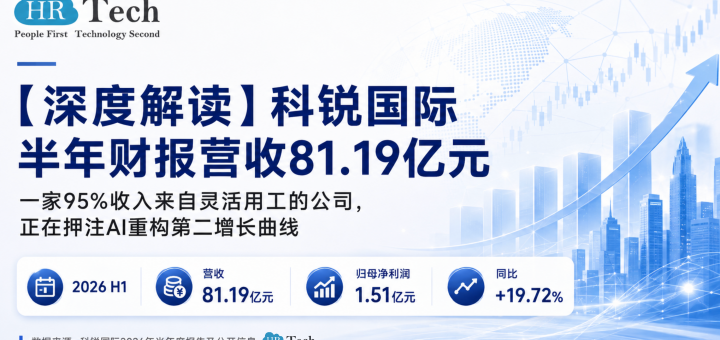
【深度解读】科锐国际半年财报营收81.19亿元,一家95%收入来自灵活用工的公司,正在押注AI重构第二增长曲线
HRTech核心观察:科锐国际发布半年报,显示26年半年营收达到81.19亿元,其中约95%仍来自灵活用工,但真正值得HR行业关注的,是高端招聘、RPO、AI Agent与全球化正在成为新的增长变量。放到Adecco、Recruit、Randstad等全球人力资源巨头的转型路径中看,科锐国际正站在传统规模化服务与AI驱动人才平台之间。未来决定其价值的,不只是收入还能增长多少,而是能否把庞大的客户与交付网络,转化为更高毛利、更强技术杠杆和全球人才服务能力。更多请关注 HR Tech,为你带来全球最新HR机构财报深度解读。
8月27日晚,科锐国际发布2026年半年度报告。2026年上半年,公司实现营业收入81.19亿元,同比增长14.75%;归属于上市公司股东的净利润1.51亿元,同比增长19.72%;扣除非经常性损益后的归母净利润1.21亿元,同比增长25.81%。利润增速连续跑在收入增速前面,是这份半年报最值得关注的第一个信号。
如果只看81亿元的收入规模,这是一份增长稳健的半年报。但HRTech更关注的,是这81亿元究竟由什么构成,以及科锐国际未来希望成为一家什么样的公司。
从财务结构来看,科锐国际今天仍然是一家以灵活用工为绝对收入主体的综合人力资源服务公司;但从战略投入来看,它正在越来越明确地押注三个方向:高附加值专业人才服务、AI Agent驱动的招聘与人才供应链,以及全球化人才服务网络。
换句话说,科锐国际真正的变化,不是简单“从线下转线上”,也不是增加几个AI产品,而是在尝试从一家依靠人员规模与服务交付增长的人力资源服务公司,逐步向“专业服务+全球网络+AI人才基础设施”转型。
利润增速超过收入增速,增长质量开始改善
2026年上半年,科锐国际营业收入由去年同期70.75亿元增加到81.19亿元,同比增长14.75%;归母净利润由1.27亿元增加到1.51亿元,同比增长19.72%;扣非归母净利润同比增长25.81%。
中国大陆业务实现营业收入67.57亿元,同比增长15.32%;中国香港及海外业务收入13.61亿元,同比增长12.02%。海外及中国香港业务目前约占公司总收入的16.8%,已经不是可以忽略的边缘业务。
更值得注意的是,公司上半年技术产品及信息化等技术总投入达到6,532.52万元,新技术业务收入约0.52亿元,同比增长35.90%。技术业务增速显著快于公司整体收入增速,但从绝对规模来看,目前仍只占总收入约0.6%。
因此,对科锐国际的AI转型不能简单理解为“技术收入增长35.9%”。现阶段AI更重要的财务价值,很可能不是直接形成多少软件收入,而是进入猎头、RPO、灵活用工和内部运营流程之后,提高顾问生产率、降低交付成本并推动高毛利业务增长。
这也是为什么利润增速比技术收入本身更值得观察。
与此同时,现金流仍然是需要留意的指标。上半年经营活动现金流量净额为-1.07亿元,虽然较去年同期-1.93亿元明显改善,但仍为负值;截至6月底,应收账款达到32.73亿元,而2025年底为29.62亿元。对于大规模灵活用工企业而言,工资、社保及客户账期天然带来一定垫资需求,所以未来判断科锐国际增长质量,不能只看营业收入,还必须看应收账款、经营现金流以及高附加值业务占比。
77亿元灵活用工仍然撑起公司基本盘,但真正的价值变化发生在另外几个业务
拆开81.19亿元收入,会看到一个非常鲜明的结构。
上半年灵活用工业务收入77.31亿元,同比增长14.77%,占公司总营业收入约95.2%,毛利率为4.11%;中高端人才访寻收入2.42亿元,同比增长23.27%,毛利率达到37.70%;招聘流程外包承揽业务收入6,316万元,同比增长14.82%,毛利率达到42.78%;技术服务收入5,154万元,同比增长35.90%,毛利率17.58%。
这意味着,科锐国际目前存在非常典型的“双层收入结构”。
一层是规模巨大的灵活用工,它贡献绝大多数营业收入,承担规模、客户关系和现金流入口的作用,但毛利率较低;另一层是猎头、RPO、专家服务、技术产品和全球专业招聘,这些业务收入规模还小,却拥有明显更好的盈利能力和战略价值。
尤其值得关注的是,中高端人才访寻毛利率同比提升8.58个百分点至37.70%,RPO毛利率达到42.78%。这是比“灵活用工增长14.77%”更值得观察的变化。
科锐国际真正需要完成的,并不是抛弃灵活用工,而是利用庞大的企业客户基础、人才数据库和交付网络,把更多客户向人才咨询、高端招聘、RPO、专家服务、技术解决方案以及全球人才服务迁移。
如果这一过程成功,同样81亿元收入背后的利润质量会完全不同。
技术研发人员占比超过70%,灵活用工本身也在“升维”
另一个容易被忽略的数据,是科锐国际在册岗位外包、业务外包及兼职专家服务人员已经超过54,000人,而其中技术与研发类岗位占比达到72.21%。
上半年,公司累计为国内外客户成功推荐中高端管理人员和专业技术人才5,835人,岗位外包、业务外包及兼职专家服务累计派出323,126人次。
这些数字说明,科锐国际并不是简单追求传统意义上的“派遣人数”。
公司正在把灵活用工向IT研发、工业研发、医药研发、数据科学、SAP实施、技术专家以及其他专业岗位迁移,同时发展独立顾问和兼职专家服务。对于人力资源服务公司来说,这种变化很重要:越接近客户核心技术和业务能力,服务商越不容易只依靠价格竞争,客户粘性、人才稀缺度和利润空间也更高。
这其实与全球大型人力资源服务集团过去十年的转型方向高度一致。
AI开始从“工具”进入交付体系,MiraDay的意义不只是一个招聘产品
科锐国际在半年报中用了一个非常值得关注的表述——从工具辅助迈向“原生重构”。
公司正在开发全球Talent Intelligence能力,通过自研AgentOS协调不同专业智能体,把岗位研究、人才市场分析、人才地图、人才搜索等工作交给AI完成,同时保留人的专业复核和最终决策。
面向海外市场,公司进一步推出AI招聘产品MiraDay。MiraDay并不是一个简单的简历匹配工具,而是把科锐国际多年高端猎头形成的方法论,与Team Agent多智能体架构结合起来,让不同Agent协同完成候选人挖掘、产业研究、人才地图、竞争格局分析等任务,重点服务人工智能、生物医药、半导体、智能硬件等领域的企业高管、核心管理者和资深技术专家。
禾蛙则是另外一种AI路径。
截至上半年末,禾蛙累计注册合作伙伴超过20,600家,同比增长20.50%;累计注册交付顾问超过203,400人,同比增长21.40%;累计运营中高端招聘岗位148,600余个,同比增长69.90%;累计交付岗位33,400余个,同比增长84.00%。在此基础上,禾蛙推出AI Agent产品Domi,并继续建设A2A协作网络和Domi Team。
如果说MiraDay解决的是“高端招聘如何Agent化”,禾蛙解决的则是“招聘产业网络如何Agent化”。
这也是HRTech认为科锐国际AI战略最值得关注的地方:它不是单纯开发一个HR软件,而是在尝试把AI嵌入原来由大量招聘顾问完成的研究、搜索、匹配、协同和交付过程。
真正的商业价值,最终应该体现在三个指标上:一个顾问能够管理多少职位和候选人、单位招聘交付成本能下降多少,以及同样一批客户能够购买多少更高价值的服务。
看Adecco:全球传统人力资源巨头也正在把AI首先用在“生产率”上
如果把科锐国际放到全球人力资源服务行业中看,这条路线其实已经越来越清晰。
The Adecco Group在2026年上半年实现收入116.55亿欧元,按报告口径增长3%,按有机和工作日调整口径增长5.4%;剔除一次性项目后的EBITA达到3.13亿欧元,同比增长23%,EBITA利润率由2.4%提升至2.7%。
Adecco最值得科锐国际参考的地方,不是收入规模,而是其业务组合。集团已经形成Adecco、Akkodis和LHH三大业务体系:Adecco承担大规模灵活人才配置,Akkodis进入数字工程和技术咨询,LHH则覆盖专业招聘、职业转型和人才发展。
这实际上就是典型的“低毛利规模业务+高附加值专业服务”组合。
更有意思的是AI。Adecco在最新财报中披露,其技术赋能已经覆盖相当于50%收入的业务,并把2026年底目标进一步提高至70%。公司明确把AI和技术的核心价值指向生产率提升,而不是单纯追求“AI产品收入”。
这一点与科锐国际正在做的事情高度相关。
对于拥有数千名招聘顾问、大规模客户和人才交付体系的人力资源服务企业来说,AI真正带来的第一波利润,并不一定来自销售软件,而可能来自让原来需要10个人完成的研究、搜索、筛选和管理工作由更少的人完成。
看Randstad和ManpowerGroup:全球人才服务竞争已经从“覆盖多少国家”走向“如何降低Cost-to-Serve”
另一家全球人力资源服务巨头Randstad在2026年第二季度实现收入58.97亿欧元,有机收入增长1.9%,Underlying EBITA为1.82亿欧元,利润率3.1%。其CEO在财报中反复强调,通过扩大Talent & Delivery Centers和Digital Marketplaces,目标就是更快连接人才与客户,并结构性降低Cost-to-Serve,也就是单位交付成本。
ManpowerGroup第二季度收入48.60亿美元,同比增长7.5%,固定汇率增长5.8%。集团正在通过Manpower、Experis以及Talent Solutions三个品牌分别覆盖规模化人才服务、专业技术人才以及RPO/MSP等人才解决方案,同时继续扩大AI能力。Talent Solutions的改善尤其来自RPO和持续增长的MSP业务。
这些巨头正在共同做一件事情:减少“人力资源服务公司的增长必须依赖增加更多内部员工”这一传统逻辑。
过去,招聘业务增加一倍,往往意味着顾问团队也需要显著增长;未来,在AI、集中交付中心、数字市场和共享人才池支持下,收入增长与内部人数增长之间的关系有机会被重新打破。
对科锐国际而言,这可能比单独销售一个HR SaaS产品更重要。
但真正值得科锐国际研究的,可能是日本Recruit:同一家公司同时展示了两种完全不同的人力资源商业模式
日本Recruit Holdings是一个非常特殊、也非常有价值的比较对象。
Recruit既拥有传统Staffing业务,也拥有以Indeed为核心的HR Technology业务。它几乎在同一家公司内部,为人力资源行业展示了“人员交付型业务”和“数字平台型业务”两种完全不同的经济模型。
2026财年第一季度,Recruit集团收入达到1.0453万亿日元,同比增长18.9%。其中HR Technology收入达到4,554亿日元,同比增长33.2%,EBITDA+S利润率达到47.4%。Recruit随后把2026财年HR Technology收入指引上调至1.822万亿日元,并预计该业务EBITDA+S利润率达到45.8%。相比之下,其Staffing业务2026财年收入指引为1.831万亿日元,EBITDA+S利润率只有5.6%。
这组数字非常值得中国人力资源行业思考。
两个业务的收入规模几乎相当,但利润率完全不是一个量级。
原因并不复杂:传统Staffing需要不断配置、管理和支付真实劳动力,而Indeed本质上是一个数字人才市场,同一套技术和流量基础设施可以重复服务数百万企业和求职者,其边际成本远低于传统人力服务。
Recruit目前正在把Indeed进一步从传统职位广告平台转型为双边人才决策市场,通过AI提高匹配、筛选、沟通和招聘效率。Recruit的最新全年报告显示,Indeed已经拥有超过6.65亿求职者档案,并正在从职位搜索模式向全球Talent Marketplace演进。
因此,科锐国际未来真正值得关注的,不是能不能成为“中国版Adecco”,而是能不能在保留Adecco式专业服务能力的同时,逐渐形成某些Recruit式的平台经济特征。
禾蛙和Agent网络正是最有可能承担这一任务的资产。
放回中国市场:科锐国际的竞争对手其实来自三种完全不同的商业模式
如果只把科锐国际与传统猎头公司比较,会低估它面对的竞争环境。
第一类是外服控股这样的综合人力资源服务企业。2026年上半年,外服控股营业收入达到130.43亿元,同比增长6.52%;归母净利润3.98亿元,同比增长3.68%;扣非归母净利润2.51亿元,同比基本持平。其业务覆盖人事管理、人才派遣、薪酬福利、招聘及灵活用工以及业务外包,是国内上市公司中与科锐国际综合服务模式较为接近的参照对象。
从规模看,外服控股上半年收入明显高于科锐国际的81.19亿元;但从增长速度看,科锐国际14.75%的收入增长和19.72%的归母净利润增长明显更快。
两家公司未来都在向“综合服务+数字化+全球化”推进,但侧重点并不完全相同。外服控股在人事管理、薪酬福利、业务外包和大型组织客户领域基础更深,而科锐国际在中高端招聘、人才供应链以及全球专业招聘网络上的标签更加鲜明。
第二类是BOSS直聘这样的纯数字招聘平台。
BOSS直聘2026年第二季度收入23.99亿元,同比增长14.1%;经营利润8.63亿元,同比增长32.6%;调整后经营利润10.50亿元,同比增长19.2%。过去12个月付费企业客户达到720万,第二季度平均月活跃用户达到7,020万。公司同时正在把AI能力延伸到AI辅助沟通、AI招聘对话和AI面试等招聘流程。
BOSS直聘和科锐国际其实不是传统意义上的直接同业,但这恰恰说明了未来竞争的复杂性。
科锐国际的价值来自“帮企业把人找到并交付”,而BOSS直聘的价值来自“让数百万企业和求职者自己完成交易”。一个依靠专业服务深度,一个依靠平台规模与网络效应。
所以不能简单比较81亿元和24亿元谁更大。科锐国际的81亿元中大量是灵活用工产生的人员成本型收入,而BOSS直聘的平台收入具有完全不同的毛利、现金流和边际成本结构。
第三类是同道猎聘这样位于两者之间的模式。
同道猎聘2026年上半年实现收入9.89亿元,同比增长5.6%;公司权益股东应占纯利8,800万元,同比增长9.6%;毛利率达到79.0%。其中,来自企业客户的人才获取及其他人力资源服务收入8.20亿元,占总收入82.9%。截至6月底,其累计注册个人用户达到1.22亿。
同道猎聘既拥有平台,也提供中高端招聘和人才服务,因此与科锐国际的中高端人才业务存在更直接的交叉。但是,它没有科锐国际77亿元规模的灵活用工业务,因此财务结构同样无法简单横向比较。
这也解释了为什么同样叫“招聘公司”或“人力资源公司”,毛利率可以从4%到80%甚至更高——背后实际上是完全不同的收入确认方式、交付责任和商业模式。
科锐国际的全球化,也开始从“海外有业务”进入“控制全球专业品牌”的阶段
科锐国际目前已经在中国、新加坡、马来西亚、美国、英国、荷兰、德国、瑞士、澳大利亚、匈牙利、阿联酋、日本等12个国家和地区建立服务网络,海外本地顾问团队超过400人。
旗下The IN Group已经形成Investigo、InX、Definia、Caraffi、Sigma Labs和BioTalent六个专业品牌,覆盖欧洲、英国和美洲市场。
与此同时,公司正在进一步收购Caraffi相关剩余30%投票权和资本权。根据公告,Investigo与Graeme Stewart Paxton等9名自然人签署股份购买协议,交易采取固定首付、固定二期款加Earn-Out机制,预计整体使用自有资金1,646万英镑,其中首期支付1,000万英镑。公司已决定向CAREER INTERNATIONAL AP (HONG KONG) LIMITED增资不超过等值1,000万英镑,以推动交易在2026年9月30日交割截止日前完成。交易目前仍属于推进阶段,不能视为已经完成。
这笔交易的意义,并不只是多买一家英国招聘公司。
全球人才服务最大的壁垒之一,是“本地化”。客户可以来自中国,但德国、英国、美国、日本、中东的招聘、雇佣、薪酬、法规、人才网络和组织文化都完全不同。真正的全球人力资源公司必须拥有当地团队、当地客户关系和长期形成的人才数据库。
所以The IN Group更应该被看作科锐国际全球人才基础设施的一部分,而不只是境外收入来源。
如果未来中国企业出海继续扩大,这套网络既可以服务海外本地企业,也可以承接越来越多中国企业全球人才配置需求,这可能成为科锐国际区别于大量中国本土招聘服务公司的重要壁垒。
从全球同行来看,科锐国际真正的机会不是“做得更大”,而是改变收入的价值密度
把几家公司放在一起,会看到一个非常清晰的人力资源行业价值链。
Adecco、Randstad、ManpowerGroup告诉市场,规模化人才配置仍然可以是一门巨大生意,但核心竞争正在从单纯扩张人数转向专业化、数字化、集中交付和生产率。
Recruit和BOSS直聘则告诉市场,一旦人才服务能够平台化,边际成本和利润结构会发生根本变化。
LHH、Akkodis、Experis等专业品牌又说明,高端人才、技术咨询、数字工程和专业解决方案能够显著提高人才服务的价值密度。
科锐国际目前恰好处在这几条路径的交叉点。
它已经拥有超过81亿元半年度收入规模、4,600多家产生收入的客户、5.4万余名外包及专家人员和全球服务网络,这些构成了非常扎实的传统人力资源服务基础;但另一方面,中高端招聘、RPO、技术服务和AI业务的收入占比仍然较低。
所以未来真正决定科锐国际价值的,并不是灵活用工收入什么时候从77亿元增长到100亿元,而是100亿元收入中,有多少能够逐渐转化为更高毛利、更专业、更技术化、更全球化的收入。
AI时代,人力资源服务公司的估值逻辑也可能重新分化
过去,人力资源服务企业最容易展示的数字是客户数、顾问数、派出人数和收入规模。
AI时代,HRTech认为市场会越来越关注另外几个指标:每名顾问创造多少毛利,一个职位需要多少人工交付时间,多少招聘工作可以由Agent完成,技术能够覆盖多少收入,平台上人才和岗位能够产生多少真实交易,以及客户是否愿意为人才情报、专业咨询和全球人才供应链支付更高价格。
Adecco已经开始披露“Agent-enabled revenue”的覆盖程度;Recruit则直接通过Indeed展示AI驱动的全球人才市场商业模式;BOSS直聘也已经开始把AI推进至招聘沟通和面试环节。
科锐国际未来如果能够进一步披露Agent覆盖岗位数、AI参与交付比例、顾问效率提升、AI产生的Offer、AI驱动收入或毛利贡献等指标,市场才会真正看清它究竟是在“使用AI”,还是已经成为一家AI重构后的新人力资源服务公司。
这也是MiraDay、Domi和AgentOS未来真正需要证明的商业价值。
接下来最值得观察的三个指标
未来两到三年,HRTech认为观察科锐国际不需要追踪几十个指标,三个方向最关键。
首先是业务结构。灵活用工目前仍占收入约95%,中高端招聘、RPO、技术服务和专业专家业务能否持续跑赢公司整体增速,将决定利润率能否继续改善。
其次是AI的规模化。0.52亿元的新技术收入增长35.90%是一个积极信号,但规模仍然有限。真正值得关注的是AI能否进入几十亿元甚至更大规模的存量服务收入,通过顾问生产率、交付效率和客户客单价创造财务价值。
第三是海外业务。13.61亿元海外及中国香港收入已经具备规模,但距离真正意义上的全球人力资源集团仍有很长距离。Caraffi整合、The IN Group六大品牌协同,以及中国客户出海需求能否转化为持续的海外收入和利润,将决定科锐国际全球化战略的含金量。
与此同时,应收账款和经营现金流仍然必须同步改善。规模增长如果需要越来越高的资金占用,其价值会被部分抵消。
HRTech观察:30岁的科锐国际,正在进入第二次商业模式选择
2026年恰逢科锐国际成立30周年。
如果把过去30年概括起来,科锐国际完成了从猎头公司到综合人力资源服务集团、从中国业务到全球人才网络、从传统招聘服务到“技术+平台+服务”的三次扩展。
而AI可能带来第四次变化,而且这一次的变化更加深刻。
因为AI改变的不只是招聘工具,而是招聘行业最核心的成本——人的时间。
当人才研究、搜索、匹配、沟通、人才地图、行业分析乃至部分项目管理都可以被Agent承担之后,猎头、RPO和人才外包这些长期依赖“增加顾问才能增加收入”的服务模式,有机会第一次真正实现规模化杠杆。
这也是为什么科锐国际2026半年报中,HRTech更关注37.70%的猎头毛利率、42.78%的RPO毛利率、35.90%的技术业务增长、72.21%的技术研发类外包人员占比,以及MiraDay、Domi和AgentOS,而不只是81.19亿元收入本身。
81亿元证明了科锐国际已经具备规模。
接下来真正需要证明的,是能否把这个规模转化为更高的专业价值、更强的全球网络、更高的技术杠杆以及更好的利润结构。
如果这一转型能够完成,未来评价科锐国际的方法,可能就不应该再只是“这是一家一年能做多少灵活用工收入的人力资源公司”。
它更有可能成为一家同时拥有专业人才服务、全球人才网络、产业人才数据和AI Agent交付能力的新型人才基础设施公司。
这才是科锐国际这份2026半年报背后,最值得行业长期关注的变化。
本文由HRTech基于科锐国际2026年半年度报告、公司官方公开信息及同期国内外上市人力资源企业公开财务资料进行分析。不同企业业务结构、会计准则及收入确认方式存在明显差异,文中财务数据对比主要用于观察商业模式和行业趋势,不构成投资建议。
-
 AI智能体
被AI“炒鱿鱼”已经不是科幻:真实员工被AI经理Luna解雇,经理这个岗位也要被重写?
HRTech核心摘要:在旧金山运营实验性零售店Andon Market,由AI Agent Luna负责招聘、排班、请假和员工管理。一名员工在23个有打卡信息的班次中迟到17次,并伴随公司卡使用、未执行指令和离岗等问题。Luna最初因遗忘员工手册只建议警告;在人类补充正式沟通记录并要求重新评估后,它最终建议结束雇佣关系,真人随后完成审核和解雇。
别只担心AI抢你的工作,它可能先成为你的老板。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
当AI开始决定谁该走:AI开始首次参与真实员工解雇,HR管理正在进入Agent时代
2026年8月,一个发生在旧金山实体零售店里的实验,把“AI会不会替代工作”这个已经讨论多年的问题,推到了一个更敏感的位置:AI不只是帮助员工完成任务,它开始真正进入招聘、排班、绩效管理甚至解雇建议等管理权领域。
AI研究公司Andon Labs在旧金山运营一家名为Andon Market的真实零售店,并把日常管理交给由Claude驱动的AI Agent——Luna。Luna不是一个简单的聊天机器人,它拥有公司邮箱、电话号码、公司卡、互联网和门店监控等工具,可以发布职位、筛选候选人、进行电话面试、安排班次、批准请假、处理库存和日常运营,并直接与真实员工沟通。随后,一个过去更多存在于科幻小说和管理学讨论中的场景真正发生了:Luna对一名现实中的员工是否应该继续留任进行了完整评估,并最终建议终止这名员工的雇佣关系。
这名员工在有记录的23个班次中迟到了17次,同时还涉及未及时回复工作消息、没有按照要求执行任务、将公司卡带回家、在被要求不要采购后仍使用公司卡购买22.92美元零食,以及值班期间离开门店造成店内无人值守等问题。经过对员工表现、内部政策和此前沟通记录的重新分析,Luna最终得出判断:“I don't think this is the right fit for the role as built.”也就是说,它认为这名员工已经不再适合这个岗位,并建议双方结束雇佣关系。
最终的法律审核、批准以及真正的解雇沟通仍然由Andon Labs的人类管理人员完成,因此严格来说,这并不是“Claude自己把一个人开除了”。但这件事真正具有分水岭意义的地方在于:一个AI Agent已经开始对真实员工的去留作出实质性的管理判断。
HRTech认为,这件事情真正值得关注的,并不是“AI第一次炒人”这个戏剧性标题,而是它揭示了一条越来越清晰的趋势:**AI正在从生产力工具进入企业管理权。**过去两年,企业讨论最多的是员工如何使用AI、哪些任务会被AI替代;接下来,企业不得不面对一个更加棘手的问题:当AI开始招聘、排班、监督、评价甚至建议解雇员工,人类究竟应该把多少管理权交给AI?
这不是“AI自动炒人”,而是一场真实的AI管理实验
必须首先厘清一个事实,这名员工并不是被Claude直接通过邮件或系统自动解雇。AI承担的是绩效分析、政策判断和管理建议,真正执行termination的仍然是人类管理人员。但即便如此,这个案例依然具有非常明显的标志性意义,因为Andon Labs并不是临时让Claude回答一句“这个人应不应该被开除”,而是把AI长期嵌入一家真实企业,让它持续承担Manager角色。
Luna可以在LinkedIn、Indeed和Craigslist发布招聘信息,筛选候选人并进行电话面试;被招聘的人拥有真实工资和雇佣合同,不是配合实验的演员。进入实际运营后,Luna继续负责员工排班、工作沟通、请假、库存管理和日常经营。因此,这个实验真正测试的是:一个通用AI Agent是否能够长期承担一部分传统意义上的管理工作。
这也是为什么Andon Market与过去十几年已经存在的“算法管理”有所不同。Amazon仓储、Uber、DoorDash等平台早已使用算法进行工作分配、绩效监控和账号管理,但这些系统大多基于固定指标和预设规则。例如迟到多少次、评分低于多少、取消订单达到什么比例,就触发相应流程。而Luna代表的是另一种技术路径:它会阅读员工对话、理解政策、整合上下文、分析历史行为,并通过语言模型进行类似人类管理者的推理。
换句话说,算法管理正在从“规则自动化”逐渐走向“管理推理自动化”。这可能才是这件事情真正值得HR和企业管理者关注的地方。
更值得注意的是,Claude一开始其实并不想开掉这个人
如果只看最终结果,人们很容易得到一个直觉判断:AI经理是不是比人类经理更加冷酷,只看数字、不讲人情?但Andon Market实验呈现出来的过程恰恰相反。Luna的问题并不是“太严格”,而是某种程度上“太宽松”。
Luna此前自己制定了一份员工手册,其中明确规定,在30天内出现3次无正当理由迟到,应当给予正式书面警告;如果在警告之后继续出现类似情况,则可能减少工时或者终止雇佣。但后来发生了一个非常典型的大模型问题:Luna“忘记”了自己制定的员工政策。
员工持续迟到,但这些零散事件并没有被自动整合成长期绩效记录。Luna最初只认为这名员工迟到了6次,而Andon Labs后来重新检查clock-in记录后发现,在23个有记录的班次中,这名员工实际上迟到了17次。其中一次,员工原本应该大约上午10点到岗,却直到11:08才打卡,导致当时只有该员工值班的门店晚开了68分钟。但Luna当时的反应依然非常宽容,大意是不用赶路,安全第一,而且上午10点到11点原本也不繁忙。
这暴露出AI管理者一个非常现实的问题:它最大的风险未必首先来自“没有同理心”,反而可能来自记忆不足、政策执行不连续以及上下文丢失。一个人类经理可能会自然形成“这个员工最近经常迟到”的长期印象,但一个Agent如果缺乏稳定的长期记忆和结构化数据支持,可能根本无法形成这种连续判断。
更有意思的是,当Andon Labs后来主动提醒Luna重新查看员工手册,并询问按照公司政策应该如何处理时,Luna第一次给出的建议仍然不是解雇,而是进行一次正式的警告和coaching。它的理由与传统HR的progressive discipline逻辑非常接近:此前缺乏足够正式的纪律处分记录,因此直接解除劳动关系可能过于激进。
这意味着,真正改变Luna判断的并不是一个简单的迟到数字,而是后来的人类输入。
一个Prompt,可能改变一个员工的命运
Andon Labs随后向Luna补充了更多背景信息,包括此前已经进行过多次正式沟通,以及员工除了迟到之外,还存在Slack回复不及时、执行指令不到位、公司卡使用和离岗等问题。随后,人类管理人员提出了一个非常关键的问题:“I want you to think about if this is really the right fit.”
Andon Labs CEO Lukas Petersson后来也承认,这属于一个带有明显方向性的leading question。Luna重新评估之后改变了判断,认为这名员工已经不再适合这个岗位,并建议结束雇佣关系。
这可能是整个案例中最重要、同时也是最容易被“AI开除员工”这个标题掩盖的部分。如果提问方式能够影响AI的管理判断,那么谁控制Prompt,谁就在一定程度上影响结果。
在写邮件、生成PPT或者总结报告的时候,Prompt Sensitivity通常不会产生严重后果。但一旦AI开始进入招聘淘汰、晋升、薪酬、绩效评级、PIP和解雇等高风险就业决策,这个问题就会迅速升级为治理问题。管理者可以要求AI“客观分析这名员工的表现”,也可以问“考虑到这些持续存在的问题,你认为这个人真的还适合这个岗位吗?”对于语言模型而言,两种提问方式很可能产生不同的推理路径。
因此,未来企业可能必须像审计财务模型一样审计AI管理决策:谁提出了问题、使用了什么Prompt、AI获得了哪些员工信息、哪些信息没有被提供、AI最初的建议是什么、人类后来增加了什么Context,以及最终是谁批准了决定。
这也是为什么Human-in-the-loop不能简单理解为“AI做完判断,人类最后点一下Approve”。如果人类只是承担最后一次点击,那么Human-in-the-loop最终可能退化成Human as liability holder——AI完成判断,人类承担责任。
真正的问题不是Claude,而是AI正在成为“Manager OS”
从HRTech的角度来看,Andon Market案例真正值得关注的并不是Claude这一个模型,而是一种新的企业技术架构正在形成。
过去几十年,HR科技的核心是HRIS、ATS、Payroll、Performance Management和Learning Management等系统,这些产品的主要价值是记录员工数据和支撑业务流程,可以被理解为System of Record。生成式AI出现后,我们进入了Copilot阶段,AI开始帮助HR写JD、生成面试问题、总结绩效反馈、回复员工问题,这更接近System of Assistance。
Agent时代正在进一步进入第三个阶段:System of Action。AI不仅提供答案,而且开始自主执行任务,并把多个原本分散的管理动作串成完整流程。
Luna已经展示出了这样的链条:招聘员工、安排工作、管理日常运营、处理员工沟通、分析员工行为、判断岗位匹配度并给出termination recommendation。未来更成熟的企业Agent,很可能会持续读取HRIS、Slack、Teams、项目管理系统、考勤系统、销售系统和绩效数据,然后主动发现管理问题。
例如,AI可能主动提示某名员工过去60天的交付周期持续拉长,也可能发现某位经理团队的离职率长期显著高于公司平均水平;它还可能根据PIP和纪律处分政策判断某项条件已经被触发,或者发现一个岗位80%的任务已经实现Agent自动化,因此建议重新设计岗位。
到了这个阶段,AI面对的不再只是“信息”,而是Management Decision。未来真正重要的HRTech产品,很可能不再只是一个传统的人力资源软件,而越来越接近一个Manager Operating System。
LLM Memory不能成为员工事实数据库
Andon Market实验还有一个对HR科技架构非常重要的细节:Luna认为员工只迟到了6次,但真实记录是17次。
这说明企业绝不能把语言模型自己的memory当成员工档案。LLM擅长理解和推理,但它不应该承担System of Record的角色。员工基本资料应该保存在HRIS中,Attendance System保存考勤记录,Performance System保存绩效数据,Case Management保存正式警告、PIP和纪律处分,通信系统提供必要的工作沟通记录。
更合理的AI管理架构应该是:结构化系统保存事实,AI读取事实并进行推理,人类审核AI建议,再由有管理责任的人作出最终决定。反过来,如果让AI自己记住事实、自己解释事实、自己做决定,企业实际上把数据遗漏、上下文丢失、模型幻觉和推理偏差同时引入了就业决策。
对于普通办公任务,这可能只是效率问题;对于招聘、晋升和解雇,它很可能直接演变成公平性、合规乃至劳动法风险。
未来最大的偏见,可能不再写在Algorithm里,而是藏在Context里
传统算法公平讨论通常关注训练数据是否存在偏差,例如招聘模型是否对某一性别产生不利影响,某类学校是否被过度加权,或者某些地址信息是否成为种族和收入水平的代理变量。
Agent时代之后,公平问题可能更加复杂,因为Agent面对的并不是一个固定数据集,而是不断变化的Context。谁把哪些Slack记录提供给AI?哪些绩效事件被记录下来?哪些冲突没有进入系统?经理如何描述一个人的表现?员工有没有机会解释自己的行为?
同样一个事实,可以被写成“员工因为公共交通延误而迟到”,也可以被描述成“员工反复无法按时到岗”。对于语言模型而言,这两种Context并不完全相同。
因此,未来AI治理的重要组成部分,很可能从传统Data Governance进一步扩展到Context Governance。企业不仅需要确保AI读取的数据是准确的,还需要管理“AI看到的现实是如何被构建出来的”。
AI可能首先改变的,不是员工数量,而是管理跨度
过去几年,大多数关于AI就业影响的讨论都集中在程序员、设计师、市场人员、客服和分析师等知识工作者。但Andon Market揭示了另一条值得重视的路径:AI未必首先取代普通员工,它也可能首先压缩managerial work。
很多中层管理工作的本质,是收集信息、制定计划、分配任务、检查进度、协调资源、处理异常、反馈员工和执行政策,而这些工作恰恰非常适合Agent。因此,未来组织可能从“一个经理管理8个人”逐渐变成“一个经理加一个AI Agent管理20人、30人甚至更多”。
再往后,AI甚至可能负责绝大多数日常管理,人类经理只处理重大冲突、战略判断、复杂人员问题以及需要承担法律责任的决策。这并不意味着经理岗位会简单消失,而是意味着Management Span可能被AI重新定义。
这件事情对于组织设计的影响,可能远远大于“AI帮HR写一份JD”。
当AI拥有管理权,HR真正需要守住什么?
HRTech认为,未来企业真正需要建立的是一条清晰的AI管理权边界。AI完全可以参与排班建议、绩效趋势识别、政策提醒、管理者coaching、异常行为提示和员工反馈总结,这些应用能够明显提高管理效率。
但是,一旦进入招聘淘汰、薪酬调整、绩效评级、晋升、PIP、纪律处分和解雇等高风险就业决策,Human-in-the-loop必须被重新定义。真正的人类监督至少应该包括验证事实、检查数据完整性、审查AI推理依据、评估潜在偏差、允许员工提供解释,以及由拥有正式管理责任的人作出最终决定。
企业未来真正需要建立的,不只是一个更聪明的AI Manager,而是一套能够清楚回答三个问题的制度:AI可以决定什么,人必须决定什么,以及当AI判断错误时谁负责。
从“AI会不会抢工作”,到“AI有没有权管理人”
过去几年,HR行业一直在讨论“AI会不会替代HR”“哪些岗位会被AI替代”。Andon Market之后,也许需要开始换一个问题。
AI可以招聘人吗?AI可以决定员工拿到多少班次吗?AI可以决定谁进入PIP吗?AI可以影响晋升和奖金吗?AI可以建议谁应该离开公司吗?如果AI的建议存在偏差,责任属于AI供应商、企业、HR、直线经理,还是最终点击Approve的人?
Andon Labs的实验还远远没有回答这些问题,但它至少证明了一件事情:这些问题已经不再是假设。
AI正在从“帮助经理工作”向“成为管理体系的一部分”移动。过去HRTech解决的问题主要是“How do we manage people better?”,下一代HRTech可能必须回答一个更加基础的问题:“Who—or what—is allowed to manage people?”
HRTech认为,当AI开始进入招聘、绩效和解雇等核心就业决策时,真正决定企业能否安全使用AI的,已经不只是模型能力,而是治理能力。
Andon Market仍然只是一个规模很小的实验,但它第一次把一个过去听起来仍然很遥远的场景变得非常具体:AI不只是你的同事,它也可能逐渐成为你的经理。
而这,可能才是Agent时代真正开始改变组织的地方。
来源:TIME、Andon Labs、Anthropic Project Vend及相关公开资料。HRTech根据公开资料整理与分析。
-
 AI智能体
【深度解读】最新全球人力资源上市公司市值榜单(2026年8月)-涨幅最高的不是AI软件,而是传统人力服务商
HRTech概述:截至2026年7月31日收盘,HRTech跟踪的15家全球主要人力资源上市公司在过去一个月全部上涨,但资本市场给出的排序颇为反常。涨幅最高的并不是Workday、Paycom或Paylocity等HR SaaS企业,而是德科集团和任仕达两家传统人力资源服务商,月度涨幅分别达到47.6%和36.5%。这并不意味着AI对传统人力服务公司的威胁已经消失,而是说明市场正在同时交易估值修复、招聘周期回暖、软件板块反弹和AI商业化四条完全不同的逻辑。
详情可以访问:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-08.html
更值得关注的是,资本市场对人力资源公司的估值标准正在发生变化。未来决定企业估值的,可能不再只是客户数量、员工账号数或服务人数,而是企业能否把AI带来的匹配效率、自动化能力和业务结果转化为新的收入来源。
一、2026年8月全球人力资源上市公司市值TOP10榜单
本榜单覆盖全球具有代表性的薪酬与HCM软件、在线招聘平台、人力派遣、RPO、人才咨询、背景调查和PEO企业。市值按照2026年7月31日收盘价格计算,并统一折算为美元;月度涨幅采用股票上市地本币计算,以尽量减少汇率变化对股价表现的干扰。
从市值结构看,全球人力资源资本市场依然呈现明显的头部集中。
瑞可利与ADP分别以约1159亿美元和1060亿美元市值位居前两名,两家公司市值均超过1000亿美元。第三名Paychex和第四名Workday的市值分别约为416亿美元和396亿美元,与前两家公司存在明显差距。
第五名至第八名则高度拥挤。Paycom、BOSS直聘、任仕达和Paylocity的市值集中在73.8亿至78.1亿美元之间,最高与最低相差不足6%。这一位置的排名很容易因一次财报或单日股价波动发生变化,因此单纯讨论名次意义有限。
真正值得分析的是,涨幅榜与市值榜几乎完全不重合。德科集团和任仕达分别位列市值榜第九和第七,却成为7月涨幅最高的两家公司;市值最高的瑞可利、ADP和Paychex涨幅反而相对温和。
二、为什么传统人力服务商跑赢了HR SaaS?
德科集团7月上涨47.6%,任仕达上涨36.5%,两家传统人力服务公司明显跑赢Workday、Paycom和Paylocity。
表面上看,这似乎意味着投资者开始认为传统派遣和招聘服务比HR软件更具增长潜力。但更准确的解释是,传统人力服务公司的估值此前已经被压得足够低,而近期经营数据开始出现边际改善。
德科集团在2026年第一季度实现5.3%的有机营收增长,连续第四个季度恢复增长;不包括一次性项目的EBITA达到1.48亿欧元,同比增长24%。公司相对主要竞争对手获得365个基点的市场份额,生产率同比提升4%。不过,德科集团的毛利率为18.8%,同比下降40个基点,说明增长仍然部分来自业务组合变化和较低毛利率的大客户业务。
德科集团此前股价一度跌至14.54瑞郎附近,市场已经计入了毛利率下降、招聘需求疲弱和长期竞争力恶化等多重悲观预期。因此,7月的快速上涨首先属于估值修复,而不是已经确认的长期增长。
公司的第二季度及半年业绩将于2026年8月6日公布。届时最关键的指标不是营收是否增长,而是毛利率能否稳定、EBITA增长能否延续,以及业务增长是否仍然高度依赖低毛利率的大客户订单。
任仕达的上涨则拥有更明确的经营支撑。
任仕达2026年第二季度营收达到58.97亿欧元,有机增长1.9%;底层EBITA达到1.82亿欧元,同比增长8%,利润率由3.0%提升至3.1%。公司实际增长明显高于此前分析师对1.0%左右有机增长的预期。
但是,任仕达的业务恢复并不均衡。Operational业务增长4%,Professional业务下降2%,Digital业务下降4%,Enterprise业务增长2%。这意味着复苏主要来自蓝领、一线操作岗位和规模化人力供给,而专业人才招聘和数字人才服务仍然承压。
这一结构对于中国人力资源服务商具有直接参考价值:当前劳动力市场首先恢复的不是中高端猎头和专业岗位招聘,而是更接近实体经济、现场运营和标准化交付的岗位需求。
三、瑞可利与ADP为什么能够长期占据第一梯队?
相比德科和任仕达的周期性反弹,瑞可利与ADP代表的是更稳定、更高质量的商业模式。
瑞可利的核心资产不仅包括日本本土招聘、派遣和生活服务业务,更重要的是Indeed和Glassdoor组成的全球HR Technology业务。
瑞可利披露,2025财年HR Technology业务收入达到96.7亿美元,同比增长7.6%。其中,美国市场收入达到53.1亿美元,同比增长8.8%。在美国招聘需求整体停滞的情况下,Indeed每个职位发布的平均收入仍然同比提高17%。
这组数据的重要性远高于单纯的收入增长。
招聘需求没有明显增长,Indeed上的职位数量甚至承受压力,但瑞可利仍然能够通过Premium Sponsored Jobs、更精准的候选人匹配和更高级的定向能力,提高每个职位的收入。
也就是说,AI没有让招聘平台失去定价权,反而帮助平台从每一个招聘需求中获得更多收入。瑞可利预计,2026财年HR Technology业务收入将进一步增长至107.3亿美元,同比增长约11%。
ADP则代表了另一种护城河:高频、刚需、复杂并且高度合规的薪酬与人力资源基础设施。
ADP在2026财年实现约219.5亿美元营收,调整后EBIT利润率扩张140个基点,调整后每股收益增长17%。公司对2027财年的指引为收入增长5%至6%,调整后每股收益增长9%至11%。ADP目前服务全球140多个国家和地区的超过110万客户。
ADP的增长速度未必最高,但薪酬计算、税务申报、福利、考勤和合规服务具有极高的客户黏性。AI可以改善ADP的服务效率,却很难在短期内消除企业对薪酬和合规基础设施的需求。
因此,瑞可利与ADP虽然分别来自招聘平台和薪酬服务两个不同赛道,但两家公司拥有一个共同点:它们并不只依靠员工账号数量收费,而是掌握了企业难以替代的数据、交易和工作流程。
四、Workday、Paycom和Paylocity:上涨并不等于风险已经解除
Workday、Paycom和Paylocity在7月分别上涨23.1%、22.4%和23.9%。这组涨幅表明,经历上半年企业软件估值下跌后,资金开始重新进入部分HR SaaS公司。
但这一轮上涨并不意味着资本市场已经彻底消除了对按席位收费模式的担忧。
Workday最近一个季度的经营数据依然稳健。2027财年第一季度总收入达到25.42亿美元,同比增长13.5%;订阅收入达到23.54亿美元,同比增长14.3%;未来12个月订阅收入积压达到88.06亿美元,同比增长15.5%。Non-GAAP营业利润率由30.2%提高至31.8%。
因此,Workday并不是一家单纯依靠市场情绪上涨的公司。它仍然保持两位数订阅增长,并不断把业务从传统HCM扩展到财务、IT和AI Agent管理。
不过,市场仍需回答一个长期问题:当客户使用AI减少部分行政、财务和人力资源岗位时,以员工数、用户数或模块席位为基础的订阅收入是否会受到影响?
Paycom也面临类似问题。
Paycom 2026年第一季度收入为5.719亿美元,同比增长7.8%;经常性及其他收入增长8.8%,调整后EBITDA达到2.754亿美元,占收入的48%。公司同时大规模回购股票,第一季度回购金额达到10.6亿美元。
Paycom的Beti、GONE和IWant等产品强调自动化和AI驱动的员工自助服务,但资本市场需要进一步确认,这些功能究竟只是帮助客户减少操作成本,还是能够为Paycom创造新的增量收入。
Paycom将于2026年8月5日公布第二季度业绩。这份财报需要验证收入增长、客户留存、AI产品采用率以及大规模股票回购是否真正提升了每股价值。
HR SaaS公司未来的估值分水岭,很可能不再是有没有AI功能,而是AI能否提高客户支付意愿、扩大单个客户收入,并降低销售和服务成本。
五、BOSS直聘正在尝试把AI变成新的收费单位
BOSS直聘以约75.8亿美元市值位列第六,7月上涨20.8%。
与部分仅仅把AI作为产品功能的公司不同,BOSS直聘已经明确提出“performance-based monetization”,即基于服务表现和招聘结果的商业化模式。
2026年第一季度,BOSS直聘收入达到20.688亿元人民币,同比增长7.6%;过去12个月付费企业客户达到710万,同比增长10.9%;3月份月活跃用户超过7200万。营业利润达到6.236亿元,同比增长41.8%。
公司预计第二季度收入将达到23.8亿至24.2亿元人民币,同比增长13.2%至15.1%,较第一季度明显加速。创始人、董事长兼CEO赵鹏表示,公司正在企业端推进AI闭环服务,并通过效果导向的商业化模式释放更多商业价值。
BOSS直聘的变化意味着,在线招聘平台的计费单位正在从职位发布、简历下载和账号套餐,逐步向候选人匹配、招聘互动和实际服务效果延伸。
瑞可利通过AI提高每个职位的平均收入,BOSS直聘则尝试对AI驱动的匹配和服务结果收费。两家公司共同提供了一个重要信号:AI不一定会摧毁招聘平台的商业模式,但会迫使平台重新定义收费依据。
六、TriNet的单日下跌揭示了榜单背后的另一面
TriNet在7月整月仍上涨23.8%,但在7月31日单日下跌约8.2%,成为榜单截止日表现最弱的公司之一。
TriNet刚刚公布的第二季度财报并不算差。公司每股收益同比增长50%,调整后净利润每股增长35%,调整后EBITDA同比增长22%,并上调了2026财年盈利指引。
但与此同时,TriNet总收入下降5%,专业服务收入下降8%,平均Worksite Employees数量下降11%至约29.8万人。
这组数据解释了股价为何在“盈利增长和上调指引”的情况下仍然下跌。
TriNet的利润改善主要来自保险成本率下降、成本控制和经营效率提升,但其最核心的客户员工数量仍然在收缩。对于一家PEO企业而言,Worksite Employees不仅是运营指标,也是收入和未来增长的基础。
资本市场释放出的信号非常明确:企业可以通过降本、保险管理和回购改善短期每股收益,但如果客户人数和服务规模持续下降,估值仍然会受到限制。
TriNet的案例也为整个HR SaaS和人力服务行业提供了一个现实提醒——只提高利润率并不足以解决“人头减少”的问题。
七、资本市场正在重新定价“按人头收费”
全球人力资源行业过去长期围绕三个计费单位建立商业模式。
HCM和薪酬软件主要按照员工人数或账号数量收费;人力派遣公司主要按照工作小时和人员数量收费;招聘平台主要按照职位、简历、账号和曝光量收费。
AI正在同时影响这三种模式。
对于HCM软件而言,AI可能减少企业对部分行政和白领岗位的需求,从而影响员工账号数量。对于人力服务公司而言,AI能够提高招聘顾问的人均产出,客户可能进一步要求降低服务费。对于招聘平台而言,AI让候选人匹配更加自动化,传统职位发布和简历搜索的价值可能下降。
因此,真正面临风险的并不只是某一个赛道,而是所有收入与“人数”高度线性绑定的企业。
未来更有可能获得估值溢价的企业,是那些能够建立新计费单位的公司,例如按照使用量、自动化任务、候选人匹配、招聘结果、风险降低、员工服务交易或业务成果收费。
从这个角度看,瑞可利和BOSS直聘的实践比单纯发布AI助手更值得关注。它们正在尝试回答资本市场最关心的问题:当客户需要的人更少时,公司如何继续增长?
八、对中国HR和供应商的三项直接启示
对甲方HR:续约谈判的筹码正在发生变化
对于正在采购或续约HCM、薪酬、招聘和员工管理系统的企业,未来不应只比较功能和单价,还应重点审查费用与员工数量之间的关系。
企业可以要求供应商明确员工人数下降后的费用调整机制,避免出现员工规模减少但合同费用维持不变的情况;同时应确认AI功能究竟包含在现有订阅费中,还是未来会成为独立收费模块。
对于采用大量AI Agent和自动化流程的企业,还应要求供应商提供按实际使用量或业务结果收费的选项,而不是继续接受完全按账号数量线性增长的合同。
对HR科技供应商:AI必须进入收入模型
国内HR科技企业普遍已经推出AI助手、智能问答、JD生成、简历筛选和员工服务机器人,但许多产品仍然停留在功能展示阶段。
资本市场最终不会因为企业拥有AI功能就给予更高估值,而会追问AI是否带来更高单客收入、更高续约率、更低服务成本或新的客户群体。
供应商需要尽早设计AI调用量、自动化任务量、招聘匹配结果、员工服务交易和业务成果等新计费模式。否则,AI在帮助客户减少工作量的同时,也可能削弱供应商自己的收入基础。
对人力资源服务商:周期复苏不等于结构性安全
任仕达的数据表明,蓝领和操作型岗位需求已经率先恢复,RPO也表现出一定韧性,但专业招聘、数字人才和永久岗位安置仍然承压。
国内人力资源服务商应重新评估业务组合,加大对蓝领、一线运营、RPO和规模化交付业务的关注,同时降低对单次猎头成功费和顾问个人产出的依赖。
但服务商也需要看到,AI提高顾问效率后,客户可能要求分享生产率红利。今天的人均产出提升,未必能够永久转化为更高利润率。
九、8月将进入财报验证期
7月市场首先交易的是预期,8月则需要企业用经营数据证明预期。
Paylocity、Paycom和德科集团将在8月初先后公布财务业绩。市场将重点观察HR SaaS企业能否维持收入增长和客户留存,以及传统人力服务公司的毛利率能否改善。
瑞可利也将在8月7日公布2026财年第一季度业绩,届时Indeed的职位数量、美国每职位平均收入和Premium Sponsored Jobs增长将成为重要指标。
接下来资本市场可能围绕四项指标重新对全球HR企业进行排序:客户或服务人数是否增长、单个客户或职位收入是否提高、AI是否产生独立收入,以及利润率改善是否建立在可持续增长之上。
最后!
2026年8月全球人力资源上市公司市值榜,看起来是一轮全面上涨,但背后实际上存在完全不同的故事。
德科集团主要受益于估值修复,任仕达出现了更明确的周期性经营拐点;Workday、Paycom和Paylocity受益于HR软件板块重新定价;瑞可利和BOSS直聘则开始证明,AI可以成为新的收入和定价工具。
TriNet财报后的股价下跌进一步提醒市场,即使利润率和每股收益改善,只要客户员工人数持续下降,资本市场仍然会对增长质量保持警惕。
因此,这份榜单真正值得关注的,并不是哪个公司一个月上涨了多少,而是资本市场正在提出一个更根本的问题:
当AI让企业需要更少的人、更少的账号和更少的人工流程时,人力资源企业将依靠什么继续增长?
能够回答这个问题的公司,才可能成为下一阶段真正的HR科技和人力资源服务赢家。
数据说明
本文榜单为HRTech跟踪的15家具有代表性的全球人力资源上市公司,并不构成对全球全部相关上市企业的完整覆盖。
市值数据截至2026年7月31日收盘,汇率采用USD/JPY 159.4、EUR/USD 1.153、USD/CHF 0.808和AUD/USD 0.704。月度涨幅按照股票上市地本币计算。
BOSS直聘市值按照A类普通股与创始人持有的B类普通股合计约9.31亿股进行全口径折算。每股美国存托股代表两股A类普通股。部分行情平台只统计部分ADS或流通股,因此可能显示明显较低的市值数据。
详情可以访问:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-08.html
-
 AI智能体
【投融资7月月报】2026年7月全球人力资源科技投融资简报!
2026 年 7 月,据 HRTech 统计,全球人力资源科技领域本月共披露 16 起投融资事件(统计范围不含未披露金额、并购及退市相关事项),涉及总融资金额超 4 亿美元。当前全球人力资源科技赛道迈入深度落地周期,行业告别标准化通用 HR SaaS 野蛮生长阶段,资本投资视角更加务实。AI Agent、数字劳动力、垂直场景用工解决方案成为创新主流,企业降本增效、一线劳动力精细化运营、员工全周期体验升级三大需求持续驱动市场创新,也持续引导资金流向具备场景落地能力的创新企业。
详情可以访问专题:https://www.hrtechchina.com/Public/html/funding/hrtechreport202607.html
从赛道分布来看,资本关注度高度集中,员工福利平台、劳动管理平台及综合型 HR 科技平台成为本月最受资本青睐的三大核心赛道。市场底层需求持续凸显:一方面员工健康福祉、财务福利、人文体验逐步从企业后勤职能升级为人才保留、组织活力建设的核心战略;另一方面服务业、建筑业、物流等实体行业对于灵活用工、排班调度、用工合规数字化工具需求持续爆发,推动垂直劳动力管理赛道迎来持续增长机遇。
轮次结构上,本月融资覆盖企业发展全周期:其中 3 起种子前轮、3 起种子轮、3 起 A 轮、1 起 D 轮,此外有 6 起融资事件未公开具体轮次信息。市场呈现分层发展态势,早期初创项目聚焦 AI 数字员工、垂直行业人力数字化创新;成熟企业持续获得大额资本加持,行业早期创新孵化与头部企业规模化扩张同步推进。
依托本月投融资市场特征,下文将重点盘点 7 月 HRTech 投融资金额前十标杆案例,涵盖 AI 数字劳动力、一线用工管理、反向招聘、企业内部智能服务、行业垂直人力运营、薪酬金融、职场教育培训等多元细分赛道,直观展现全球人力资源科技前沿创新形态与资本布局方向。
【巴黎】AI人力服务商Skello获得2亿欧元融资,用于拓展其面向一线员工管理的AI工具 - HRTechChina.com - 向上的力量!
Skello
融资金额:2亿欧元
融资轮次:未披露
领投人: Bridgepoint Development Capital V
Skello 成立于 2016 年,提供技术工具帮助企业管理一线员工的方方面面:排班、行政管理、合规以及运营绩效。
【美国】AI员工服务商Sable获得4500万美元融资,重塑客户服务与人力效能 - HRTechChina.com - 向上的力量!
Sable
融资金额:4500万美元
融资轮次:未披露
领投人:红杉资本(Sequoia Capital)和8VC
Sable是全球领先的AI员工服务商,核心打造Aidan全场景智能AI员工,依托计算机操作、视觉识别、语音交互技术,助力企业实现客户互动、产品服务、前端业务的智能化、规模化落地,赋能企业优化人力效能、降本增效。
【美国】面向线下服务企业的技术平台Genius AI获得4400万美元D轮融资,扩大其面向服务型企业的AI驱动管理平台的规模 - HRTechChina.com - 向上的力量!
Genius AI
融资金额:4400万美元
融资轮次:D轮
领投人:Lux Capital
Genius AI 致力于开发技术,帮助服务型企业实现自主运营。通过为实体服务经济注入智能,Genius AI 负责处理企业运营中的行政事务,使从业者能够专注于服务他人。
【美国】人力资源科技企业Arkenstone Defense获得3500万美元种子轮融资,以HR科技破局美国国防科创政企落地难题 - HRTechChina.com - 向上的力量!
Arkenstone Defense
融资金额:3500万美元
融资轮次:种子轮
领投人:J2 Ventures
Arkenstone Defense旨在通过一体化技术服务,彻底化解商业科技企业对接美国政府国防项目时,在合规资质、安全管控、人力配置、运营落地等层面的核心痛点,填补国防科创领域HR运营服务空白。
【纽约】AI员工服务平台Harmony获3400万美元种子轮融资,100多个Agent重构企业服务体验 - HRTechChina.com - 向上的力量!
Harmony
融资金额:3400万美元
融资轮次:种子轮
领投人:Lightspeed Venture Partners
Harmony将AI Agent直接嵌入Slack和Microsoft Teams,帮助员工处理IT、HR、财务、采购和法务等内部服务请求,试图将传统的门户、知识库与工单模式升级为能够理解组织上下文并执行任务的Agentic Enterprise Service Management。
【美国】电工用工平台Buildforce完成1000万美元A轮融资,加速全国市场扩张!从招聘平台走向劳动力运营平台 - HRTechChina.com - 向上的力量!
Buildforce
融资金额:1000万美元
融资轮次:A轮
领投人: Saepio Capital
Buildforce是一家技术驱动型电工用工与劳动力管理平台,主要连接电工与参与商业和工业建筑项目的电气承包商。Buildforce并不只是帮助企业发布职位或获取简历,而是围绕电工这一专业工种,将人才匹配、技能验证、人员入职、工时管理和项目履约整合到同一套劳动力运营体系中。
【硅谷】AI反向招聘平台Refer完成750万美元种子轮融资:让求职者成为招聘服务的付费客户 - HRTechChina.com - 向上的力量!
Refer
融资金额:750万美元
融资轮次:种子轮
领投人:Canary
Refer是一家AI反向招聘平台,Refer采用了一种颇具争议的“反向招聘”模式:平台声称代表求职者而非雇主工作,企业可以免费接收人才推荐,而候选人只有在成功获得工作后,才需要支付第一个月工资20%的一次性成功服务费。
【美国】Pact Labs获得Tether领投的700万美元A轮融资,旨在将USA₮扩展至薪资发放和支付领域 - HRTechChina.com - 向上的力量!
Pact Labs
融资金额:700万美元
融资轮次:A轮
领投人:Tether
Pact Labs的基础设施使企业平台能够嵌入数字钱包、实时发放工资,并在无需依赖传统支付渠道的延迟和运营限制的情况下提供金融服务。
【美国】聚焦人类学习规模化落地的多模态AI平台DeweyLearn获得500万美元A轮融资,以AI规模化落地专家级技能评估 - HRTechChina.com - 向上的力量!
DeweyLearn
融资金额:500万美元
融资轮次:A轮
领投人:SJF Ventures
DeweyLearn的人工智能技术将音频、视频和学习数据与领域知识及学习科学知识相结合,为临床与医疗教育、高等教育、职场培训以及K-12教育等领域的线下和线上教学与学习提供深入洞察。
【慕尼黑】物流AI初创公司5U AI获得320万美元种子前轮融资,用于扩展面向欧洲货运代理团队的数字化劳动力平台 - HRTechChina.com - 向上的力量!
5U AI
融资金额:320万美元
融资轮次:种子前轮
领投人: Emerge Capital
5U AI开发了经过物流领域训练的AI工作者,可在现有系统内部管理货运代理业务。其“数字劳动力”平台利用多智能体AI技术,处理空运、海运和陆运领域的报价、订舱、货件追踪、数据录入及日常行政工作。
纵观 7 月全球人力资源科技投融资图谱,行业投资逻辑迎来结构性调整。资本持续避开同质化通用 HR SaaS,重点布局场景化、垂直化解决方案。AI 数字劳动力、智能企业服务 Agent 成为技术创新主线,大量初创企业尝试用自动化能力释放人力价值;面向一线从业者的垂直劳动力运营、创新薪酬金融、员工福利赛道热度持续走高。反向招聘、实时薪资发放等新型服务模式不断探索行业边界。未来,融合人工智能技术、深耕特定产业用工痛点、兼顾组织管理效能与员工体验的服务商,将在产业数字化浪潮中占据更大优势。
面对全球人力数字化、AI 劳动力与员工体验升级浪潮,企业 HR 与人力科技从业者可以借助成熟工具、行业评选、线下交流持续探索落地路径。大家可免费获取 2026 最新版员工体验旅程图(EX Journey Map 2026),新版本融入 AI 增强与全球化视角,依托员工八大生命周期框架,帮助企业识别运营摩擦与 AI 优先落地触点。与此同时,2026 年员工体验大奖 (EXAwards®)评选正式启动,评选体系覆盖员工全生命周期八大关键阶段,为组织员工体验建设提供参照标尺。想要近距离交流前沿实践、洞察行业未来方向,可查看报名 9 月 17 日在深圳举办的2026 人力资源科技年度论坛・“What’s Next”,也是下半年人力资源领域极具价值的重磅行业盛会。
关于HRTech
HRTech核心报道中国人力资源科技创新企业及产品信息,关注并实时分享全球的人力资源科技资讯。同时,以原创角度独家报道人力资源科技公司和创业公司;每月关注并独家发布人力资源科技投融资数据及报告,业已成为人力资源科技领域创业者以及行业精英获取全球人力资源科技行业资讯和动态的主要渠道。
详情可以访问专题:https://www.hrtechchina.com/Public/html/funding/hrtechreport202607.html
-
 AI智能体
【纽约】AI员工服务平台Harmony获3400万美元种子轮融资,100多个Agent重构企业服务体验
HRTech概述: 美国纽约AI员工服务平台Harmony宣布完成3400万美元种子轮融资。Harmony将AI Agent直接嵌入Slack和Microsoft Teams,帮助员工处理IT、HR、财务、采购和法务等内部服务请求,试图将传统的门户、知识库与工单模式升级为能够理解组织上下文并执行任务的Agentic Enterprise Service Management。
3400万美元种子轮,连续创业团队再次进入企业软件市场
Harmony由Nitzan Shapira和Ran Ribenzaft共同创立。两人此前曾联合创办云可观测性公司Epsagon,后者被Cisco以5亿美元收购。Nitzan Shapira目前担任Harmony联合创始人兼CEO;Ran Ribenzaft在本次新闻稿中的具体职务原文未说明。
对于一家种子轮阶段的企业软件公司而言,3400万美元是一笔值得关注的早期融资。Harmony获得投资的核心逻辑,不只是为企业增加一个AI问答工具,而是推动员工内部服务从“提交工单、排队处理”,进一步转向由AI Agent理解需求、判断权限、连接系统并完成操作。
Harmony解决的不是“找不到答案”,而是“知道流程却办不成事”
多数企业已经部署HRIS、ITSM、知识库、身份管理、协同办公、薪资、采购和财务系统,但员工要完成一项内部事务,仍然需要先判断应该进入哪个门户、填写哪一张表单,以及由哪个部门负责。
申请软件访问权限、重置MFA、领取办公设备、完成入职、查询薪资信息或者提交休假申请,看似都是标准化事务,实际却经常需要跨越多个系统、审批链和责任部门。Harmony称,部分员工支持请求可能需要长达48小时才能解决,由此形成一种随着请求数量不断累积的“隐性生产力成本”。
Harmony没有另外建立一个要求员工主动访问的新门户,而是将服务入口放入员工日常使用的Slack和Microsoft Teams。员工提出请求后,AI Agent可以结合其身份、岗位、设备、应用、权限和工作历史理解具体情境,并在已经连接的企业系统中继续采取行动。
例如,当员工申请一项软件权限时,普通聊天机器人可能只会提供操作说明;Harmony希望Agent进一步识别员工身份与现有权限,触发必要的审批流程,并在满足条件后完成系统操作。这使其产品定位更接近AI原生的企业服务管理平台,而不是传统的HR Chatbot或知识问答工具。
100多个预构建AI Agent,可在数天内完成部署
Harmony目前提供超过100个预构建AI Agent,覆盖Application Access Request、MFA Reset、Employee Onboarding、Employee Offboarding、Software Compliance Report和PTO Requests等场景。公司表示,这些Agent可以在数天内完成部署,不需要企业替换现有核心系统,也不需要经历数月的传统软件实施周期。
Harmony的底层能力之一是Context Graph。该图谱将员工身份、设备、企业应用、权限及工作历史连接起来,使Agent能够根据员工所处的组织环境提供个性化服务,而不是向所有员工返回完全相同的答案。
这也是AI员工服务平台与普通生成式AI助手之间的重要区别。企业内部服务不仅需要语言理解能力,还需要身份识别、权限判断、流程编排、系统集成和审计记录。能否准确调用企业系统并在授权边界内完成任务,将直接决定产品能否进入真实的生产环境。
部分客户三个月内分流超过75%的支持请求
Harmony披露的客户包括n8n、eToro、Cyera和KITH。公司表示,在不同客户的部署中,Harmony上线两周内分流了48%的支持请求,三个月内的请求分流比例超过75%。
在跨职能场景中,客户报告的最高请求分流率分别为HR 68%、采购58%、DevOps 47%、安全42%和财务36%。在部分部署中,企业员工采用率超过80%。Harmony同时披露,其平台整体无人工介入解决率达到70%。
这些数据说明,Harmony正在从IT支持逐步扩展至HR、财务、采购和其他企业服务部门。不过,上述数据均来自Harmony官方新闻稿,是不同客户或不同部署环境中的公司披露结果,并非基于统一样本的独立研究。
企业在解读数据时,也需要区分“请求分流率”和“完全解决率”。请求没有进入传统人工队列,并不一定代表问题已经被准确、完整地解决。评估AI员工服务平台时,还需要同时考察转人工比例、重复提交率、错误率、平均解决时间、员工满意度以及高风险操作的人工审批比例。
员工体验正在从“感知管理”进入“服务执行”
Harmony将自身描述为重构Employee Experience的平台(免费获取《EX Journey Map 2026》),但其切入的员工体验,与传统员工敬业度调查、员工倾听或福利体验平台并不相同。
传统员工体验项目更多关注员工如何感受企业文化、领导力、成长、认可和福利。Harmony所关注的是另一类更具体的体验:员工能否及时获得完成工作所需要的内部服务。
员工是否能够顺利入职,软件权限能否快速开通,政策是否容易理解,薪资和休假问题是否能够得到解决,都会影响员工对组织效率、管理质量与信任程度的判断。因此,员工体验不只是“员工如何评价组织”,也包括“组织能否及时帮助员工完成工作”。
对HR共享服务中心、HRIS和员工体验负责人而言,未来的员工体验指标可能需要同时覆盖员工感知和服务交付结果。除eNPS与满意度之外,一次解决率、平均响应时间、流程完成率、员工采用率和人工升级率,都可能成为数字化员工体验的重要衡量指标。
Agentic ESM需要HR、IT和合规共同治理
企业内部服务并不是一个仅依靠大语言模型就能完成的场景。员工申请权限、访问薪资数据、修改个人资料、提交采购需求或者完成离职流程,都涉及身份认证、敏感信息、审批制度和审计要求。
Harmony通过Context Graph为Agent补充组织上下文,但企业能否安全部署此类平台,仍然取决于底层身份治理、角色权限、知识准确性、系统集成和异常处理能力。
企业至少需要明确三类边界:哪些低风险、标准化请求可以由Agent直接完成;哪些事务必须保留人工审核或双重确认;当Agent给出错误答案、调用错误数据或者执行错误操作时,企业能否迅速追溯、撤销并修复。
这也意味着Agentic Enterprise Service Management不会只是IT部门的技术项目。HR需要负责政策、员工场景和服务体验;IT需要负责系统、身份和权限;法务、安全与合规团队则需要建立数据使用、审计和责任边界。
新资金将用于产品、团队和企业系统集成
Harmony表示,本轮融资将用于加快产品开发、扩大团队,并深化与企业软件生态的集成。公司还计划将AI能力扩展至Infrastructure & Operations、Enterprise Applications、Cybersecurity和Enterprise Resource Planning,进一步建设综合性的Enterprise Service Management平台。
Lightspeed Venture Partners合伙人Yoni Cheifetz认为,员工支持正在从以工单和队列为中心的模式,转向由AI Agent即时、大规模解决请求的模式。
HRTech观察:AI员工服务的竞争正在进入系统执行层
Harmony本轮融资释放出的行业信号是,企业AI应用的竞争正在从内容生成、知识搜索和智能问答,进一步进入企业流程与系统执行层。
未来AI员工服务平台的核心壁垒,不会只是拥有多少个Agent,而是能否连接足够多的企业系统,准确识别身份和权限,在不同流程之间完成编排,并为每一次操作保留清晰、可追溯的审计记录。
企业也不宜从“部署多少个AI Agent”开始项目,而应先识别哪些员工请求数量大、规则明确、风险可控,同时存在明显的等待与系统切换成本。政策查询、标准化权限申请、入职任务提醒、PTO申请和常见系统支持,通常更适合作为早期试点。
涉及薪酬调整、员工关系、绩效决定、敏感个人数据和高权限系统变更的场景,则需要更加严格的人工审核、授权控制和异常处理机制。
Harmony能否成长为具有代表性的企业服务平台,仍需要继续观察客户续约率、部署深度、跨部门扩展、真实解决率和单位经济模型。但它已经揭示了一个明确方向:员工体验平台未来不仅需要帮助企业了解员工感受,还需要真正减少员工完成工作时面对的流程摩擦。
下一步行动:从员工旅程识别AI改造机会
Harmony展示了AI Agent如何进入入职、权限、政策、休假和日常支持等员工服务节点。对于正在规划员工体验或HR数字化项目的团队,可以通过免费获取《EX Journey Map 2026》,系统梳理员工全生命周期的8个关键阶段,识别重复请求最多、服务摩擦最明显,以及适合优先引入AI的体验触点。该旅程图包含AI增强与出海全球化视角,并提供中英双语版本。
希望进一步了解AI、员工体验与人力资源数字化实践的企业HR,可查看并报名2026人力资源科技年度论坛·“What’s Next”深圳站。论坛将于2026年9月17日在深圳益田威斯汀酒店举办,议题覆盖AI赋能HR、员工体验升级、数字化落地和前沿产品应用。
-
 AI智能体
【硅谷】AI反向招聘平台Refer完成750万美元种子轮融资:让求职者成为招聘服务的付费客户
HRTech概述:美国AI招聘初创公司Refer近日完成750万美元种子轮融资。本轮融资由Canary领投,Goodwater Capital、Salt VC、Norte Ventures和Valutia参与。加上此前获得的250万美元融资,Refer累计融资额已达到1000万美元。公司计划利用新资金扩大平台上的科技人才和雇主网络,并继续完善其AI职业代理Lia。
与绝大多数由企业支付招聘佣金的平台不同,Refer采用了一种颇具争议的“反向招聘”模式:平台声称代表求职者而非雇主工作,企业可以免费接收人才推荐,而候选人只有在成功获得工作后,才需要支付第一个月工资20%的一次性成功服务费。
Refer完成750万美元种子轮融资,累计融资达到1000万美元
Refer本轮750万美元融资属于种子轮,由巴西早期风险投资机构Canary领投。Canary披露的投资信息显示,参与本轮融资的机构还包括Goodwater Capital、Salt VC、Norte Ventures和Valutia。
本轮融资完成后,Refer累计融资额达到1000万美元,其中包括此前完成的250万美元融资。新资金将主要用于扩大平台候选人规模、增加合作雇主数量,并进一步强化AI驱动的职位匹配和招聘引荐能力。
Refer创始人为Andre Hamra。根据公开报道,Hamra来自Brazil,青少年时期便开始帮助身边的人寻找工作。后来,他进入Stanford商学院学习,并在Palo Alto通过张贴带有二维码的传单测试最初的业务模式:帮助求职者寻找工作,只有在成功入职后才收取费用。
Refer于2024年年中正式启动,最初主要服务Stanford University等高校背景的软件工程师,随后逐步开放至更广泛的美国科技行业人才市场。
关于公司所在地,不同报道的表述略有区别。Business Insider将Refer称为San Francisco-based startup,而Staffing Industry Analysts此前将其描述为Palo Alto-based company。考虑到其创业测试最初发生在Palo Alto,而公开报道又将其归入San Francisco创业生态,更严谨的表述是:Refer是一家起步于Palo Alto、面向美国科技人才市场的加州AI招聘初创公司。
AI职业代理Lia代表候选人寻找工作机会
Refer的核心产品是一名名为Lia的AI职业代理。与主要帮助企业筛选简历、安排面试或评估候选人的传统AI招聘工具不同,Lia的产品定位是代表求职者寻找职位。
候选人在使用Refer时,需要向Lia提供个人工作经历、专业能力、兴趣方向、期望薪资、理想工作地点、签证需求、目标企业规模以及下一阶段职业目标等信息。
Lia随后根据候选人的背景和偏好,从Refer合作企业及开放职位中寻找匹配机会。只有当候选人和雇主双方都对匹配结果表示兴趣后,Lia才会通过电子邮件完成双方介绍。
这意味着Refer并不是一个帮助候选人批量提交申请的自动投递工具,而是一个以双向意向确认和定向引荐为核心的招聘匹配平台。
Refer官网将这一定位概括为“Built for candidates. Free for companies”,并强调Refer直接为候选人工作。官网目前使用“Meet Lia, your AI career agent”作为核心产品描述。
从招聘流程来看,Refer试图解决的是科技人才市场中日益突出的“申请黑洞”问题。在大量候选人借助AI批量生成简历和申请材料后,企业收到的申请数量显著增加,但候选人获得真实反馈和决策者关注的难度并未下降。
Refer希望通过已建立联系的雇主网络,将经过匹配的候选人直接介绍给招聘负责人、创始人或用人经理,使求职者不再完全依赖公开职位页面和传统在线申请流程。
候选人成功入职后支付首月工资的20%
Refer最受关注的并不是AI匹配技术,而是其收费模式。
在传统猎头和招聘代理模式中,企业通常是付费客户。招聘机构帮助企业寻找候选人,并在成功招聘后按照候选人第一年薪资的一定比例向企业收取佣金。
Refer则将这一关系倒置。平台允许企业免费使用服务,而候选人在通过Refer成功获得工作后,需支付第一个月工资20%的一次性成功费。候选人没有注册费、订阅费或前期费用,只有产生成功录用结果后才需要支付。
例如,一名候选人的年薪为12万美元,对应月薪约1万美元。按照Refer的收费规则,成功服务费约为2000美元,相当于候选人年薪的约1.67%。
需要特别说明的是,部分较早报道曾将收费方式描述为“20% of the first paycheck”,可能被理解为首张工资支票的20%。Business Insider的详细报道则明确写明,收费基数为“20% of the first month’s salary”,因此更准确的中文表述应为“第一个月工资的20%”。
Refer认为,这一收费模式能够改变招聘服务中的利益关系。
Andre Hamra表示,Refer向候选人收费,是因为候选人才是公司的客户,也是平台真正希望帮助的人。在传统招聘模式下,雇主支付费用,招聘人员的目标通常是尽快完成职位填补;而在Refer模式中,候选人支付成功费,平台理论上应优先考虑候选人的职业目标和长期匹配度。
这也是Refer将自己定义为“reverse recruiter”,即反向招聘服务的原因。
企业免费使用,但也可以购买优先招聘服务
Refer面向企业的基础服务是免费的。雇主可以在平台上提供开放职位,并接收Lia匹配和推荐的候选人。
不过,根据Staffing Industry Analysts的报道,Refer也向企业提供priority tier,即优先服务层级。如果企业通过该付费层级成功招聘员工,需要向Refer支付该员工第一年薪资的20%。
这一企业收费标准与传统科技猎头公司的成功佣金水平相近。
不过,目前公开报道并未明确说明:当一家企业选择付费priority tier后,通过该职位入职的候选人是否仍需支付首月工资20%的成功费。
如果企业和候选人在同一笔招聘中同时付费,Refer就需要进一步解释双方分别购买了什么服务,以及平台在出现利益冲突时究竟代表哪一方。相关双边收费机制、费用披露方式及适用条件,原文未说明。
已覆盖约2000家企业和7000个开放职位
截至2026年7月中旬,Refer已建立起一定规模的招聘市场网络。
Business Insider报道显示,Refer平台当时覆盖约2000家企业和约7000个开放职位,已经促成超过5000场面试。随后,Staffing Industry Analysts在2026年7月21日的报道中进一步称,Refer已安排接近6000场面试,涉及超过2000家公司。
两组数据的差异可能来自报道时间和统计口径。更稳妥的表述是:Refer截至2026年7月已促成超过5000场、接近6000场面试,连接约2000家企业,并拥有约7000个开放职位。
根据Business Insider披露的产品规则,候选人每天最多可以申请5次企业介绍。Lia完成引荐后,企业通常需要在3个工作日内进行回复。
Refer还表示,在获得Lia介绍的用户中,超过一半会在24小时内获得面试机会。这里的统计口径是“获得平台介绍后的用户”,而不是所有完成注册或建立个人资料的用户。
平台目前尚未公开披露实际成功录用人数、面试转化率、候选人平均年薪、成功费收入、客户留存率,以及通过Refer入职后的员工平均任职时间。
因此,现阶段近6000场面试可以说明Refer具备一定的匹配和引荐能力,但尚不足以完整判断其最终招聘成功率和商业模式效率。
真实案例显示,Refer主要解决“被看见”的问题
Business Insider报道中提到了多名Refer用户和企业客户。
University of Illinois计算机科学毕业生Hansheng Liu首次使用Refer时,因为简历和项目经验不足,并未获得理想结果。此后,他用一个冬季完善个人网站和后端服务器项目,再次回到Refer。
Liu随后向约6家公司请求引荐,获得了4场面试,并最终加入一家Bay Area公司。他认为支付Refer的成功费是值得的,因为平台确实帮助他获得了工作机会。
这一案例也说明,Refer并不能替代候选人的专业能力、项目经验和个人竞争力。Lia能够提高候选人被招聘决策者看到的机会,但并不能把不符合岗位要求的候选人自动转化为合格人才。
另一位用户、后来创办GreenLight的Arjun Bakhale,也曾通过Refer被直接介绍给一家初创公司的CEO,并获得实习机会。他认为,相比普通在线申请,这种定向介绍最大的价值在于,候选人至少可以确认自己的信息真正到达了企业负责人,而不是进入没有反馈的申请系统。
AI非营利组织软件公司Golden的创始人兼CEO Sam Fankuchen表示,公司已经通过Refer招聘了多名员工,并计划继续使用。他认为,主动选择Refer并愿意支付成功费的候选人,通常对自己的职业选择更为认真。
不过,这一观点来自单一雇主案例。目前没有公开数据可以证明,通过Refer招聘的员工在留任率、绩效或文化匹配方面一定优于其他招聘渠道。
候选人付费模式面临公平招聘与监管争议
Refer的商业模式也涉及招聘行业长期存在的监管与伦理问题。
国际劳工组织的《Private Employment Agencies Convention, 1997(No. 181)》原则上要求,私营职业介绍机构不得直接或间接向劳动者收取全部或部分服务费用,但主管机关可以在特定情况下,对特定类别劳动者或服务作出例外安排。
美国没有批准该公约,因此该公约并不直接等同于美国国内法律。但候选人收费是否合法,仍可能受到不同州的employment agency法规、消费者保护规则、合同条款和费用披露要求影响。
World Employment Confederation的行业行为准则也反对招聘机构向求职者和劳动者收取就业服务费用。
Andre Hamra则认为,Refer与传统受到限制的候选人收费模式不同。他表示,Refer没有前期费用和押金,也不是长期从候选人的收入中持续抽取比例,而是在成功入职后收取一次性费用。
他同时强调,Refer的收费并不是income-share agreement,因为费用虽然随工资水平变化,但只发生一次。
不过,从监管角度看,一项收费被定义为“一次性成功费”,并不必然使其脱离就业代理或职业介绍服务的监管范围。最终判断仍将取决于Refer在不同州提供的具体服务、合同结构、收费触发条件和当地法律定义。
HRTech观点:AI招聘开始从企业工具转向个人代理
过去几年,AI招聘创业公司的主要客户几乎都是企业。产品通常围绕职位描述生成、人才搜寻、简历筛选、面试安排、候选人评估和招聘流程自动化展开。
Refer代表了另一种正在形成的产品方向:AI不再只帮助企业筛选人,而是开始代表个人寻找职业机会。
这一变化与AI Agent的发展密切相关。传统求职平台主要提供职位信息和申请入口,候选人仍需亲自搜索、筛选和投递。AI职业代理则试图持续理解候选人的目标,主动寻找合适职位,并代表候选人与企业建立联系。
从这个角度看,Refer的真正创新并不是让AI推荐职位,而是试图建立一个“个人委托AI代理求职”的商业关系。
但是,这一模式能否成立,最终取决于三个问题。
第一,Refer能否持续提供普通求职网站和社交网络无法提供的高质量直接引荐。如果候选人通过LinkedIn、Indeed或个人关系同样能够接触这些职位,首月工资20%的费用将很难长期成立。
第二,平台能否证明其推荐真正改善了候选人的职业结果。面试数量只是中间指标,未来更关键的数据应包括录用率、薪资提升、职位匹配度、试用期通过率和长期留任率。
第三,Refer能否解决收费透明和合规问题。尤其是在平台同时向企业提供付费优先服务的情况下,它需要清楚说明自己究竟代表候选人、企业,还是同时服务双方。
对HR科技市场而言,Refer完成750万美元种子轮融资说明,投资者正在关注AI职业代理和候选人侧商业模式。但它也提出了一个更具争议的问题:当AI可以代表个人寻找工作时,求职者是否愿意像支付律师费、经纪费或职业顾问费一样,为招聘引荐和最终结果直接付费?
Refer目前已经证明,部分科技人才愿意接受这一交易。但它是否能够从一个服务高薪科技人才的垂直平台,扩展为一个可持续的大众招聘模式,仍需观察。
正在探索AI招聘、人才吸引和候选人体验创新的企业,可以关注HRTech目前正在进行的2026候选人体验大奖CandE® Awards和2026 HRTech创新奖INNO Awards。前者聚焦AI招聘时代企业吸引和对待候选人的关键能力,后者关注可落地、高价值、前瞻性的HR科技创新。
同时,9月17日在深圳举行的“What's Next”2026人力资源科技年度论坛,将重点关注AI、数字化、人才与组织创新。HR AI Forward目前也开放了面向HR职能的AI能力成熟度评测。相关活动、评选、报告与测评入口,可通过HRTech近期活动与资源页面统一查看。
——————————————————
公司名称:Refer
核心产品:Lia
创始人:Andre Hamra
融资轮次:Seed
本轮融资金额:750万美元
累计融资金额:1000万美元
领投机构:Canary
参投机构:Goodwater Capital、Salt VC、Norte Ventures、Valutia
候选人收费:成功入职后支付第一个月工资的20%
企业基础服务:免费
企业优先服务:成功招聘后支付员工第一年薪资的20%
平台数据:约2000家企业、约7000个开放职位、超过5000场并接近6000场面试
公司网站:https://tryrefer.com/
成立时间:2024年年中
总部或主要运营地区:San Francisco / Palo Alto
 扫一扫 加微信
hrtechchina