-
 AMS
【独家】日本人力巨头Recruit市值突破1600亿美元历史高位,全球HR产业迎来AI估值重构,9月最新全球人力资源上市公司市值榜单发布
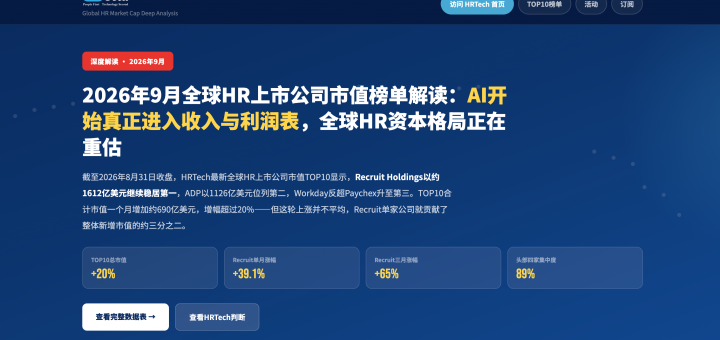
HRTech核心解读:HRTech发布9月最新全球HR上市公司市值TOP10显示,日本人力巨头Recruit市值更是达到历史高位1612亿美元,2026年8月31日,对全球HR产业来说可能是一个值得记录的时间点。日本人力巨头Recruit Holdings当天收于18,215日元,创上市以来历史新高。按照HRTech的统一市值口径,其市值一度达到约1612亿美元。按我们对“主营业务属于招聘、人力资源服务、Payroll、HCM及HR Technology”的上市公司定义,以及目前可以查询到的历史市场数据来看,这已经可以视为独立HR主营上市公司的历史最高市值纪录。HRTech认为,2026年下半年正在成为HR AI从“产品竞争”进入“财务结果竞争”的关键年份。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
截至2026年8月31日收盘,HRTech最新全球HR上市公司市值TOP10显示,Recruit Holdings以约1612亿美元继续稳居第一,ADP以1126亿美元位列第二,Workday和Paychex分别以478亿美元和447亿美元排在第三、第四。Paycom、Randstad、Paylocity、BOSS直聘集中在80亿至110亿美元区间,The Adecco Group与Robert Half进入第九、第十位。
与8月初榜单相比,这一轮上涨非常明显。TOP10合计市值从约3424亿美元升至4113.8亿美元,一个月增加约690亿美元,增幅超过20%。如果再把时间拉长到5月底,当时Recruit市值约976.7亿美元、ADP约886.8亿美元、Workday约361.1亿美元、Paychex约347.5亿美元。短短三个月,Recruit上涨约65%,ADP上涨约27%,Workday上涨约32%,Paychex上涨约29%;Paycom更从约65亿美元升至107亿美元,涨幅超过64%。
但这并不意味着所有HR公司都进入了同一种牛市。真正发生变化的是,资本市场开始区分:哪些企业只是“有AI”,哪些企业已经证明AI可以创造新增收入、提高利润率或降低交付成本。专题访问可以点击:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-09.html
Recruit冲上1600亿美元,真正改变估值的是Indeed的AI变现能力
Recruit是这一轮全球HR上市公司估值重构中最强势的企业。从5月底约977亿美元,到8月底约1612亿美元,三个月新增市值超过600亿美元。它目前已经明显拉开与ADP的距离。
8月7日,Recruit公布FY2026第一季度业绩,收入达到1.0453万亿日元,同比增长18.9%;EBITDA+S达到2928亿日元,同比增长56.5%;归属于母公司股东的利润同比增长67.5%。公司随后大幅上调全年指引,预计全年收入同比增长14.4%,EBITDA+S增长39.1%。
更关键的是HR Technology业务。该板块季度收入按美元计算达到28.58亿美元,同比增长20.9%;EBITDA+S同比增长80.6%,利润率达到47.4%。Recruit同时将HR Technology全年收入增长预期从此前的11%上调至18.7%。
这背后的逻辑并不只是招聘市场复苏。Indeed正在用Advanced Matching、AI-Generated Messages、Candidate Highlights、Interview on Demand等能力,把招聘平台从“卖职位曝光”向“卖匹配效率和招聘结果”推进。换句话说,Recruit正在证明一件对整个HR科技行业都非常重要的事情:AI不是在摧毁招聘平台,而是在提高平台单位职位和单位客户的变现能力。
这也是为什么Recruit的估值弹性远高于传统Staffing公司。它越来越像一个全球人才数据与交易基础设施,而不只是人力资源服务集团。
ADP站稳千亿美元,Payroll仍然是HR产业最强的防御性资产
ADP最新市值1126亿美元,较上月1060亿美元继续上升。虽然涨幅不及Recruit,但ADP的价值逻辑反而更加稳定。
ADP在7月底公布FY2026全年业绩,全年收入约219亿美元,同比增长7%;公司预计FY2027收入继续增长5%至6%,调整后每股收益增长9%至11%。与此同时,ADP Assist正在把智能Agent直接嵌入Payroll、HR、Talent、Compliance和Workforce Management工作流。8月,ADP Assist还获得“AI HR Platform of the Year”等行业认可。
这与Recruit形成了非常有意思的对照。Recruit掌握人才进入组织之前的流量和匹配入口;ADP掌握员工进入企业之后最核心的薪酬、税务、福利与员工数据。两家公司市值合计已经达到约2738亿美元,占全球TOP10总市值的三分之二左右。
AI可能减少部分岗位,也可能重构组织规模,但它并不会取消发工资、报税和合规管理。组织越分散、全球用工越复杂,Payroll基础设施的价值反而越高。ADP能够长期保持千亿美元级估值,反映的正是这种“不可中断”的业务属性。
Workday反超Paychex:本月最重要的数字不是13%收入增长,而是AI贡献超过25%的新增ACV
Workday从上月约396亿美元升至478亿美元,重新超越Paychex回到全球第三。这一变化是9月榜单中除Recruit外最值得关注的事件。
8月27日,Workday公布FY2027第二季度财报,总收入26.49亿美元,同比增长12.8%;订阅收入24.71亿美元,同比增长13.9%;Non-GAAP运营利润率从29.0%提升至31.1%。
但真正改变资本市场判断的是公司首次非常明确地披露:AI产品已经贡献超过25%的新增ACV,超过5500家客户至少使用一个Workday自研Agent。
这个数据意义非常大。过去一年市场一直担忧,传统HCM SaaS主要按照员工数量或Seat收费,如果AI导致企业减少白领岗位,Workday这样的公司是否会失去增长基础?
现在Workday正在给出另一个答案:AI Agent本身可以成为新的收入来源。
这意味着传统HCM SaaS的收入模型有可能从“员工账号×订阅费”进一步扩展到“员工账号+Agent+自动化流程+AI服务”。这也是Workday目前比几个月前更值得重估的地方。
8月19日,Workday还成立专门的AI Research团队,研究Agent Memory、Multi-Agent Orchestration、Explainability和AI可靠性。 对Workday而言,竞争已经不再只是“谁有Copilot”,而是谁能够让Agent安全地进入Payroll、Finance和HR等关键业务流程。
Paychex继续上涨:AI开始从产品演示进入真实ROI指标
Paychex本期市值447亿美元,较上月416亿美元继续上升。相比Workday,它的AI故事并没有那么“性感”,但可能更加接近企业真实使用场景。
8月3日,Paychex把WISE扩展到Microsoft 365 Copilot和Teams,让Payroll与Workforce Intelligence进入员工日常工作流。 到8月31日,公司进一步披露WISE的规模化使用结果:超过5万家企业已经采用WISE;接近90%被识别出的Time与Pay Rate错误能够在Payroll运行前得到纠正;AI Agent已经处理超过35万次客户交互,其中超过20%无需人工介入即可解决,邮件Agent处理速度较人工提高80%以上。
这是非常值得关注的行业信号。2024年到2025年,大量HR科技公司在展示“AI能做什么”;进入2026年,头部企业开始公布“AI减少了多少错误、处理了多少交互、节省了多少人工”。
这也是未来HR AI产品真正能够进入企业预算的关键:从功能展示进入可量化的Business Outcome。
Paycom突破百亿美元:资本重新奖励自动化与高利润率
Paycom本月从约78亿美元升至107亿美元,单月估值提升超过37%,重新成为百亿美元HR科技公司。
8月5日公布的Q2财报显示,收入5.312亿美元,同比增长9.8%;其中Recurring and Other Revenue增长11%,占总收入95.1%;GAAP净利润1.074亿美元,Adjusted EBITDA达到2.35亿美元,同比增长约18.5%。公司同时上调全年指引,预计2026年Adjusted EBITDA达到10.07亿至10.22亿美元,中值利润率接近46%。
Paycom并没有Workday那么大的企业客户平台优势,但其单一数据库、Employee-Driven Payroll以及IWant AI Engine强化的是另一个资本市场故事:自动化如何提高利润率。
这说明AI时代SaaS公司的估值未必只取决于收入增长速度。如果企业能够利用AI和自动化减少服务、实施和后台成本,即便收入增速只有个位数到低双位数,也可能通过利润率改善获得估值提升。
Paylocity和Randstad同时站上80亿美元,反映两种完全不同的价值修复
Paylocity最新市值82.8亿美元。8月4日,公司公布FY2026全年收入17.71亿美元,同比增长11%;Recurring and Other Revenue增长12.2%,经营现金流率达到30.1%,自由现金流率达到24.2%,全年还回购了3.981亿美元股票。
Paylocity代表的是成熟HCM SaaS进入“增长放缓、现金流增强”的阶段。公司给FY2027的收入增速预期已经下降至约7%左右,资本市场却仍给予估值修复,说明自由现金流和资本回报开始成为成熟HR SaaS新的估值支柱。
Randstad则完全不同。其市值从约75亿美元升至83.3亿美元,背后主要交易的是全球招聘和灵活用工周期修复。公司7月公布的Q2收入58.97亿欧元,有机增长1.9%,Underlying EBITA达到1.82亿欧元,利润率3.1%,并表示多数市场已经恢复增长,进入7月后业务量进一步改善。
这说明市场对传统Staffing的判断也开始发生变化。AI并没有马上让灵活用工、制造、物流、护理和专业人才服务失去价值。相反,在经济周期复苏阶段,传统人服公司的收入弹性仍然非常明显。
BOSS直聘市值上涨但排名降至第八,真正原因是全球同行涨得更快
BOSS直聘最新市值约81.7亿美元,较上月约76亿美元继续上涨,但排名从全球第六降至第八。
这并不是BOSS变弱,而是Paycom、Randstad和Paylocity的估值上涨速度更快。
BOSS直聘8月25日发布Q2财报,收入23.986亿元人民币,同比增长14.1%;平均MAU达到7020万,同比增长10.4%;过去12个月付费企业客户达到720万,同比增长10.8%;经营利润达到8.632亿元,同比增长32.6%。
更值得关注的是,公司明确表示AI已经进入AI-assisted chat、AI-hosted chat、AI interview和匹配流程,初期商业化表现出较大的市场潜力。同时,公司宣布年度现金股息约2.3亿美元,每ADS派息0.510美元。
如果与5月底比较,BOSS市值从约65.6亿美元升至81.7亿美元,三个月增长约24.5%。绝对表现并不差,只是在全球这一轮HR科技估值修复中,相对速度低于部分美国SaaS和欧洲人服企业。
更重要的是,BOSS与Recruit正在走向相似方向:招聘平台不再只是卖职位和流量,而是在探索AI匹配、AI沟通和结果型招聘产品。这可能成为未来几年全球招聘科技最重要的商业模式变化。
Adecco财报确认传统人服复苏,但AI的价值首先体现在生产率,而不是新产品收入
The Adecco Group本期市值约51.4亿美元,较上月48亿美元继续上涨。
8月6日,公司发布Q2业绩,有机收入同比增长5.6%,实现连续第五个季度增长;Adecco业务增长6.6%,其中美洲增长12%、APAC增长10%;Akkodis重新恢复增长。剔除一次性项目后EBITA达到1.65亿欧元,同比增长21%,利润率提高30个基点。
其中最值得HR服务行业关注的数字是,公司已经提前实现50%收入“Agent-enabled”的全年目标,并将年底目标进一步提高到70%。
这说明传统人服公司的AI商业逻辑,与Workday、Paycom完全不同。SaaS公司通过AI卖新的产品和订阅;人服公司首先利用AI降低Cost-to-Serve,提高Recruiter Productivity、Candidate Interaction和交付速度。
如果这种效率最终能够持续进入EBITA Margin,那么AI对于传统人服并不是单纯的替代风险,而可能成为利润率提升工具。
Robert Half重返TOP10:资本市场正在交易招聘周期见底,而不是当前财报已经强劲
Robert Half以44.6亿美元重新进入TOP10,替代了上一期的Korn Ferry。
但如果只看财报,Robert Half目前并不属于强增长公司。Q2收入13.36亿美元,同比下降约2%;净利润2600万美元,低于去年同期的4100万美元。
因此,其重新进入TOP10更像是市场开始交易专业招聘周期见底,以及其Protiviti咨询业务提供的防御性。
8月3日,公司还宣布Protiviti长期管理层交接计划:现任CEO Joe Tarantino将于2027年1月转任Senior Managing Director,现任COO Cory Gunderson接任President and CEO,并成为Robert Half执行高管。
这个变化值得关注,因为Robert Half未来越来越需要依赖“招聘+咨询”的双引擎模式,而不能只等待传统专业招聘市场复苏。
Korn Ferry跌出TOP10,但战略动作实际上更大
Korn Ferry本期被Robert Half挤出前十,但这并不能简单理解为基本面恶化。
公司此前已经宣布以约8.5亿英镑、约11亿美元收购AMS。AMS年化Fee Revenue约6.5亿美元,Adjusted EBITDA约1亿美元,拥有长期RPO和Talent Solutions合同。 交易于9月1日正式完成,合并后的Korn Ferry拥有近1.7万名员工、超过130个办公室,业务覆盖RPO、Contingent Workforce、Executive Search、Consulting和Organizational Solutions。
因此,Korn Ferry退出TOP10更像是短期相对排名变化。从业务结构看,收购AMS可能使其成为未来全球综合人才解决方案领域最值得重新评估的公司之一。
从5月到9月,全球HR资本市场已经发生了结构性变化
如果把时间拉回到5月底,可以看出这轮变化并不是简单的一个月行情。
Recruit从976.7亿美元升至1612亿美元,涨幅约65%;Paycom从65.1亿美元升至107亿美元,涨幅超过64%;Randstad从55.7亿美元升至83.3亿美元,增长近50%;Adecco从36.7亿美元升至51.4亿美元,增长约40%;Paylocity增长约35%;Workday增长约32%。
也就是说,这次上涨既包括HR SaaS,也包括传统人服,还包括招聘平台和Payroll。
真正共同的主线并不是某一个赛道,而是经营质量和AI商业化开始得到重新定价。
与此同时,头部集中度还在继续上升。Recruit、ADP、Workday和Paychex四家公司合计市值达到约3663亿美元,占TOP10总市值约89%;仅Recruit和ADP两家公司就占约三分之二。
这说明全球HR资本市场其实是一个高度集中市场:真正拥有全球数据、支付基础设施、企业核心系统和人才网络效应的公司,与普通HR软件或人服公司的价值差距正在越来越大。
HRTech判断:2026年8月可能是HR AI从“产品周期”进入“财务周期”的重要节点
此前两年,行业竞争主要看谁发布更多Copilot、Assistant和Agent。到了2026年8月,评价标准明显发生变化。
Recruit开始披露AI带来的招聘变现效率和HR Technology利润率;Workday披露AI贡献超过25%的新增ACV;Paychex公布5万家客户、35万次Agent交互以及实际错误纠正率;Adecco披露50%收入已经Agent-enabled;BOSS直聘开始明确AI商业化潜力;Paycom则通过自动化体现出更高的EBITDA Margin。
所以接下来资本市场真正会问的,不再是“你有没有AI Agent”,而是三个更具体的问题:AI带来了多少新增收入?AI减少了多少交付成本?AI能否形成新的收费单位?
这也是全球HR产业未来最值得关注的分水岭。Payroll仍然是最稳定的基础设施,Recruit这样的招聘平台拥有最强的网络效应,Workday开始证明Agent可能成为SaaS的第二收入曲线,而传统人服公司则必须证明AI能够提升人均生产率和利润率。
AI并没有让HR产业的原有商业模式一夜失效,但正在迅速拉开不同公司之间的价值差距。未来最昂贵的HR公司,很可能不是拥有最多AI功能的公司,而是最早把AI真正写进收入、利润和现金流的公司。
数据说明:榜单市值采用HRTech统一美元口径,以2026年8月31日收盘附近数据计算;Recruit、Randstad、Adecco等非美元上市公司美元市值同时受到股票价格与汇率变化影响。BOSS直聘继续按照A类普通股与B类普通股合并计算的全口径市值。
-
 AMS
【收购】光辉国际宣布11亿美元收购英国招聘服务的巨头 AMS,全球 RPO 与人才咨询市场加速整合
光辉国际(Korn Ferry)宣布已与 OMERS Private Equity 达成最终协议,将以约 8.5亿英镑,约合 11亿美元,收购总部位于英国的招聘流程外包与人才解决方案巨头 AMS。此次交易完成后,双方将形成一个更大规模的全球人才与组织咨询平台,覆盖高管寻访、人才与组织解决方案、招聘流程外包、校园招聘、灵活用工、咨询和技能建设等多个关键领域。
Korn Ferry 宣布已与 OMERS Private Equity 达成最终协议,将收购总部位于英国的 AMS,交易总对价约为 8.5亿英镑,约合 11亿美元。此次交易完成后,Korn Ferry 与 AMS 将形成一个更大规模的全球人才与组织咨询平台,覆盖高管寻访、人才与组织解决方案、招聘流程外包、校园招聘、灵活用工、咨询和技能建设等多个关键领域。
这笔交易也意味着全球人才服务市场正在进入更深层次的整合阶段。随着企业对全球化招聘、技能重构、灵活用工和组织绩效提升的需求持续增加,单一招聘服务已经难以满足大型企业复杂的人才战略要求。Korn Ferry 与 AMS 的结合,将进一步推动人才服务从传统招聘交付,走向“组织咨询 + 人才获取 + 技能建设 + 数据化 workforce strategy”的综合服务模式。
交易总额约8.5亿英镑,现金与股票结合支付
根据交易安排,Korn Ferry 将以约 8.5亿英镑收购 AMS,约合 11亿美元。交易对价包括约 6.59亿英镑现金,约合 8.81亿美元,以及约 1.91亿英镑的 Korn Ferry common stock,约合 2.55亿美元。
Korn Ferry 预计将使用约 3亿美元自有现金支付部分现金对价,其余约 5.81亿美元现金对价将通过公司现有 revolver 借款支付。同时,Korn Ferry 将发行约 360万股普通股,最终发行数量受交割时 15% collar 机制约束。
交易仍需获得监管许可,预计将在 Korn Ferry 2027财年第二财季完成。Korn Ferry 表示,在扣除 restructuring、integration 和 transaction costs 后,交易预计将在第一个完整年度立即增厚 earnings per share。
合并后员工超过16,000人,覆盖120多个国家
此次并购将把 Korn Ferry 在 Search、Talent & Organizational Solutions 和 Workforce Solutions 方面的能力,与 AMS 在 Recruitment Process Outsourcing(RPO)、Early Careers and Campus Recruiting、Contingent Workforce Solutions、Consulting 和 Skills Creation 方面的优势结合起来。
交易完成后,合并公司将拥有超过 16,000 名员工,并达到约每 90 秒帮助一名专业人才获得工作的服务规模。AMS 目前业务覆盖 120 多个国家,并在欧洲和亚洲拥有成熟布局,其客户覆盖 financial services、technology、healthcare、life sciences、consumer、industrial 和 public sector 等多个市场。
AMS 由 Rosaleen Blair 于 1996 年创立,是全球招聘流程外包与人才获取领域的重要服务商。交易完成后,Rosaleen Blair 将继续担任 Chair role。AMS CEO Gordon Stuart 表示,与 Korn Ferry 的结合将为客户和团队创造新的机会,并加速塑造 future of work。
AMS 年化 Fee Revenue 约6.5亿美元,长期合同增强收入可见度
从财务表现看,AMS 当前 annual run-rate Fee Revenue 约为 6.5亿美元,Adjusted EBITDA 约为 1亿美元。在经济环境未出现不利变化的假设下,Korn Ferry 预计交易完成后一年的 run-rate Adjusted EBITDA contribution 将达到约 1.4亿美元。
此外,AMS 的长期合同将带来超过 15亿美元的 existing contracts estimated fees remaining。这对于 Korn Ferry 来说,不仅意味着新增业务规模,也意味着更强的收入可见度和长期客户关系基础。
对大型企业客户而言,长期合同结构也反映出 RPO、校园招聘、灵活用工和技能服务正在从项目型采购,转向更持续、更战略化的人才运营合作模式。
人才服务正在从招聘交付走向组织能力建设
Korn Ferry CEO Gary D. Burnison 表示,将 AMS 纳入 Korn Ferry 后,公司将扩大帮助客户解决关键组织挑战的能力。他强调,尽管技术创新不断推进,组织成功的真正驱动力仍然是人。AMS Founder and Chair Rosaleen Blair 也表示,Korn Ferry 是一个拥有相同信念和价值观的合作伙伴。
从 HRTech 视角看,此次并购的行业意义并不只在于规模扩张,而在于全球人才服务商正在重新定义自身边界。过去,executive search、RPO、campus recruiting、contingent workforce 和 consulting 往往被视为相对独立的服务类别。但随着 AI、数据分析、技能分类体系和全球化用工模式的发展,企业更需要一体化的人才解决方案,而不是彼此割裂的单点服务。
未来的人才服务竞争,将不再只是“谁能更快招聘到人”,而是“谁能帮助企业更系统地理解人才供给、组织需求、技能缺口和业务绩效之间的关系”。这要求服务商同时具备全球交付网络、行业知识、数据能力、组织咨询能力和可规模化的人才获取体系。
HRTech点评:全球人才服务平台化趋势进一步加速
Korn Ferry 收购 AMS,是全球人才与组织咨询市场的一次重要整合。它反映出大型客户正在推动服务商从单一招聘供应商,升级为更全面的 workforce strategy partner。对企业 HR 来说,这一变化值得重点关注。
首先,人才服务采购将更加重视端到端能力。企业不仅需要供应商完成招聘流程,还需要其理解组织战略、技能结构、用工组合和长期人才管道。其次,RPO 与 workforce consulting 的边界会继续融合,招聘外包将越来越多地与技能建设、人才分析和组织设计连接起来。第三,全球交付能力将成为大型企业选择服务商的重要标准,尤其是在跨区域招聘、校园招聘、灵活用工和合规复杂度持续上升的背景下。
随着 Korn Ferry 与 AMS 的结合,全球人才服务市场可能进入新一轮平台化竞争阶段。未来,能够同时连接人才、组织、技能、数据和业务结果的服务商,将在企业级 HR 服务市场中获得更强的战略位置。
 扫一扫 加微信
hrtechchina