-
 头条
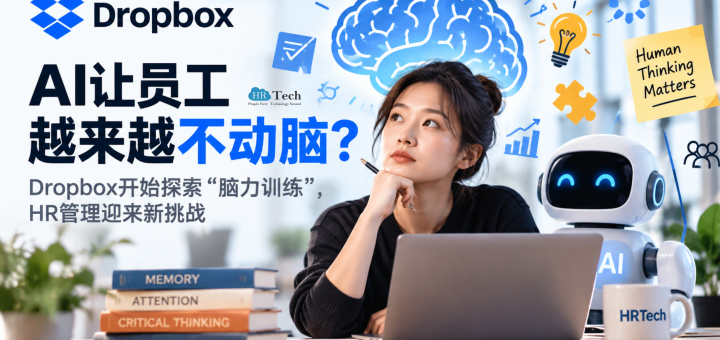
AI让员工越来越不动脑?Dropbox开始探索“脑力训练”,HR管理迎来新挑战
当全球企业都在鼓励员工使用人工智能、追求更高生产力时,Dropbox却开始思考一个有趣的问题:如果AI替员工完成了越来越多的工作,员工自己的思考能力会不会逐渐退化?
据Fast Company 2026年10月25日报道,Dropbox正在探索将记忆训练、注意力练习和益智活动引入员工发展体系,以应对AI广泛应用可能带来的认知能力挑战。这意味着,企业对AI的关注正在从单纯提高生产力,延伸到如何保护员工的独立思考与判断能力。
Dropbox:AI可以提高效率,但不能让员工停止思考
Dropbox首席人力官Melanie Rosenwasser表示,公司对AI的影响非常乐观,但同时认为企业有责任了解AI如何影响每天使用这些工具的员工。
目前,Dropbox正考虑采用记忆练习、专注力训练及益智游戏等方式,帮助员工保持认知活跃。公司还尝试举办“Analog Offsites”(离线活动),让高管暂时放下电子设备,通过呼吸练习和面对面互动,重新建立专注力与人际连接。
Rosenwasser表示,公司正在探索脑健康与认知福祉培训,同时寻找促进批判性思维和人际连接的方法。
不过,这些举措仍处于探索阶段,Dropbox尚未宣布正式推出覆盖全体员工的培训项目。
不只是Dropbox,企业开始关注员工“脑健康”
类似探索已经出现在其他企业。
2025年,全球商业地产服务公司JLL在新加坡办公室设立了“Brain Gym”(脑力健身房),配备灯光训练装置和视觉训练板。参与员工反馈,相关活动有助于改善专注力、减少干扰。
2024年,商业地产公司Fischer与University of Texas at Dallas合作,开展为期三个月的认知训练试点。研究人员通过综合指标评估参与者的认知能力、幸福感、社交互动及日常行为复杂度,并观察到一定改善。
科学研究也提供了部分依据。美国国立卫生研究院(NIH)资助的一项研究发现,针对老年人的推理能力和信息处理速度训练,部分收益可以持续长达十年。
但必须强调,目前没有充分证据证明脑力训练能够普遍提高智力,也不能据此认定使用AI必然导致员工认知退化。
HR的新挑战:AI提高了产出,员工能力真的提升了吗?
过去几年,企业AI转型主要围绕三个指标展开:员工AI使用率、工作效率提升和人力成本优化。
然而,当AI能够撰写报告、分析数据、生成方案甚至提出管理建议时,一个更深层的问题开始出现:员工完成任务的速度提升了,但是否仍然具备独立完成这些任务的能力?
对于HR而言,这可能成为未来人才发展的重要议题。
传统培训强调知识获取与技能掌握,AI时代则需要进一步关注批判性思维、问题分析、独立判断和持续学习能力。
企业不仅需要培养员工使用AI的能力,还需要确保员工能够识别AI错误、质疑机器结论,并在复杂情况下作出自己的判断。
从AI Literacy到Cognitive Well-Being,人才管理正在出现新方向
Dropbox的探索释放出一个值得关注的信号:企业AI战略不能只有技术部署,还需要关注人的认知能力。
未来,HR可以考虑将独立思考训练、深度讨论、无AI头脑风暴及关键决策复盘纳入人才发展体系,并通过实际工作表现评估效果。
这并不意味着企业应该限制AI。相反,更合理的方向是明确人机分工,让AI承担重复性工作,让员工持续发展创造力、判断力和解决复杂问题的能力。
AI真正的价值,不应该只是让员工更快获得答案,而是帮助员工提出更好的问题、作出更好的决策。
HRTech观察:未来企业的竞争力,不仅取决于AI有多聪明,更取决于员工在AI帮助下,是否仍然保持独立思考的能力。
当越来越多企业开始衡量AI带来的生产力提升时,或许也应该增加一个问题:我们究竟是在培养更优秀的人才,还是在培养越来越依赖AI的员工?
-
 头条
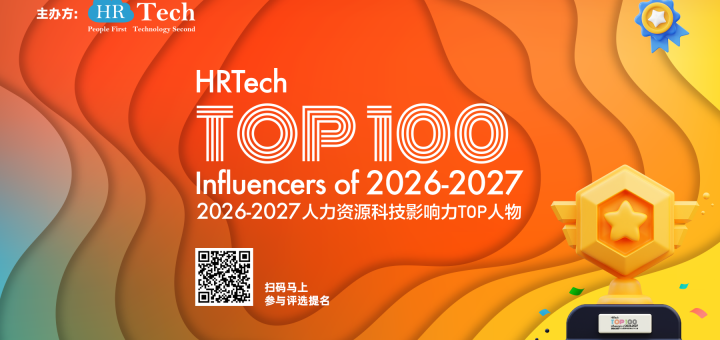
【评选启动】2026-2027人力资源科技影响力TOP人物!让我们一起引领和改变2027数字化人力资源未来科技!
自 2018 年启动以来,HRTechChina TOP 人物评选持续关注中国人力资源科技与产业发展中的关键实践者。从数字化技术普及到生成式 AI 深入业务场景,推动行业前进的力量,不仅来自产品创新,也来自企业管理变革、专业服务升级和知识生态建设。面向 2026–2027 年度,评选将更加突出 HR AI 的技术创新与真实落地,同时关注 HR 科技企业、企业人力资源负责人、人力资源服务机构及行业研究与传播者的实际贡献。我们希望让值得学习的产品、方法、案例与专业人物获得更广泛的行业关注。
HRTech TOP 人物评选,是对行业卓越者的专业加冕,更是对 HR 科技创新精神的持续弘扬。无论你是推动 AI 进入 HR 业务的创业者、在企业内主导人力资源变革的 HRD,还是深耕人力资源服务、研究或专业内容的行业实践者,只要拥有可验证的专业成果与持续影响力,都欢迎参与提名。这里都是展示专业成果、传递行业影响力的顶级舞台。入选 TOP 人物,你的行业成就将获得全行业认可,个人专业影响力实现跨圈层升级!
共启新程,加冕影响力
诚挚邀请提名 2026-2027 人力资源科技影响力 TOP 人物,抢占行业荣誉席位!
提名地址:http://hrnext.cn/8rqgZ2
提名奖项2026-2027 人力资源科技影响力 TOP 人物只要你在人力资源科技领域持续深耕、输出行业价值,都欢迎申报。行业的卓越本无定式,每一次扎实突破,都值得被看见。同时细分五大类别,覆盖 HR 科技生态:
HR AI 创新影响力 TOP 人物 HR Al lnnovation Influencers
面向推动人工智能在人力资源领域产生实质创新与应用价值的人物,不限企业类型或岗位背景。重点关注可验证的 AI 产品创新、业务应用成效和组织效率提升。
HR 科技与数字化影响力 TOP 人物 HR Technology & Digital Influencers
关注 HR 科技企业创始人、CEO、产品创新者,以及推动企业 HRIS、HRSSC、人才数据与数字化管理落地的实践者。
企业人力资源领导力 TOP 人物 Corporate HR Leadership lnfluencers
面向企业 CHRO、CHO、HRVP、HRD 及重要业务或区域 HR 负责人。聚焦人才战略、组织变革、经营价值及管理创新。
人力资源服务影响力 TOP 人物 HR Services Influencers
关注人力资源服务机构负责人及专业实践者,覆盖招聘猎头、RPO、外包、灵活用工、薪酬福利、咨询及全球化人力资源服务。
HR 行业生态影响力 TOP 人物 HR Industry Ecosystem Influencers
关注研究者、学者、行业分析师、投资人、专业顾问、行业组织、媒体及优质自媒体创作者认知与交流合作的贡献。
提名及奖项咨询:小科 微信:hrtech-china邮件:100@hrtechchina.com商务合作:奈斯 微信:hrtechnice
邮件:nice@hrtechchina.com
荣誉加持・全域曝光官方平台
HRTech 官方网站、公众号、微博(HRTechChina)全程跟踪评选动态、发布榜单结果,内容直达数万企业 CEO、人力资源总监、HR 管理者、行业专家与投资人。
综合媒体矩阵
获奖榜单、人物专访、品牌稿件将在今日头条、搜狐、网易、腾讯等主流媒体全网分发,面向广大人力资源从业者广泛传播。
海外国际传播
榜单与人物故事将通过 LinkedIn、Facebook、X(原 Twitter)、YouTube、NACSHR 等海外平台同步发布,触达全球人力资源专业圈层。
*获奖者使用规范
获奖者可用于市场传播、个人简介等场景,使用时须完整标注获奖年份及颁奖机构:HRTechChina。
谁值得被提名?我们寻找真正推动HR行业前行的实践者,不只看重头衔。自荐、同行 / 企业推荐均可。评选面向大中华区 HR 科技产业实践,不限国籍,申报请提供近一年可核验的成果案例。
技术创造者:AI 与 HR 科技创业者、产品 & 技术负责人
企业实践者:CHRO、HRVP、HRD、数字化、AI 项目负责人
专业服务者:招聘、猎头、外包、咨询、HR 服务机构负责人
行业研究者:高校学者、研究员、行业分析师、投资人
行业传播者:行业媒体、自媒体、播客、行业社区推动者
提名流程及时间安排提名流程在线提名:填写候选人信息,选定参评类别,支持自荐、他人推荐。
材料核验:评审团队核验履历、核心贡献与佐证资料。
综合评议:围绕创新成果、落地成效、行业影响力、职业信誉多维度综合评审。
入围公示与颁奖:评审合格公示后获得入围资格;结果陆续揭晓,3 月线下颁奖。
*申报小贴士:建议准备近 12 个月代表性项目、媒体报道、业务成果、产品链接、推荐信等佐证材料。
提名时间安排
提名时间:26年10月15日-12月31日,开放个人自荐与行业推荐;评审期:2026年10月15日—2027年2月1日,资格核验、案例评审与综合评议;奖项揭晓:评审期间陆续公布结果,2027年3月线下颁奖评选常见问题Q:哪些人可以参与评选? 人力资源科技领域从业者均可提名申报:企业 HR 高管、HRIS/HRSSC 负责人、HRTech 机构创始人 / 高管、创业者、高校学者、行业媒体人、投资人等,只要深耕 HR 科技赛道、参与行业共建,均可报名。
Q:需要提交哪些材料?
报名表内已列明基础申报材料,优先在线表单提交;补充佐证材料可通过邮件发送。
Q:评选如何衡量影响力?
综合关注创新贡献、落地成效、专业深度、行业影响和职业信誉。不以职位级别、企业规模或粉丝数量作为唯一评选依据。所有申报材料须真实准确。
Q:国籍是否有限制?
获奖称号可以用于对外宣传吗? 不以国籍为参评限制,重点考察候选人在中国及大中华区相关领域的贡献。
正式入选后,获奖者可在个人简介、企业传播等场景使用荣誉称号,须准确注明完整获奖年份、奖项名称及颁发机构 HRTechChina,并遵循官方视觉及授权规范。
以上解释权归主办方所有
-
 头条
全球HR科技TOP10市值缩水331亿美元,AI商业化却在加速:下一轮竞争看什么?
HRTech《2026年10月全球行业观察》正式发布,32页完整研究报告开放领取。
全球HR科技行业正在出现一个值得关注的反差:资本市场持续调整,但企业在AI产品和商业化上的探索并没有因此停下脚步。
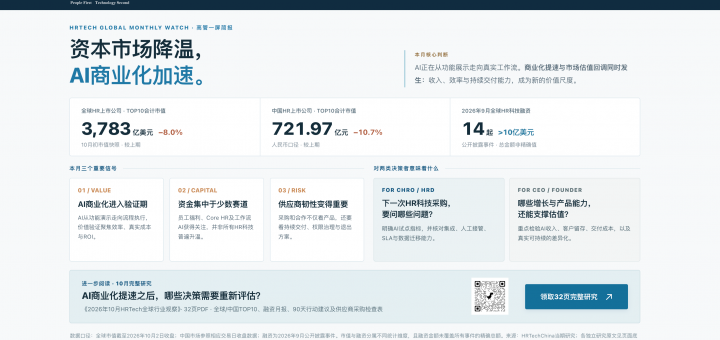
根据HRTech最新发布的2026年10月全球HR上市公司市值TOP10榜单,截至10月2日收盘,全球TOP10企业合计市值约3,783亿美元,较上期减少331亿美元,降幅达到8.0%。中国HR上市公司TOP10合计市值约721.97亿元人民币,较上期下降10.7%。
然而,一级市场呈现出另一种景象。2026年9月,全球HR科技行业共记录14起融资事件,已披露融资总额超过10亿美元。员工健康福利、核心HR平台以及AI数字员工等方向,仍然吸引着大额资本投入。
为什么全球和中国HR上市公司的市值都在回调,AI相关产品与投资却仍在推进?资本市场到底在重新评估什么?
这是HRTech本期《全球行业观察》试图回答的核心问题。
AI商业化加速,但资本市场不再自动给予AI溢价
过去两年,全球HR科技企业围绕Copilot、AI Assistant、Agent和数字员工展开了密集的产品创新。但进入2026年下半年,一个明显的变化正在发生:企业是否拥有AI功能,已经不足以构成持续的竞争优势。
资本市场开始更加关注AI能否带来真实收入、提升生产率、改善利润率,以及客户是否愿意持续付费。
中国市场已经出现值得观察的商业化信号。云学堂披露,其AI相关产品月度经常性收入(MRR)达到440万元,较上年同期显著增长;猎聘AI产品综合现金回款实现接近100%的增长;北森则通过Mavens及AI HR专家,探索从传统HR SaaS向更加智能化的业务服务延伸。
这些案例并不意味着AI的商业价值已经得到全面验证,却表明行业正在从“发布AI功能”走向“形成AI收入与交付结果”。
AI商业化正在加速,但未来真正能够获得持续认可的,必须是那些能够证明客户价值和经营回报的企业。
资本仍在投入,但资金开始向少数方向集中
9月超过10亿美元的融资,并不意味着整个HR科技融资市场已经普遍回暖。
从HRTech跟踪的融资事件来看,资金呈现明显的头部集中现象。其中,Angle Health融资6亿美元,HiBob融资1.66亿美元,Thatch融资1.08亿美元。三家公司合计融资8.74亿美元,占本月已列示融资TOP10金额的约84.9%。
员工健康福利科技尤其值得关注。Angle Health、Thatch和Nara Health三家公司的已披露融资合计达到7.22亿美元,反映出资本正在关注医疗福利管理、个性化健康预算、后台运营和员工服务体验等领域。
与此同时,AI Agent正在进入更加具体的业务流程。Ema、50skills等企业所代表的方向,不再只是让AI回答问题,而是尝试让AI连接不同系统、执行工作任务、处理流程,并在重要节点接受人工审核。
这意味着,未来HR科技产品之间的竞争,可能不再仅仅围绕软件功能展开,而会进一步延伸至员工数据、工作流程、系统集成、业务执行和实际交付成果。
对CEO和CHRO而言,这些变化意味着什么?
对于HR科技公司CEO、创始人及人力资源服务机构管理者而言,市场变化提出了新的经营问题:AI投入能否形成独立收入?产品能否改善客户留存和交付效率?企业能否在资本环境变化的情况下建立更加可持续的商业模式?
对于企业CHRO、HRD及HR数字化负责人而言,重要的则是如何重新审视AI采购与技术选型。AI能否真正缩短业务流程?核心HR平台是否具备支持Agent的基础能力?供应商能否持续交付、保障数据安全,并在必要时提供迁移与退出方案?
当AI开始进入真实业务,技术采购就不再只是功能比较,而需要同时评估业务价值、组织适配和供应商韧性。
HRTech特别将本月的核心研究整理为一页C-Level行业判断,帮助企业管理者快速了解当前最值得关注的市场信号。
图:HRTech全球行业观察·2026年10月——面向CEO与CHRO的核心判断摘要
为什么值得下载这份32页完整报告?
全球TOP10、中国TOP10和全球HR科技投融资月报,实际上是观察同一行业的三个不同窗口。上市公司市值反映市场定价,融资数据反映资本关注方向,而企业的产品、财报与业务动态,则提供判断未来趋势的更多线索。
HRTech将这三方面研究整合为《2026年10月全球行业观察》,并不是简单地将已有文章汇总,而是进一步提炼五个值得持续关注的行业变化,分析它们如何影响企业HR管理、技术采购和HR科技机构经营。
报告不仅包括全球与中国上市公司TOP10榜单、9月融资动态和代表性企业分析,还提供面向管理者的90天行动参考及HR科技/AI供应商采购检查表,帮助读者将行业观察转化为实际工作中的判断依据。
无论你是关注AI落地的CHRO,正在寻找新增长机会的HR科技公司CEO,还是持续跟踪全球人力资源科技市场的投资人和行业研究者,这份报告都值得认真阅读。
HRTech全球行业观察,希望帮助每一位行业决策者,在纷繁的信息中找到真正重要的变化。
免费领取|2026年10月HRTech全球行业观察
32页中文完整版 PDF
全球HR上市公司TOP10|中国HR上市公司TOP10|全球HR科技投融资月报|五个关键变化|高管决策参考
点击下方链接,填写信息即可领取完整报告:
https://www.hrtechchina.com/Public/html/captitalwatch/10.html
HRTechChina将持续通过月度全球行业观察,跟踪全球人力资源科技市场的资本变化、企业动态、AI商业化与新兴技术趋势,为企业HR管理者和行业决策者提供专业、持续、可用于实际判断的研究参考。
HRTechChina — People First, Technology Second
-
 头条
【重磅】Workday不只做HR系统了:AI代理开始“接手工作”,中国HR科技行业正在迎来一场深刻变革
Workday年度客户大会在拉斯维加斯举办,这次释放的信号值得国内HRTech同仁关注:Workday把Sana变成新的工作入口,让AI代理主动参与招聘、薪资和员工服务,还发布Work Intelligence重新拆解岗位与技能。已有超过5,500家客户使用其自研AI代理。更深层的变化,是HR软件从“管理流程”走向“真正完成工作”。这对国内HR SaaS、招聘机构和企业HR有哪些启发?推荐看看HRTechChina这篇深度解读,欢迎转发同行讨论。
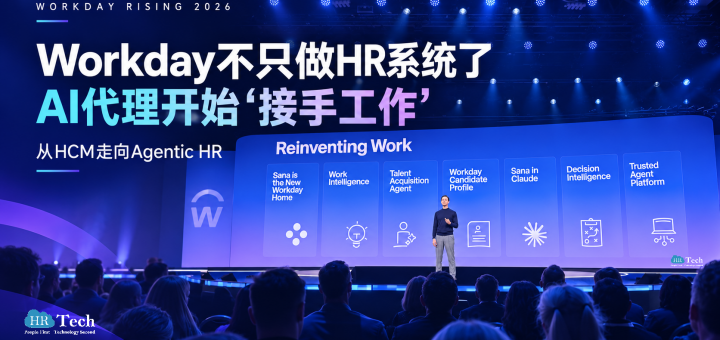
从招聘、薪酬到组织管理,Workday Rising 2026释放出清晰信号:企业软件正在从记录和管理工作,转向直接参与并完成工作。这对中国HR科技厂商、人力资源服务机构和企业HR意味着什么?
2026年10月12日至15日,全球人力资源科技巨头Workday在美国拉斯维加斯举办年度旗舰大会Workday Rising 2026。这场汇聚全球企业客户、技术合作伙伴与行业专家的大会,正在释放一个值得整个HR科技行业高度关注的信号:未来企业购买的可能不再只是一套管理人力资源的软件,而是一个能够理解业务、主动执行任务、协调不同AI代理并参与企业运营的智能工作平台。
本届大会围绕Agentic HR(代理式人力资源管理)与Agentic Finance(代理式财务管理)展开,设置超过400场活动。Workday联合创始人、首席执行官兼董事长Aneel Bhusri,产品与技术总裁Gerrit Kazmaier以及首席AI官Joel Hellermark等高管,集中展示了公司在AI代理、企业数据、人才管理和智能工作流领域的最新进展。
截至10月13日,Workday已经宣布一系列重要举措:将Sana升级为全新的Workday Home,推出能够在后台持续执行任务的Autopilot Agents,发布Work Intelligence和扩展后的Decision Intelligence,开放Trusted Agent Platform,并宣布计划收购AI代理身份管理公司C1.ai,同时深化与Anthropic的战略合作。
这些看似分散的产品发布,实际上指向同一个战略目标:Workday正从传统的企业记录系统(System of Record),向能够协调和执行实际工作的可信代理式平台(Trusted Agentic Platform)转型。
对于中国HR科技行业而言,真正值得关注的不是Workday发布了多少个AI Agent,而是这家全球大型企业软件公司正在重新定义HR系统的价值、技术架构和商业模式。
一、从员工操作系统,到AI主动完成工作:Workday正在改变企业软件的入口
传统的人力资源管理系统围绕功能模块展开。员工申请休假、查询工资、更新个人信息,或者管理者审批招聘计划,都需要进入对应的菜单和页面,按照预先设计好的流程完成操作。
Workday此次最大的变化之一,是宣布Sana成为新的Workday Home。
Sana不再只是传统意义上的AI聊天助手,而是集自然语言交互、任务管理和AI代理编排于一体的统一工作入口。员工可以直接提出需求,由Sana识别业务意图、调用相关AI代理,并依据企业权限和审批规则推动任务完成。
例如,员工可以直接询问自己的休假余额,并发起请假申请;管理者可以让系统协助准备绩效评估;HR团队则能够通过自然语言发起复杂的人员规划分析,而不必在多个模块之间反复切换。
Workday还推出了Sana Concierge,将员工入职、离职、薪资查询、请假和IT服务等场景整合起来,尝试让AI在员工问题转化为人工工单之前,直接完成能够自动处理的事项。
在交互设计上,Sana还引入来自TypeSafe AI的Jev模型,根据任务动态生成表单、日历、审批卡片和数据可视化界面。这意味着企业软件有望逐步摆脱固定菜单驱动的交互方式,让界面围绕实际工作任务动态变化。
更值得注意的是,Workday并不打算把用户限制在自己的应用界面中。Sana将进一步进入Claude、Google Gemini Enterprise、Microsoft Copilot、Microsoft Teams和Slack等工具,让员工在日常工作环境中调用Workday的代理能力,同时继续应用Workday原有的企业权限、政策及审批机制。
这意味着,未来员工可能越来越少地感知自己正在使用哪一套HR系统,而是直接在熟悉的工作工具中完成相关操作。
对中国HR科技厂商来说,这提出了一个重要问题:当员工不再需要频繁打开HR软件,传统系统的菜单、功能模块和独立入口,还能构成多大的竞争优势?
未来的软件竞争,可能逐渐从用户界面和功能完整性,转向谁能够更准确地理解企业业务、掌握流程规则,并真正帮助用户完成工作。
二、Autopilot Agents登场:AI不再等待指令,而是开始持续执行HR工作
如果说Sana改变的是员工与软件的交互方式,那么Autopilot Agents改变的则是工作本身的执行方式。
Workday在大会上宣布推出新一代Autopilot Agents,将代理式自动化扩展到招聘、薪资、会计和系统部署等领域。
其中,与HR行业关系最密切的是Talent Acquisition Agent。
过去,招聘人员需要持续检查职位进展、寻找候选人、协调面试以及跟进招聘流程。新的Talent Acquisition Agent则可以持续监测开放职位,识别候选人不足或招聘进度落后的岗位,协助寻找符合条件的候选人,并推动后续招聘流程。
按照Workday的设计,AI代理可以在招聘人员没有主动发起操作时持续工作,但候选人沟通等关键操作仍保留必要的人工审核与控制。
与此同时,Payroll Agent计划在发薪前主动识别缺失数据和异常,Accounting Agent能够持续检查财务信息,Deployment Agent则可以根据客户系统配置推荐新的产品能力,并准备实施计划。
这些代理并非全部已经全面上市。Talent Acquisition Agent的自动驾驶能力目前面向早期采用客户开放,预计2027年初普遍可用;其他代理新增的Autopilot能力预计2027年初进入早期采用阶段。
这一变化对人力资源行业的影响,可能远比简单提高工作效率更深远。
过去,HR自动化主要解决重复操作,例如自动发送邮件、生成报表或者完成固定审批。新一代代理式AI则试图在一定授权范围内主动识别问题、提出建议并持续推动工作。
这将重新定义招聘专员、薪酬专员、HR共享服务人员和HRBP的工作边界。
当大量事务性工作由AI代理承担,HR人员的价值将更多体现在复杂判断、员工沟通、例外处理、组织协调以及业务战略支持上。
但这并不意味着AI可以自动取代相关岗位。AI代理能否真正承担这些职责,还取决于数据准确性、流程标准化程度、企业政策、人工监督以及实际部署效果。
三、Work Intelligence:比自动招聘更重要的,是重新理解每一个岗位的工作
在HRTechChina看来,Workday此次发布的Work Intelligence,可能是对未来组织管理影响最深远的创新之一。
传统人力资源管理通常围绕岗位、职级、组织架构和员工人数展开。但当AI能够完成越来越多具体任务时,企业面临的真正问题不再只是需要招聘多少人,而是这些岗位中的哪些工作仍然需要由人完成。
Work Intelligence试图把岗位进一步拆解为具体任务,并将任务与所需技能相连接,帮助企业识别哪些工作适合AI自动化,哪些需要AI辅助,哪些必须保留人类判断。
这项能力建立在Workday Skills Cloud基础之上。根据官方披露,Skills Cloud已服务超过3,450家客户,拥有超过75,000项标准化技能的本体体系。
例如,当一家企业计划新增50个岗位时,管理者可以进一步分析:相关工作是否都需要新增员工?哪些任务能够通过AI处理?内部员工是否已经具备部分能力?企业究竟应该招聘新人,还是对现有员工进行技能提升?
Work Intelligence还能与Workday Learning powered by Sana和Decision Intelligence相结合,把工作任务变化转化为技能发展计划和人才配置建议。
这代表着一个重要趋势:企业正在从以岗位为中心的人力资源管理,逐步转向以工作任务、技能和人机协作为中心的组织设计。
对于中国企业而言,这意味着未来的定岗定编、人才盘点、招聘需求分析、组织效能评估和学习发展,都可能需要重新设计方法。
例如,企业过去可能以人均产值、人效比或者人员编制衡量组织效率。但进入AI时代,单纯统计员工人数可能不足以反映企业真实的工作能力。企业还需要理解AI完成了多少工作、员工承担了哪些高价值任务,以及人机协作是否真正改善了业务结果。
值得注意的是,Work Intelligence目前仍处于面向部分Workday HCM客户的早期访问阶段,其规模化实际效果还需要进一步观察。
四、Decision Intelligence:HR不再只是提供报表,而是要参与真正的经营决策
Workday此次还宣布,将Decision Intelligence进一步扩展至HCM和Financial Management,为人力资源与财务团队提供统一、受治理的智能决策体验。
过去,企业HR和财务部门经常需要从不同系统导出数据,使用Excel进行分析,再通过会议讨论形成预算、招聘或组织调整方案。
Workday希望通过Decision Intelligence改变这一流程。
企业可以使用自然语言查询实时人力资源与财务数据,分析招聘计划、技能缺口、员工流失风险和组织成本,并比较不同决策方案的业务影响。
例如,企业需要调整招聘计划时,HR可以比较外部招聘、内部培养、使用灵活用工或者调整项目时间等不同方案,并同时评估成本、执行周期及风险。
在获得必要审批之后,相关决策可以进一步进入Workday业务流程,而不是停留在一份分析报告中。
对于HRBP而言,这尤其值得关注。
过去,HRBP经常被要求提供人员数据、解释离职率或协助制定招聘计划。未来,企业可能希望HRBP能够基于实时数据,进一步提出组织设计、人员配置及成本优化方案,并解释不同选择对经营结果的影响。
AI可能降低获取数据和完成基础分析的门槛,但这也意味着企业对HR专业判断能力的要求会进一步提高。
真正有竞争力的HRBP,不只是会使用AI生成报告,而是能够理解业务目标、组织结构、人才能力与财务约束之间的关系。
五、Workday正在建设AI代理的基础设施:不仅自己开发,还要让企业和合作伙伴一起开发
Workday此次并没有把战略限制在自有AI产品上。
随着Trusted Agent Platform进一步开放,企业客户和技术合作伙伴可以通过Agent-Ready Tools、Developer Agent、Custom Agents以及Agent Harness等能力,开发和运行符合企业规则的AI代理。
其中,Agent-Ready Tools基于Model Context Protocol(MCP),让兼容的AI代理能够以受控方式访问Workday业务数据和操作接口。Workday Data Cloud则进一步提供实时数据访问能力。
Agent Harness负责为代理提供必要的上下文、记忆和执行护栏,并使代理行为能够按照既有权限和审计规则接受管理。
Workday还允许开发者使用不同模型和框架,包括Anthropic Claude、Google Gemini、OpenAI GPT以及其他开放模型体系。
根据Workday在大会同期披露的数据,已有超过125家早期访问客户和合作伙伴使用Developer Agent,开发超过6,000个定制应用与AI代理。Workday报告称,在其早期使用场景中,标准编码任务完成速度提高了12至40倍,开发周期缩短了8至10倍。这些数字属于厂商披露的早期采用结果,不能简单推广至所有客户项目。
其战略意义在于,Workday希望成为一个开放但受治理的企业AI代理运行平台,而不只是一个提供固定HR功能的软件供应商。
对中国HR科技产业而言,这也许意味着新的生态机会。
未来,HR科技厂商不一定需要独立构建完整的人力资源管理系统,而可能围绕特定行业、特定国家或特定业务场景开发专业AI代理,通过标准化接口与企业既有系统协同工作。
对于在招聘、薪酬、员工福利、组织发展和全球化人力资源服务方面具有专业能力的公司而言,这可能形成新的产品与服务模式。
六、收购C1.ai、深化Anthropic合作:Workday争夺的是企业AI的控制与治理能力
在产品发布之外,Workday还宣布了一项重要战略收购:签署协议,拟收购AI代理身份平台C1.ai。
C1.ai主要帮助企业管理人员与AI代理访问不同应用、数据和系统的权限,覆盖员工入职、岗位变更与离职等整个身份生命周期。
当越来越多AI代理能够执行实际操作时,企业必须回答一系列过去主要围绕员工账户展开的问题:代理可以访问哪些数据?它能够代表谁执行任务?哪些操作必须人工审批?代理任务结束后,相关权限如何撤销?
Workday希望通过整合C1.ai,进一步扩展现有的Workday Agent System of Record,将AI代理的登记管理延伸至跨系统身份与权限治理。
该交易预计在Workday截至2027年1月31日的2027财年第四季度完成,仍须满足相关交割条件。收购金额未在官方公告中披露。
与此同时,Workday宣布与Anthropic深化合作,将Claude的大模型推理能力与Sana代理、Workday业务数据和权限规则连接起来。用户未来可以在Claude中调用Workday代理,也可以由Sana在复杂流程中调用Claude完成特定推理任务。
这实际上反映了企业AI竞争中的一种分工:通用大模型提供语言理解和推理能力,企业软件平台则掌握业务数据、权限管理、审批流程及可审计的执行机制。
未来企业级AI产品的核心壁垒,可能不仅在于模型有多聪明,更在于能否让AI在真实企业环境中安全、准确、可控地完成工作。
对中国HR科技机构而言,数据治理、权限控制、操作日志、人工审批及可追溯性,将越来越难以被视为简单的技术附加功能,而需要成为AI产品设计的一部分。
七、招聘体验和人才发展也在改变:从候选人申请到员工成长,AI正在进入更多细节
除平台级创新之外,Workday还发布了Workday Candidate Profile,尝试解决长期困扰求职者的重复填写问题。
求职者可以保存个人资料,并在使用Workday招聘系统的不同企业招聘网站中复用。按照官方预计,该功能能够自动预填约80%的标准申请字段,使申请时间比完全手动填写缩短约40%。
Workday援引的数据还显示,平均有60%的候选人会因为申请流程过长或繁琐而中途放弃。
需要强调的是,Workday Candidate Profile主要改善申请体验,并不负责候选人排名、推荐或拒绝决策。该功能预计2027年初向Workday Recruiting客户普遍开放。
在员工发展领域,Workday也推出了Sana Coach的早期访问版本,尝试将绩效评估、员工反馈、员工情绪和领导力辅导连接起来,让人才发展不再完全依赖年度绩效周期。
这些产品变化说明,AI正在进入人力资源管理的具体工作场景。但它们也提醒HR科技公司:用户体验不应只是后台界面是否美观,更重要的是能否减少员工、候选人和管理者实际完成任务所需的步骤。
八、AI已经成为Workday的商业增长因素,HR软件收费模式也可能发生改变
如果仅仅把Workday Rising看作一场AI技术展示,就会忽略其背后的商业逻辑。
根据Workday于2026年8月27日公布的2027财年第二季度财报,截至2026年7月31日,已有超过5,500家客户使用至少一种Workday自研AI代理,较前一季度增长超过35%。
Workday还披露,AI贡献了该季度超过25%的新增年度合同价值(New ACV)。这并不等于AI收入占总收入的25%,但足以说明AI已经成为影响客户购买与合同增长的重要因素。
与此同时,Workday正通过Flex Credits探索新的AI商业化模式。
传统SaaS主要按照用户数量、员工数量或者订阅模块收费,而Flex Credits允许客户购买统一额度,并根据不同AI代理和平台能力的实际使用消耗额度。Workday强调,这种计量方式更关注代理完成的业务动作,而不是单纯计算模型Token消耗。
这种模式对中国HR科技行业具有直接启示。
过去,HR SaaS产品的收入与企业员工规模密切相关。但如果未来AI承担越来越多的重复工作,客户可能更愿意为实际完成的招聘流程、员工服务请求、数据核验或其他业务结果付费。
这意味着,HR科技厂商需要重新思考产品定价、服务成本、客户成功以及投入产出比。
AI不只是软件功能的升级,也可能逐步推动软件商业模式发生变化。
九、对中国HR科技厂商和人力资源服务机构的启发:未来卖的不只是软件和人力,而是完成工作的能力
在HRTechChina看来,Workday此次释放的信号,对国内HR SaaS厂商、招聘机构、人力资源外包服务商、HR咨询公司以及企业数字化服务机构,都具有现实意义。
首先,国内HR SaaS厂商需要重新审视产品架构,而不是简单为既有系统增加AI聊天窗口。 真正有价值的Agentic HR,需要能够与招聘、员工信息、考勤、薪酬、绩效和审批系统连接,同时处理权限控制与异常情况。企业需要的是可执行的完整流程,而不是一个只能回答制度问题的机器人。
尤其在中国市场,企业普遍存在多套系统并行使用的情况,包括HR SaaS、OA、财务软件,以及企业微信、钉钉、飞书等协同平台。未来的重要竞争能力之一,将是能否在这些分散系统之间建立稳定、安全且有实际业务价值的工作流连接。
其次,招聘机构和人力资源服务公司必须重新审视依赖人工流程创造价值的商业模式。 当AI可以协助完成职位监控、人才搜寻、候选人沟通准备、流程提醒以及基础分析,传统依靠信息收集、人工协调和事务处理收费的服务环节,将面临越来越明显的自动化压力。
但专业猎头、招聘顾问和人力资源服务机构仍然拥有重要价值,包括行业知识、复杂人才判断、候选人信任、谈判能力和客户业务理解。
未来竞争的关键,可能不是谁拥有更多执行人员,而是谁能够把专业顾问能力与AI代理结合,提供更高质量、更可衡量的招聘和人才服务。
第三,中国HR科技企业需要更加重视工作任务和技能数据。 Work Intelligence表明,AI时代的管理对象正在发生变化。国内厂商如果仍然主要围绕职位名称、组织架构和静态技能标签构建产品,可能难以充分支持企业未来的人机协作规划。
围绕工作任务分析、技能图谱、岗位重构、人才配置以及AI对组织效能的影响,可能形成新的软件和咨询服务市场。
第四,本土化治理能力可能成为中国厂商的重要差异化竞争优势。 中国企业在劳动用工、员工个人信息保护、数据存储、跨境数据流动以及具体业务审批方面,有自身的制度和管理要求。特别是服务跨国企业和中国出海企业的HR科技厂商,需要同时理解不同市场的业务实践和合规边界。
因此,未来能够将本地用工规则、真实业务流程、行业知识与AI代理执行能力结合起来的企业,可能比单纯提供通用AI能力的厂商更有竞争力。
最后,AI产品必须从展示功能转向证明业务结果。 一个能够自动生成招聘报告的工具,不一定能带来更好的招聘结果;一个能够回答薪酬问题的机器人,也不等于真正降低了薪酬错误率。
国内HR科技机构需要关注的指标包括流程完成率、人工接管比例、处理时间、错误率、客户满意度和单位任务成本。只有通过持续的业务验证,AI才能真正成为客户愿意长期付费的能力。
十、对企业HR和HR领导者的启发:未来最重要的不是学会多少AI工具,而是具备重新设计工作的能力
对于企业HR同仁而言,Workday Rising 2026同样提出了新的职业发展命题。
过去几年,HR对AI的关注主要集中在提高个人效率,例如使用AI撰写招聘文案、制作培训资料、总结员工反馈或者分析Excel数据。这些应用依然有价值,但已经不是AI在人力资源管理领域的全部可能性。
下一阶段,HR可能需要更加深入地参与企业工作流程的重新设计。
企业首先应该识别各项HR流程中可以标准化、适合自动化的任务,再决定哪些环节可以交给AI辅助或执行,哪些必须保留人工判断和审批。
例如,在招聘流程中,AI可以协助完成初步信息处理和流程跟进,但涉及候选人综合评价、关键岗位适配及录用决策时,企业仍然需要明确人的责任。
在薪酬管理中,AI可以识别数据异常,但薪酬政策制定、敏感事项处理及最终发薪审核仍需要严格控制。
在组织发展中,AI可以帮助企业分析技能缺口和人员配置,但业务战略、组织文化与领导力判断仍然不能简单依赖算法。
这意味着,HR未来的重要能力将不只是熟悉劳动法规和人力资源管理方法,还包括理解业务流程、数据结构、AI代理的能力边界以及人与AI之间的职责分工。
对于CHRO和HR负责人而言,更值得思考的是:企业应该如何建立AI治理机制?如何重新设计岗位?如何评估员工与AI协作后的生产力?如何让员工在技术变革中获得新的技能发展机会?
HR的角色可能由传统的人员管理者,进一步发展为企业人机协作体系和组织工作方式的设计者。
当然,这一转型并不会自动发生。它需要HR与IT、财务、法务及业务部门建立更深入的合作,也需要HR团队自身提高数字化、数据分析与组织设计能力。
结语:Workday正在重构的,不只是一套HR系统,而是企业工作的组织方式
Workday Rising 2026尚未结束,未来两天仍可能披露更多产品细节、客户实践和管理层观点。但从10月13日已经公布的内容来看,其战略方向已经相当明确。
Sana正在改变员工与企业软件交互的方式,Autopilot Agents尝试改变日常工作的执行方式,Work Intelligence开始重新理解岗位与技能,Decision Intelligence将人员决策与企业经营数据连接,而Trusted Agent Platform及C1.ai相关布局,则试图解决AI代理在企业规模化使用中的治理问题。
这些创新共同指向一个更深层次的变化:企业软件正在从帮助人管理工作,走向让人与AI共同完成工作。
对于中国HR科技行业,这既意味着新的竞争压力,也意味着新的发展空间。
中国市场拥有大量复杂的用工场景、快速变化的企业组织,以及广泛存在的数字化管理需求。真正理解本土企业、行业流程和人力资源专业实践的机构,仍然有机会在新一轮AI技术变革中形成独特的竞争优势。
但这种机会不会仅仅来自将大模型接入现有产品,而是来自对业务流程、数据治理、服务模式和客户价值的系统性重构。
对于企业HR而言,未来的竞争力也未必取决于掌握多少AI工具,而是能否理解AI将如何改变工作、岗位和组织,并主动参与这一变化。
Workday Rising 2026最值得中国HR行业关注的,并不是AI能替人完成多少工作,而是当AI真正开始参与工作后,企业应该如何重新定义人的价值。
这或许才是Agentic HR时代真正开始的地方。
本文由HRTechChina根据截至2026年10月13日Workday Rising 2026官方发布内容、Workday产品公告及FY2027第二季度财报整理分析。文中对中国HR科技市场的影响判断属于HRTechChina编辑观点。大会将于10月15日结束,部分产品仍处于早期访问或规划阶段,具体上线时间以Workday后续正式发布为准。
-
 头条
Workday宣布收购AI身份治理平台C1.ai:从员工管理到AI Agent权限治理,HR系统正成为企业AI安全的重要入口
2026年10月13日,全球企业管理软件公司 Workday(NASDAQ: WDAY) 在美国拉斯维加斯举行的Workday Rising 2026大会上宣布,已签署最终协议,计划收购人工智能身份与访问权限治理公司 C1.ai。这项交易旨在将企业员工与AI Agent的身份管理、系统访问授权和权限审计整合到Workday平台,进一步扩大Workday在人力资源、财务与IT领域的企业级AI治理能力。根据官方公告,交易预计于Workday 2027财年第四季度 完成,该财季截至2027年1月31日,仍需满足惯常交易交割条件。双方未披露此次收购的交易金额。
这笔收购的意义不仅在于Workday扩展了企业身份安全能力,更在于其开始尝试将人力资源系统中的员工身份、组织关系及岗位变动,与AI Agent的访问权限和运行治理连接起来。随着越来越多AI Agent进入招聘、薪酬、财务和企业运营流程,企业需要管理的对象正在从传统员工扩展到由员工与数字智能体共同构成的混合劳动力。
C1.ai是谁?从ConductorOne转向AI Agent身份安全
C1.ai的前身是ConductorOne,由Alex Bovee和Paul Querna于2020年创立。两位创始人此前均曾在身份安全公司Okta工作,拥有零信任安全和企业访问管理方面的技术经验。目前Alex Bovee担任首席执行官兼联合创始人,Paul Querna担任首席技术官兼联合创始人。公司在美国San Francisco和Portland设有办公地点。
2026年4月,ConductorOne正式更名为C1,将业务定位从传统身份治理进一步扩展至AI时代的统一身份安全平台。
C1.ai主要面向企业身份治理与管理(Identity Governance and Administration,IGA)、身份与访问管理(Identity and Access Management,IAM)及特权访问管理(Privileged Access Management,PAM)等领域,帮助企业管理员工、非人类系统账户及AI Agent的访问权限。
其平台能够连接企业电子邮件、客户关系管理系统(CRM)、代码仓库、财务系统及云基础设施,并通过自动化审批、细粒度权限管理、即时授权和审计记录等机制,实现企业身份的全生命周期治理。
在资本市场方面,C1.ai于2025年10月28日宣布完成 7,900万美元B轮融资,由Greycroft领投,CrowdStrike Falcon Fund及现有投资者Accel、Felicis Ventures等参与。该轮融资完成后,公司披露的累计融资额超过1亿美元。其企业客户包括Zscaler、Ramp、DoorDash、DigitalOcean和Instacart等。
这意味着Workday此次收购的并非一家刚刚进入市场的AI初创企业,而是一家已经拥有企业级客户基础、身份安全产品及相关技术积累的公司。
为什么Workday需要C1.ai?AI Agent正在改变企业权限管理
传统企业的身份管理通常围绕员工生命周期展开。员工入职时,IT部门根据职位和部门分配系统权限;员工晋升、调岗或离职时,再相应调整或撤销访问权限。
但这一流程在实际运营中仍存在大量人工操作。许多企业通过工单、电子表格和定期权限审核管理数百个应用系统。员工可能需要等待数天才能获得工作所需的系统访问权限,也可能在岗位变动后继续保留不再需要的权限。
随着AI Agent开始自主执行任务,这一问题变得更加复杂。
AI Agent不一定对应传统意义上的员工账户。部分智能体代表员工执行工作,部分则可以独立运行,持续访问不同的企业应用、数据及工作流程。如果企业无法准确识别这些智能体的身份、授权范围及有效期限,就可能产生数据泄露、权限滥用和合规风险。
C1.ai于2026年3月发布的《Future of Identity Report》调查了美国508名来自员工规模超过1,000人的企业的IT及安全负责人。调查发现,95%的受访企业已经运行能够自主执行IT或安全任务的AI Agent,47%的受访企业表示其非人类身份数量已超过人类用户,但只有22%表示能够全面掌握这些非人类身份的情况。
与此同时,Deloitte在《State of AI 2026》报告中指出,只有21%的受访企业表示已经建立成熟的自主AI Agent治理模式。
需要注意,这两组数据来自不同研究,调查范围与样本并不相同,但共同反映出一个趋势:AI Agent的企业应用正在快速发展,而相关治理体系仍有待完善。
将员工入职、调岗和离职与系统权限管理连接起来
Workday计划通过整合C1.ai,将员工身份和组织变动直接转化为企业应用的权限管理事件。
例如,新员工加入企业后,Workday中的入职信息可以成为权限配置的触发条件。通过C1.ai,企业有望自动为其分配Slack、Jira、财务系统及其他业务应用所需的访问权限,减少新员工反复提交IT工单的情况。
当员工从销售部门转入财务部门,系统可以根据新的岗位职责增加必要权限,同时撤销原岗位不再需要的访问范围。员工离职后,相关应用与数据访问权限也能够及时关闭。
这一机制的核心,是将传统员工入职、岗位变动和离职流程,即Joiner、Mover、Leaver(JML),与企业身份治理连接起来。
Workday产品与技术总裁 Gerrit Kazmaier 表示,今天的企业正在由人类员工和AI Agent共同构成的劳动力体系驱动。通过C1.ai,Workday将帮助企业管理并执行员工与智能体在不同应用和系统中的访问权限,使其能够在正确的时间获得适当授权,从而提高工作效率、安全性及合规水平。
对于企业HR而言,这意味着员工数据不再只是招聘、薪酬、绩效及组织架构管理的基础,也可能成为企业访问权限自动化的重要依据。
从管理员工身份,进一步扩展到管理AI Agent
相比传统员工身份管理,Workday此次收购更具战略意义的部分在于AI Agent治理。
Workday此前已经推出 Workday Agent System of Record,旨在帮助企业登记、查看和管理AI Agent。此次引入C1.ai后,Workday计划进一步扩展这一能力,从记录企业有哪些AI Agent,发展到治理这些智能体可以访问哪些应用、数据和业务系统。
这种治理不仅涉及AI Agent是否拥有账户,还包括它可以代表谁执行任务、拥有哪些权限、何时需要人工审批,以及在任务结束后如何撤销授权。
例如,一个帮助招聘经理筛选候选人的AI Agent,可以被授予访问特定招聘数据的权限,但不应因此获得查看企业所有员工薪酬信息的能力。另一个负责财务分析的智能体,也应根据具体业务任务设置数据访问范围,而不是默认拥有完整的财务系统管理权限。
企业还需要区分代表员工操作的AI Agent与能够独立运行的自主智能体。前者的权限可能需要受到对应员工授权范围的约束,后者则需要更独立、严格的身份与风险控制。
C1.ai首席执行官兼联合创始人 Alex Bovee 指出,企业不能继续依赖过去的IT工单模式来保障AI时代的安全。将身份治理直接融入Workday企业运营平台,将有助于企业实时管理人类员工和AI Agent的访问权限,在提高工作效率的同时控制安全风险。
Workday的战略方向:从HR管理系统迈向可信AI执行平台
此次收购也需要放在Workday Rising 2026的整体产品战略中理解。
在本届大会上,Workday集中展示了围绕Sana、Autopilot Agents和Trusted Agent Platform的AI战略,推动AI从提供建议的辅助工具,向能够在企业业务规则约束下执行实际任务的智能体发展。
其中,Trusted Agent Platform允许企业使用不同开发工具及AI模型构建和运行智能体,并通过Agent Harness、Agent-Ready Tools及Workday Data Cloud等组件,将现有的数据权限、业务规则、审批流程与审计机制应用于AI执行过程。
C1.ai的加入,将使Workday有机会进一步强化跨系统身份与访问治理。
从技术架构来看,Workday希望形成一个更加完整的闭环:首先通过HR系统掌握员工身份、组织关系与岗位职责,再通过Agent System of Record识别和管理AI Agent,随后利用C1.ai控制不同员工及智能体在企业应用中的访问权限,最终通过业务规则和审计机制管理其实际执行行为。
对Workday而言,这意味着其竞争边界可能从传统HCM和财务管理软件,进一步延伸至企业AI运行治理与身份安全领域。
不过,上述整合仍属于收购完成后的预期方向。Workday尚未在本次公告中披露C1.ai具体的技术整合时间表、正式产品组合、商业定价或客户迁移安排。
对HR行业意味着什么?人力资源管理正在与企业AI治理进一步融合
HRTech认为,这笔收购值得关注的地方,是Workday正在尝试重新定义HR系统在企业数字基础设施中的位置。
长期以来,人力资源系统主要负责记录员工信息、管理组织架构、执行薪酬和人才管理流程。企业身份安全与系统访问权限则主要由IT和信息安全部门管理。
AI Agent的发展正在使二者之间的联系更加紧密。
当企业需要同时管理员工和大量数字智能体时,岗位、组织层级、汇报关系及员工生命周期信息,将直接影响智能体的权限范围与业务执行能力。HR系统因此有机会成为连接人力资源管理、身份安全和AI Agent治理的重要基础设施。
对于CHRO和企业HR负责人而言,这一变化意味着HR数字化战略不能仅停留在招聘、绩效和员工服务自动化层面,还需要与IT、安全、法务及合规团队共同建立适用于AI Agent的管理机制。
特别是在招聘、薪酬、员工个人信息及财务审批等高敏感场景,企业需要明确哪些任务可以由AI自主完成,哪些必须经过人工审批,以及如何保留操作记录、限制访问权限和处理异常行为。
从HR科技市场竞争来看,Workday此次拟收购C1.ai也释放出一个信号:下一阶段企业级AI平台的竞争,不仅取决于AI模型能力和自动化水平,还将取决于厂商能否将业务数据、权限治理、审批规则和智能体执行能力整合为可信赖的企业级架构。
交易仍待完成,AI治理能力将成为后续观察重点
根据Workday公告,BofA Securities担任此次交易中Workday的财务顾问,Orrick担任法律顾问;Qatalyst担任C1.ai的财务顾问,Ashurst Perkins Coie担任法律顾问。
截至2026年10月13日,双方已经签署最终收购协议,但交易尚未完成。具体交易金额、收购后的产品定价、人员整合以及技术商业化时间安排均未披露。
Workday目前服务全球超过11,500家企业和组织,其中包括超过65%的Fortune 500企业。如果此次交易顺利完成,并实现预期中的产品整合,C1.ai的身份治理能力将有机会通过Workday的平台生态获得更广泛的企业应用。
对于全球HR科技行业而言,这起交易说明,AI时代的企业管理软件正在出现新的竞争方向:不仅需要管理人类员工的工作,还需要为能够自主执行任务的AI Agent建立清晰的身份、权限与责任边界。
未来的HR系统可能不只是企业的人力资源信息记录中心,也将成为连接人类员工、数字智能体和企业业务规则的重要治理入口。
资料来源:
Workday Newsroom,2026年10月13日:Workday to Acquire C1.ai, a Leading Agentic Identity Platform for People and Agents
C1.ai,2026年10月13日:C1.ai to join Workday
C1.ai,2025年10月28日:C1 Raises $79 Million Series B
C1.ai,2026年3月10日:Future of Identity Report
Deloitte,2026年:State of AI Report
-
 头条
SAP宣布收购比利时HRTech公司TechWolf:从技能管理到工作智能,AI正在重构企业人力资源管理
全球企业软件巨头SAP正在进一步加强其在人工智能与人力资源科技领域的战略布局。
2026年10月6日,德国企业软件公司SAP SE宣布,已与比利时人工智能公司TechWolf签署收购协议,计划将后者的Work Intelligence(工作智能)技术、专有数据模型及AI研发能力纳入SAP产品体系。交易预计于2026年第四季度完成,仍需获得监管批准并满足其他惯常交割条件,双方未披露具体收购金额。此次收购将进一步强化SAP SuccessFactors HCM Suite的人才智能能力,并为SAP旗下AI助手Joule及Autonomous Enterprise战略提供更加深入的组织与工作数据支持。
与传统HR科技收购不同,TechWolf的核心价值并不在于提供另一套招聘、绩效或学习管理系统,而在于利用人工智能理解企业员工实际从事的工作、拥有的技能,以及这些工作如何受到AI技术影响。
HRTech认为,这笔收购反映出企业级人力资源科技正在发生一项重要变化:软件厂商的竞争正从管理人员、流程和员工记录,逐渐延伸到理解真实工作任务、预测组织能力需求,以及支持AI时代的岗位与工作流程重构。
一、SAP收购TechWolf:将工作智能纳入企业AI战略核心
根据SAP官方公告,TechWolf将为SAP带来三个重要资产:专有的Context Graph for Work数据模型、AI模型技术,以及专注企业工作与技能分析的应用人工智能研究团队。
SAP计划将这些能力应用于SAP SuccessFactors人才管理体系,支持更动态的技能识别、劳动力规划、人才发展、内部人才流动和组织重新设计。
SAP Autonomous Suite总裁兼首席产品官、SAP SE Extended Board成员Manoj Swaminathan表示,TechWolf围绕技能与工作构建的Context Graph,可以为AI智能体提供更加可靠的上下文基础,使智能体在处理技能规划、人才管理等任务时获得更准确的信息支持。
SAP还预计,这种上下文基础能够提高AI Token的使用效率,降低劳动力管理智能体的部署成本,并增强Joule在技能型招聘、劳动力规划和岗位设计等场景中的智能决策能力。
需要指出的是,这些属于SAP规划中的技术与商业价值。双方表示,新的联合产品将在交易完成后进一步设计和开发,因此相关能力尚不能全部视为已正式推出的商业产品。
从战略角度观察,SAP希望通过此次收购建立的不只是更先进的技能数据库,而是一个能够将员工、工作任务和企业业务战略连接起来的智能分析基础。
二、TechWolf是谁?一家来自比利时的AI工作智能公司
TechWolf是一家总部位于比利时Ghent的人工智能企业,最初起源于Ghent University的大学项目,由Andreas De Neve等联合创始人创办,持续从事企业技能与工作智能相关技术研发已有约八年。
与传统人力资源软件厂商不同,TechWolf并不以替代企业现有HCM系统为主要目标,而是通过连接现有HR系统与业务系统,从相关数据中推断员工技能、分析工作任务,并构建动态更新的组织能力模型。
公司目前服务的企业包括HSBC、Atlas Copco Group、GSK、Ericsson、AMD、MetLife、PayPal和Booking.com等大型国际组织。
SAP披露,TechWolf的开源AI模型累计下载量已经超过200万次。这一数字反映了相关模型的技术传播和使用情况,但不能直接等同于企业付费客户数量。
更值得关注的是其业务增长速度。
TechWolf联合创始人兼CEO Andreas De Neve在10月6日发表的公开信中透露,过去18个月,公司在美国市场的年度经常性收入(Annual Recurring Revenue,ARR)从100万美元增长至1500万美元,达到原来的15倍。
De Neve表示,面对AI带来的大规模劳动力转型需求,公司现有能力已经难以充分满足市场需求,因此需要借助更大的企业平台扩大技术覆盖范围和交付规模。
对于一家专注大型企业工作智能的公司而言,这一增长趋势说明,越来越多企业正在将技能数据和工作任务分析视为AI转型的重要基础设施,而不仅仅是传统HR数字化项目的附加功能。
De Neve还表示,此次交易预计将成为比利时历史上规模最大的风险投资支持软件企业收购案,并带来比利时规模最大的员工股权流动性事件。不过,由于双方尚未披露交易估值,这一历史性规模判断目前仍属于管理层公开表述。
三、从Skills Intelligence到Work Intelligence:TechWolf真正解决什么问题?
理解此次收购的关键,在于区分Skills Intelligence(技能智能)与Work Intelligence(工作智能)。
过去十多年,大型企业在人力资源数字化方面投入了大量资源,建立HRIS、HCM、ATS、LMS、绩效管理系统和员工技能档案。
这些系统能够回答许多重要问题,例如企业有多少员工、组织结构如何分布、员工拥有哪些技能、哪些岗位存在空缺,以及哪些员工需要接受培训。
但是,当企业真正开始大规模引入AI时,一个更复杂的问题随之出现:企业知道员工担任什么职位,却未必真正了解员工每天完成哪些任务,以及这些任务将如何被人工智能改变。
例如,一名财务分析师的职位描述可能包括预算编制、财务预测、数据分析和管理报告,但其中某些任务已经能够由AI辅助完成,另一些则仍然需要专业判断、业务沟通和复杂决策。
如果企业仅依据职位名称判断AI影响,很容易将整个岗位视为一个不可分割的工作单元,从而高估或低估自动化对人员配置的影响。
TechWolf尝试解决的正是这一问题。
其核心技术Context Graph for Work,是一种将工作任务、人员技能和外部劳动力市场信息连接起来的专有数据模型。
根据SAP介绍,该模型主要从三个层面理解企业组织:首先识别工作本身,深入到岗位内部的具体任务;其次分析员工拥有并实际应用的技能;最后结合外部劳动力市场的变化,判断不同能力的供给与需求趋势。
这些信息进一步与企业业务战略关联,为管理者提供更加动态的组织能力视图。
这意味着,企业未来不仅能够了解当前拥有哪些人才,还可能进一步分析哪些任务正在变化、哪些技能将更有价值,以及哪些工作需要重新分配给员工或AI智能体。
从职位到任务、从静态技能档案到动态工作分析,是Work Intelligence区别于传统HR数据管理的重要特征。
但工作智能并不意味着企业能够自动、完整地观察每一位员工的全部实际工作。模型的准确性仍然取决于接入数据的质量、任务信息的覆盖程度、技能推断方法,以及企业对分析结果的验证机制。
四、为什么SAP需要TechWolf?真正的战略价值在于连接HR与业务数据
SAP拥有覆盖财务、采购、供应链、生产运营、人力资源及客户体验等领域的庞大企业软件体系。
SAP SuccessFactors在人才管理方面拥有成熟的产品基础,但企业的真实工作并不只发生在人力资源系统中。
例如,销售人员的工作可能体现在CRM系统,采购人员的工作体现在供应链与采购流程,财务团队的工作体现在ERP系统,而研发人员的日常工作则可能分布在项目管理和协作工具中。
传统HCM系统主要记录员工及其雇佣关系,而大量能够反映实际工作内容的业务数据存在于其他企业应用中。
TechWolf的一个重要价值,就是尝试在这些系统之间建立工作与技能的关联。
TechWolf CEO Andreas De Neve在公开信中解释,公司选择SAP的重要原因,是AI转型本质上也是工作方式的转型,而能够反映真实工作的信息大量存在于业务运营系统中。
由于全球许多大型企业使用SAP管理核心业务流程,双方结合有机会为工作智能提供更加丰富的企业业务背景。
这也是此次交易与传统HR软件功能性收购之间的重要区别。
SAP并非简单增加一个技能分析模块,而是希望将工作智能逐渐发展为连接企业运营与人力资源管理的基础能力。
对于未来的企业AI智能体而言,理解业务流程与组织工作上下文尤其重要。
如果智能体只知道某位员工的职位和技能,却不了解企业业务目标、任务依赖关系与组织资源约束,那么它很难为复杂的人才配置提供可靠建议。
而当人员技能、具体工作和企业运营数据形成关联之后,AI便有可能支持更深入的战略性劳动力规划。
例如,当一家制造企业计划通过自动化调整运营模式时,系统可以辅助分析不同业务环节的任务变化、所需的新技能、现有员工的能力差距,以及通过内部培训或外部招聘满足新需求的不同路径。
从这一角度看,TechWolf带给SAP的核心资产,不仅是人才智能技术,更是将企业工作数据转化为组织决策依据的能力。
五、从合作伙伴到收购标的:SAP与TechWolf已有技术整合基础
此次收购并非SAP与TechWolf合作的起点。
早在2025年1月,TechWolf的Skill Data Infrastructure就已通过SAP Store向SAP SuccessFactors客户提供服务。
2026年8月7日,TechWolf进一步宣布获得SAP Store的Spotlight+ designation,表明双方在技能数据和产品整合方面的合作进一步深化。
当时,TechWolf已经获得Built with SAP BTP和SAP SuccessFactors Skills相关认证,其技能智能数据能够与SAP SuccessFactors Talent Intelligence Hub、Career & Talent Development、Opportunity Marketplace、Recruiting、Learning以及Performance & Goals六个模块进行对接。
这些技术整合使TechWolf不必完全替换企业现有系统,而是作为技能数据基础层,为现有HR应用提供持续更新的信息。
实际客户案例也说明,双方已经建立一定的产品协同基础。
2026年9月24日,TechWolf公布了与全球制药企业Chiesi有关的岗位架构重构案例。
Chiesi原有的职位名称和岗位等级体系,尚不足以准确反映员工实际承担的工作和技能要求。通过TechWolf的Job Architecture Redesign Agent,企业重新分析岗位背后的具体工作内容,重构岗位架构,并为各岗位生成新的职位描述。
随后,在合作伙伴TalenTeam支持下,相关岗位结构被配置到SAP SuccessFactors,并通过SAP Job Profile Builder投入使用。
根据TechWolf披露,该项目在数周内完成了岗位架构重构、职位与员工重新映射以及系统上线。企业项目负责人表示,如果没有相关AI智能体,项目的复杂程度和所需时间都可能显著增加。
这一案例的意义在于,它展示了工作智能如何从分析工具走向实际组织管理流程。
当然,这属于厂商披露的单个客户案例,不能直接推导出所有企业均可实现相同的实施周期或投资回报。
但它说明,SAP与TechWolf的技术合作已经具备一定的企业实践基础,而不是在并购完成后才开始寻找应用场景。
六、一个值得关注的细节:TechWolf也与Workday合作
此次交易还有一个值得HR科技行业关注的特点:TechWolf并不是只服务SAP生态的技术供应商。
它同时与Workday等人力资源科技平台开展合作。
2025年1月29日,TechWolf与Workday宣布,Workday将在其超过20,400名员工组成的全球团队中部署TechWolf的AI技能智能技术,以丰富技能数据并支持员工职业发展。
TechWolf也提供与Workday Skills Cloud连接的技术能力,通过识别工作相关技能,向Workday的人才管理系统提供更准确的技能信息。
这意味着,TechWolf原本具有跨HCM平台运行的技术定位。
对于SAP而言,收购TechWolf有助于增强其在工作智能领域的技术能力,但也带来了一个重要的生态问题:当一家原本服务多个HCM平台的技术公司被SAP收购后,其他平台客户能否继续获得稳定、中立的产品服务?
对此,TechWolf CEO Andreas De Neve明确表示,公司将继续服务所有客户,无论其是否使用SAP系统。
按照目前计划,TechWolf在交易完成后仍将保持独立实体及TechWolf品牌,由Andreas De Neve继续担任CEO,并与现有管理团队合作运营。
公司总部继续位于比利时Ghent,同时维持London和New York业务,并计划在San Francisco进一步拓展。
联合创始人兼CTO Jeroen Van Hautte将前往San Francisco推动当地办公室建设。
这一安排表明,SAP至少在当前阶段希望保留TechWolf的独立市场定位和现有客户关系。
不过,从长期竞争格局来看,跨平台兼容性、数据互操作性、产品研发优先级及商业合作关系是否会发生调整,仍需要观察交易完成后的实际执行情况。
七、对企业HR意味着什么?未来的关键可能不再只是招聘和培训
对于企业CHRO及HR数字化负责人而言,此次收购最值得关注的并不是短期内增加多少AI功能,而是未来人力资源管理所依赖的信息基础可能发生改变。
首先,传统以岗位为中心的管理方式将面临更多挑战。
许多企业的人力资源规划仍然以岗位编制、组织层级和年度招聘预算为主要依据,但AI可能首先改变岗位内部的部分任务,而不是立即替代整个岗位。
因此,企业需要更加细致地理解工作任务与技能之间的关系,才能判断什么时候应该招聘、什么时候应该培训,以及什么时候应该重新设计工作流程。
其次,内部人才流动和技能再培训可能获得更强的数据支持。
当企业能够更加准确地识别员工实际应用的技能,以及不同业务任务需要的能力时,就有机会发现传统职位描述中不容易体现的内部人才资源。
这不仅可能提升内部人才配置效率,也可能帮助企业降低对外部招聘的依赖。
第三,战略性劳动力规划将更加需要与业务部门合作。
过去,Workforce Planning经常被理解为预测未来员工数量、控制人工成本及安排招聘计划。但在AI时代,管理层需要回答的问题正在变化:未来的工作应该由哪些人完成,哪些任务可以由AI承担,哪些人类能力需要保留和强化,以及组织结构应如何调整?
这些问题无法仅由HR部门独立解决,而需要财务、运营、IT和业务管理团队共同参与。
第四,HR数据治理和AI决策的可解释性将变得更加重要。
当AI开始推断员工技能、识别任务变化,并参与招聘、人才发展和人员配置建议时,企业必须关注信息来源是否合法、分析结果是否准确,以及模型是否可能放大历史数据中的偏差。
TechWolf披露,其平台提供欧盟和美国数据驻留选项、加密和访问控制能力,并取得ISO/IEC 42001及ISO/IEC 27001认证。
这些措施有助于企业建立AI治理与信息安全基础,但并不意味着所有具体应用场景自动满足相关法律与监管要求。
特别是涉及招聘、晋升、绩效及其他可能对员工产生重大影响的决策时,企业仍需要落实适当的人类监督、数据治理和合规审查。
对于HR而言,AI时代真正重要的能力,可能不只是使用AI工具提高行政效率,而是能够理解工作如何变化,并与业务管理层共同重新设计组织。
八、HR科技行业竞争正在进入工作智能时代
从行业竞争角度来看,SAP收购TechWolf释放了一个值得关注的信号:传统HCM厂商正在进一步争夺企业AI决策所需要的数据基础与业务上下文。
过去,企业级HR软件主要围绕人员信息系统展开,随后逐步扩展到招聘、绩效、学习、员工体验和People Analytics等功能。
近年来,技能智能与技能型组织成为大型HCM厂商的重要发展方向。
但随着AI智能体开始参与真实工作流程,仅仅拥有技能标签或者员工档案已经不够。
企业还需要理解工作任务之间的关系、不同技能如何应用于具体业务,以及AI引入后组织能力需求将如何调整。
这使Work Intelligence逐渐成为值得关注的新技术领域。
从技术架构来看,未来企业HR科技可能进一步形成相互连接的三个层次:底层由HCM和其他业务系统提供基础记录,中间由Skills Intelligence与Work Intelligence构建动态组织上下文,上层则由AI分析工具和智能体辅助完成招聘、学习、组织规划及业务决策。
这一结构并不意味着现有HCM系统会被替代,而是其价值有可能从传统记录与流程管理,进一步延伸至智能决策。
对SAP而言,拥有覆盖多个业务部门的ERP和企业应用基础,是推进这一战略的重要优势。但与此同时,其竞争对手也可以通过第三方数据、外部合作和自身AI技术发展类似能力。
因此,未来行业竞争的关键并不只是哪个公司率先拥有Work Intelligence产品,而是谁能够建立可信、持续更新、可跨系统使用的数据基础,并通过可验证的业务成果证明其价值。
九、HRTech观察:未来企业竞争的焦点,是重新定义工作
在AI快速发展的背景下,企业面临的核心问题正在从“如何让员工使用AI”,逐步转向“如何重新设计人类与AI共同完成的工作”。
这两种思路存在明显区别。
前者主要关注工具使用率、员工培训和个人工作效率;后者则涉及任务分工、工作流程、岗位边界、管理责任和组织结构,最终影响企业的整体经营模式。
如果企业只是为每名员工配置AI工具,却没有重新审视工作如何完成,那么AI投资可能局限于局部效率改善,难以转化为系统性的组织生产力提升。
而当企业能够从任务层面分析工作内容,就有机会将AI应用、人才发展和组织设计连接起来。
对于大型跨国企业,这种能力尤其重要。不同国家和业务部门的岗位名称可能相似,但实际任务、技能要求和自动化机会并不完全相同。能够动态理解这些差异,将有助于企业制定更加精细化的全球人才战略。
不过,真正实现这一愿景仍然存在挑战,包括跨系统数据整合、员工隐私保护、技能推断准确性、业务部门参与度,以及AI投资回报的持续验证。
SAP已经宣布收购TechWolf,但这笔交易最终能否重塑企业人力资源管理,取决于双方能否将技术优势转化为可规模化部署、可治理并且能够产生实际业务价值的产品。
根据SAP Community于10月6日发布的信息,在交易获得批准并完成交割之前,SAP与TechWolf将继续独立运营,具体整合产品路线图将在交割后制定。
因此,市场仍需要等待更明确的产品交付时间、技术整合方式与商业模式。
HRTech认为,SAP此次收购的重要意义,在于进一步推动HR科技行业从People Data走向Skills Intelligence,再走向Work Intelligence。
过去,HR系统帮助企业回答“我们拥有哪些员工”;随后,技能智能帮助企业回答“员工能够做什么”;而工作智能试图进一步回答“企业究竟需要完成哪些工作,以及这些工作应该如何在人与AI之间重新配置”。
这一变化可能成为未来几年企业级人力资源科技发展的重要方向。
对于企业HR领导者而言,现在值得开始思考的,已经不仅是如何采购更先进的HR软件,而是如何让人力资源数据真正进入企业战略与业务运营过程,并为AI时代的组织重构提供决策依据。
未来HR的战略价值,可能越来越取决于能否理解、设计和持续优化工作本身。
参考资料:
SAP News Center,2026年10月6日:SAP to Acquire TechWolf, Giving Enterprises Evidence-Based View of Work in the Age of AI
SAP Community,2026年10月6日:SAP to Acquire TechWolf: Placing Work Intelligence at the Center of the Autonomous Enterprise
TechWolf,2026年10月6日:A New Chapter: SAP to Acquire TechWolf
TechWolf,2026年8月7日:TechWolf Achieves SAP Spotlight+ Designation
TechWolf,2026年9月24日:How Chiesi Rebuilt the Foundation for Its Workforce Transformation
TechWolf,2025年1月29日:Workday to Roll Out TechWolf’s AI-Powered Skills Intelligence
-
 头条
AI正在重写组织,不只是替代岗位:IBM 2026 CHRO Study的真正警告
HR科技核心摘要:IBM刚发布2026全球CHRO研究,值得所有HR认真看:60%员工担心AI导致技能退化,只有26%的企业真正明确人与AI的工作边界,但29%的工作流已经开始使用AI Agents。AI时代真正的问题已经从“会不会用AI”,转向“谁判断、谁负责、新人如何成长、AI节省出的能力去哪里”。完整报告很值得下载细读。
IBM 刚刚发布的《2026 CHRO Study: Designing the Thinking Organization》,表面上讨论的是 AI、人才与 CHRO,真正值得关注的却是一个更深层的问题:当 AI 开始承担越来越多分析、判断、推荐甚至执行工作之后,企业究竟应该如何重新设计“人为什么存在于工作之中”。
这份研究调查了 1,500 名 CHRO 及负责劳动力规划的高级管理者,并覆盖 8,800 名全职员工。IBM 将未来领先组织定义为 Thinking Organization:不是 AI 用得最多的组织,而是能够重新设计人与 AI 如何共同判断、共同工作、共同创造价值的组织。
一、AI 转型的核心已经不是“会不会用”,而是“谁拥有判断权”
今天很多企业仍把 AI 转型理解为 Copilot、Agent、自动化工具的部署,但 IBM 的数据表明,真正落后的其实是 Work Design。
只有 26% 的组织能够清晰定义哪些工作是 human-led、AI-assisted 或 AI-executed;36% 的管理者认为责任不清正在增加 AI 部署难度,而 43% 的员工表示,当 AI 出错时,最终责任往往会落到自己身上。
这意味着,未来组织设计最重要的问题不再只是“这个岗位会不会消失”,而是:AI 可以决定什么?人必须决定什么?谁负责验证?谁拥有 Override 权限?谁对最终结果负责?
HRTech认为,AI正在自动化的,不只是任务,而是岗位内部的决策权。
二、企业最容易低估的风险,不是 Skill Gap,而是 Skill Erosion
过去十年,人力资源一直在讨论 Skills Gap:员工缺什么能力,就培训什么能力。但 AI 带来的新风险恰恰相反——员工原本拥有的能力,因为长期不使用而慢慢退化。
IBM 发现,80% 的企业已经拥有 reskilling roadmap,但同时 60% 的员工担忧 AI 导致技能退化,46% 的管理者也将 skill erosion 视为重要风险。IBM甚至使用了一个非常值得警惕的词:cognitive atrophy,认知萎缩。
其中最危险的能力正是 critical thinking。57% 的管理者认为 critical thinking 和 problem framing 是 AI 时代的重要能力,而 71% 的管理者认为员工必须能够监督、验证甚至推翻 AI 输出,但员工中只有 38% 认识到这一点。
未来真正重要的 AI Skill,也许不是更会 Prompt,而是更会判断 AI 什么时候错了。
三、AI可能正在切断年轻人才成为专家的路径
报告里另一个非常容易被忽视的数据是:只有 23% 的组织正在增加 entry-level hiring,其余 77% 持平或减少;企业更愿意投资 experienced individual contributors,而真正把 early-career talent 作为重点的企业只有 7%。
问题在于,过去很多看似“低价值”的初级工作,本身就是人才成长的训练场。
整理资料、写初稿、做基础分析、回答客户问题,这些工作虽然最容易被 AI 自动化,却也是新人建立业务理解、判断力和经验的重要过程。
如果 AI 把练习场拿走,企业就必须主动重新设计 apprenticeship、rotation、simulation、supervised decision-making,否则今天换来的效率,可能是明天的人才断层。
四、AI ROI不能只算节省了多少人和时间
IBM 提出一个非常值得企业重新思考的概念:把 AI 释放出来的 capacity 当成 growth capital。
目前只有 42% 的组织主要把 AI 带来的生产力收益重新投入创新或 reskilling。
AI 每天为员工节省 30 分钟,并不自动意味着企业获得竞争优势。如果这些时间只是被更多邮件、更多任务重新填满,AI创造的只是新的忙碌。
真正值得衡量的是:AI释放出来的时间,被投入了客户、学习、创新,还是仅仅变成成本削减?
未来 AI ROI 的核心指标,可能会从 Cost Saving 转向 Capacity Reinvestment。
五、CHRO面临的是一次角色升级,而不是一次工具升级
最值得 HR 行业警醒的数据是:46% 的企业在制定 AI Strategy 时没有 CHRO 参与。
但与此同时,AI正在同时改变岗位、技能、绩效、组织结构、员工体验和人才供应链。
如果这些问题最终都由 CIO、CTO、COO 先定义完成,再由 HR 负责培训和 change management,那么 HR 仍然只是执行者。
IBM 给出的另一个现实更直接:72% 的企业在 HR Function 内仍然有限使用或完全没有使用 AI。 Thinking Organizations 中,94% 会为影响员工职业发展的 AI 提供透明度和可解释性。
HR如果希望领导企业 AI Transformation,就必须首先把自己变成 AI 的 proving ground。
IBM自身的 AskHR 已经给出了一个案例:目前每年处理 16.3 million transactions,95% 的问题无需人工介入,CSAT 达到 +55,四年内 HR operating budget 降低 40%。但 IBM CHRO Nickle LaMoreaux 最终强调的并不是技术,而是行为、流程和 operating model 的改变。
HRTech观点:AI时代真正要重新设计的是“工作”
过去企业习惯围绕 Job 设计组织,围绕 Job 招聘、定薪、绩效和晋升。
但当 AI Agent 开始进入 workflow,IBM预计已经有 29% 的工作流引入 AI agents,到 2028 年将达到 40%。
这意味着 Job 可能不再是未来组织设计的最小单位。
真正需要管理的,将越来越变成 Task、Workflow、Decision、Skill 和 Agent。
AI时代,人力资源最大的机会并不是更快地完成原来的 HR 工作,而是第一次真正进入企业 operating model 的核心:重新回答——哪些工作交给机器,哪些判断必须属于人,以及 AI 节省下来的能力,最终要用来创造什么。
这,或许才是“Thinking Organization”真正值得关注的地方。
报告下载:来自IBM
https://www.hrtechchina.com/Resources/3699CCAA-4CBF-9657-5AD4-976595C5E8F6.html
-
 头条
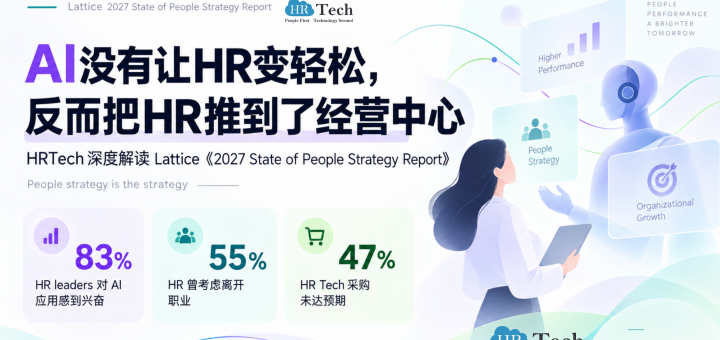
调查显示:AI没有让HR变轻松,反而把HR推到了经营中心
HRTech核心解读:Lattice报告显示AI越深入企业,HR反而越接近经营核心。83%的HR对AI感到兴奋,44%的企业已使用内置AI的企业平台,58%使用AI生产力/自动化工具。但74%的HR认为,用AI裁员的企业高估了生产率提升;54%表示员工正在“工作更多、薪酬不变”。AI也正在进入绩效管理。越来越多企业采用季度甚至月度评价,但涉及晋升、加薪等关键决定时,HR仍强调Human-in-the-Loop。更重要的是:Lattice发现,真正决定AI能否带来高绩效的并不是工具,而是文化、心理安全、管理者能力、清晰目标与持续反馈。AI时代,HR真正要升级的可能不是Prompt能力,而是重新设计“人+AI如何工作”的能力。更多请关注 HRTech
HRTech认为,Lattice最新发布的《2027 State of People Strategy Report》最重要的结论,不是“HR正在加速使用AI”,而是另一件更深层的变化:当AI真正进入绩效、岗位、管理和决策流程后,HR的事务性工作可能减少,但组织设计责任正在迅速增加。
换句话说,AI并没有让HR变得不重要,反而正在迫使HR从“流程管理者”转向“工作设计者”。企业真正需要HR回答的,已经不是用不用AI,而是AI进入之后,岗位怎么变、绩效怎么定、管理者承担什么责任、员工获得什么回报,以及哪些决策仍然必须由人做出。
这也是Lattice将本年度报告主题直接概括为“People strategy is the strategy”的原因。
AI正在从工具,变成工作流程的一部分
Lattice此次调查了1,358名HR专业人士。83%的HR领导者表示,对AI在HR中的应用感到兴奋;44%的企业已经使用内置AI的enterprise platforms,58%正在使用带AI功能的productivity或automation tools。AI的应用正在从过去单独打开ChatGPT写一份JD、总结会议,逐渐进入绩效、人才分析和企业工作流。
这意味着企业AI应用已经开始进入第二阶段。
第一阶段讨论的是“我们有没有使用AI”,第二阶段则必须讨论“AI究竟改变了什么工作”。
未来判断一家企业AI成熟度,单纯看有多少员工使用Copilot、ChatGPT已经没有太大意义。真正重要的是,AI进入了多少核心流程,哪些任务被自动化,哪些岗位被重新组合,以及这些效率最终是否转化成了Business Outcome。
AI首先改变的,其实是“什么叫做高绩效”
Lattice数据显示,38%的HR团队已经把Performance列为首要优先事项。在美国,42%的HR领导者把Performance Management列为第一重点。与此同时,33%的企业已经按季度进行Performance Review,12%甚至按月进行,绩效管理正在从一年一次的管理动作,逐渐变成持续反馈机制。
AI也已经直接进入这个流程。新闻稿显示,74%的HR领导者认为Managers已经在使用AI起草Performance Reviews。
表面看,这是一次效率提升,但真正值得关注的问题是:如果AI让员工完成工作的速度提高了,企业是不是也会同步提高“达到预期”的标准?
Lattice的数据已经出现这种迹象。54%的HR领导者表示,员工正在被要求做更多工作,却没有获得更多薪酬,上一年度这一比例还是43%。
这可能会成为AI时代一个越来越重要的管理问题:AI创造出来的生产率收益,究竟应该归企业、归员工,还是双方共享?
如果企业只是把AI节省出来的时间全部转化为更多任务,那么短期产出可能提高,但员工对AI的接受度、组织信任和长期敬业度未必会同步提高。
AI可以提供建议,但不能替管理者承担责任
Lattice报告呈现出的另一个重要信号,是HR对AI的态度正在从“能不能用”转向“什么地方不能完全交给AI”。
对于会议总结、信息整理、绩效评价草稿等低风险任务,AI的接受程度很高。但涉及Promotion和Compensation等高影响决策时,HR明显更加谨慎。
报告中的一句话非常准确:
“The recommendation engine, yes. The decision, no.”
这实际上定义了未来企业AI Governance最重要的一条边界。
AI可以帮助企业分析绩效数据、发现模式、生成建议,但晋升、薪酬、绩效评级甚至解雇等影响员工职业发展的决定,最终仍然需要明确的人类责任主体。
未来真正成熟的企业,不只是建立Human-in-the-Loop,而是需要根据“决策风险”定义不同程度的人类参与。
AI可以提高Decision Intelligence,但不能替代Decision Accountability。
74%的HR,并不相信“AI换人”那么简单
一个很有意思的数据是,83%的HR对AI总体持积极态度,但与此同时,74%的HR领导者认为,那些因为AI而削减员工的企业,高估了AI最终能够带来的生产率提升。美国HR的这一比例甚至达到77%。
这说明HR对AI的判断正在变得更加务实。
AI确实可以替代大量任务,但Task Replacement并不等于Job Replacement。
一个岗位除了可见任务之外,还包含客户关系、隐性知识、判断经验、跨部门协调和组织记忆。企业如果只看到AI可以完成其中一部分任务,就直接把整个岗位删除,很容易高估节省的成本,同时低估失去的组织能力。
因此,企业更合理的路径应该是先做Task Analysis,再进行Job Redesign,而不是直接从Headcount Reduction开始。
真正成熟的AI Workforce Strategy应该问:
哪些任务应该Automate,哪些应该Augment,哪些仍然应该Human-owned?
这比简单讨论“AI可以裁掉多少人”更重要。
文化正在从“软问题”变成AI基础设施
这份报告里最值得CEO和CHRO共同看的,其实不是AI数据,而是Culture。
Lattice发现,高绩效HR团队所在组织中,75%的Senior Leadership重视Psychological Safety,而低绩效团队只有40%;72%的高绩效组织领导层优先考虑Company Culture,对照组只有36%。
高绩效HR团队中,85%表示员工高度敬业,而低绩效团队只有40%;42%的高绩效团队表示员工超过公司目标,低绩效团队只有4%。
需要强调的是,这些数据主要来自HR从业者自报,能够说明明显相关性,但并不能直接证明文化是绩效提升的唯一因果因素。
不过,它揭示了AI转型中的一个现实问题。
AI Adoption需要Experimentation,而Experimentation需要Psychological Safety。
员工必须敢于试错、质疑AI结果、暴露流程问题,也必须相信“帮助公司找到更好的AI工作方式”不会直接变成自己被替代的理由。
如果这种信任不存在,企业即使购买了最先进的AI工具,也很难获得真正的组织级应用。
所以AI时代,Culture不仅没有变软,反而开始变成技术投资能否产生ROI的基础条件。
47%的HR Tech采购后悔,说明问题不只是产品
Lattice数据显示,47%的HR团队表示,过去两年购买的至少一项HR Technology产品没有达到预期。主要原因包括50%的Functionality Issues、34%的Integration Challenges,以及Pricing和Investment Return问题。
这个数字对今天疯狂采购AI产品的企业尤其值得警惕。
很多AI项目的逻辑仍然是:CEO要求使用AI,HR需要找一个AI项目,于是采购一个“带AI”的产品。
但更成熟的顺序应该是:
Business Problem → Workflow → Task → Data → AI Capability → Technology。
先找业务问题,再找技术,而不是先买技术,再寻找使用场景。
AI不会自动修复一个错误的流程。相反,它很可能只是让错误流程运行得更快。
因此,未来HR Tech采购能力本身也需要升级。真正重要的不只是Vendor Selection,而是Process Readiness、Integration Capability和Change Management。
HR真正升值的,不是Prompt能力,而是Work Design能力
如果把Lattice这份报告放到更长的HR科技演进周期里看,可以看到一个非常清晰的变化。
AI正在压缩行政工作的价值,但同时提高Work Design、Performance Architecture、Manager Enablement、AI Governance和People Analytics的重要性。
未来HR最有价值的能力,不是成为公司里最会写Prompt的人,而是能够理解一个岗位由哪些任务组成,哪些工作应该交给AI,哪些应该由人负责,以及AI加入之后,目标、绩效、薪酬和职业发展应该如何重新设计。
这也是HRTech对这份报告最重要的判断:
AI不会淘汰HR,但会淘汰旧的HR价值模型。
过去HR的价值往往来自流程、制度和管理系统;未来HR的价值会越来越来自组织设计、决策机制和Human + AI Workforce的重新配置。
当AI可以帮企业执行越来越多工作时,真正稀缺的反而变成另一种能力:
知道应该让谁做什么,以及为什么这样设计。
所以,AI时代HR真正需要争取的位置,并不是“企业AI工具管理员”,而是参与回答一个更重要的问题:
当AI进入公司以后,我们应该如何重新组织工作?
能够回答这个问题的HR,才真正走到了经营中心。
-
 头条
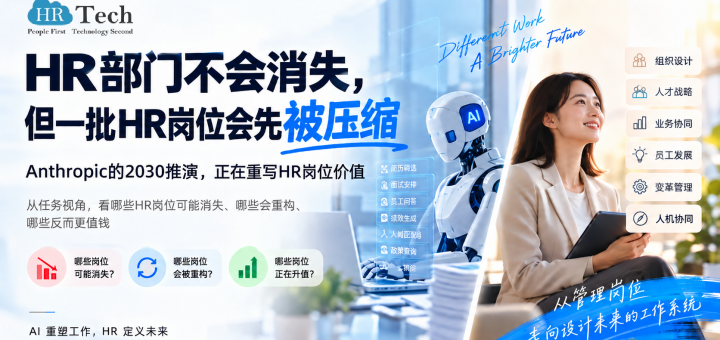
HR部门不会消失,但一批HR岗位会先被压缩:Anthropic的2030推演,正在重写HR岗位价值
HRTech核心解读:Anthropic一套面向 2030 年的 AI 经济情景模型显示:最极端情形下,GDP 比无 AI 路径高 32.4%,但认知型岗位工资下降、失业率升至 17.9%。这份研究真正值得 HR 看的是:未来不该只讨论“哪些岗位会消失”,而要开始按任务重构工作、技能和内部流动。很值得转给团队一起看,HRTech拆解到HR岗位哪些会消失,哪些更有前途!
如果 AI 真的能够完成一半甚至更多的知识工作,企业里的 HR 部门会变成什么样?
The Anthropic Institute 最新发布的《Economic Scenarios for Transformative AI》没有专门讨论 HR,但它提供了一套非常适合重新审视 HR 职业的框架:未来真正被 AI 改变的基本单位,并不是一个完整的“岗位”,而是岗位里面的一项项任务。
Anthropic 用一句非常重要的话概括了这一逻辑:The economy is made out of tasks.
在它设定的 Substantial Scenario 中,到 2030 年,AI 已经具备完成一半知识工作的能力,而且其中大部分可以自主完成,只是企业并不会马上把 AI 应用到所有这些工作上;在更激进的 Extreme Scenario 中,AI 在绝大多数知识工作任务上的生产率超过人类,几乎都可以自主完成,同时几乎不再产生新的知识型人类任务。
如果把这个框架放进今天的企业 HR 部门,一个越来越清晰的趋势就出现了:HR 并不会作为一个职业整体消失,但 HR 部门内部不同岗位的价值会发生非常剧烈的重新排序。
一些今天大量存在的事务型 HR 岗位,很可能被明显压缩;一些岗位不会消失,但工作内容会被重新定义;还有一批目前看起来并不是 HR 部门人数最多的岗位,未来反而可能越来越重要。
这或许才是 Anthropic 这份报告对 HR 从业者最现实的启示。
一、Anthropic真正提醒我们的,不是“多少岗位消失”,而是“多少任务不再需要人做”
Anthropic 为 2026—2030 年美国经济设计了 Modest、Substantial 和 Extreme 三种情景。它特别强调,这些是用于理解不同技术发展路径的 scenarios,而不是对未来的确定预测,也没有给任何一种情景赋予发生概率。
但三种情景之间的差异非常值得企业管理者关注。
在 Modest Scenario 中,到 2030 年,美国 GDP 比没有 AI 的路径高 1.6%;在 Substantial Scenario 中高 8.3%;在 Extreme Scenario 中则高出 32.4%。
问题在于,经济增长并不意味着所有知识工作者都会同步受益。
在更激进的情景中,越来越多的经济增长流向资本,而不是劳动。在 Extreme Scenario 下,劳动收入占 GDP 的比例下降到 45.2%,资本收入占比则提高到 54.8%。同时,知识型工作受到大规模自动化冲击,整体失业也可能显著上升。
这背后真正发生的,并不是某一天企业突然宣布“这个职业不存在了”,而是一个岗位内部越来越多的任务逐渐被 AI 接管。
当被接管的任务积累到一定比例之后,企业才开始问第二个问题:这个岗位还需要这么多人吗?
这对于 HR 自身同样成立。
二、第一批被压缩的,很可能不是HR这个职能,而是“事务型HR”
先看今天最常见的 HR Assistant、HR Coordinator、HR Administrator。
这些岗位承担了大量企业不可缺少、但高度流程化的工作,包括新员工入职资料、员工信息维护、证明文件、面试安排、会议协调、政策通知、假期查询、员工 FAQ、离职流程、基础数据整理以及各种 HR 系统操作。
问题在于,如果按照 Anthropic 的 task-based framework 去拆解,这些任务中的很大一部分都具备几个共同特点:规则明确、重复频率高、数字化程度高、主要依赖文本和信息处理,而且异常情况相对有限。
这正好是 AI Agent、HRIS 和 workflow automation 最容易进入的区域。
所以未来更可能发生的事情,不是企业宣布“取消 HR Operations”,而是原来 5 个人承担的事务型工作逐渐变成 1—2 个人管理系统、处理异常,再由 AI 和自动化流程完成大量标准工作。
这会首先冲击 HR Assistant、HR Coordinator、HR Administrator,以及 HR Shared Services 中大量 Tier 1 类型的岗位。
这些岗位不会一夜之间消失,但企业为每 100 名、500 名或者 1,000 名员工配置多少事务型 HR,可能会明显下降。
这其实就是 Anthropic 模型所描述的 automation 真正进入企业之后的典型路径:岗位并不是突然消失,而是岗位内部能够交给 AI 的任务越来越多,最终改变 headcount economics。
三、招聘可能成为HR内部最早经历大规模岗位重构的职能之一
如果把 Recruiter 拆开来看,一个招聘岗位实际上包含十几种甚至几十种任务:写 JD、寻找候选人、搜索数据库、筛选简历、发送 outreach、安排面试、回答候选人问题、整理 interview notes、生成候选人 summary、跟踪流程、制作 offer,以及与 Hiring Manager 沟通和判断候选人。
这些任务的 AI 曝露程度完全不同。
其中,JD 撰写、candidate sourcing、简历初筛、候选人匹配、outreach 文案、Scheduling、基础 screening 和 candidate FAQ,都属于 AI 很容易参与甚至自动完成的任务。
因此最先承压的,很可能是 Recruiting Coordinator、Talent Sourcer、Volume Recruiter,以及主要依靠简历筛选和流程推进产生价值的初级 Recruiter。
但这并不意味着 Recruiter 会消失。
相反,Recruiter 可能会出现非常明显的两极分化。
过去,一个 Recruiter 的价值可以体现为“我能找到很多候选人”“我一天能处理多少份简历”“我管理多少个 requisitions”。未来这些能力的稀缺性会迅速下降,因为 AI 搜索和处理候选人的能力越来越强。
真正升值的会是另外一部分能力:理解业务到底需要什么人、挑战 Hiring Manager 不合理的要求、判断候选人的潜力与组织适配性、影响高端人才、理解人才市场,以及把人才数据转化成管理层决策。
因此未来真正有价值的 Recruiter,会越来越像 Talent Advisor,而不是“招聘流程操作员”。
这恰恰符合 Anthropic 的模型逻辑:AI 首先接管的是 task,而不是整个 occupation。最终剩下的人类任务往往更加复杂,也更加依赖 judgment、relationship 和 accountability。
四、HRBP不会消失,但“流程型HRBP”会越来越危险
HRBP 可能是未来几年 HR 内部分化最剧烈的岗位之一。
今天很多企业虽然设有 HRBP,但 HRBP 实际承担的工作仍然包括大量流程推进:解释 HR policy、推动 Performance Review、跟踪 headcount、协调 recruitment、传递总部政策、组织 talent review、处理基础员工问题。
如果一个 HRBP 的主要价值是“知道公司流程怎么走”,那么 AI 对这个岗位的冲击会越来越大。
因为员工未来并不需要为了了解 PTO、Benefits、Promotion Policy 或 Performance Process 找 HRBP。AI 可以连接企业内部 HR policy、HRIS 和 knowledge base,在几秒钟之内回答大量标准问题。
真正不会轻易被替代的 HRBP,是另一种 HRBP。
当一个 BU Head 问:“AI 进入之后,这个部门未来到底需要多少人?”“我们是不是有太多管理层级?”“销售团队为什么一直招不到合适的人?”“哪些岗位未来三年应该减少,哪些技能应该提前建设?”“这个组织应该怎么重新设计?”这些问题已经不再是流程问题,而是 Business + Organization + Talent Decision。
这种 HRBP 的价值反而会提高。
所以未来 HRBP 很可能分成非常清楚的两类:流程型 HRBP 被压缩,战略型 HRBP 升值。
HRBP 真正的门槛也会随之改变。懂劳动政策、懂招聘流程、懂绩效流程依然重要,但已经不够。未来优秀 HRBP 必须拥有更强的 Business Acumen、Data Literacy、Organization Design、Workforce Planning 和 AI Literacy。
换句话说,HRBP 不会因为 AI 消失,但 AI 会迫使 HRBP 回到这个岗位原本应该承担的战略角色。
五、Payroll和Benefits不会简单消失,但“操作价值”会迅速下降
Payroll 和 Benefits 是另外两个容易被简单判断为“会被自动化”的 HR 领域。
如果只看工资计算、数据录入、eligibility check、enrollment、员工 FAQ 和 plan comparison,AI 和自动化确实可以承担越来越多工作。
但 Payroll 真正困难的部分从来不是按下“发工资”按钮,而是 multi-state taxation、classification、compliance、audit、异常情况、系统整合以及不断变化的劳动法规。
Benefits 也是一样。
员工“我的 deductible 是多少”“什么时候 open enrollment”“这家医院是不是 in-network”这些信息查询型任务,未来越来越没有必要依靠 Benefits Administrator 人工回答。但医疗成本控制、Plan Design、Broker Management、Vendor Negotiation、ACA/ERISA Compliance、Employee Communication 和 Benefits Strategy 的专业价值并不会因此消失。
所以这两个岗位真正发生的是 value migration:从 administration 向 expertise 迁移。
未来企业可能需要更少的人“操作福利”,却更需要能够回答“公司一年花几百万美元福利预算,怎样设计才能真正控制成本并提高员工价值”的人。
这也是为什么 AI 对 HR 的影响不能简单理解成“自动化=岗位消失”。同一个岗位内部,一部分任务贬值,另外一部分任务反而可能因为复杂度提高而更加昂贵。
六、L&D也会经历一次非常彻底的价值重构
企业培训领域同样会出现明显分化。
课程资料整理、PPT 制作、培训通知、基础 e-learning 内容、考试题目、培训总结等工作,AI 已经可以非常高效地完成。这意味着大量以“制作培训内容”为主要工作内容的 L&D 岗位,未来价值会下降。
但企业真正需要的并不是更多课程,而是员工能否形成未来需要的能力。
特别是在 Anthropic 所描述的知识工作快速变化情景下,真正困难的问题不是“给员工上一门 AI 课”,而是:哪些工作正在发生变化?哪些技能正在贬值?哪些新能力正在升值?一个员工如何从正在减少的工作转移到新的工作?
这使得 L&D 的价值中心会从 Content Production 转向 Capability Building。
真正升值的 L&D,不是最会做课程的人,而是能够完成 skills gap analysis、设计 reskilling architecture、推动 manager capability,并帮助组织实现 workforce transition 的人。
而且 Anthropic 自己在 2026 年关于 worker retraining 的研究也提醒,面对显著劳动力市场变化,“培训”并不是万能答案。职业转换存在明显摩擦,员工即使愿意学习,也不代表可以迅速进入完全不同的职业。
这对企业 HR 的含义非常直接:未来真正需要建立的,不只是 Learning Platform,而是 Skill Graph + Internal Mobility + Workforce Planning。
七、真正升值的第一类HR:Workforce Planning与Organization Design
如果说哪些 HR 岗位最可能因为 AI 而升值,我认为 Workforce Planning 和 Organization Development 会排在非常靠前的位置。
原因并不复杂。
过去的 Workforce Planning 很多时候只是根据业务增长率计算明年需要增加多少 headcount。但进入 AI 时代以后,问题变成了:如果 AI 可以完成一个岗位 30%、50% 甚至 70% 的任务,我们到底还需要多少人?
这已经不是传统 headcount planning,而是 Work Design。
比如一个 Customer Service 团队原来有 500 人,AI Agent 可以完成 60% 的标准咨询之后,剩余员工应该是多少?留下的人应该处理什么问题?Manager span 应该怎么变化?职位等级怎么设计?剩下的工作应该重新组合成什么岗位?
再比如一个 100 人的软件团队,如果 Coding Agent 显著提高工程师生产率,公司究竟应该减少 Junior Engineer,还是保持人数并提高研发速度?如果 Junior Position 大量减少,未来 Senior Engineer 从哪里培养?
这类问题没有哪个 AI 软件可以直接替 CEO 做决定。
它需要 Workforce Planning、Finance、Business Leader 和 HR 一起重新设计组织。
所以从 Anthropic 的 task-based framework 往企业内部继续推演,未来 HR 非常核心的一项能力将是:
Task → Skill → Job → Organization → Headcount
谁能够把这条链条建立起来,谁就开始真正参与 AI 时代的组织设计。
八、真正升值的第二类HR:People Analytics会从“做报表”变成“做决策”
People Analytics 也会出现明显两极分化。
今天大量 People Analyst 的工作仍然是导数据、做 Excel、制作 Dashboard、统计 turnover、headcount、time-to-hire,再生成月报。
这些工作本身高度适合 AI。
未来 CEO 并不需要一个 Analyst 花两天告诉他“今年离职率是 14.2%”。AI 几秒钟就能给出这个结果。
真正有价值的问题是:为什么离职率上升?哪些团队异常?哪些员工存在风险?这个问题到底和 manager、pay、workload 还是 career opportunity 有关系?如果调整组织结构,会产生什么后果?
因此基础 reporting 的价值会下降,而 Workforce Intelligence、Predictive Analytics 和 Decision Science 会升值。
未来好的 People Analytics 团队不是 HR 的“数据部门”,而是组织决策部门。
九、真正升值的第三类HR:Total Rewards可能比今天更重要
Anthropic 这份报告中,有一个经常被忽略、但对 HR 极其重要的结果:AI 可以让社会整体变得更富裕,但经济增长并不会自动平均流向劳动者。
在 Extreme Scenario 中,资本收入占 GDP 的比例升至 54.8%,劳动收入占比下降到 45.2%。Anthropic 因此直接提出一个核心问题:如果 AI 创造了巨大的生产率收益,如何确保这些收益能够被更广泛地分享?
这个宏观问题进入企业之后,其实就是 Total Rewards 问题。
假设一个原来 100 人的部门,通过 AI 变成 70 人,同时产出提高 30%。企业获得了更高 Productivity、更低 Labor Cost 和更高 Margin。
那么剩下的 70 名员工获得什么?
如果他们承担了更复杂的工作,需要管理 AI Agent,需要承担更大的责任,却仍然按照原来的岗位价值支付工资,那么组织内部会形成新的收益分配矛盾。
因此 AI 时代可能会出现新的 skills premium、AI productivity incentive、profit sharing、equity compensation,以及完全不同的 Job Architecture。
未来 Total Rewards 面对的问题不只是“市场上这个岗位多少钱”,而是:当 Human + AI 共同创造价值之后,人应该拿多少?
这会让 Compensation、Job Architecture 和 Total Rewards 重新进入企业 AI 战略的核心位置。
十、Employee Relations、Labor Relations和复杂人才判断,反而可能更加重要
还有一类岗位,AI 可以提供帮助,但很难承担最终责任。
比如 Employee Relations。
AI 可以整理调查材料,可以帮助搜索政策,可以分析文件,可以生成 interview questions,但涉及 harassment、discrimination、termination、performance disputes、workplace conflict 等问题时,真正困难的从来不是“找到信息”,而是理解 context、判断风险、处理人与人的关系,并承担决策责任。
Labor Relations 更是如此。
谈判、工会关系、集体协议、员工情绪和劳资冲突,本质上属于高度情境化的人际和组织问题。
同样,Executive Assessment、Succession Planning、Leadership Development 也不是简单的信息处理任务。
AI 可以告诉企业一个人有哪些数据表现,但“这个人是不是下一任 CEO”“两个候选人谁更适合带领正在转型的业务”,依然属于复杂 judgment。
所以未来企业真正稀缺的 HR 能力,很可能从 Execution 转向 Judgment、Orchestration 和 Accountability。
十一、AI最终可能让HR部门变得更小,但也更专业
如果把这些变化放在一起,未来企业 HR 的组织形态其实已经可以看到一些轮廓。
过去很多公司的 HR 部门是一个“金字塔”:下面有大量 Coordinator、Administrator、Recruiter、Shared Services 和执行人员,中间是 Manager、HRBP,上面是少数 HR Director 和 CHRO。
AI 会逐渐压缩这个金字塔的底部。
未来更可能出现的是:更少的事务型 HR,一套更强的 HR Technology 和 AI infrastructure,再加上一批专业程度更高的 HRBP、Organization Development、Workforce Planning、People Analytics、Total Rewards、Employee Relations 和 Change Management 人才。
也就是说:
HR 部门可能变小,但 HR 的专业门槛会变高。
这与 Anthropic 当前看到的劳动力市场早期信号也并不矛盾。Anthropic 2026 年对 AI labor-market impacts 的研究发现,AI 实际使用距离理论上能够完成的工作仍然有明显差距,目前尚未观察到高 AI 暴露职业出现系统性失业增长,但已经看到一个值得继续观察的信号:高暴露职业中,年轻劳动者的招聘可能正在放缓。
这意味着真正的变化很可能不是“明天大量 HR 被裁掉”,而是未来几年企业开始逐渐减少 entry-level、transactional 和 coordination-heavy 的岗位。
而这恰恰可能带来另一个长期问题:如果初级岗位减少,未来高级 HR 从哪里成长出来?
这是所有知识工作行业都将面对的问题。
十二、对今天的HR从业者来说,真正危险的不是不会用AI
很多人现在把 AI 时代 HR 的个人竞争力理解为“会不会使用 ChatGPT”“会不会写 Prompt”。
这可能严重低估了真正的变化。
AI 工具使用很快会成为类似 Excel、Email 一样的基础能力,本身不会形成长期职业壁垒。
真正决定一个 HR 是否升值的,是 AI 把他的基础任务拿走以后,他还剩下什么。
如果一个 HR 的核心价值是:“告诉我流程,我负责执行。”那么风险最高。
如果一个 HR 的价值是:“出现复杂情况,我可以判断应该怎么处理。”那么相对安全。
而未来真正稀缺的 HR,应该能够进一步回答:“业务准备发生变化,我可以告诉公司应该如何重新设计组织、岗位、技能、人才和 AI 的组合。”
这三种 HR,对应的实际上就是三个不同层级:
Process Executor → Professional Judgment → Organization Architect。
未来几年,越来越多 HR 的职业迁移,很可能就在这三个层级之间发生。
HRTech观察:AI不会先消灭HR,而是先重新给HR定价
Anthropic 这份报告最大的价值,不是告诉我们 2030 年会有多少人失业,而是让我们重新理解工作的基本结构。
一个岗位从来不是一个不可分割的单位,而是一组任务。
当 AI 开始拿走其中一部分任务之后,岗位剩余部分的价值就会发生变化;当越来越多任务可以被自动化之后,岗位数量才开始改变;当整个公司的岗位结构发生改变之后,组织设计、人才结构和薪酬体系也必须随之改变。
因此,对 HR 来说,真正的问题从来不是:
“AI 会不会取代 HR?”
而应该是:
“AI 拿走我的一半工作之后,剩下的一半工作值多少钱?”
对于 HR Assistant、HR Coordinator、HR Administrator、Recruiting Coordinator、Talent Sourcer、基础 Reporting Analyst 和大量 Shared Services 岗位,这个问题已经越来越现实。
对于 HRBP、Recruiter、L&D、Payroll、Benefits 和 HR Generalist 来说,未来则是一场非常明显的重新分化:事务处理能力正在贬值,专业判断和业务咨询能力正在升值。
而对于 Workforce Planning、Organization Development、People Analytics、HR Technology、Total Rewards、Employee Relations、Change Management 和真正战略型的 HRBP 来说,AI 反而可能创造一个比过去更大的舞台。
因为当 AI 开始重新定义工作的时候,企业最终一定需要有人重新设计工作。
这可能就是未来 HR 最重要的角色变化:
从管理“人和岗位”,走向设计“Human + AI 的工作系统”。
HRTech认为,未来真正优秀的 HR,不一定是最会使用 AI 的 HR,而是最懂得如何重新划分 人做什么、AI 做什么,以及组织应该因此如何改变 的 HR。
Anthropic 的研究并没有宣布 HR 的终点,但它已经给出了一个非常清楚的方向:AI 不会简单地消灭 HR,它会先重新给每一种 HR 工作定价。
-
 头条
【独家】日本人力巨头Recruit市值突破1600亿美元历史高位,全球HR产业迎来AI估值重构,9月最新全球人力资源上市公司市值榜单发布
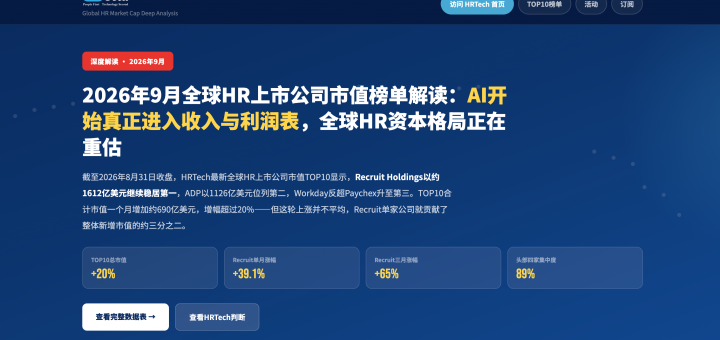
HRTech核心解读:HRTech发布9月最新全球HR上市公司市值TOP10显示,日本人力巨头Recruit市值更是达到历史高位1612亿美元,2026年8月31日,对全球HR产业来说可能是一个值得记录的时间点。日本人力巨头Recruit Holdings当天收于18,215日元,创上市以来历史新高。按照HRTech的统一市值口径,其市值一度达到约1612亿美元。按我们对“主营业务属于招聘、人力资源服务、Payroll、HCM及HR Technology”的上市公司定义,以及目前可以查询到的历史市场数据来看,这已经可以视为独立HR主营上市公司的历史最高市值纪录。HRTech认为,2026年下半年正在成为HR AI从“产品竞争”进入“财务结果竞争”的关键年份。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
截至2026年8月31日收盘,HRTech最新全球HR上市公司市值TOP10显示,Recruit Holdings以约1612亿美元继续稳居第一,ADP以1126亿美元位列第二,Workday和Paychex分别以478亿美元和447亿美元排在第三、第四。Paycom、Randstad、Paylocity、BOSS直聘集中在80亿至110亿美元区间,The Adecco Group与Robert Half进入第九、第十位。
与8月初榜单相比,这一轮上涨非常明显。TOP10合计市值从约3424亿美元升至4113.8亿美元,一个月增加约690亿美元,增幅超过20%。如果再把时间拉长到5月底,当时Recruit市值约976.7亿美元、ADP约886.8亿美元、Workday约361.1亿美元、Paychex约347.5亿美元。短短三个月,Recruit上涨约65%,ADP上涨约27%,Workday上涨约32%,Paychex上涨约29%;Paycom更从约65亿美元升至107亿美元,涨幅超过64%。
但这并不意味着所有HR公司都进入了同一种牛市。真正发生变化的是,资本市场开始区分:哪些企业只是“有AI”,哪些企业已经证明AI可以创造新增收入、提高利润率或降低交付成本。专题访问可以点击:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-09.html
Recruit冲上1600亿美元,真正改变估值的是Indeed的AI变现能力
Recruit是这一轮全球HR上市公司估值重构中最强势的企业。从5月底约977亿美元,到8月底约1612亿美元,三个月新增市值超过600亿美元。它目前已经明显拉开与ADP的距离。
8月7日,Recruit公布FY2026第一季度业绩,收入达到1.0453万亿日元,同比增长18.9%;EBITDA+S达到2928亿日元,同比增长56.5%;归属于母公司股东的利润同比增长67.5%。公司随后大幅上调全年指引,预计全年收入同比增长14.4%,EBITDA+S增长39.1%。
更关键的是HR Technology业务。该板块季度收入按美元计算达到28.58亿美元,同比增长20.9%;EBITDA+S同比增长80.6%,利润率达到47.4%。Recruit同时将HR Technology全年收入增长预期从此前的11%上调至18.7%。
这背后的逻辑并不只是招聘市场复苏。Indeed正在用Advanced Matching、AI-Generated Messages、Candidate Highlights、Interview on Demand等能力,把招聘平台从“卖职位曝光”向“卖匹配效率和招聘结果”推进。换句话说,Recruit正在证明一件对整个HR科技行业都非常重要的事情:AI不是在摧毁招聘平台,而是在提高平台单位职位和单位客户的变现能力。
这也是为什么Recruit的估值弹性远高于传统Staffing公司。它越来越像一个全球人才数据与交易基础设施,而不只是人力资源服务集团。
ADP站稳千亿美元,Payroll仍然是HR产业最强的防御性资产
ADP最新市值1126亿美元,较上月1060亿美元继续上升。虽然涨幅不及Recruit,但ADP的价值逻辑反而更加稳定。
ADP在7月底公布FY2026全年业绩,全年收入约219亿美元,同比增长7%;公司预计FY2027收入继续增长5%至6%,调整后每股收益增长9%至11%。与此同时,ADP Assist正在把智能Agent直接嵌入Payroll、HR、Talent、Compliance和Workforce Management工作流。8月,ADP Assist还获得“AI HR Platform of the Year”等行业认可。
这与Recruit形成了非常有意思的对照。Recruit掌握人才进入组织之前的流量和匹配入口;ADP掌握员工进入企业之后最核心的薪酬、税务、福利与员工数据。两家公司市值合计已经达到约2738亿美元,占全球TOP10总市值的三分之二左右。
AI可能减少部分岗位,也可能重构组织规模,但它并不会取消发工资、报税和合规管理。组织越分散、全球用工越复杂,Payroll基础设施的价值反而越高。ADP能够长期保持千亿美元级估值,反映的正是这种“不可中断”的业务属性。
Workday反超Paychex:本月最重要的数字不是13%收入增长,而是AI贡献超过25%的新增ACV
Workday从上月约396亿美元升至478亿美元,重新超越Paychex回到全球第三。这一变化是9月榜单中除Recruit外最值得关注的事件。
8月27日,Workday公布FY2027第二季度财报,总收入26.49亿美元,同比增长12.8%;订阅收入24.71亿美元,同比增长13.9%;Non-GAAP运营利润率从29.0%提升至31.1%。
但真正改变资本市场判断的是公司首次非常明确地披露:AI产品已经贡献超过25%的新增ACV,超过5500家客户至少使用一个Workday自研Agent。
这个数据意义非常大。过去一年市场一直担忧,传统HCM SaaS主要按照员工数量或Seat收费,如果AI导致企业减少白领岗位,Workday这样的公司是否会失去增长基础?
现在Workday正在给出另一个答案:AI Agent本身可以成为新的收入来源。
这意味着传统HCM SaaS的收入模型有可能从“员工账号×订阅费”进一步扩展到“员工账号+Agent+自动化流程+AI服务”。这也是Workday目前比几个月前更值得重估的地方。
8月19日,Workday还成立专门的AI Research团队,研究Agent Memory、Multi-Agent Orchestration、Explainability和AI可靠性。 对Workday而言,竞争已经不再只是“谁有Copilot”,而是谁能够让Agent安全地进入Payroll、Finance和HR等关键业务流程。
Paychex继续上涨:AI开始从产品演示进入真实ROI指标
Paychex本期市值447亿美元,较上月416亿美元继续上升。相比Workday,它的AI故事并没有那么“性感”,但可能更加接近企业真实使用场景。
8月3日,Paychex把WISE扩展到Microsoft 365 Copilot和Teams,让Payroll与Workforce Intelligence进入员工日常工作流。 到8月31日,公司进一步披露WISE的规模化使用结果:超过5万家企业已经采用WISE;接近90%被识别出的Time与Pay Rate错误能够在Payroll运行前得到纠正;AI Agent已经处理超过35万次客户交互,其中超过20%无需人工介入即可解决,邮件Agent处理速度较人工提高80%以上。
这是非常值得关注的行业信号。2024年到2025年,大量HR科技公司在展示“AI能做什么”;进入2026年,头部企业开始公布“AI减少了多少错误、处理了多少交互、节省了多少人工”。
这也是未来HR AI产品真正能够进入企业预算的关键:从功能展示进入可量化的Business Outcome。
Paycom突破百亿美元:资本重新奖励自动化与高利润率
Paycom本月从约78亿美元升至107亿美元,单月估值提升超过37%,重新成为百亿美元HR科技公司。
8月5日公布的Q2财报显示,收入5.312亿美元,同比增长9.8%;其中Recurring and Other Revenue增长11%,占总收入95.1%;GAAP净利润1.074亿美元,Adjusted EBITDA达到2.35亿美元,同比增长约18.5%。公司同时上调全年指引,预计2026年Adjusted EBITDA达到10.07亿至10.22亿美元,中值利润率接近46%。
Paycom并没有Workday那么大的企业客户平台优势,但其单一数据库、Employee-Driven Payroll以及IWant AI Engine强化的是另一个资本市场故事:自动化如何提高利润率。
这说明AI时代SaaS公司的估值未必只取决于收入增长速度。如果企业能够利用AI和自动化减少服务、实施和后台成本,即便收入增速只有个位数到低双位数,也可能通过利润率改善获得估值提升。
Paylocity和Randstad同时站上80亿美元,反映两种完全不同的价值修复
Paylocity最新市值82.8亿美元。8月4日,公司公布FY2026全年收入17.71亿美元,同比增长11%;Recurring and Other Revenue增长12.2%,经营现金流率达到30.1%,自由现金流率达到24.2%,全年还回购了3.981亿美元股票。
Paylocity代表的是成熟HCM SaaS进入“增长放缓、现金流增强”的阶段。公司给FY2027的收入增速预期已经下降至约7%左右,资本市场却仍给予估值修复,说明自由现金流和资本回报开始成为成熟HR SaaS新的估值支柱。
Randstad则完全不同。其市值从约75亿美元升至83.3亿美元,背后主要交易的是全球招聘和灵活用工周期修复。公司7月公布的Q2收入58.97亿欧元,有机增长1.9%,Underlying EBITA达到1.82亿欧元,利润率3.1%,并表示多数市场已经恢复增长,进入7月后业务量进一步改善。
这说明市场对传统Staffing的判断也开始发生变化。AI并没有马上让灵活用工、制造、物流、护理和专业人才服务失去价值。相反,在经济周期复苏阶段,传统人服公司的收入弹性仍然非常明显。
BOSS直聘市值上涨但排名降至第八,真正原因是全球同行涨得更快
BOSS直聘最新市值约81.7亿美元,较上月约76亿美元继续上涨,但排名从全球第六降至第八。
这并不是BOSS变弱,而是Paycom、Randstad和Paylocity的估值上涨速度更快。
BOSS直聘8月25日发布Q2财报,收入23.986亿元人民币,同比增长14.1%;平均MAU达到7020万,同比增长10.4%;过去12个月付费企业客户达到720万,同比增长10.8%;经营利润达到8.632亿元,同比增长32.6%。
更值得关注的是,公司明确表示AI已经进入AI-assisted chat、AI-hosted chat、AI interview和匹配流程,初期商业化表现出较大的市场潜力。同时,公司宣布年度现金股息约2.3亿美元,每ADS派息0.510美元。
如果与5月底比较,BOSS市值从约65.6亿美元升至81.7亿美元,三个月增长约24.5%。绝对表现并不差,只是在全球这一轮HR科技估值修复中,相对速度低于部分美国SaaS和欧洲人服企业。
更重要的是,BOSS与Recruit正在走向相似方向:招聘平台不再只是卖职位和流量,而是在探索AI匹配、AI沟通和结果型招聘产品。这可能成为未来几年全球招聘科技最重要的商业模式变化。
Adecco财报确认传统人服复苏,但AI的价值首先体现在生产率,而不是新产品收入
The Adecco Group本期市值约51.4亿美元,较上月48亿美元继续上涨。
8月6日,公司发布Q2业绩,有机收入同比增长5.6%,实现连续第五个季度增长;Adecco业务增长6.6%,其中美洲增长12%、APAC增长10%;Akkodis重新恢复增长。剔除一次性项目后EBITA达到1.65亿欧元,同比增长21%,利润率提高30个基点。
其中最值得HR服务行业关注的数字是,公司已经提前实现50%收入“Agent-enabled”的全年目标,并将年底目标进一步提高到70%。
这说明传统人服公司的AI商业逻辑,与Workday、Paycom完全不同。SaaS公司通过AI卖新的产品和订阅;人服公司首先利用AI降低Cost-to-Serve,提高Recruiter Productivity、Candidate Interaction和交付速度。
如果这种效率最终能够持续进入EBITA Margin,那么AI对于传统人服并不是单纯的替代风险,而可能成为利润率提升工具。
Robert Half重返TOP10:资本市场正在交易招聘周期见底,而不是当前财报已经强劲
Robert Half以44.6亿美元重新进入TOP10,替代了上一期的Korn Ferry。
但如果只看财报,Robert Half目前并不属于强增长公司。Q2收入13.36亿美元,同比下降约2%;净利润2600万美元,低于去年同期的4100万美元。
因此,其重新进入TOP10更像是市场开始交易专业招聘周期见底,以及其Protiviti咨询业务提供的防御性。
8月3日,公司还宣布Protiviti长期管理层交接计划:现任CEO Joe Tarantino将于2027年1月转任Senior Managing Director,现任COO Cory Gunderson接任President and CEO,并成为Robert Half执行高管。
这个变化值得关注,因为Robert Half未来越来越需要依赖“招聘+咨询”的双引擎模式,而不能只等待传统专业招聘市场复苏。
Korn Ferry跌出TOP10,但战略动作实际上更大
Korn Ferry本期被Robert Half挤出前十,但这并不能简单理解为基本面恶化。
公司此前已经宣布以约8.5亿英镑、约11亿美元收购AMS。AMS年化Fee Revenue约6.5亿美元,Adjusted EBITDA约1亿美元,拥有长期RPO和Talent Solutions合同。 交易于9月1日正式完成,合并后的Korn Ferry拥有近1.7万名员工、超过130个办公室,业务覆盖RPO、Contingent Workforce、Executive Search、Consulting和Organizational Solutions。
因此,Korn Ferry退出TOP10更像是短期相对排名变化。从业务结构看,收购AMS可能使其成为未来全球综合人才解决方案领域最值得重新评估的公司之一。
从5月到9月,全球HR资本市场已经发生了结构性变化
如果把时间拉回到5月底,可以看出这轮变化并不是简单的一个月行情。
Recruit从976.7亿美元升至1612亿美元,涨幅约65%;Paycom从65.1亿美元升至107亿美元,涨幅超过64%;Randstad从55.7亿美元升至83.3亿美元,增长近50%;Adecco从36.7亿美元升至51.4亿美元,增长约40%;Paylocity增长约35%;Workday增长约32%。
也就是说,这次上涨既包括HR SaaS,也包括传统人服,还包括招聘平台和Payroll。
真正共同的主线并不是某一个赛道,而是经营质量和AI商业化开始得到重新定价。
与此同时,头部集中度还在继续上升。Recruit、ADP、Workday和Paychex四家公司合计市值达到约3663亿美元,占TOP10总市值约89%;仅Recruit和ADP两家公司就占约三分之二。
这说明全球HR资本市场其实是一个高度集中市场:真正拥有全球数据、支付基础设施、企业核心系统和人才网络效应的公司,与普通HR软件或人服公司的价值差距正在越来越大。
HRTech判断:2026年8月可能是HR AI从“产品周期”进入“财务周期”的重要节点
此前两年,行业竞争主要看谁发布更多Copilot、Assistant和Agent。到了2026年8月,评价标准明显发生变化。
Recruit开始披露AI带来的招聘变现效率和HR Technology利润率;Workday披露AI贡献超过25%的新增ACV;Paychex公布5万家客户、35万次Agent交互以及实际错误纠正率;Adecco披露50%收入已经Agent-enabled;BOSS直聘开始明确AI商业化潜力;Paycom则通过自动化体现出更高的EBITDA Margin。
所以接下来资本市场真正会问的,不再是“你有没有AI Agent”,而是三个更具体的问题:AI带来了多少新增收入?AI减少了多少交付成本?AI能否形成新的收费单位?
这也是全球HR产业未来最值得关注的分水岭。Payroll仍然是最稳定的基础设施,Recruit这样的招聘平台拥有最强的网络效应,Workday开始证明Agent可能成为SaaS的第二收入曲线,而传统人服公司则必须证明AI能够提升人均生产率和利润率。
AI并没有让HR产业的原有商业模式一夜失效,但正在迅速拉开不同公司之间的价值差距。未来最昂贵的HR公司,很可能不是拥有最多AI功能的公司,而是最早把AI真正写进收入、利润和现金流的公司。
数据说明:榜单市值采用HRTech统一美元口径,以2026年8月31日收盘附近数据计算;Recruit、Randstad、Adecco等非美元上市公司美元市值同时受到股票价格与汇率变化影响。BOSS直聘继续按照A类普通股与B类普通股合并计算的全口径市值。
 扫一扫 加微信
hrtechchina