切换导航
首页
投融资
HR科技云图
热点
员工体验
会员
出海
评选
北京论坛
登录
注册
Organic Constant Currency
【财报】ADP发布2027财年一季度业绩:营收55亿美元,净利润11.25亿美元,上调全年业绩预期,持续推进AI转型
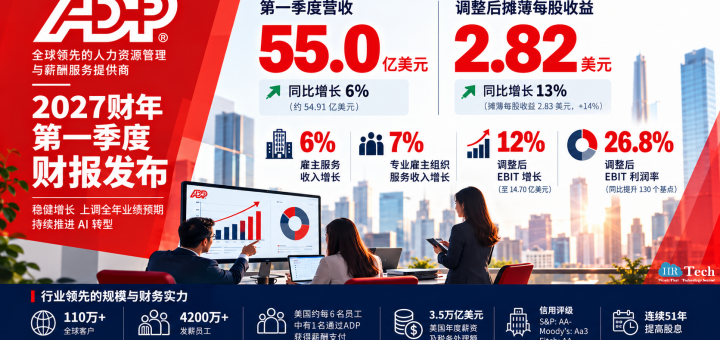
HRTech核心摘要:全球薪酬与人力资源科技巨头ADP公布2027财年第一季度业绩:季度营收55亿美元,同比增长6%;净利润约11亿美元,增长11%;调整后EBIT增长12%,利润率达到26.8%;调整后每股收益2.82美元,增长13%。两大业务持续增长:Employer Services收入增长6%,PEO Services增长7%。客户资金利息收入增长15%,成为重要收入来源。ADP同时上调2027财年业绩预期,预计全年营收增长约6%,调整后每股收益增长10%–12%。ADP的财报展示了成熟HR科技企业的规模优势,也提出一个重要问题——AI能否持续改善HR服务效率,并形成可量化的经营回报? 2026年10月28日消息,全球领先的人力资源管理与薪酬服务提供商 ADP(Nasdaq: ADP)今日公布2027财年第一季度财务业绩。截至2026年9月30日的三个月内,公司实现营收54.91亿美元,同比增长6%;净利润11.25亿美元,同比增长11%。在核心业务保持稳定增长的同时,ADP进一步提升了盈利能力,并上调2027财年全年营收及调整后每股收益增长预期。 根据财报,ADP第一季度调整后息税前利润(Adjusted EBIT)达到14.70亿美元,同比增长12%;调整后EBIT利润率为26.8%,同比提升130个基点。摊薄每股收益为2.83美元,同比增长14%;调整后摊薄每股收益为2.82美元,同比增长13%。按有机固定汇率计算,公司营收同样增长6%。 两大核心业务保持增长,PEO服务员工规模持续扩大 从业务结构来看,ADP旗下两大核心业务部门均实现收入增长。 其中,Employer Services(雇主服务)第一季度收入36.85亿美元,同比增长6%,按有机固定汇率计算同样增长6%。该业务部门主要提供全球人力资本管理(HCM)、薪酬管理及人力资源外包解决方案。季度内,美国客户同店口径薪资人数(U.S. Pays Per Control)同比增长2%,部门利润率达到36.5%,同比提升130个基点。 PEO Services(专业雇主组织服务)第一季度收入18.08亿美元,同比增长7%。剔除零利润率福利转付项目后,该部门收入增长4%。季度平均付薪工作场所员工(Worksite Employees)达到约77.1万人,同比增长约2%,部门利润率维持在13.0%。 这一表现反映出,企业对于薪酬处理、人力资源运营、福利管理及雇佣合规等专业服务仍保持持续需求。与此同时,PEO业务收入增长与实际服务员工人数增长之间的差异,也表明评估人力资源外包市场时,需要同时关注收入结构与员工规模变化。 客户资金利息收入增长15%,薪酬服务规模优势进一步体现 除传统HCM及人力资源外包业务外,客户资金管理继续为ADP带来可观收益。 第一季度,ADP持有的客户资金平均余额达到369亿美元,同比增长6%;相关利息收入增长15%至3.29亿美元,客户资金平均收益率由上年同期的3.3%提升至3.6%。 与一般企业软件提供商不同,ADP不仅提供薪酬管理系统,还承担大规模薪资支付、税务处理及相关资金管理服务。这使其商业模式同时具备企业软件、专业外包服务与薪酬支付基础设施的特征。 根据ADP披露的公司规模数据,目前其全球客户数量超过110万,业务覆盖140多个国家,为超过4200万名员工提供薪酬支付服务,在美国每年处理约3.5万亿美元的薪酬及税务资金。 庞大的客户基础、跨地区服务网络以及长期积累的专业经验,构成了ADP在人力资源科技市场的重要竞争基础。 上调2027财年业绩指引,管理层强调AI转型与投资纪律 基于第一季度的经营表现,ADP上调了2027财年全年业绩预期。 公司目前预计,2027财年整体营收增长约6%,高于此前5%至6%的预测区间;调整后摊薄每股收益增长10%至12%,此前预期为9%至11%。调整后EBIT利润率预计同比提升70至90个基点,该项指引保持不变。 分业务来看,Employer Services预计全年收入增长约6%,新业务订单增长4%至7%;PEO Services预计收入增长5%至7%。ADP还将全年客户资金利息收入预期由15.4亿至15.6亿美元上调至15.9亿至16.1亿美元。 ADP总裁兼首席执行官 Maria Black 表示,公司2027财年开局表现强劲,反映了商业模式的韧性以及客户持续给予的信任。她指出,工作环境的复杂程度正在以超过雇主独立管理能力的速度增长,越来越多客户希望借助ADP的专业经验,从根本上改变企业内部的工作方式。 ADP首席财务官 Peter Hadley 表示,第一季度的营收增长、调整后EBIT利润率扩张以及调整后每股收益增长均超过公司此前预期。他特别强调,ADP正在通过有纪律的投资策略持续推进AI转型,同时实现良好的财务业绩。 HRTech观察:AI时代,传统HCM巨头的竞争力正在接受新的检验 ADP最新财报显示,全球大型人力资源科技企业在持续投资AI的同时,仍有能力依靠既有业务规模、客户关系和专业服务能力实现稳健增长。 近年来,AI正在推动人力资源管理软件从传统的信息记录与流程管理工具,逐步向智能化工作支持与业务自动化方向发展。对于ADP这样的成熟企业而言,其竞争优势不仅来自软件功能,还来自薪酬数据、合规知识、全球服务网络及复杂业务流程的长期积累。 这些能力为AI技术进一步融入薪酬处理、人力资源运营和企业服务提供了基础,但技术投入能否转化为可持续的商业回报,仍需要通过后续经营数据加以验证。 值得注意的是,本次财报虽然明确提及AI转型,但未单独披露AI产品收入、AI客户采用率或AI技术带来的具体成本节约。因此,不能直接将本季度利润率提升归因于AI。 从行业角度来看,ADP此次业绩释放的一个重要信号是:在AI加速进入企业管理系统的背景下,拥有稳定客户基础、规模化服务能力和持续盈利能力的传统HCM企业,仍然具备较强的市场竞争力。 未来,全球HR科技市场的竞争不仅在于谁能够率先推出AI功能,也在于谁能够真正将AI融入薪酬、福利、合规与人力资源运营等核心业务,并将技术创新转化为可衡量的客户价值和经营效率。 对于ADP而言,如何在保持传统业务增长与盈利能力的同时,进一步推动AI驱动的产品与服务创新,将成为未来几个季度值得持续关注的方向。 来源: ADP《ADP Reports First Quarter Fiscal 2027 Results》,2026年10月28日。 编译与分析:HRTech注:文中调整后EBIT、调整后摊薄每股收益等为非美国通用会计准则(Non-GAAP)财务指标。2027财年全年业绩预期属于管理层前瞻性指引。
Organic Constant Currency
2026年10月29日
Organic Constant Currency
万宝盛华发布2025 年第四季度财报:营收 47 亿美元同比增长 7%,欧洲趋稳、意大利领跑
万宝盛华ManpowerGroup发布2025年第四季度业绩报告 营收为 47 亿美元(按报告汇率计算增长 7%,按固定汇率计算增长 1%,按固定汇率计算的有机增长 2%) 北美和欧洲整体市场持续企稳,其中法国市场环比改善,意大利市场增长领先。拉丁美洲和亚太地区本季度需求依然强劲。 与上一季度相比,人力资源业务的同比营收增长有所提高,Experis 和 Talent Solutions 的营收下滑速度也有所改善。 16.3%的毛利率反映出欧洲永久性招聘活动低于预期,而同比人员配置利润率与上一季度相比保持稳定。 成本控制措施推动了销售、管理及行政费用同比下降幅度的环比改善,此外,本季度还采取了其他重组措施。 本季度经营活动产生的现金流强劲¹。公司对5亿欧元的欧元票据(原定于2026年6月到期)进行了再融资,并将循环信贷额度重置为新的五年期。 ManpowerGroup第四季度营收恢复增长,恒定汇率口径增速更温和2025 年第四季度,ManpowerGroup 实现营收 47 亿美元,同比增加 7%。在恒定汇率(constant currency)口径下,营收同比增长 1%;在有机恒定汇率(organic constant currency)口径下,营收同比增长 2%。公司表示,北美与欧洲整体呈现持续稳定迹象,其中法国出现环比改善,意大利实现市场领先增长;拉丁美洲与亚太地区则在当季保持强劲需求。 利润端方面,公司当季净利润为 3020 万美元,摊薄后每股收益(diluted EPS)为 0.64 美元,较上年同期的 0.47 美元提升。若剔除重组成本、养老金结算,以及阿根廷恶性通胀相关的非现金汇兑折算损失等影响,当季调整后摊薄每股收益为 0.92 美元,但在恒定汇率口径下同比下降 17%。这表明,尽管报表端盈利改善,但核心盈利趋势仍受到结构性与区域业务组合变化影响。 毛利率承压来自欧洲永久招聘疲软,成本行动推动费用趋势改善公司披露,第四季度毛利率为 16.3%。管理层指出,毛利率表现低于预期,主要反映欧洲永久招聘(permanent recruitment)活动疲软;与此同时,派遣业务的 staffing margin 趋势与上一季度保持稳定。在费用端,成本行动带动 SG&A(Selling and administrative expenses)同比降幅环比改善,公司在当季进一步采取了重组措施,以持续优化成本结构并提升经营杠杆。 从业务线趋势看,公司强调,相较上一季度,Manpower 的同比营收增长有所提高;Experis 与 Talent Solutions 的同比营收降幅也出现改善。这一表述反映出,集团内部不同业务线在周期波动中呈现“降幅收窄与边际修复”的迹象,但修复力度仍依赖区域需求回暖和高毛利业务复苏。 区域表现分化:意大利增长突出,法国改善,北美稳定但部分业务承压从经营单元收入看,意大利第四季度收入同比增长 16.0%(reported),法国同比增长 5.4%(reported)。北美市场方面,美国收入同比下降 1.5%,而“Other Americas”同比增长 18.3%。亚太及中东(APME)当季收入同比下降 0.5%。在利润贡献上,北欧经营利润从上年同期亏损显著改善,APME 经营利润同比增长明显;法国经营利润同比下降,意大利经营利润同比上升,呈现“增长市场与承压市场并存”的格局。 ManpowerGroup 董事长兼 CEO Jonas Prising 表示,公司对第四季度表现感到满意,认为财报反映出市场趋势改善与 go-to-market 及成本优化策略的持续执行。公司称,2025 年全年在调整后口径下实现了营收与盈利的连续改善,且年末趋势进一步增强。展望未来,在假设当前趋势延续的前提下,公司将推进技术相关举措以提升能力多元化并争取市场份额,同时保持经营灵活性,推动生产力提升与经营杠杆释放。 现金流与融资动作强化流动性,全年报表受一次性项目拖累现金流方面,公司披露第四季度经营活动现金流为 1.79 亿美元,扣除资本开支后自由现金流(Free Cash Flow)为 1.68 亿美元。融资层面,公司完成了 5 亿欧元 Euro Note 的再融资(原计划于 2026 年 6 月到期),并将循环信贷额度重设为新的 5 年期安排,进一步增强了流动性与财务灵活性。 与季度的盈利改善不同,2025 年全年公司录得净亏损 1330 万美元,基本每股亏损 0.29 美元,而上年同期为净利润 1.451 亿美元、摊薄每股收益 3.01 美元。公司指出,全年包含非现金 goodwill 与无形资产减值、重组成本、业务出售相关损失(相关业务未来以 franchise 形式运营)、养老金结算以及阿根廷恶性通胀相关的非现金汇兑折算损失等,合计使每股收益减少 3.26 美元。剔除上述项目影响后,全年调整后每股收益为 2.97 美元,但在恒定汇率口径下同比下降 38%。全年营收为 180 亿美元,同比增长 1%,但在恒定汇率口径下同比下降 2%。 2026 年一季度指引:EPS 0.45–0.55 美元,包含汇率利好公司同时给出 2026 年第一季度指引:预计摊薄每股收益在 0.45–0.55 美元之间,其中包含约 6 美分的有利汇率影响,并假设有效税率为 43.0%。该指引在一定程度上延续了“趋势稳定但盈利仍受结构性因素牵制”的基调。 总体来看,ManpowerGroup 的第四季度显示出全球用工市场的阶段性企稳信号:营收恢复增长、部分欧洲市场改善、现金流稳健、资本结构进一步加固。但从恒定汇率与调整后口径看,盈利压力与业务结构挑战仍在,尤其是欧洲永久招聘与部分专业服务业务的复苏节奏,将继续决定公司 2026 年的利润弹性与增长质量。
Organic Constant Currency
2026年01月30日
最近文章
【财报】ADP发布2027财年一季度业绩:营收55亿美元,净利润11.25亿美元,上调全年业绩预期,持续推进AI转型
2026年10月29日
【美国】面向福利团队的企业级AI平台Avante获得3000万美元A轮融资,赋能企业福利管理
2026年10月28日
【美国】AI原生招聘公司Jooba获得400万美元种子轮融资,助力快速成长的企业招募顶尖人才
2026年10月27日
AI让员工越来越不动脑?Dropbox开始探索“脑力训练”,HR管理迎来新挑战
2026年10月26日
【葡萄牙】教育科技公司Intuitivo获得135万欧元种子轮融资,旨在减轻教师工作负担
2026年10月26日
热门文章
那年今日
80%的企业微信都将成为鸡肋
2014年10月29日
【FESCO】北京外企再获两项数字大奖
2024年10月29日
快讯:易路正式收购图谱一体化智能招聘系统业务
2024年10月29日
【私享会】员工体验数字化升级高端闭门私享会11月10日上海举办,诚邀参加
2022年10月29日
【美国】识别对工人和设施威胁的AI平台Urbint获得3500万美元融资,在飓风季节提高抗灾能力和安全性
2024年10月29日
扫一扫 加微信 hrtechchina
关于我们
|
商务合作
|
加入我们
|
2022新版员工体验旅程图
|
ChatGPT与HR
|
2024年HRTech活动计划
|
HR出海频道
|
HR云图
|
资料下载
|
北美华人人力资源协会
|
马上加入出海俱乐部
|
推动HR工作中实践负责任AI的倡议书
|
出海北美第一站
|
HR上市公司财报
|
出海版HR科技云图
|
北美华人HR招聘平台
|
美国签证优选服务
|
3月全球HR科技投融资报告
|
4月最新全球人力资源上市公司 TOP10市值榜单
|
4月最新中国大陆地区人力资源上市公司市值 TOP10 榜单
|
HRTech邮件订阅
|
HRAI能力成熟度测评
|
Workday财报:27财年Q1财报
|
员工体验旅程图最新版
|
BOSS直聘财报解读
|
HR科技云图认证服务
|
8月2026 全球人力资源上市公司 TOP10 市值榜单
|
HRTech 月度观察 · 2026年8月
|
北京HRTech XPO超级盛典
|
【测评】出海HR负责人能力测评
Email:
hi@hrtechchina.com
Copyright © 2026 HRTechChina.All Rights Reserved.
沪ICP备 08005049号-4.
×
登录
用户注册
微信登录
手机号码
密码
保持登录
忘记密码
登录
 扫一扫 加微信
hrtechchina