-
 智能体AI
调查显示:AI没有让HR变轻松,反而把HR推到了经营中心
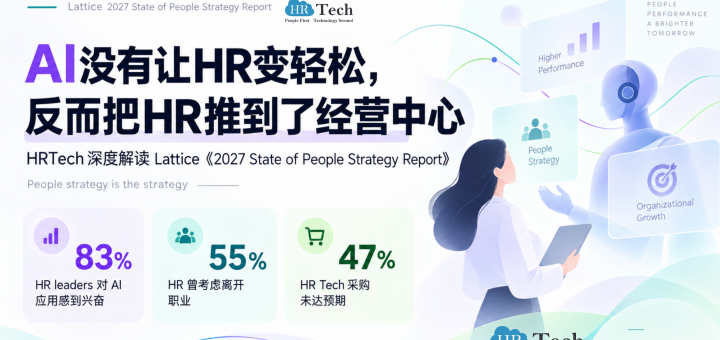
HRTech核心解读:Lattice报告显示AI越深入企业,HR反而越接近经营核心。83%的HR对AI感到兴奋,44%的企业已使用内置AI的企业平台,58%使用AI生产力/自动化工具。但74%的HR认为,用AI裁员的企业高估了生产率提升;54%表示员工正在“工作更多、薪酬不变”。AI也正在进入绩效管理。越来越多企业采用季度甚至月度评价,但涉及晋升、加薪等关键决定时,HR仍强调Human-in-the-Loop。更重要的是:Lattice发现,真正决定AI能否带来高绩效的并不是工具,而是文化、心理安全、管理者能力、清晰目标与持续反馈。AI时代,HR真正要升级的可能不是Prompt能力,而是重新设计“人+AI如何工作”的能力。更多请关注 HRTech
HRTech认为,Lattice最新发布的《2027 State of People Strategy Report》最重要的结论,不是“HR正在加速使用AI”,而是另一件更深层的变化:当AI真正进入绩效、岗位、管理和决策流程后,HR的事务性工作可能减少,但组织设计责任正在迅速增加。
换句话说,AI并没有让HR变得不重要,反而正在迫使HR从“流程管理者”转向“工作设计者”。企业真正需要HR回答的,已经不是用不用AI,而是AI进入之后,岗位怎么变、绩效怎么定、管理者承担什么责任、员工获得什么回报,以及哪些决策仍然必须由人做出。
这也是Lattice将本年度报告主题直接概括为“People strategy is the strategy”的原因。
AI正在从工具,变成工作流程的一部分
Lattice此次调查了1,358名HR专业人士。83%的HR领导者表示,对AI在HR中的应用感到兴奋;44%的企业已经使用内置AI的enterprise platforms,58%正在使用带AI功能的productivity或automation tools。AI的应用正在从过去单独打开ChatGPT写一份JD、总结会议,逐渐进入绩效、人才分析和企业工作流。
这意味着企业AI应用已经开始进入第二阶段。
第一阶段讨论的是“我们有没有使用AI”,第二阶段则必须讨论“AI究竟改变了什么工作”。
未来判断一家企业AI成熟度,单纯看有多少员工使用Copilot、ChatGPT已经没有太大意义。真正重要的是,AI进入了多少核心流程,哪些任务被自动化,哪些岗位被重新组合,以及这些效率最终是否转化成了Business Outcome。
AI首先改变的,其实是“什么叫做高绩效”
Lattice数据显示,38%的HR团队已经把Performance列为首要优先事项。在美国,42%的HR领导者把Performance Management列为第一重点。与此同时,33%的企业已经按季度进行Performance Review,12%甚至按月进行,绩效管理正在从一年一次的管理动作,逐渐变成持续反馈机制。
AI也已经直接进入这个流程。新闻稿显示,74%的HR领导者认为Managers已经在使用AI起草Performance Reviews。
表面看,这是一次效率提升,但真正值得关注的问题是:如果AI让员工完成工作的速度提高了,企业是不是也会同步提高“达到预期”的标准?
Lattice的数据已经出现这种迹象。54%的HR领导者表示,员工正在被要求做更多工作,却没有获得更多薪酬,上一年度这一比例还是43%。
这可能会成为AI时代一个越来越重要的管理问题:AI创造出来的生产率收益,究竟应该归企业、归员工,还是双方共享?
如果企业只是把AI节省出来的时间全部转化为更多任务,那么短期产出可能提高,但员工对AI的接受度、组织信任和长期敬业度未必会同步提高。
AI可以提供建议,但不能替管理者承担责任
Lattice报告呈现出的另一个重要信号,是HR对AI的态度正在从“能不能用”转向“什么地方不能完全交给AI”。
对于会议总结、信息整理、绩效评价草稿等低风险任务,AI的接受程度很高。但涉及Promotion和Compensation等高影响决策时,HR明显更加谨慎。
报告中的一句话非常准确:
“The recommendation engine, yes. The decision, no.”
这实际上定义了未来企业AI Governance最重要的一条边界。
AI可以帮助企业分析绩效数据、发现模式、生成建议,但晋升、薪酬、绩效评级甚至解雇等影响员工职业发展的决定,最终仍然需要明确的人类责任主体。
未来真正成熟的企业,不只是建立Human-in-the-Loop,而是需要根据“决策风险”定义不同程度的人类参与。
AI可以提高Decision Intelligence,但不能替代Decision Accountability。
74%的HR,并不相信“AI换人”那么简单
一个很有意思的数据是,83%的HR对AI总体持积极态度,但与此同时,74%的HR领导者认为,那些因为AI而削减员工的企业,高估了AI最终能够带来的生产率提升。美国HR的这一比例甚至达到77%。
这说明HR对AI的判断正在变得更加务实。
AI确实可以替代大量任务,但Task Replacement并不等于Job Replacement。
一个岗位除了可见任务之外,还包含客户关系、隐性知识、判断经验、跨部门协调和组织记忆。企业如果只看到AI可以完成其中一部分任务,就直接把整个岗位删除,很容易高估节省的成本,同时低估失去的组织能力。
因此,企业更合理的路径应该是先做Task Analysis,再进行Job Redesign,而不是直接从Headcount Reduction开始。
真正成熟的AI Workforce Strategy应该问:
哪些任务应该Automate,哪些应该Augment,哪些仍然应该Human-owned?
这比简单讨论“AI可以裁掉多少人”更重要。
文化正在从“软问题”变成AI基础设施
这份报告里最值得CEO和CHRO共同看的,其实不是AI数据,而是Culture。
Lattice发现,高绩效HR团队所在组织中,75%的Senior Leadership重视Psychological Safety,而低绩效团队只有40%;72%的高绩效组织领导层优先考虑Company Culture,对照组只有36%。
高绩效HR团队中,85%表示员工高度敬业,而低绩效团队只有40%;42%的高绩效团队表示员工超过公司目标,低绩效团队只有4%。
需要强调的是,这些数据主要来自HR从业者自报,能够说明明显相关性,但并不能直接证明文化是绩效提升的唯一因果因素。
不过,它揭示了AI转型中的一个现实问题。
AI Adoption需要Experimentation,而Experimentation需要Psychological Safety。
员工必须敢于试错、质疑AI结果、暴露流程问题,也必须相信“帮助公司找到更好的AI工作方式”不会直接变成自己被替代的理由。
如果这种信任不存在,企业即使购买了最先进的AI工具,也很难获得真正的组织级应用。
所以AI时代,Culture不仅没有变软,反而开始变成技术投资能否产生ROI的基础条件。
47%的HR Tech采购后悔,说明问题不只是产品
Lattice数据显示,47%的HR团队表示,过去两年购买的至少一项HR Technology产品没有达到预期。主要原因包括50%的Functionality Issues、34%的Integration Challenges,以及Pricing和Investment Return问题。
这个数字对今天疯狂采购AI产品的企业尤其值得警惕。
很多AI项目的逻辑仍然是:CEO要求使用AI,HR需要找一个AI项目,于是采购一个“带AI”的产品。
但更成熟的顺序应该是:
Business Problem → Workflow → Task → Data → AI Capability → Technology。
先找业务问题,再找技术,而不是先买技术,再寻找使用场景。
AI不会自动修复一个错误的流程。相反,它很可能只是让错误流程运行得更快。
因此,未来HR Tech采购能力本身也需要升级。真正重要的不只是Vendor Selection,而是Process Readiness、Integration Capability和Change Management。
HR真正升值的,不是Prompt能力,而是Work Design能力
如果把Lattice这份报告放到更长的HR科技演进周期里看,可以看到一个非常清晰的变化。
AI正在压缩行政工作的价值,但同时提高Work Design、Performance Architecture、Manager Enablement、AI Governance和People Analytics的重要性。
未来HR最有价值的能力,不是成为公司里最会写Prompt的人,而是能够理解一个岗位由哪些任务组成,哪些工作应该交给AI,哪些应该由人负责,以及AI加入之后,目标、绩效、薪酬和职业发展应该如何重新设计。
这也是HRTech对这份报告最重要的判断:
AI不会淘汰HR,但会淘汰旧的HR价值模型。
过去HR的价值往往来自流程、制度和管理系统;未来HR的价值会越来越来自组织设计、决策机制和Human + AI Workforce的重新配置。
当AI可以帮企业执行越来越多工作时,真正稀缺的反而变成另一种能力:
知道应该让谁做什么,以及为什么这样设计。
所以,AI时代HR真正需要争取的位置,并不是“企业AI工具管理员”,而是参与回答一个更重要的问题:
当AI进入公司以后,我们应该如何重新组织工作?
能够回答这个问题的HR,才真正走到了经营中心。
-
 智能体AI
AI裁员背后的需求陷阱:企业省下了工资,却可能同时摧毁自己的客户
HRTech核心摘要:一篇很有意思的 63 页论文《The AI Layoff Trap》提出:AI 裁员最大的风险,也许不只是员工失业,而是一场企业无法主动退出的“自动化军备竞赛”。逻辑很简单:企业用 AI 替代员工,可以获得全部人工成本节约;但员工失去收入以后,也会减少消费,而这部分需求下降却由整个市场共同承担。因此,对一家企业最理性的选择——继续自动化——可能最终成为整个行业的不理性选择。论文认为竞争越激烈、AI 越强,这种“过度自动化”反而可能越严重。技能培训和 UBI 可以缓解后果,却不一定改变企业继续自动化的动力。
真正值得 HR 关注的问题已经变成:AI 替代工作的速度,是否正在超过新工作创造和员工重新吸收的速度?
当越来越多企业开始讨论“用AI减少多少人”“一个AI智能体可以替代几个岗位”“今年还能削减多少人工成本”时,一个看起来完全符合商业逻辑的问题正在出现:如果每一家企业都通过AI裁员降低成本,最后谁来购买这些企业生产的产品和服务?
2026年6月,University of Pennsylvania 的 Brett Hemenway Falk 与 Boston University 的 Gerry Tsoukalas 更新了一篇名为《The AI Layoff Trap》的论文。两位研究者没有继续讨论那个已经被反复争论的问题——“AI到底会不会抢走人的工作”,而是提出了一个更值得企业管理者警惕的经济学假设:
即使每一家企业都足够理性,也清楚大规模失业最终可能削弱消费需求,市场竞争仍然可能迫使所有企业不断自动化和裁员,最终进入一场没有赢家的“AI裁员陷阱”。
这对于正在制定AI战略的CEO、CHRO和企业管理者来说,可能比“AI会替代哪些岗位”更加值得关注。
企业看到的是降本,但市场承担的是需求下降
论文最核心的逻辑其实并不复杂。
假设一家企业原来需要100个人完成一组工作,现在通过AI自动化,其中20个人的工作可以被机器完成。对于这家公司而言,账非常容易算:减少20个人的工资、福利和管理成本,同时保持甚至提高产出。
于是AI投资回报率看起来非常漂亮。
但问题在于,被裁掉的20个人不仅仅是企业成本表上的20项人工费用,他们同时也是消费者。
当员工失去工作后,如果他们没有迅速找到新的工作,或者新的收入明显低于原来的收入,他们的消费能力就会下降。住房、餐饮、旅行、软件订阅、汽车、零售商品乃至各种企业服务的需求都会受到影响。
可是,这部分损失不会全部落到裁掉他们的那家公司身上。
一家企业能够获得自己裁员产生的全部成本节约,但它只承担整个社会消费需求下降中的一小部分,其他损失会分散到竞争对手和整个市场。
这就是论文所定义的**“需求外部性”**:企业承担的AI裁员成本,小于整个市场真正承担的成本。
因此,对于单家公司来说,“继续自动化”可能始终是正确选择;但当所有企业都这么做时,整个市场可能走向并非最优的结果。
最危险的地方:没有企业敢成为那个“不裁员的人”
这篇论文真正有意思的地方就在这里。
如果所有公司都知道大规模裁员可能削弱未来消费需求,大家是不是可以共同放慢自动化速度?
理论上似乎可以,现实中的竞争逻辑却未必允许。
假设同行通过AI把成本降低30%,你的企业仍然维持原有员工规模,那么对方可能拥有更低价格、更高利润率和更大的技术投资空间。即使你相信整个行业最终可能因为裁员过多而受到伤害,你依然没有动力首先停止自动化。
换句话说:
不是企业不知道风险,而是企业知道风险以后仍然可能不得不继续。
论文进一步指出,在其模型中,竞争越激烈、市场中的企业数量越多,每家公司需要自行承担的需求损失比例越小,过度自动化的激励反而越强;在极端情况下,这种竞争甚至会演化成类似经济学中的“囚徒困境”:所有企业都选择更激进的自动化,但最终企业所有者和员工都可能比更克制的自动化状态更差。
论文中的模拟图尤其值得注意。在作者设定的一组参数条件下,竞争均衡下的自动化率已经超过能够使企业整体利润最大化的水平。也就是说,问题已经不再只是“企业通过裁员把利益从员工转移给股东”,而是自动化继续推进之后,连企业所有者本身也可能开始受损。
这是“AI裁员陷阱”最反直觉的地方。
AI越强,问题可能反而越严重
通常我们会认为,现在AI还有很多缺陷,未来模型能力更强、成本更低、智能体更成熟以后,企业和员工就会找到新的平衡。
这篇论文给出了完全不同的推演。
作者认为,更强的AI可能进一步扩大企业之间的自动化竞争。每家公司都会担心:如果自己不部署,而竞争对手率先使用更先进的AI,对方就可能获得成本和市场份额优势。
于是AI能力每提升一个阶段,都可能触发新一轮自动化。
论文将其描述为一种“红皇后效应”:大家不断加速奔跑,不一定是为了到达更好的地方,而首先是为了避免被竞争对手甩在身后。作者的模型显示,更高的AI生产率并不会自动消除这种需求外部性,反而可能扩大过度自动化与集体最优之间的差距。
这也解释了为什么未来真正推动企业减少岗位的力量,可能不仅来自AI自身能力,而来自同行之间的竞争压力。
一家企业宣布通过AI把运营成本降低20%,很快就会成为另外几十家公司董事会讨论的案例。
于是,“我们真的需要减少这些岗位吗?”很容易变成另一个问题:
“如果竞争对手已经这么做了,我们还能不做吗?”
现实中的Block,只是论文用来说明趋势的一个案例
论文在开篇引用了Block作为现实背景案例。作者指出,Block在2026年2月裁减了接近其约10,000人规模一半的员工,并引用CEO Jack Dorsey关于AI使许多岗位变得不再必要的判断。需要强调的是,这是论文引用的现实案例,并不是论文通过实证研究证明Block裁员产生了所谓“需求外部性”。
这个区别非常重要。
《The AI Layoff Trap》本质上是一篇经济理论论文,而不是一项对几百家公司进行追踪以后得出的实证结论。它建立的是一种可能发生的机制,而不是宣布“AI裁员已经让美国经济进入需求危机”。
作者自己也承认,模型目前采用的是单一行业、单一时期以及对称企业等简化设定,而现实经济显然更加复杂。
因此,我们不应该把它解读为“AI裁员必然导致经济衰退”。
但是,它提出的问题依然非常重要。
真正决定结果的变量,可能不是裁掉多少人,而是这些人多久能够重新进入经济循环。
HR真正应该关注的指标:AI替代速度 vs. 人才再吸收速度
历史上的每一次技术革命都消灭了大量旧任务,同时创造新的工作。
所以真正的问题从来不是“旧岗位会不会消失”。
真正的问题是:
新任务和新岗位创造得够不够快?
论文使用一个非常关键的变量来描述这个过程:被替代员工失去的工资,有多少能够通过重新就业、转移支付或其他收入来源恢复。
如果一个软件工程师的部分工作被AI自动化,但三个月以后转向AI产品管理、智能体运营或新的软件岗位,而且收入没有下降,那么他的消费能力基本没有消失。
相反,如果大量员工被裁掉以后,需要一年甚至两年才能重新就业,而且收入明显下降,那么自动化与劳动力重新吸收之间就会形成越来越大的时间差。
从HRTech的角度看,这可能意味着企业未来衡量AI转型,不能再只有一个简单指标:
“AI帮助我们减少了多少人。”
更完整的指标体系应该至少包括:
AI自动化了多少任务、多少员工完成内部转岗、多少员工获得新技能、多少新的工作任务被创造、被替代员工多久重新获得工作,以及人均生产率增长最终有没有转化成新的业务增长。
换句话说,未来真正需要管理的不是单独的“自动化率”,而是:
AI Automation Speed 与 Workforce Reabsorption Speed 之间的差距。
这可能是未来几年观察AI就业影响最重要的指标之一。
培训有用,但论文认为培训本身还不够
对于HR来说,一个自然反应是:既然AI会替代部分工作,那就进行技能提升和再培训。
论文并没有否定这个方向。
相反,作者认为,再培训能够提高被替代员工重新获得收入的比例,因此可以降低自动化造成的需求损失。当员工能够快速进入新的、更高价值的岗位时,“AI裁员陷阱”会明显减弱。
但作者同时指出,如果技能培训不能真正转化为重新就业和收入恢复,仅仅提供课程并不能完全消除问题。
这对于今天企业的AI培训是一个很现实的提醒。
真正重要的不是完成了多少小时AI培训,而是培训以后工作有没有发生变化。
员工是不是承担了新的任务?是不是进入新的岗位?是不是获得了更高的生产率?企业是不是因此创造了新的业务?
这也是为什么AI时代的企业学习与发展正在从“培训完成率”逐渐走向“工作重构”。
HRTech一直强调,企业评估AI成熟度时,不能只统计员工使用了多少AI工具。使用率不等于能力,AI普及也不等于组织转型。真正的AI转型发生在任务、流程、岗位和组织运行方式开始改变的时候。
《The AI Layoff Trap》又给这个判断增加了一层宏观含义:工作重构不仅决定企业能不能获得AI回报,还可能决定劳动者能不能重新进入新的价值创造循环。
UBI也解决不了?论文给出了一个颇具争议的结论
论文还比较了六种可能的政策工具,包括技能提升与再培训、全民基本收入、资本收入税、员工持股、企业间协商以及自动化税。
在作者建立的特定模型中,再培训和员工持股可以缩小问题,但无法完全消除外部性;全民基本收入能够改善失业者生活并支撑消费需求,却没有改变企业决定“下一个岗位是否应该被自动化”的边际激励;资本收入税同样没有直接改变企业的自动化决策。
论文认为,在这一模型框架下,唯一能够直接修正这项需求外部性的工具,是一种类似环境污染税逻辑的**“庇古式自动化税”**:如果一家企业通过自动化把部分需求损失转嫁给了其他企业,那么就对这一外部成本收费,使企业重新承担完整的社会成本。
这个建议显然会引发巨大争议。
现实世界里如何定义“一个岗位被AI替代”?AI辅助员工和AI取代员工如何区分?企业使用软件几十年来一直都在减少人工流程,什么才算“AI自动化”?不同国家税制不同,会不会迫使企业把相关业务转移到海外?
作者自己也承认,实际执行自动化税需要识别企业层面的自动化行为,存在明显的监管和测量难题;单一国家实施还可能推动AI活动向其他地区转移。
因此,“要不要征收AI自动化税”未必是这篇论文最值得企业关注的结论。
真正值得关注的是它背后的逻辑:
我们今天对于AI投资回报率的计算,可能漏掉了一些成本。
从“裁掉多少人”,转向“重新设计多少工作”
过去一年,关于AI与就业的讨论经常陷入两个极端。
一种观点认为AI将迅速替代大量白领岗位。
另一种观点认为历史上的技术进步最终都会创造更多工作,因此不必过度担心。
《The AI Layoff Trap》提供了第三种观察方式。
长期来看,新工作最终可能依然会出现;真正危险的可能是中间这段过渡期。
如果AI替代任务的速度远远超过企业创造新任务、员工重新学习技能以及劳动力市场重新配置的速度,那么即使长期最终出现新的就业平衡,短期和中期仍然可能出现巨大的结构性摩擦。
这对HR意味着什么?
未来CHRO最重要的工作可能并不是决定“哪些岗位可以裁掉”,而是帮助企业回答另外几个问题:
哪些任务应该交给AI?哪些任务仍然应该由人完成?被自动化释放出来的人应该流向哪里?新的Human + AI工作流程如何设计?企业能否通过AI创造新的业务,而不只是减少人工?
这就是AI时代“工作重构”和传统意义上的“裁员降本”最大的区别。
前者试图用AI重新设计价值创造方式。
后者只是把AI当成更便宜的劳动力。
真正好的AI转型,不应该只是让企业需要更少的人,而应该让企业能够创造过去无法创造的价值。
如果AI最终只是不断提高“每10亿美元收入需要更少员工”这个指标,那么企业确实可能获得一段时间非常漂亮的利润率。
但如果AI能够帮助企业创造新的产品、新的客户需求、新的职业和新的工作任务,那么技术带来的生产率提升才有可能重新转化成下一轮经济增长。
这也许才是《The AI Layoff Trap》对于企业真正重要的提醒。
AI时代的问题已经不再只是:
“AI能够替代多少工作?”
更重要的问题正在变成:
“当AI替代旧工作以后,我们能不能足够快地创造新的工作和新的需求?”
如果答案是否定的,那么每一家公司的AI战略可能都完全理性,但所有企业加在一起,却可能正在跑向一个并不理性的终点。
而这,才是真正的“AI裁员陷阱”。
来源:Brett Hemenway Falk & Gerry Tsoukalas,《The AI Layoff Trap》,arXiv:2603.20617,当前版本日期 June 3, 2026。本文为 HRTech 基于论文内容所做的研究解读;论文属于理论模型研究,其结论不应被直接理解为对现实经济已经发生大规模“过度自动化”的实证证明。
-
 智能体AI
【深度解读】Workday传闻要被PE收购:股价一度暴涨超25%,私募Silver Lake为何偏爱SaaS
HRTech概述:海外传闻银湖Silver Lake正在洽谈收购Workday,双方已讨论数月,但目前尚无正式协议。消息一出,Workday盘中一度暴涨超25%,收盘上涨近18%,市值升至约511亿美元。值得注意的是,Workday并非陷入经营危机:2026财年收入95.52亿美元,订阅收入88.33亿美元,经营现金流29.39亿美元;超过4,000家客户已经使用其AI Agent。真正值得关注的不是“谁收购谁”,而是AI时代资本开始重新评估HR SaaS的价值:稳定订阅收入、企业核心数据、工作流控制力和AI重构能力,正在形成新的估值逻辑。你看好吗?
一则尚未确认的收购传闻,让Workday突然成为全球软件市场焦点。
美国时间8月13日,Reuters援引知情人士报道称,科技投资机构Silver Lake正在与Workday洽谈潜在收购,相关讨论已经持续数月。目前双方尚未宣布正式协议,谈判也可能最终无果。若交易真正落地,以Workday目前超过500亿美元的市值计算,它将成为全球软件行业规模最大的私有化交易之一。
一天增加近80亿美元市值,市场为什么如此兴奋?
消息公布后,Workday股价盘中最高达到226.28美元,一度上涨超过25%并触发短暂停牌,最终收于206.45美元,全天上涨17.92%。消息出现前,公司市值约430亿美元,收盘后迅速升至500亿美元以上。
这场暴涨背后还有一个反差:在收购传闻出现前,Workday今年股价已经累计下跌约15%,较2024年高点跌去超过40%。市场真正担忧的并不是Workday没有收入和客户,而是AI出现后,传统企业SaaS未来究竟还能保持多高的增长率和估值。在全球HR上市公司排名中被Paychex超越,排名全球第四。
20年前的PeopleSoft,似乎正在形成一种历史回声。
Workday的两位创始人都与PeopleSoft关系极深,但准确地说,Dave Duffield才是PeopleSoft创始人,他在1987年创办PeopleSoft;Aneel Bhusri则曾长期担任PeopleSoft高级管理职务,包括副董事长及负责产品战略、业务发展和市场的高级副总裁。2005年,两人共同创办Workday。
PeopleSoft的结局如今看起来颇有戏剧性。2003年Oracle发动敌意收购,最初报价约16美元/股。经过长达一年多的激烈攻防、诉讼和监管争议,Oracle最终在2004年12月以26.50美元/股、约103亿美元达成协议,并于2005年完成收购。PeopleSoft消失之后,Duffield和Bhusri几乎从零重新建立了一家面向云时代的企业软件公司——Workday。
二十多年后,当Workday自己再次站到潜在收购的十字路口,这段历史自然格外引人关注。
更大的变量不是Silver Lake,而是AI正在重新定义SaaS。
过去20年,SaaS商业模式依靠按用户收费、长期订阅、高续费率和数据迁移成本创造了极高估值。但AI Agent正在挑战这一套逻辑:当大量工作由AI完成,企业是否还需要按“人头”购买同样数量的软件席位?当Agent能够跨系统直接完成任务,传统应用软件界面和工作流的价值是否会下降?
这种不确定性正在直接影响整个软件行业估值,甚至让私募股权机构更难判断传统软件公司未来的现金流价值。Reuters指出,AI带来的不确定性已经成为今年大型软件私有化交易减少的重要原因之一。
Workday换回创始人CEO,本身就是一个强烈信号。
今年2月,Workday突然宣布联合创始人Aneel Bhusri重新出任CEO,Carl Eschenbach卸任CEO和董事,并转任战略顾问。Bhusri在回归时直接表示:“AI is a bigger transformation than SaaS。”Workday也已把自身定位从传统HR和财务SaaS进一步升级为管理“people、money and agents”的企业AI平台。
从HRTech角度看,这意味着企业软件的竞争正在从“谁拥有更多功能”,转向“谁能够真正控制数据、工作流和AI Agent”。如果你也正在思考AI究竟只是HR工具升级,还是会改变HR本身的工作方式,可以通过 HR AI Forward · AI能力成熟度评测,重新判断个人和团队目前处于什么阶段;9月17日深圳举行的 2026人力资源科技年度论坛·“What’s Next”,也将把AI如何重构HR工作与企业数字化作为核心议题。
Workday会不会真的被Silver Lake收购,现在还没有答案。但从PeopleSoft到Workday,从本地部署到SaaS,再从SaaS走向Agentic AI,企业软件可能正在进入又一次结构性转折。
HRTech将持续跟踪Workday与Silver Lake的最新进展。随时关注HRTech,一旦双方公布正式协议、交易价格或新的重大进展,我们将第一时间分享。
Silver Lake并不是第一次盯上SaaS,而且尤其熟悉HR与企业软件。
如果说这次Workday潜在收购最终成真,它并不会是Silver Lake突然跨界进入HR SaaS。过去十年,这家科技投资机构已经反复复制过“投资企业软件—私有化—长期重构”的路径。
2023年,Silver Lake联合CPP Investments以约125亿美元将员工体验和客户体验平台Qualtrics私有化;2024年又联合GIC以17亿美元收购订阅管理SaaS公司Zuora,并于2025年完成退市。更早之前,Silver Lake先向Software AG投资3.44亿欧元支持其向SaaS转型,随后在2023年完成约26亿美元收购并推动公司退市。此外,它还投资了提供HR、财务和企业管理SaaS的Cegid,以及直接收购法国Payroll和HR SaaS企业Silae。
这些交易呈现出一个非常清晰的逻辑:Silver Lake往往并不排斥已经进入成熟期的软件公司。相反,只要企业拥有稳定的订阅收入、强客户关系、关键企业数据和可持续现金流,而公开市场暂时低估其长期转型价值,就可能成为私募资本理想的私有化对象。
这也是Workday传闻真正值得注意的地方。过去,Silver Lake帮助Software AG完成的是从传统软件向SaaS的转型;今天,如果它真的考虑Workday,面对的则可能是更大的命题——如何把一家接近百亿美元收入规模的HR SaaS巨头,从“管理People和Money的软件”,重新改造成管理People、Money与AI Agents的企业AI平台。
-
 智能体AI
【财报】Upwork发布2026年二季度财报,营收 1.917 亿美元,同比下降约 2%:AI正在重写自由职业市场
HRTech概述:全球自由职业平台 Upwork 发布2026年第二季度财报。公司GSV为9.664亿美元,同比下降3.6%,营收1.917亿美元,同比下降2%,活跃客户也下降4%。但一个更重要的变化正在发生:低复杂度工作正在持续转向自动化,而高价值AI人才、更复杂项目和新的工作类别正在增长。
AI正在拆掉知识工作的初级职业阶梯,而新的Human + AI职业阶梯还没有完全建起来。Upwork已经开始把自己从传统自由职业平台重新定义为连接企业、Human Experts和AI Agents的工作市场,并通过ChatGPT、Claude和MCP进入AI工作流。
未来企业管理的不只是员工和外包人员,还可能包括大量AI Agent。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
Upwork 2026 年第二季度财报看起来并不“增长”:GSV 为 9.664 亿美元,同比下降 3.6%;营收 1.917 亿美元,同比下降约 2%;活跃客户降至 76.3 万,同比下降 4%。但如果把这些数字与 AI 业务、单客户价值和利润率放在一起看,呈现出的并不是一家传统自由职业平台简单进入衰退,而是一个更值得 HR 行业关注的信号——低复杂度工作正在被 AI 自动化,而平台正在主动把增长重心转移到高价值 AI 工作、复杂项目、SMB 深度服务和 Enterprise Workforce Management。
从 HRTech 的视角看,这份财报真正值得研究的,也不是 Upwork 本季度少了多少客户,而是它正在试图回答一个所有 HR 科技公司未来都会面对的问题:当企业里的“劳动力”开始同时包括 Employee、Contractor 和 AI Agent,人才平台究竟应该管理“人”,还是管理“工作”?
收入仍在下降,但Upwork已经从“追求更多客户”转向“经营更高价值客户”
Q2 2026,Upwork Marketplace Revenue 为 1.669 亿美元,同比下降 2%;Enterprise Revenue 为 2,480 万美元,同比增长 2%。GAAP Net Income 为 2,540 万美元,同比下降 22%,但 Adjusted EBITDA 却达到 6,410 万美元,同比增长 12%,Investor Presentation 披露的 Adjusted EBITDA Margin 达到约 33.4%。与此同时,Take Rate 提升至 19.8%,同比增加 40 个基点。
真正关键的是另一项指标:GSV per Active Client 达到创纪录的 5,230 美元,同比增长约 5%,并已经连续八个季度环比增长。 与此同时,Active Clients 同比下降 4%。
这组数据实际上揭示了 Upwork 当前非常明确的经营方向:客户数量可以下降,但留下来的客户必须产生更多、更复杂、更高价值的交易。
过去的自由职业平台依赖的是“大量客户 × 大量任务 × 平台抽佣”;新的 Upwork 更希望形成“大客户/高价值 SMB × 持续工作需求 × 更高客单价 × 更多服务收入”的模式。
这也是为什么收入仍然承压,但 Adjusted EBITDA 和 Take Rate 却能够继续改善。Upwork 已经不再单纯追求 Marketplace 的交易规模,而是在主动优化其业务结构。
AI没有把旧工作等量转换成新工作,它首先正在消灭一部分低复杂度任务
CEO Hayden Brown 在此次财报中给出了一句非常重要的判断:
“While lower-complexity work continues to shift toward automation…”
也就是说,低复杂度工作正在持续转向自动化。
这是本季度最值得 HR 与人才行业重视的一句话。
如果 AI 只是帮助 Freelancer 提高效率,那么理论上 Upwork 总体 GSV 不一定应该下降。但现实是,Q2 GSV 下降 3.6%、Active Clients 下降 4%。这意味着部分原来需要支付给自由职业者的任务,并没有转化成新的人工需求,而是被 AI 直接完成了。
但另一方面,新需求正在出现。Q2 2026,Upwork 平台 AI-related work GSV 同比增长超过 22%;其中 AI Strategy & Consulting GSV 增长超过 50%。Investor Presentation 显示,AI-related work 按 Q2 GSV 年化计算已经达到约 3.3 亿美元。
这形成了一个非常典型的 AI 劳动力市场分层:
基础写作、简单设计、翻译、标准化数据处理和低复杂度数字任务越来越容易自动化,而 AI Strategy、Consulting、Workflow Design、Agent Implementation 和更复杂的业务项目开始产生新的需求。
因此,未来人才市场真正需要讨论的可能已经不是简单的“AI会不会取代工作”,而是:
哪些任务会消失,哪些任务会升级,哪些任务会由 Human + AI共同完成。
Business Plus正在证明:Upwork真正想争夺的是企业级SMB预算
Upwork 第二条增长曲线来自 Business Plus。
Q2 Business Plus GSV 环比增长 24%、同比增长 174%;Business Plus Active Clients 环比增长 16%、同比增长 219%。更值得注意的是,38%的 Business Plus 活跃客户第一次在 Upwork 发生消费,就是通过 Business Plus 完成。 Investor Presentation 同时披露,其 Q2 Business Plus Revenue 同比达到约 2.5 倍。
这说明 Business Plus 并不仅仅是在把原来的 Freelancer Marketplace 用户升级成付费会员,而是在帮助 Upwork 获取一种新的客户群体:有持续项目、有复杂需求、有管理需求,同时又没有完整 Enterprise Procurement Infrastructure 的中型及成长型企业。
这类客户的价值远高于一次性的 Freelancer Hiring。
Upwork实际上正在尝试从:
“帮你找一个自由职业者”
升级为:
“帮你持续获得、组织和管理外部专业能力”。
这也是 HR Tech 产品增长中非常值得参考的一条路径:不要只提供单点工具,而是围绕客户不断增加的复杂度,从 Entry Product 向 Workflow、Management、Benchmark 和 Enterprise Solution逐层升级。
Enterprise与Lifted:Upwork正在逼近真正的Contingent Workforce Management
第三条增长主线是 Enterprise。
Upwork 旗下 Lifted 已在 6 月底将第一批企业客户迁移到新的平台,并扩大 Go-to-Market 团队,包括招聘新的 Head of Sales。与此同时,Enterprise Solutions 中的 EOR offering GSV 同比增长29%。该业务在 2025 年通过 Lifted 收购 Ascen 后得到进一步加强。
这意味着 Upwork 的边界正在继续扩大。
从最初的 Freelancer Marketplace,到 Contractor Management,再到 EOR、Managed Services、Enterprise Workforce Solutions,它越来越接近一套完整的 Contingent Workforce Infrastructure。
未来企业可能不再分别购买“自由职业平台”“EOR”“Contractor Management”“AI Agent”,而是希望在一个统一的 Work Layer 中配置:
Employee、Contractor、Freelancer、EOR Worker,以及 AI Agent。
一旦这个方向成立,Upwork真正竞争的就不再只是 Fiverr 或其他 Freelancer Marketplace,而会逐渐进入更广泛的 Workforce Management 市场。
ChatGPT、Claude和MCP背后的野心:让AI成为新的“劳动力采购入口”
Upwork另一个非常值得观察的战略,是它正在主动进入 AI Agent 的工作流程。
继 2026 年 4 月推出 Upwork app for ChatGPT 后,公司又推出 Upwork Claude Connector,并发布 Model Context Protocol(MCP)server。通过 MCP,客户与 Freelancer 可以让 AI Agent 在已有工具和工作流中寻找人才、发现工作机会,并帮助管理 Upwork 上的工作。Investor Presentation 明确提到 Claude、ChatGPT、Cursor 以及其他 MCP-compatible products。
这里真正重要的并不是又多了一个 ChatGPT 插件。
传统人才平台的入口是“人搜索人”:
企业产生需求 → HR或业务部门进入人才平台 → 搜索人才 → 发布项目。
Agent时代可能变成:
企业告诉 AI Agent 一个业务目标 → Agent拆解任务 → 判断哪些任务AI能够完成 → 哪些任务需要Human Expert → 自动调用 Upwork寻找相应专业人才。
这样一来,Upwork就可能从一个“用户访问的网站”,逐渐变成一个被 AI Agent调用的劳动力网络。
这也是 Upwork 为什么开始强调自己的定位不是 Freelancer Marketplace,而是:
“The human and AI-powered work marketplace.”
真正的新变量,是AI Agent开始成为一种独立的劳动力供给
Investor Presentation 第10页给出的结构非常清晰:
Clients、Human Experts、AI Agents,三者围绕 Upwork 平台形成新的工作关系。
更进一步,公司在 Presentation 中提出,Upwork希望为 SMB 提供 “AI diffusion layer”,通过人才和 human-supervised agents 帮助中小企业跨越从“拥有AI能力”到“真正采用AI”的鸿沟。公司同时披露,其 human-supervised agent product 已于 2026 年 8 月推出,但原文未披露独立正式产品名称。
这个变化对 HR Tech 的意义可能比单纯的 AI Recruiting 更大。
过去企业劳动力结构主要是:
Employee + Contractor。
现在正在出现第三种资源:
AI Agent。
未来 HR 和企业管理者必须开始回答新的问题:什么任务应该由员工完成?什么任务可以直接交给 Agent?哪些工作必须 Human-in-the-loop?一个 AI Agent 的成本应该如何核算?Human + Agent组合之后,生产率究竟提升多少?增加的 Token、模型、软件和治理成本是否值得?
这些问题最终都会落到一个核心概念:
AI Workforce Management。
$1.3万亿美元市场故事很大,但Upwork短期仍处于转型“Gap”
Upwork Investor Presentation 给出了三个长期增长支柱:Transforming human + AI work、Accelerating SMB growth,以及 Unlocking Enterprise expansion。公司引用委托第三方完成的市场研究,预计到2028年相关机会约为 1.3万亿美元,其中 SMB contingent digital knowledge work 为 5,300 亿美元、Enterprise 为 6,500 亿美元、Agentic AI 为 1,200 亿美元。需要强调的是,这属于市场机会估算,并非 Upwork 已经实现的收入。
短期数据仍然说明转型并没有完成。
Q3 2026 Revenue Guidance 为 1.76亿至1.84亿美元;全年 Revenue Guidance 为 7.30亿至7.50亿美元。与此同时,Q2 Operating Cash Flow 从去年同期的 7,250 万美元降至 4,690 万美元,Free Cash Flow 从 6,560 万美元下降到 3,590 万美元。
因此,目前最准确的描述并不是“Upwork已经完成AI转型”,而是:
传统低价值任务下降,新型AI高价值工作正在快速增长,但新的需求规模暂时仍未完全覆盖旧市场的收缩。
这正是 AI 时代大量知识工作平台未来几年都可能经历的“增长缺口”。
HRTech观察:未来企业真正缺少的可能不是更多AI工具,而是一套AI Workforce衡量体系
从 Upwork 这份财报继续往前推一步,HRTech认为,一个新的企业管理问题正在形成。
今天多数企业仍然通过“有多少员工使用 ChatGPT”“采购了多少 Copilot席位”来衡量AI采用。但当 AI 真正进入工作流程后,这些指标很快会失去意义。
企业真正需要知道的是:
一项工作原来需要多少 Human Hours,现在需要多少;Human与Agent分别完成了什么;单位任务成本是否下降;AI增加了多少模型和Token成本;质量、速度和风险是否改善;以及哪些岗位正在从“执行工作”转向“监督、设计和管理Agent”。
因此,HRTech接下来关注的重点也正在从单纯的 AI Readiness,进一步走向 AI Workforce ROI、AI Workforce Benchmark和Human + AI工作结构分析。HRAI Forward所衡量的“AI是否已经成为可复用、可迁移、可衡量的HR工作能力”,本质上也是这条路径的起点:先知道组织和HR当前处于什么位置,再进一步判断AI投入究竟有没有真正改变工作方式和产出。
Upwork此次财报给出的启示非常明确:
未来最有价值的 HR Tech 公司,未必只是帮助企业“招聘更多人”或“部署更多AI”,而是能够帮助企业回答——
什么工作应该由谁完成,以及Human + AI组合之后,企业是否真的创造了更多价值。
这可能才是 AI Workforce 时代真正的新基础设施。
-
 智能体AI
Deel年度经常性收入ARR已突破15亿美元并完成第15笔收购:买下Clarity,将AI身份安全接入全球用工全流程
HRTech获悉,全球HR与薪酬平台Deel宣布收购AI网络安全公司Clarity。这是Deel完成的第15笔收购。与此同时,Deel宣布,公司在2026年上半年年度经常性收入ARR已突破15亿美元。Clarity专注于身份验证、深度伪造检测和欺诈预防。收购完成后,Clarity的技术及工程团队将加入Deel,其能力将被整合进Deel的全球招聘、入职、合规和IT管理体系。交易双方未披露此次收购的具体金额。Deel希望通过这项收购,将身份核验从招聘阶段的一次性动作,升级为贯穿候选人申请、员工入职、设备发放和日常访问管理的持续身份安全体系。更多信息持续关注HRTech.
远程招聘正在面临“候选人可能并不存在”的新风险
随着远程办公和跨境用工不断扩大,企业能够在更大范围内寻找人才,但候选人身份真实性也成为新的安全薄弱环节。
生成式AI已经可以帮助欺诈者制作虚假简历、伪造身份证件、生成合成人脸和声音,甚至在远程视频面试中实时替换人物形象。虚假候选人还可能建立配套的LinkedIn和GitHub档案,使整套身份看起来更加可信。
这种风险已经超出传统的简历夸大、代面试或技能造假。
一旦使用虚假身份的候选人通过招聘流程,企业可能向其发放电脑、开通内部账号,并授予代码库、客户数据、知识产权、财务系统和其他敏感资源的访问权限。此时,招聘欺诈就会直接转化为企业网络安全和数据安全风险。
Gartner在2025年第二季度对3,000名求职者开展的调查显示,6%的受访者承认曾参与面试欺诈,包括冒充他人参加面试,或安排其他人代替自己接受面试。Gartner预计,到2028年,全球每四份候选人资料中可能就有一份是虚假的。
这一数据属于对2028年的预测,而不是对当前全球求职申请造假比例的统计。企业在引用时不应表述为“目前已有25%的候选人造假”。
Clarity试图在招聘过程中实时识别深度伪造
Clarity成立于2022年,主要提供身份验证、深度伪造检测和欺诈预防技术。
其平台可识别人脸、声音、视频和证件中的异常信号,帮助企业判断远程互动中的个人是否与其所申报的身份一致。Clarity也将agentic AI架构应用于实时欺诈检测,使系统能够在候选人面试和身份核验过程中分析多种风险信息。
Deel在此次收购前已经是Clarity的客户。这意味着,Deel并不是在缺乏实际使用经验的情况下收购一项概念性技术,而是在使用Clarity产品后,进一步将其纳入自身平台。
据CTech报道,Clarity此前累计融资1,600万美元,投资机构包括Walden Catalyst Ventures、Bessemer Venture Partners、Fusion、Secret Chord Ventures、Ascend Ventures和Flying Fish Partners。
作为交易的一部分,Clarity联合创始人兼CEO Michael Matias、联合创始人兼CTO Ziv Isaiah及其团队将加入Deel。
Michael Matias拥有Stanford计算机科学背景,曾在以色列情报部门Unit 8200任职。Ziv Isaiah是一名连续创业者,主要负责Clarity的AI架构、实时深度伪造检测系统和欺诈研究。
身份验证将从候选人阶段延伸至员工全生命周期
传统企业通常只在招聘、背景调查或员工入职阶段进行一次身份核验。
招聘完成后,员工电脑、账号、软件权限和访问控制通常由IT部门通过另一套系统管理。招聘系统记录的候选人身份,与IT系统中的设备和权限信息之间,往往缺乏持续连接。
这种分散式流程可能产生明显的身份断点。
企业可能确认了候选人在某次面试中的身份,却无法持续确认签署劳动合同、领取设备、登录系统和执行工作的人是否始终为同一个人。
Deel计划把Clarity的技术接入招聘、入职、背景调查、设备发放和安全访问环节,并与Deel IT连接。
在这一模式下,身份核验不再是招聘流程中的单独检查,而是成为连接人员、雇佣关系、设备和系统权限的持续“信任层”。
Deel联合创始人兼CEO Alex Bouaziz表示,AI正在改变企业组建全球团队的方式,也在改变企业面对的威胁环境。企业需要的不只是某个时间点的验证,而是持续性的信任机制。
从薪酬平台延伸至身份与设备安全
Deel早期主要帮助企业管理国际承包商、跨境合同和付款,随后逐步扩展至Employer of Record、全球薪酬、移民服务、HR管理、员工福利和IT设备管理。
此次收购表明,全球用工平台的产品边界正在继续扩大。
过去,全球用工平台之间的竞争主要集中在国家覆盖范围、薪酬处理、劳动合规、合同管理和本地实体能力。随着远程工作成为常态,平台开始进一步连接员工设备、软件权限、身份认证和网络安全。
Deel表示,其服务覆盖150多个国家。CTech报道称,Deel目前服务超过40,000家企业,并在2026年上半年突破15亿美元ARR。此次Clarity交易是Deel完成的第15笔收购,也延续了其通过并购扩大AI和全球用工基础设施的战略。
这意味着,Deel正在从一家全球薪酬和用工合规平台,逐渐发展为覆盖“人员身份—雇佣关系—薪酬支付—设备管理—系统访问”的综合全球员工管理平台。
HRTech观察:招聘安全正在成为HR与IT的共同责任
HRTech认为,此次收购真正值得关注的,并不是Deel增加了一项深度伪造检测功能,而是候选人身份正在成为HR科技基础设施中的核心数据对象。
过去,招聘团队主要负责判断候选人的能力、经验和文化匹配度。背景调查机构负责验证学历、工作经历或犯罪记录,IT部门则在员工入职后负责设备和账号安全。
AI身份欺诈正在打破这种职责分工。
企业现在需要确认,提交简历的人、参加视频面试的人、提交证件的人、签署合同的人、领取电脑的人,以及最终登录公司系统的人,是否始终为同一个真实个体。
因此,招聘安全不能只由Talent Acquisition团队负责,也不能简单交给某一款背景调查或身份验证工具。
企业需要由HR、招聘、HRIS、IT、网络安全、法务和合规部门共同设计身份治理机制,明确什么环节需要验证、哪些异常会触发复核、哪些系统可以访问身份数据,以及出现误判后如何处理。
企业不能用“持续验证”替代透明治理
身份核验技术能够降低风险,但也可能带来新的候选人体验、隐私保护和算法治理问题。
企业在引入深度伪造检测和身份验证工具时,应向候选人清楚说明数据收集范围、使用目的、保存期限和申诉方式。涉及人脸、声音、证件或其他敏感身份信息时,还需要检查不同国家和地区的数据保护、生物识别和招聘合规要求。
系统识别出的异常也不应直接等同于欺诈。
视频质量、网络延迟、设备性能、证件格式、姓名拼写和跨国数据差异,都可能造成误判。高风险判断应进入人工复核流程,而不是直接触发候选人淘汰或员工权限终止。
Gartner建议企业采用多层次的招聘欺诈治理策略,包括明确AI使用规则、改进评估流程、加强背景核验、应用风险数据监测,以及在招聘系统中嵌入身份验证和异常提醒。其中特别强调,应优先进行系统层面的验证,而不是对个别候选人实施过度监视。
对企业HR的三个现实影响
第一,候选人身份核验需要提前进入招聘流程设计。企业不能等到背景调查或入职阶段才开始确认候选人身份,而应根据岗位风险,在寻访、视频面试、技能评估和Offer发放等节点设置不同等级的验证机制。
第二,高权限岗位需要更严格的身份与访问控制。涉及代码、财务、客户数据、知识产权或关键基础设施的岗位,应建立候选人身份、劳动关系、设备和账号权限之间的对应关系。
第三,AI招聘工具选型标准需要改变。企业评估招聘平台时,除自动化效率和候选人体验外,还需要检查身份验证、深度伪造检测、人工复核、审计记录、数据保存和跨境合规能力。
这笔收购对HR科技市场意味着什么
Deel收购Clarity说明,身份安全正在从独立的网络安全工具,逐渐进入全球用工和HR科技平台的核心产品架构。
未来,ATS、背景调查、EOR、全球薪酬、HRIS、设备管理和Identity and Access Management之间的边界可能进一步模糊。企业客户也可能不再分别购买彼此割裂的工具,而是要求供应商提供从候选人验证到员工权限管理的连续能力。
对于HR科技供应商而言,这也意味着AI能力不能只用于提升招聘效率、生成职位描述或自动筛选简历。随着AI欺诈同步增长,安全、身份、审计和人工治理能力将成为产品竞争的重要组成部分。
Deel突破15亿美元ARR后选择收购Clarity,体现的正是这一方向:全球用工平台的下一阶段竞争,将不只围绕“如何在全球雇用和支付员工”,还将围绕“如何确认员工真实可信,并安全地接入企业系统”。
相关活动与专业资源
对于正在评估AI招聘、候选人身份验证或HR与IT协同机制的企业,可进一步关注HR AI Forward · AI能力成熟度评测,检查企业是否已经将AI招聘风险、身份安全、数据治理和人工监督纳入统一的AI管理框架。
具备成熟AI招聘、身份验证、候选人体验或全球用工实践的企业,也可关注2026 HRTech创新奖INNO Awards及2026候选人体验大奖CandE® Awards,通过案例申报展示相关实践。
资料来源
本文主要依据Deel相关公开信息、Gartner候选人调查以及CTech报道整理。Deel与Clarity未正式披露交易金额,第三方媒体对交易价格的估算不作为本文确定性事实使用。
-
 智能体AI
麦肯锡《HR Monitor 2026》发布:HR职能进入人机协作时代的系统级转型(附录下载)
2026 年,人力资源部门正在进入一个新的临界点。根据麦肯锡最新发布的《HR Monitor 2026》,在人工智能重塑工作方式、技能结构和组织运行模式的背景下,HR 的角色正在从传统的职能卓越(functional excellence),转向更深层的系统级转型(system-level transformation)。这份报告基于对欧洲、美国和中国等 10 个国家约 1,300 名 HR 专业人士和 5,500 名员工的调研,呈现出一个清晰信号:未来 HR 的核心价值,不再只是把招聘、培训、绩效和员工体验做得更高效,而是帮助企业重新定义工作、能力、人才供给和人机协作方式。
HR正在从支持部门变成组织转型的设计者
过去很长一段时间,HR 的专业化主要体现在流程、制度和模块能力上,例如招聘效率、培训体系、绩效管理、薪酬福利和员工关系。但在 AI 加速进入企业核心流程之后,HR 面临的任务已经发生变化。报告提出,HR 需要同时扮演两种角色:一是 AI 转型的组织架构师,参与设计岗位、任务和能力如何变化;二是企业内部的示范者,通过自身运营模式的重塑,率先展示 AI 如何真正嵌入工作流程。
这意味着,HR 不能再只停留在“服务业务”的位置,而要参与回答企业未来三到五年的关键问题:哪些工作会被自动化,哪些岗位会被重新组合,哪些技能会变得更重要,哪些员工需要重新培养,哪些流程可以交给 AI 代理(AI agents)完成。真正的 HR 转型,正在从事务效率问题,变成组织能力问题。
人力规划仍然过于短期,能力规划才是关键
报告中最值得警惕的数据是,只有 11% 的组织真正采用三年以上的长期人力规划。虽然不少企业已经开展人力规划,但多数仍停留在短期编制、岗位和预算层面,本质上还是“算人头”。在 AI 时代,这种规划方式已经不够用。因为 AI 改变的不是某一个岗位,而是岗位背后的任务结构和能力组合。
未来企业需要的不是简单的人头规划,而是能力规划(capability planning)。HR 需要建立更清晰的技能智能(skills intelligence),持续识别组织内部已经具备哪些能力、未来需要哪些能力,以及员工能否通过再培训和内部流动完成能力迁移。报告显示,虽然 85% 的组织已经建立技能分类体系,但只有 57% 将全组织人力规划与完整的技能记录结合起来。这说明很多企业虽然有技能数据,却还没有真正把它用于战略决策。
未来人才竞争的重点,不是会不会用AI,而是能否判断AI
随着 AI 接管越来越多重复性和执行性任务,未来技能的重心正在变化。报告显示,问题解决能力、创造力、数据分析与 AI、数字素养、推理能力等成为 HR 专业人士最关注的未来技能。其中,数字素养的排名上升尤其明显,反映出企业对“能够理解和使用 AI 输出”的人才需求正在增加。
这也说明,AI 并没有让人的价值下降,而是改变了人的价值位置。未来更稀缺的不是机械执行能力,而是判断、解释、整合和决策能力。企业需要的人才,不只是会操作工具的人,而是能够在复杂业务场景中理解 AI 输出、提出正确问题、识别风险并做出判断的人。对 HR 来说,培训体系也不能再只围绕课程和平台建设,而要真正嵌入业务任务、绩效反馈和职业发展路径。
招聘市场趋稳,但慢招聘仍然是组织损耗
报告显示,全球劳动力市场总体趋稳,部分市场更偏向雇主。全球录用接受率从 2025 年的 56% 上升至 2026 年的 59%,招聘成功率从 46% 上升至 50%。但这并不代表招聘压力消失。相反,在申请量增加、候选人筛选复杂度提升的情况下,招聘效率正在成为新的竞争差异。
一个重要数据是,跨市场招聘周期中位数达到 70 天,平均招聘周期超过 90 天,而表现最好的前四分之一组织可以将流程压缩到 49 天左右。对于关键岗位和高需求技能而言,过长的招聘周期会直接增加候选人流失、招聘成本和业务等待成本。AI 可以提升简历筛选、技能匹配、面试协调和候选人沟通效率,但前提是招聘流程本身足够清晰。如果企业只是把 AI 叠加在混乱流程上,技术只会放大原有问题。
员工体验回到更现实的基本面
过去几年,企业谈员工体验,常常聚焦文化活动、福利包装、员工关怀项目和体验工具。但报告中的员工数据显示,在经济不确定性上升的环境下,员工关注正在回归基本面。影响员工留下来的前三项因素分别是薪酬、工作与生活平衡、岗位安全感,占比分别为 52%、46% 和 45%。附录最新版本2026员工体验旅程图提供下载
这对企业是一个重要提醒。员工体验不是“让员工开心”的项目集合,而是雇佣关系是否公平、稳定、透明和可持续。尤其在生活成本压力和就业不确定性并存的环境下,员工更关心薪酬是否合理、工作负荷是否可持续、管理沟通是否透明,以及组织是否提供足够的安全感。对于 HR 来说,改善员工体验不能只靠新增项目,而要回到薪酬公平、管理质量、工作负荷和组织信任这些底层问题。
HR运营模式正在进入新一轮重构
传统的三支柱模型,即 HRBP、专家中心和共享服务中心,仍然是许多企业 HR 组织的基础。但报告显示,这一模式正在进入混合过渡期。32% 的 HR 组织仍主要采用 Ulrich 模型,18% 仍处在更早期的 HR generalist 模式,34% 表示已经部分采用敏捷 HR 模式。也就是说,多数企业并不是已经完成转型,而是在旧模型与新模式之间寻找新的平衡。
未来 HR 运营模式的方向,可能不是简单取消三支柱,而是在其基础上加入更强的数据底座、跨职能协作、按任务流动的资源配置,以及 AI 代理驱动的员工服务。HR 的组织设计也将从“谁负责哪个模块”,转向“如何围绕员工旅程和业务场景配置人、流程、数据和技术”。
AI试点很多,真正规模化仍然有限
尽管 AI 已经成为 HR 领域最热的话题,但报告显示,全球只有 28% 的 HR 流程已经部署可运营的 AI 解决方案,37% 仍停留在试点阶段。中国在这一方面相对领先,43% 的 HR 流程已经进入 AI 运营使用阶段,另有 45% 仍处于试点阶段。这说明,企业并不缺 AI 试验,真正缺的是从单点试点走向端到端重构的能力。HR的AI能力成熟度测试很重要,点击可以参与测试。
HRTech 认为,这也是未来 HR 科技竞争的分水岭。单一工具型 AI 应用可以提升局部效率,但真正有价值的系统,必须能够连接员工数据、技能体系、招聘流程、学习发展、绩效管理和员工服务。未来的 HR 科技,不只是帮助 HR 更快完成任务,而是帮助企业更准确地理解组织能力,并更快完成能力重组。
HRTech观察:HR的下一场考试,是组织能力再设计
这份报告给 HR 领域最重要的启发是:AI 不会自动带来更好的 HR,也不会自动创造更强的组织能力。真正决定 HR 价值的,是能否把业务战略、人力规划、技能体系、员工体验、组织设计和 AI 工作流连接起来。未来领先的 HR 团队,将不再只是流程运营者,而是企业人机协作时代的组织能力设计者。
对于企业管理者和 HR 负责人来说,2026 年的关键问题不是“我们有没有 AI 工具”,而是“我们是否知道未来需要什么能力,哪些工作正在被重构,哪些员工需要转型,哪些流程可以被 AI 接管,以及 HR 自己是否已经准备好用新的方式运行”。这才是 HR 真正的转折点。
点击可以下载并阅读麦肯锡《HR Monitor 2026》完整报告。
-
 智能体AI
Amazon发布AI招聘系统Amazon Connect Talent,招聘流程进入“智能体执行”阶段
HRTech概述:Amazon也对外发布了AI招聘产品Amazon Connect Talent,招聘流程正在被彻底重构。这一产品基于agentic AI,可自动完成语音面试、候选人评估和评分,并生成完整面试记录与分析报告。候选人可通过任意设备24小时参与面试,招聘效率大幅提升。Amazon强调其产品基于多年“招聘科学”,具备成熟的数据模型。有意思,基于多年对大型公司对小产品的观察,不会长久。
Amazon刚宣布推出其AI招聘产品Amazon Connect Talent,标志着“agentic AI”(智能体AI)开始进入企业招聘流程的核心执行层。该产品目前处于预览阶段(preview),但其所代表的技术路径已引发行业高度关注。
Amazon Connect Talent的核心能力在于通过AI智能体自动完成招聘流程中的关键环节,包括语音面试、候选人评估以及评分与报告生成。候选人可以通过任意设备,在全天候(24/7)的环境下完成面试流程;而招聘人员则可以直接查看由AI生成的面试记录、评分结果及结构化评估报告,从而将工作重心从“执行”转向“决策”。
Amazon表示,该系统基于其多年来积累的“招聘科学”(hiring science)构建,具备成熟的数据模型与评估逻辑。与传统招聘工具相比,Amazon Connect Talent并非单点功能升级,而是整合了从面试设计、执行到评估输出的完整流程能力,更接近一个“招聘流程操作系统”。
行业分析人士认为,这一产品的推出具有明确的结构性意义。John Nurthen(Staffing Industry Analysts全球研究执行总监)指出,AI智能体正在逐步承担招聘流程中的多个离散任务,包括候选人筛选、沟通、评估与匹配。随着大型科技公司入局,这一类能力将迅速从“创新尝试”转向“企业标配”。
从更宏观的角度来看,Amazon Connect Talent的发布反映出招聘模式的深层变化。过去,AI主要作为辅助工具嵌入现有流程,而现在,AI开始直接执行流程本身,人类招聘者转而承担监督与决策角色。这一转变意味着招聘流程正在从“人驱动”走向“系统驱动”。
在落地层面,该产品预计将首先在高频、大规模招聘场景中获得应用,例如零售、物流及基层岗位招聘,这些领域对效率与规模高度敏感。而在高端岗位或复杂岗位招聘中,企业仍需在候选人体验、评估透明度及合规性等方面进行更为谨慎的权衡。
整体来看,Amazon此次发布不仅是一项产品更新,更是对招聘行业运行逻辑的一次重构尝试。随着AI智能体逐步进入企业核心流程,招聘这一传统以人为主导的职能,正在转变为由系统驱动、以数据为基础的新型运作模式。
-
 智能体AI
【财报】全球HR巨头ADP发布2026财年第三季度财报:营收59亿美元,同比增长7%;上调全年指引,AI战略持续推进
HRTech概述:全球HR巨头ADP刚发布2026财年Q3财报:营收59亿美元,同比增长7%,同时上调全年指引,预计收入增长6%-7%。从业务来看,Employer Services持续强劲,客户留存创新高,季度收入达到40.36亿美元,同比增长7%;PEO业务稳健增长,季度收入为19.06亿美元,同比增长7%;客户资金相关业务成为重要利润来源,利息收入同比增长14%至4.04亿美元,平均客户资金余额达到483亿美元,同比增长9%。更多请关注 #HRTech 。
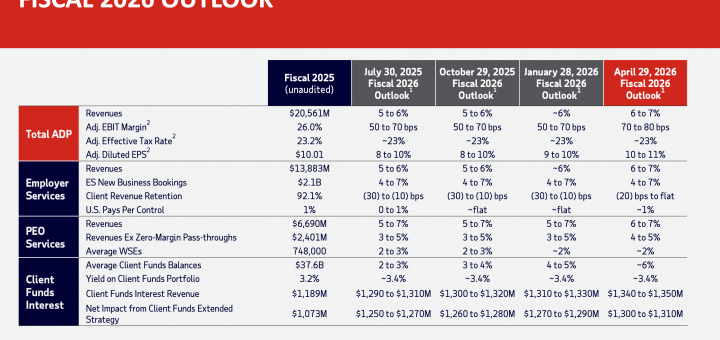
2026年4月29日,美国新泽西州罗塞兰——全球领先的人力资源与薪资解决方案提供商ADP(Automatic Data Processing, Inc.,纳斯达克代码:ADP)今日公布其截至2026财年第三季度(Q3 Fiscal 2026)的财务业绩,并同步上调全年业绩指引。在宏观经济不确定性仍存的背景下,ADP凭借稳健的业务结构、持续优化的运营效率以及不断深化的AI战略,实现了收入与利润的双重增长。
核心财务表现:增长稳健,盈利能力持续提升
报告显示,ADP第三季度总营收为59亿美元,同比增长7%;按有机固定汇率计算增长6%。净利润达到14亿美元,同比增长9%。调整后息税前利润(Adjusted EBIT)为18亿美元,同比增长10%,调整后EBIT利润率提升80个基点至30.2%。稀释后每股收益(EPS)为3.38美元,同比增长10%,调整后每股收益为3.37美元,同比增长同样达到10%。
从盈利结构来看,利润率的提升主要来自运营效率改善以及客户资金利息收入的增长。在当前利率环境下,客户资金相关收益成为ADP利润的重要支撑来源之一。
分业务表现:Employer Services驱动增长,PEO业务稳中承压
在分业务层面,Employer Services(雇主服务)继续作为核心增长引擎。该业务收入同比增长7%(有机增长5%),美国“pays per control”(同口径员工数)增长1%,业务利润率提升130个基点,显示出较强的规模效应与运营杠杆。
同时,PEO Services(专业雇主组织服务)收入同比增长7%,剔除零利润传递项(zero-margin pass-throughs)后增长5%。平均服务员工数增长约2%,达到约76.2万人。但受州失业保险成本(SUI)上升及销售费用增加影响,该业务利润率同比下降120个基点,显示短期成本压力。
整体来看,ADP在两大核心业务板块之间保持了增长与盈利的平衡,其中Employer Services贡献更高质量增长,而PEO业务则继续提供规模与客户基础支撑。
客户资金与利息收入:利率环境下的重要利润来源
ADP客户资金相关业务表现尤为突出。第三季度客户资金平均余额达到483亿美元,同比增长9%;相关利息收入增长14%,达到4.04亿美元;平均收益率提升至3.3%。
这一板块不仅受益于利率环境,同时也体现了ADP在资金管理与风险控制方面的长期能力。公司维持以安全性、流动性与分散性为核心的投资策略,资产组合以高评级(AAA/AA)为主。
全年指引上调:反映增长信心增强
基于前三季度表现,ADP上调了2026财年全年业绩预期:
收入增长:6%至7%
调整后EBIT利润率:提升70至80个基点
调整后有效税率:约23%
调整后每股收益增长:10%至11%
在分业务层面,Employer Services预计继续实现6%至7%的收入增长,客户留存率小幅下降至持平或下降20个基点;PEO业务收入增长同样为6%至7%。
客户资金利息收入预计全年将达到13.4亿至13.5亿美元,继续成为盈利增长的重要驱动因素。
AI战略与平台升级:从HR系统走向智能执行平台
在战略层面,ADP持续加大对人工智能的投入,并将其视为推动下一阶段增长的核心驱动力。公司强调,正通过数据优势、行业经验与品牌信任,推动HCM(Human Capital Management)行业的AI转型。
具体举措包括:
持续部署ADP Assist智能体,用于薪资与HR流程自动化
在ADP Marketplace中拓展“agentic AI”生态,引入合作伙伴AI能力
通过内部平台“The Zone”实现生成式AI在服务运营中的规模化应用
这一系列动作表明,ADP正在从传统的“System of Record”(记录系统)逐步向“System of Execution”(执行系统)演进,将AI深度嵌入工作流之中,而不仅是作为辅助工具。
管理层观点:AI将重塑HCM行业结构
ADP首席执行官Maria Black表示,公司本季度的强劲表现体现了其在执行能力与长期投入之间的平衡。她指出,随着AI为客户带来新的复杂性,ADP正在加速构建相关能力,以应对未来工作模式的变化。
首席财务官Peter Hadley则强调,公司具备足够的财务实力和规模优势,能够持续在AI、产品与服务交付体系中进行投资,同时保持稳定的财务回报。
总结:稳健增长之上,结构性转型正在发生
整体来看,ADP本季度不仅实现了稳健的财务表现,更释放出明确的结构性信号:
一方面,其传统业务(Payroll、HR Outsourcing)依然具备强大现金流与客户粘性;另一方面,公司正通过AI重构产品形态与服务交付模式,逐步建立新的竞争壁垒。
对于HR科技行业而言,这意味着竞争焦点正在从“功能与模块”转向“AI驱动的工作流与系统能力”。ADP的路径,正在为大型HCM平台提供一个清晰的转型范式。
-
 智能体AI
负责任的AI(Responsible AI) 在招聘中的分界线:从 Workday 到 Eightfold,企业该让算法走多远?
HRTech概述:全球近一半企业已在招聘中引入人工智能,用于职位描述撰写、简历筛选和候选人匹配。然而数据显示,约四成HR担心算法偏见与透明度问题。企业已经结束试点阶段,进入规模化应用阶段。成功关键不在工具数量,而在数据基础、岗位架构与治理规则。AI更适合承担高重复性任务,人类则保留判断、同理心与最终决策权。Responsible AI强调人机协作,让技术放大能力,而不是取代专业。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
过去三年,招聘领域经历了一次前所未有的技术跃迁。生成式 AI、大模型和自动化工具迅速进入人才获取流程,从职位描述生成、简历筛选,到技能识别与候选人匹配,越来越多企业发现,招聘不再只是“人对人”的工作,而正在变成“人机协作”的系统工程。效率的提升肉眼可见:同样规模的招聘团队,可以处理数倍于过去的申请量,初筛时间从数周压缩至数小时,数据洞察也更加结构化和量化。
但当算法开始决定“谁被看到、谁被淘汰”时,问题的性质就发生了变化。招聘从来不仅仅是流程优化问题,它更关乎公平、合规与责任边界。当技术进入决策核心,企业真正需要思考的,已经不是“AI 能做什么”,而是“AI 应不应该做”。
Responsible AI 的讨论,正是在这样的背景下成为 HR 领域的新关键词。
从实践来看,AI 已经成为招聘的基础设施,而非锦上添花的工具。许多企业的招聘流程中,JD 写作、关键词筛选、候选人排序和技能标签提取都已实现自动化,部分组织甚至利用模型从非结构化简历中推断隐性能力,并为面试官生成结构化问题清单。这些能力极大释放了 HR 的时间,使团队可以从事务型工作中抽身,投入到更有价值的沟通和判断中。从效率维度看,AI 的确是必选项。
然而,风险也在同步放大。算法并非中立,它学习的是历史数据,而历史本身就可能带有偏见。如果过往录用人群集中于某些学校、性别或背景,模型极可能无意中复制甚至强化这种倾向。一旦问题存在,AI 的规模化能力反而会将偏差快速放大,形成系统性不公平。这也是为什么越来越多 HR 负责人开始意识到:招聘 AI 的挑战,并非技术成熟度,而是治理成熟度。
一些头部厂商的实践,恰好为行业提供了两个极具代表性的对照案例。
作为全球最大的人力资源系统厂商之一,Workday 近年来持续强化其 AI 能力,在招聘与人才管理中推出 Skills Cloud、自动匹配推荐和生成式 Copilot 等功能。这些工具的核心逻辑,并不是直接替代 HR 决策,而是提供“建议层”。系统可以基于海量数据推断技能相似度、识别内部人才流动机会、生成职位描述草稿,但最终的录用与晋升判断始终保留在人类手中。同时,Workday 强调模型可解释性与合规框架,在产品层面嵌入审计记录、权限管理和透明度机制,让企业清楚知道 AI 参与了哪一步、提供了什么依据。这种“增强型 AI”路径,本质上是在放大 HR 的判断力,而不是取代它。
另一家快速崛起的 Talent Intelligence 厂商 Eightfold AI 则走得更激进一些。其平台强调通过深度学习构建人才画像,实现大规模自动匹配与推荐,并宣称可以减少人为偏见、提升多元化招聘效果。然而,在实际落地过程中,外界也对算法透明度与公平性提出过质疑,甚至出现过与合规相关的争议与诉讼讨论。这类事件为行业敲响了警钟:即便技术目标是“更公平”,如果缺乏清晰的解释机制与责任边界,仍然可能带来法律与品牌风险。算法并不会自动等于公正,治理永远先于能力。
这两个案例共同揭示了一个现实:Responsible AI 的关键不在“多智能”,而在“有边界”。技术本身没有对错,真正决定风险高低的,是组织如何定义 AI 的角色。
越来越多领先企业开始采用一种更务实的分工逻辑,将招聘任务拆解为三类。对于高重复、低判断风险的环节,例如简历去重、批量筛选和流程通知,AI 完全主导是合理的选择;对于技能分析、候选人推荐或面试评分参考等场景,AI 作为辅助工具提供洞察,但仍由人类做最终判断;而在最终录用决定、文化契合评估或敏感沟通等关键节点,则必须由人类负责,算法需要主动“退场”。这种“主导—辅助—退场”的分层模型,比追求全面自动化更符合现实,也更有助于建立信任。
事实上,Responsible AI 的最大难点往往不在系统,而在组织文化。很多 HR 团队对 AI 的担忧并非来自技术本身,而是来自角色不确定性:是否会被替代?谁为结果负责?出了问题找谁?如果这些问题没有答案,再先进的工具也难以真正落地。因此,越来越多企业将重点放在 AI literacy 培训、流程标准化与治理机制建设上,让招聘经理理解 AI 能做什么、不能做什么,并在制度层面明确责任归属。只有当人类始终站在决策链条的终点,AI 才能被真正信任。
回到招聘的本质,它从来不是简单的匹配游戏,而是一种高度情境化的人类判断。候选人的潜力、团队协作能力、价值观契合度,往往难以被完全量化。算法可以帮助我们更快看到信息,但无法替我们承担责任,也无法替我们建立信任。
因此,Responsible AI 的终点,并不是“无人招聘”,而是让机器处理噪音,让人专注于真正重要的部分。当 HR 不再把时间花在翻简历和填表格,而是投入到候选人体验、组织设计与业务合作时,技术才算真正创造了价值。
说到底,招聘的未来不是 AI 或人类二选一,而是更聪明的分工。算法负责速度,人类负责温度。只有当两者各司其职,Responsible AI 才不再是口号,而是可持续的竞争力。
附录:
Responsible AI in HR—推动HR工作中实践负责任AI的倡导者(简称RAIHR)—特此发起此倡议。我们呼吁所有的人力资源行业同仁一同参与,共同构建和推广RAIHR的理念,RAIHR框架包含六个关键方面:透明性、公平性、隐私性、安全性、道德性和持续性。我们倡议每一位HR专业人士在其企业内部积极主导RAIHR的实施,并鼓励HR科技产品的开发和使用都围绕这一框架展开,以实现真正的可持续发展!我们更相信RAIHR是所有参与者和倡导者的未来关键竞争优势。
发起倡议的签名地址:https://www.hrtechchina.com/raihr
*RAIHR 由HRTech的Next AI专家委员会倡导成立
Responsible AI in HR(RAIHR)
Responsible AI in HR(RAIHR)是指在HR实践中的AI应用遵循高标准的道德和透明性原则,确保AI决策过程公开、可审查,并且对所有利益相关者公正无偏。
这包括在招聘、员工发展、绩效管理等HR功能中,AI技术的使用既促进了工作效率,也增强了员工的工作体验和满意度。
 扫一扫 加微信
hrtechchina