收购
SAP宣布收购比利时HRTech公司TechWolf:从技能管理到工作智能,AI正在重构企业人力资源管理
全球企业软件巨头SAP正在进一步加强其在人工智能与人力资源科技领域的战略布局。
2026年10月6日,德国企业软件公司SAP SE宣布,已与比利时人工智能公司TechWolf签署收购协议,计划将后者的Work Intelligence(工作智能)技术、专有数据模型及AI研发能力纳入SAP产品体系。交易预计于2026年第四季度完成,仍需获得监管批准并满足其他惯常交割条件,双方未披露具体收购金额。此次收购将进一步强化SAP SuccessFactors HCM Suite的人才智能能力,并为SAP旗下AI助手Joule及Autonomous Enterprise战略提供更加深入的组织与工作数据支持。
与传统HR科技收购不同,TechWolf的核心价值并不在于提供另一套招聘、绩效或学习管理系统,而在于利用人工智能理解企业员工实际从事的工作、拥有的技能,以及这些工作如何受到AI技术影响。
HRTech认为,这笔收购反映出企业级人力资源科技正在发生一项重要变化:软件厂商的竞争正从管理人员、流程和员工记录,逐渐延伸到理解真实工作任务、预测组织能力需求,以及支持AI时代的岗位与工作流程重构。
一、SAP收购TechWolf:将工作智能纳入企业AI战略核心
根据SAP官方公告,TechWolf将为SAP带来三个重要资产:专有的Context Graph for Work数据模型、AI模型技术,以及专注企业工作与技能分析的应用人工智能研究团队。
SAP计划将这些能力应用于SAP SuccessFactors人才管理体系,支持更动态的技能识别、劳动力规划、人才发展、内部人才流动和组织重新设计。
SAP Autonomous Suite总裁兼首席产品官、SAP SE Extended Board成员Manoj Swaminathan表示,TechWolf围绕技能与工作构建的Context Graph,可以为AI智能体提供更加可靠的上下文基础,使智能体在处理技能规划、人才管理等任务时获得更准确的信息支持。
SAP还预计,这种上下文基础能够提高AI Token的使用效率,降低劳动力管理智能体的部署成本,并增强Joule在技能型招聘、劳动力规划和岗位设计等场景中的智能决策能力。
需要指出的是,这些属于SAP规划中的技术与商业价值。双方表示,新的联合产品将在交易完成后进一步设计和开发,因此相关能力尚不能全部视为已正式推出的商业产品。
从战略角度观察,SAP希望通过此次收购建立的不只是更先进的技能数据库,而是一个能够将员工、工作任务和企业业务战略连接起来的智能分析基础。
二、TechWolf是谁?一家来自比利时的AI工作智能公司
TechWolf是一家总部位于比利时Ghent的人工智能企业,最初起源于Ghent University的大学项目,由Andreas De Neve等联合创始人创办,持续从事企业技能与工作智能相关技术研发已有约八年。
与传统人力资源软件厂商不同,TechWolf并不以替代企业现有HCM系统为主要目标,而是通过连接现有HR系统与业务系统,从相关数据中推断员工技能、分析工作任务,并构建动态更新的组织能力模型。
公司目前服务的企业包括HSBC、Atlas Copco Group、GSK、Ericsson、AMD、MetLife、PayPal和Booking.com等大型国际组织。
SAP披露,TechWolf的开源AI模型累计下载量已经超过200万次。这一数字反映了相关模型的技术传播和使用情况,但不能直接等同于企业付费客户数量。
更值得关注的是其业务增长速度。
TechWolf联合创始人兼CEO Andreas De Neve在10月6日发表的公开信中透露,过去18个月,公司在美国市场的年度经常性收入(Annual Recurring Revenue,ARR)从100万美元增长至1500万美元,达到原来的15倍。
De Neve表示,面对AI带来的大规模劳动力转型需求,公司现有能力已经难以充分满足市场需求,因此需要借助更大的企业平台扩大技术覆盖范围和交付规模。
对于一家专注大型企业工作智能的公司而言,这一增长趋势说明,越来越多企业正在将技能数据和工作任务分析视为AI转型的重要基础设施,而不仅仅是传统HR数字化项目的附加功能。
De Neve还表示,此次交易预计将成为比利时历史上规模最大的风险投资支持软件企业收购案,并带来比利时规模最大的员工股权流动性事件。不过,由于双方尚未披露交易估值,这一历史性规模判断目前仍属于管理层公开表述。
三、从Skills Intelligence到Work Intelligence:TechWolf真正解决什么问题?
理解此次收购的关键,在于区分Skills Intelligence(技能智能)与Work Intelligence(工作智能)。
过去十多年,大型企业在人力资源数字化方面投入了大量资源,建立HRIS、HCM、ATS、LMS、绩效管理系统和员工技能档案。
这些系统能够回答许多重要问题,例如企业有多少员工、组织结构如何分布、员工拥有哪些技能、哪些岗位存在空缺,以及哪些员工需要接受培训。
但是,当企业真正开始大规模引入AI时,一个更复杂的问题随之出现:企业知道员工担任什么职位,却未必真正了解员工每天完成哪些任务,以及这些任务将如何被人工智能改变。
例如,一名财务分析师的职位描述可能包括预算编制、财务预测、数据分析和管理报告,但其中某些任务已经能够由AI辅助完成,另一些则仍然需要专业判断、业务沟通和复杂决策。
如果企业仅依据职位名称判断AI影响,很容易将整个岗位视为一个不可分割的工作单元,从而高估或低估自动化对人员配置的影响。
TechWolf尝试解决的正是这一问题。
其核心技术Context Graph for Work,是一种将工作任务、人员技能和外部劳动力市场信息连接起来的专有数据模型。
根据SAP介绍,该模型主要从三个层面理解企业组织:首先识别工作本身,深入到岗位内部的具体任务;其次分析员工拥有并实际应用的技能;最后结合外部劳动力市场的变化,判断不同能力的供给与需求趋势。
这些信息进一步与企业业务战略关联,为管理者提供更加动态的组织能力视图。
这意味着,企业未来不仅能够了解当前拥有哪些人才,还可能进一步分析哪些任务正在变化、哪些技能将更有价值,以及哪些工作需要重新分配给员工或AI智能体。
从职位到任务、从静态技能档案到动态工作分析,是Work Intelligence区别于传统HR数据管理的重要特征。
但工作智能并不意味着企业能够自动、完整地观察每一位员工的全部实际工作。模型的准确性仍然取决于接入数据的质量、任务信息的覆盖程度、技能推断方法,以及企业对分析结果的验证机制。
四、为什么SAP需要TechWolf?真正的战略价值在于连接HR与业务数据
SAP拥有覆盖财务、采购、供应链、生产运营、人力资源及客户体验等领域的庞大企业软件体系。
SAP SuccessFactors在人才管理方面拥有成熟的产品基础,但企业的真实工作并不只发生在人力资源系统中。
例如,销售人员的工作可能体现在CRM系统,采购人员的工作体现在供应链与采购流程,财务团队的工作体现在ERP系统,而研发人员的日常工作则可能分布在项目管理和协作工具中。
传统HCM系统主要记录员工及其雇佣关系,而大量能够反映实际工作内容的业务数据存在于其他企业应用中。
TechWolf的一个重要价值,就是尝试在这些系统之间建立工作与技能的关联。
TechWolf CEO Andreas De Neve在公开信中解释,公司选择SAP的重要原因,是AI转型本质上也是工作方式的转型,而能够反映真实工作的信息大量存在于业务运营系统中。
由于全球许多大型企业使用SAP管理核心业务流程,双方结合有机会为工作智能提供更加丰富的企业业务背景。
这也是此次交易与传统HR软件功能性收购之间的重要区别。
SAP并非简单增加一个技能分析模块,而是希望将工作智能逐渐发展为连接企业运营与人力资源管理的基础能力。
对于未来的企业AI智能体而言,理解业务流程与组织工作上下文尤其重要。
如果智能体只知道某位员工的职位和技能,却不了解企业业务目标、任务依赖关系与组织资源约束,那么它很难为复杂的人才配置提供可靠建议。
而当人员技能、具体工作和企业运营数据形成关联之后,AI便有可能支持更深入的战略性劳动力规划。
例如,当一家制造企业计划通过自动化调整运营模式时,系统可以辅助分析不同业务环节的任务变化、所需的新技能、现有员工的能力差距,以及通过内部培训或外部招聘满足新需求的不同路径。
从这一角度看,TechWolf带给SAP的核心资产,不仅是人才智能技术,更是将企业工作数据转化为组织决策依据的能力。
五、从合作伙伴到收购标的:SAP与TechWolf已有技术整合基础
此次收购并非SAP与TechWolf合作的起点。
早在2025年1月,TechWolf的Skill Data Infrastructure就已通过SAP Store向SAP SuccessFactors客户提供服务。
2026年8月7日,TechWolf进一步宣布获得SAP Store的Spotlight+ designation,表明双方在技能数据和产品整合方面的合作进一步深化。
当时,TechWolf已经获得Built with SAP BTP和SAP SuccessFactors Skills相关认证,其技能智能数据能够与SAP SuccessFactors Talent Intelligence Hub、Career & Talent Development、Opportunity Marketplace、Recruiting、Learning以及Performance & Goals六个模块进行对接。
这些技术整合使TechWolf不必完全替换企业现有系统,而是作为技能数据基础层,为现有HR应用提供持续更新的信息。
实际客户案例也说明,双方已经建立一定的产品协同基础。
2026年9月24日,TechWolf公布了与全球制药企业Chiesi有关的岗位架构重构案例。
Chiesi原有的职位名称和岗位等级体系,尚不足以准确反映员工实际承担的工作和技能要求。通过TechWolf的Job Architecture Redesign Agent,企业重新分析岗位背后的具体工作内容,重构岗位架构,并为各岗位生成新的职位描述。
随后,在合作伙伴TalenTeam支持下,相关岗位结构被配置到SAP SuccessFactors,并通过SAP Job Profile Builder投入使用。
根据TechWolf披露,该项目在数周内完成了岗位架构重构、职位与员工重新映射以及系统上线。企业项目负责人表示,如果没有相关AI智能体,项目的复杂程度和所需时间都可能显著增加。
这一案例的意义在于,它展示了工作智能如何从分析工具走向实际组织管理流程。
当然,这属于厂商披露的单个客户案例,不能直接推导出所有企业均可实现相同的实施周期或投资回报。
但它说明,SAP与TechWolf的技术合作已经具备一定的企业实践基础,而不是在并购完成后才开始寻找应用场景。
六、一个值得关注的细节:TechWolf也与Workday合作
此次交易还有一个值得HR科技行业关注的特点:TechWolf并不是只服务SAP生态的技术供应商。
它同时与Workday等人力资源科技平台开展合作。
2025年1月29日,TechWolf与Workday宣布,Workday将在其超过20,400名员工组成的全球团队中部署TechWolf的AI技能智能技术,以丰富技能数据并支持员工职业发展。
TechWolf也提供与Workday Skills Cloud连接的技术能力,通过识别工作相关技能,向Workday的人才管理系统提供更准确的技能信息。
这意味着,TechWolf原本具有跨HCM平台运行的技术定位。
对于SAP而言,收购TechWolf有助于增强其在工作智能领域的技术能力,但也带来了一个重要的生态问题:当一家原本服务多个HCM平台的技术公司被SAP收购后,其他平台客户能否继续获得稳定、中立的产品服务?
对此,TechWolf CEO Andreas De Neve明确表示,公司将继续服务所有客户,无论其是否使用SAP系统。
按照目前计划,TechWolf在交易完成后仍将保持独立实体及TechWolf品牌,由Andreas De Neve继续担任CEO,并与现有管理团队合作运营。
公司总部继续位于比利时Ghent,同时维持London和New York业务,并计划在San Francisco进一步拓展。
联合创始人兼CTO Jeroen Van Hautte将前往San Francisco推动当地办公室建设。
这一安排表明,SAP至少在当前阶段希望保留TechWolf的独立市场定位和现有客户关系。
不过,从长期竞争格局来看,跨平台兼容性、数据互操作性、产品研发优先级及商业合作关系是否会发生调整,仍需要观察交易完成后的实际执行情况。
七、对企业HR意味着什么?未来的关键可能不再只是招聘和培训
对于企业CHRO及HR数字化负责人而言,此次收购最值得关注的并不是短期内增加多少AI功能,而是未来人力资源管理所依赖的信息基础可能发生改变。
首先,传统以岗位为中心的管理方式将面临更多挑战。
许多企业的人力资源规划仍然以岗位编制、组织层级和年度招聘预算为主要依据,但AI可能首先改变岗位内部的部分任务,而不是立即替代整个岗位。
因此,企业需要更加细致地理解工作任务与技能之间的关系,才能判断什么时候应该招聘、什么时候应该培训,以及什么时候应该重新设计工作流程。
其次,内部人才流动和技能再培训可能获得更强的数据支持。
当企业能够更加准确地识别员工实际应用的技能,以及不同业务任务需要的能力时,就有机会发现传统职位描述中不容易体现的内部人才资源。
这不仅可能提升内部人才配置效率,也可能帮助企业降低对外部招聘的依赖。
第三,战略性劳动力规划将更加需要与业务部门合作。
过去,Workforce Planning经常被理解为预测未来员工数量、控制人工成本及安排招聘计划。但在AI时代,管理层需要回答的问题正在变化:未来的工作应该由哪些人完成,哪些任务可以由AI承担,哪些人类能力需要保留和强化,以及组织结构应如何调整?
这些问题无法仅由HR部门独立解决,而需要财务、运营、IT和业务管理团队共同参与。
第四,HR数据治理和AI决策的可解释性将变得更加重要。
当AI开始推断员工技能、识别任务变化,并参与招聘、人才发展和人员配置建议时,企业必须关注信息来源是否合法、分析结果是否准确,以及模型是否可能放大历史数据中的偏差。
TechWolf披露,其平台提供欧盟和美国数据驻留选项、加密和访问控制能力,并取得ISO/IEC 42001及ISO/IEC 27001认证。
这些措施有助于企业建立AI治理与信息安全基础,但并不意味着所有具体应用场景自动满足相关法律与监管要求。
特别是涉及招聘、晋升、绩效及其他可能对员工产生重大影响的决策时,企业仍需要落实适当的人类监督、数据治理和合规审查。
对于HR而言,AI时代真正重要的能力,可能不只是使用AI工具提高行政效率,而是能够理解工作如何变化,并与业务管理层共同重新设计组织。
八、HR科技行业竞争正在进入工作智能时代
从行业竞争角度来看,SAP收购TechWolf释放了一个值得关注的信号:传统HCM厂商正在进一步争夺企业AI决策所需要的数据基础与业务上下文。
过去,企业级HR软件主要围绕人员信息系统展开,随后逐步扩展到招聘、绩效、学习、员工体验和People Analytics等功能。
近年来,技能智能与技能型组织成为大型HCM厂商的重要发展方向。
但随着AI智能体开始参与真实工作流程,仅仅拥有技能标签或者员工档案已经不够。
企业还需要理解工作任务之间的关系、不同技能如何应用于具体业务,以及AI引入后组织能力需求将如何调整。
这使Work Intelligence逐渐成为值得关注的新技术领域。
从技术架构来看,未来企业HR科技可能进一步形成相互连接的三个层次:底层由HCM和其他业务系统提供基础记录,中间由Skills Intelligence与Work Intelligence构建动态组织上下文,上层则由AI分析工具和智能体辅助完成招聘、学习、组织规划及业务决策。
这一结构并不意味着现有HCM系统会被替代,而是其价值有可能从传统记录与流程管理,进一步延伸至智能决策。
对SAP而言,拥有覆盖多个业务部门的ERP和企业应用基础,是推进这一战略的重要优势。但与此同时,其竞争对手也可以通过第三方数据、外部合作和自身AI技术发展类似能力。
因此,未来行业竞争的关键并不只是哪个公司率先拥有Work Intelligence产品,而是谁能够建立可信、持续更新、可跨系统使用的数据基础,并通过可验证的业务成果证明其价值。
九、HRTech观察:未来企业竞争的焦点,是重新定义工作
在AI快速发展的背景下,企业面临的核心问题正在从“如何让员工使用AI”,逐步转向“如何重新设计人类与AI共同完成的工作”。
这两种思路存在明显区别。
前者主要关注工具使用率、员工培训和个人工作效率;后者则涉及任务分工、工作流程、岗位边界、管理责任和组织结构,最终影响企业的整体经营模式。
如果企业只是为每名员工配置AI工具,却没有重新审视工作如何完成,那么AI投资可能局限于局部效率改善,难以转化为系统性的组织生产力提升。
而当企业能够从任务层面分析工作内容,就有机会将AI应用、人才发展和组织设计连接起来。
对于大型跨国企业,这种能力尤其重要。不同国家和业务部门的岗位名称可能相似,但实际任务、技能要求和自动化机会并不完全相同。能够动态理解这些差异,将有助于企业制定更加精细化的全球人才战略。
不过,真正实现这一愿景仍然存在挑战,包括跨系统数据整合、员工隐私保护、技能推断准确性、业务部门参与度,以及AI投资回报的持续验证。
SAP已经宣布收购TechWolf,但这笔交易最终能否重塑企业人力资源管理,取决于双方能否将技术优势转化为可规模化部署、可治理并且能够产生实际业务价值的产品。
根据SAP Community于10月6日发布的信息,在交易获得批准并完成交割之前,SAP与TechWolf将继续独立运营,具体整合产品路线图将在交割后制定。
因此,市场仍需要等待更明确的产品交付时间、技术整合方式与商业模式。
HRTech认为,SAP此次收购的重要意义,在于进一步推动HR科技行业从People Data走向Skills Intelligence,再走向Work Intelligence。
过去,HR系统帮助企业回答“我们拥有哪些员工”;随后,技能智能帮助企业回答“员工能够做什么”;而工作智能试图进一步回答“企业究竟需要完成哪些工作,以及这些工作应该如何在人与AI之间重新配置”。
这一变化可能成为未来几年企业级人力资源科技发展的重要方向。
对于企业HR领导者而言,现在值得开始思考的,已经不仅是如何采购更先进的HR软件,而是如何让人力资源数据真正进入企业战略与业务运营过程,并为AI时代的组织重构提供决策依据。
未来HR的战略价值,可能越来越取决于能否理解、设计和持续优化工作本身。
参考资料:
SAP News Center,2026年10月6日:SAP to Acquire TechWolf, Giving Enterprises Evidence-Based View of Work in the Age of AI
SAP Community,2026年10月6日:SAP to Acquire TechWolf: Placing Work Intelligence at the Center of the Autonomous Enterprise
TechWolf,2026年10月6日:A New Chapter: SAP to Acquire TechWolf
TechWolf,2026年8月7日:TechWolf Achieves SAP Spotlight+ Designation
TechWolf,2026年9月24日:How Chiesi Rebuilt the Foundation for Its Workforce Transformation
TechWolf,2025年1月29日:Workday to Roll Out TechWolf’s AI-Powered Skills Intelligence
收购
【深度解读】Workday传闻要被PE收购:股价一度暴涨超25%,私募Silver Lake为何偏爱SaaS
HRTech概述:海外传闻银湖Silver Lake正在洽谈收购Workday,双方已讨论数月,但目前尚无正式协议。消息一出,Workday盘中一度暴涨超25%,收盘上涨近18%,市值升至约511亿美元。值得注意的是,Workday并非陷入经营危机:2026财年收入95.52亿美元,订阅收入88.33亿美元,经营现金流29.39亿美元;超过4,000家客户已经使用其AI Agent。真正值得关注的不是“谁收购谁”,而是AI时代资本开始重新评估HR SaaS的价值:稳定订阅收入、企业核心数据、工作流控制力和AI重构能力,正在形成新的估值逻辑。你看好吗?
一则尚未确认的收购传闻,让Workday突然成为全球软件市场焦点。
美国时间8月13日,Reuters援引知情人士报道称,科技投资机构Silver Lake正在与Workday洽谈潜在收购,相关讨论已经持续数月。目前双方尚未宣布正式协议,谈判也可能最终无果。若交易真正落地,以Workday目前超过500亿美元的市值计算,它将成为全球软件行业规模最大的私有化交易之一。
一天增加近80亿美元市值,市场为什么如此兴奋?
消息公布后,Workday股价盘中最高达到226.28美元,一度上涨超过25%并触发短暂停牌,最终收于206.45美元,全天上涨17.92%。消息出现前,公司市值约430亿美元,收盘后迅速升至500亿美元以上。
这场暴涨背后还有一个反差:在收购传闻出现前,Workday今年股价已经累计下跌约15%,较2024年高点跌去超过40%。市场真正担忧的并不是Workday没有收入和客户,而是AI出现后,传统企业SaaS未来究竟还能保持多高的增长率和估值。在全球HR上市公司排名中被Paychex超越,排名全球第四。
20年前的PeopleSoft,似乎正在形成一种历史回声。
Workday的两位创始人都与PeopleSoft关系极深,但准确地说,Dave Duffield才是PeopleSoft创始人,他在1987年创办PeopleSoft;Aneel Bhusri则曾长期担任PeopleSoft高级管理职务,包括副董事长及负责产品战略、业务发展和市场的高级副总裁。2005年,两人共同创办Workday。
PeopleSoft的结局如今看起来颇有戏剧性。2003年Oracle发动敌意收购,最初报价约16美元/股。经过长达一年多的激烈攻防、诉讼和监管争议,Oracle最终在2004年12月以26.50美元/股、约103亿美元达成协议,并于2005年完成收购。PeopleSoft消失之后,Duffield和Bhusri几乎从零重新建立了一家面向云时代的企业软件公司——Workday。
二十多年后,当Workday自己再次站到潜在收购的十字路口,这段历史自然格外引人关注。
更大的变量不是Silver Lake,而是AI正在重新定义SaaS。
过去20年,SaaS商业模式依靠按用户收费、长期订阅、高续费率和数据迁移成本创造了极高估值。但AI Agent正在挑战这一套逻辑:当大量工作由AI完成,企业是否还需要按“人头”购买同样数量的软件席位?当Agent能够跨系统直接完成任务,传统应用软件界面和工作流的价值是否会下降?
这种不确定性正在直接影响整个软件行业估值,甚至让私募股权机构更难判断传统软件公司未来的现金流价值。Reuters指出,AI带来的不确定性已经成为今年大型软件私有化交易减少的重要原因之一。
Workday换回创始人CEO,本身就是一个强烈信号。
今年2月,Workday突然宣布联合创始人Aneel Bhusri重新出任CEO,Carl Eschenbach卸任CEO和董事,并转任战略顾问。Bhusri在回归时直接表示:“AI is a bigger transformation than SaaS。”Workday也已把自身定位从传统HR和财务SaaS进一步升级为管理“people、money and agents”的企业AI平台。
从HRTech角度看,这意味着企业软件的竞争正在从“谁拥有更多功能”,转向“谁能够真正控制数据、工作流和AI Agent”。如果你也正在思考AI究竟只是HR工具升级,还是会改变HR本身的工作方式,可以通过 HR AI Forward · AI能力成熟度评测,重新判断个人和团队目前处于什么阶段;9月17日深圳举行的 2026人力资源科技年度论坛·“What’s Next”,也将把AI如何重构HR工作与企业数字化作为核心议题。
Workday会不会真的被Silver Lake收购,现在还没有答案。但从PeopleSoft到Workday,从本地部署到SaaS,再从SaaS走向Agentic AI,企业软件可能正在进入又一次结构性转折。
HRTech将持续跟踪Workday与Silver Lake的最新进展。随时关注HRTech,一旦双方公布正式协议、交易价格或新的重大进展,我们将第一时间分享。
Silver Lake并不是第一次盯上SaaS,而且尤其熟悉HR与企业软件。
如果说这次Workday潜在收购最终成真,它并不会是Silver Lake突然跨界进入HR SaaS。过去十年,这家科技投资机构已经反复复制过“投资企业软件—私有化—长期重构”的路径。
2023年,Silver Lake联合CPP Investments以约125亿美元将员工体验和客户体验平台Qualtrics私有化;2024年又联合GIC以17亿美元收购订阅管理SaaS公司Zuora,并于2025年完成退市。更早之前,Silver Lake先向Software AG投资3.44亿欧元支持其向SaaS转型,随后在2023年完成约26亿美元收购并推动公司退市。此外,它还投资了提供HR、财务和企业管理SaaS的Cegid,以及直接收购法国Payroll和HR SaaS企业Silae。
这些交易呈现出一个非常清晰的逻辑:Silver Lake往往并不排斥已经进入成熟期的软件公司。相反,只要企业拥有稳定的订阅收入、强客户关系、关键企业数据和可持续现金流,而公开市场暂时低估其长期转型价值,就可能成为私募资本理想的私有化对象。
这也是Workday传闻真正值得注意的地方。过去,Silver Lake帮助Software AG完成的是从传统软件向SaaS的转型;今天,如果它真的考虑Workday,面对的则可能是更大的命题——如何把一家接近百亿美元收入规模的HR SaaS巨头,从“管理People和Money的软件”,重新改造成管理People、Money与AI Agents的企业AI平台。
收购
Deel年度经常性收入ARR已突破15亿美元并完成第15笔收购:买下Clarity,将AI身份安全接入全球用工全流程
HRTech获悉,全球HR与薪酬平台Deel宣布收购AI网络安全公司Clarity。这是Deel完成的第15笔收购。与此同时,Deel宣布,公司在2026年上半年年度经常性收入ARR已突破15亿美元。Clarity专注于身份验证、深度伪造检测和欺诈预防。收购完成后,Clarity的技术及工程团队将加入Deel,其能力将被整合进Deel的全球招聘、入职、合规和IT管理体系。交易双方未披露此次收购的具体金额。Deel希望通过这项收购,将身份核验从招聘阶段的一次性动作,升级为贯穿候选人申请、员工入职、设备发放和日常访问管理的持续身份安全体系。更多信息持续关注HRTech.
远程招聘正在面临“候选人可能并不存在”的新风险
随着远程办公和跨境用工不断扩大,企业能够在更大范围内寻找人才,但候选人身份真实性也成为新的安全薄弱环节。
生成式AI已经可以帮助欺诈者制作虚假简历、伪造身份证件、生成合成人脸和声音,甚至在远程视频面试中实时替换人物形象。虚假候选人还可能建立配套的LinkedIn和GitHub档案,使整套身份看起来更加可信。
这种风险已经超出传统的简历夸大、代面试或技能造假。
一旦使用虚假身份的候选人通过招聘流程,企业可能向其发放电脑、开通内部账号,并授予代码库、客户数据、知识产权、财务系统和其他敏感资源的访问权限。此时,招聘欺诈就会直接转化为企业网络安全和数据安全风险。
Gartner在2025年第二季度对3,000名求职者开展的调查显示,6%的受访者承认曾参与面试欺诈,包括冒充他人参加面试,或安排其他人代替自己接受面试。Gartner预计,到2028年,全球每四份候选人资料中可能就有一份是虚假的。
这一数据属于对2028年的预测,而不是对当前全球求职申请造假比例的统计。企业在引用时不应表述为“目前已有25%的候选人造假”。
Clarity试图在招聘过程中实时识别深度伪造
Clarity成立于2022年,主要提供身份验证、深度伪造检测和欺诈预防技术。
其平台可识别人脸、声音、视频和证件中的异常信号,帮助企业判断远程互动中的个人是否与其所申报的身份一致。Clarity也将agentic AI架构应用于实时欺诈检测,使系统能够在候选人面试和身份核验过程中分析多种风险信息。
Deel在此次收购前已经是Clarity的客户。这意味着,Deel并不是在缺乏实际使用经验的情况下收购一项概念性技术,而是在使用Clarity产品后,进一步将其纳入自身平台。
据CTech报道,Clarity此前累计融资1,600万美元,投资机构包括Walden Catalyst Ventures、Bessemer Venture Partners、Fusion、Secret Chord Ventures、Ascend Ventures和Flying Fish Partners。
作为交易的一部分,Clarity联合创始人兼CEO Michael Matias、联合创始人兼CTO Ziv Isaiah及其团队将加入Deel。
Michael Matias拥有Stanford计算机科学背景,曾在以色列情报部门Unit 8200任职。Ziv Isaiah是一名连续创业者,主要负责Clarity的AI架构、实时深度伪造检测系统和欺诈研究。
身份验证将从候选人阶段延伸至员工全生命周期
传统企业通常只在招聘、背景调查或员工入职阶段进行一次身份核验。
招聘完成后,员工电脑、账号、软件权限和访问控制通常由IT部门通过另一套系统管理。招聘系统记录的候选人身份,与IT系统中的设备和权限信息之间,往往缺乏持续连接。
这种分散式流程可能产生明显的身份断点。
企业可能确认了候选人在某次面试中的身份,却无法持续确认签署劳动合同、领取设备、登录系统和执行工作的人是否始终为同一个人。
Deel计划把Clarity的技术接入招聘、入职、背景调查、设备发放和安全访问环节,并与Deel IT连接。
在这一模式下,身份核验不再是招聘流程中的单独检查,而是成为连接人员、雇佣关系、设备和系统权限的持续“信任层”。
Deel联合创始人兼CEO Alex Bouaziz表示,AI正在改变企业组建全球团队的方式,也在改变企业面对的威胁环境。企业需要的不只是某个时间点的验证,而是持续性的信任机制。
从薪酬平台延伸至身份与设备安全
Deel早期主要帮助企业管理国际承包商、跨境合同和付款,随后逐步扩展至Employer of Record、全球薪酬、移民服务、HR管理、员工福利和IT设备管理。
此次收购表明,全球用工平台的产品边界正在继续扩大。
过去,全球用工平台之间的竞争主要集中在国家覆盖范围、薪酬处理、劳动合规、合同管理和本地实体能力。随着远程工作成为常态,平台开始进一步连接员工设备、软件权限、身份认证和网络安全。
Deel表示,其服务覆盖150多个国家。CTech报道称,Deel目前服务超过40,000家企业,并在2026年上半年突破15亿美元ARR。此次Clarity交易是Deel完成的第15笔收购,也延续了其通过并购扩大AI和全球用工基础设施的战略。
这意味着,Deel正在从一家全球薪酬和用工合规平台,逐渐发展为覆盖“人员身份—雇佣关系—薪酬支付—设备管理—系统访问”的综合全球员工管理平台。
HRTech观察:招聘安全正在成为HR与IT的共同责任
HRTech认为,此次收购真正值得关注的,并不是Deel增加了一项深度伪造检测功能,而是候选人身份正在成为HR科技基础设施中的核心数据对象。
过去,招聘团队主要负责判断候选人的能力、经验和文化匹配度。背景调查机构负责验证学历、工作经历或犯罪记录,IT部门则在员工入职后负责设备和账号安全。
AI身份欺诈正在打破这种职责分工。
企业现在需要确认,提交简历的人、参加视频面试的人、提交证件的人、签署合同的人、领取电脑的人,以及最终登录公司系统的人,是否始终为同一个真实个体。
因此,招聘安全不能只由Talent Acquisition团队负责,也不能简单交给某一款背景调查或身份验证工具。
企业需要由HR、招聘、HRIS、IT、网络安全、法务和合规部门共同设计身份治理机制,明确什么环节需要验证、哪些异常会触发复核、哪些系统可以访问身份数据,以及出现误判后如何处理。
企业不能用“持续验证”替代透明治理
身份核验技术能够降低风险,但也可能带来新的候选人体验、隐私保护和算法治理问题。
企业在引入深度伪造检测和身份验证工具时,应向候选人清楚说明数据收集范围、使用目的、保存期限和申诉方式。涉及人脸、声音、证件或其他敏感身份信息时,还需要检查不同国家和地区的数据保护、生物识别和招聘合规要求。
系统识别出的异常也不应直接等同于欺诈。
视频质量、网络延迟、设备性能、证件格式、姓名拼写和跨国数据差异,都可能造成误判。高风险判断应进入人工复核流程,而不是直接触发候选人淘汰或员工权限终止。
Gartner建议企业采用多层次的招聘欺诈治理策略,包括明确AI使用规则、改进评估流程、加强背景核验、应用风险数据监测,以及在招聘系统中嵌入身份验证和异常提醒。其中特别强调,应优先进行系统层面的验证,而不是对个别候选人实施过度监视。
对企业HR的三个现实影响
第一,候选人身份核验需要提前进入招聘流程设计。企业不能等到背景调查或入职阶段才开始确认候选人身份,而应根据岗位风险,在寻访、视频面试、技能评估和Offer发放等节点设置不同等级的验证机制。
第二,高权限岗位需要更严格的身份与访问控制。涉及代码、财务、客户数据、知识产权或关键基础设施的岗位,应建立候选人身份、劳动关系、设备和账号权限之间的对应关系。
第三,AI招聘工具选型标准需要改变。企业评估招聘平台时,除自动化效率和候选人体验外,还需要检查身份验证、深度伪造检测、人工复核、审计记录、数据保存和跨境合规能力。
这笔收购对HR科技市场意味着什么
Deel收购Clarity说明,身份安全正在从独立的网络安全工具,逐渐进入全球用工和HR科技平台的核心产品架构。
未来,ATS、背景调查、EOR、全球薪酬、HRIS、设备管理和Identity and Access Management之间的边界可能进一步模糊。企业客户也可能不再分别购买彼此割裂的工具,而是要求供应商提供从候选人验证到员工权限管理的连续能力。
对于HR科技供应商而言,这也意味着AI能力不能只用于提升招聘效率、生成职位描述或自动筛选简历。随着AI欺诈同步增长,安全、身份、审计和人工治理能力将成为产品竞争的重要组成部分。
Deel突破15亿美元ARR后选择收购Clarity,体现的正是这一方向:全球用工平台的下一阶段竞争,将不只围绕“如何在全球雇用和支付员工”,还将围绕“如何确认员工真实可信,并安全地接入企业系统”。
相关活动与专业资源
对于正在评估AI招聘、候选人身份验证或HR与IT协同机制的企业,可进一步关注HR AI Forward · AI能力成熟度评测,检查企业是否已经将AI招聘风险、身份安全、数据治理和人工监督纳入统一的AI管理框架。
具备成熟AI招聘、身份验证、候选人体验或全球用工实践的企业,也可关注2026 HRTech创新奖INNO Awards及2026候选人体验大奖CandE® Awards,通过案例申报展示相关实践。
资料来源
本文主要依据Deel相关公开信息、Gartner候选人调查以及CTech报道整理。Deel与Clarity未正式披露交易金额,第三方媒体对交易价格的估算不作为本文确定性事实使用。
收购
【硅谷】大学生招聘平台Handshake收购AI原生学习平台Uplimit:AI 技能培训正在从“课程学习”走向“职业网络”
HRTech概述:美国大学生求职招聘平台 Handshake 宣布收购 AI 原生学习平台 Uplimit,计划打造一个连接学习、技能与招聘的全球 AI 学习平台。此次交易的核心,是把 AI 技能训练从传统课程模式,推进到项目实践、认证证书和真实能力证明。Handshake 目前拥有 2500 万求职者网络,Uplimit 则服务 Databricks、Clay、GE HealthCare、Kraft Heinz 等组织,帮助企业发展 AI 能力。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
Handshake 收购 AI 原生学习平台 Uplimit,正在把早期职业招聘、AI 技能学习、项目实践和能力证明连接到同一个人才网络之中。与传统学习平台不同,这笔交易的核心不只是增加课程内容,而是围绕 AI 时代的人才准备度,重构学习、技能验证与招聘之间的关系。Handshake 官方表示,此次收购将用于建设连接 learning、skills 和 hiring 的全球 AI 学习平台,并把 Uplimit 的 AI-native learning 能力带入其 2500 万求职者网络。
AI 技能缺口正在推动学习平台重新定义价值
AI 正在快速进入职场,但教育体系、企业学习和招聘评估机制尚未同步升级。Handshake 引用 Jobs for the Future 数据显示,职场 AI 使用率在一年内从 8% 上升至 35%,但超过半数劳动者仍认为自己尚未准备好使用 AI。Handshake 的 Class of 2026 Graduation Report 也显示,只有 28% 的学生认为所在课程项目已经有意义地整合 AI,尽管 58% 的学生相信更强的 AI 技能将影响其职业成功。
这意味着,AI 技能差距不再只是企业培训部门的问题,也正在变成招聘、职业发展和高校就业服务共同面对的基础设施问题。过去,求职者可能依靠学校、专业、实习经历和简历关键词获得机会;未来,雇主更需要看到候选人能否真正使用 AI 完成任务、构建项目并形成可验证的工作成果。
Uplimit 的价值:从被动课程转向能力证明
Uplimit 的核心定位是 AI-native learning platform,重点不是传统的在线视频课程或静态课程体系,而是通过 hands-on projects、verified credentials 和 proof of capability 帮助学习者建立可展示的能力证据。Uplimit 的投资方和支持者包括 Greylock、Conviction、Salesforce Ventures、GSV、Greg Brockman(OpenAI)和 Mustafa Suleyman(Microsoft AI/DeepMind);其客户包括 Databricks、Clay、GE HealthCare 和 Kraft Heinz。
Handshake 表示,将基于 Uplimit 推出新的 skills studio,首先聚焦 AI 学习体验,并围绕具体职业路径和职能进行设计,例如 sales、marketing 和 business analysis。学习者将不只是观看视频和参加测试,而是完成真实项目、获得反映实际能力的证书,并把相关成果展示在 Handshake profile 上。对雇主而言,这类 validated credentials 将成为比简历描述更有意义的人才信号。
Josh Bersin:Handshake 想成为 AI 经济时代的职业与技能网络
Josh Bersin 在最新评论中将此次收购放在更大的市场格局中观察。他指出,Handshake 不再只是大学招聘和早期职业发展平台,而是在尝试建立面向 AI 经济的 job and skilling network。Bersin 引述 Handshake President Jonathan Stull 与 Uplimit CEO and Co-Founder Julia Stiglitz 的表述,将 LinkedIn 描述为数字时代的 jobs、careers 和 upskilling network,而 Handshake 的新定位则更接近 AI 时代的 job and skilling network。
这一判断凸显了 Handshake 与 LinkedIn 之间潜在的定位差异。LinkedIn 的核心资产是职业身份、社交关系、内容分发和招聘网络;Handshake 若能把 AI 项目、技能认证、早期职业人才、高校关系和雇主需求整合起来,就有机会形成一种更偏“能力证明”和“职业入口”的新型人才网络。
Handshake 的另一条增长线:AI model training 与 data labeling
Josh Bersin 的评论还补充了一个重要背景:过去一年,Handshake 已经大幅进入 AI model training 市场,业务形态与 Mercor、Surge 和 Scale AI 等公司类似,即连接学生、专业人士和专家参与 AI 模型标注、训练和评估。Bersin 称,data labeling and AI training 市场规模已经超过 70 亿美元,并以每年 25%–30% 的速度增长;对于深度技能专家,相关工作时薪最高可能达到 300 美元。
需要注意的是,Bersin 文中提到的一些 Handshake AI training 业务收入估算,并非 Handshake 官方财务披露。他写道,部分估算认为 Handshake 该业务可能已接近或超过 10 亿美元,并且其中一半或更多收入流向参与训练的专家。对于正式商业报道而言,这类数字应被理解为第三方评论中的市场估算,而不是公司确认的收入数据。
这条业务线解释了 Handshake 收购 Uplimit 的深层逻辑。Handshake 不只是希望为求职者提供 AI 课程,而是已经在 AI 训练任务、专家技能评估、模型验证和人才供给之间积累经验。Bersin 认为,Handshake 在 AI data labeling 和 AI training 市场中的实践,可以反向强化其 AI-native learning 体验,使平台更理解哪些技能能够被验证、哪些项目成果真正具有就业价值。
从企业培训到人才市场:AI skilling 的新方向
AI skilling 的市场方向正在发生变化。过去,企业学习平台主要围绕课程库、学习管理系统、完成率和考试结果展开;现在,AI 技能学习开始与真实项目、职业路径、能力认证和招聘机会绑定。对于学习者来说,学习的目的不只是获得证书,而是形成能够被雇主识别的能力资产;对于企业来说,技能认证不只是员工培训结果,也可能成为外部招聘和内部流动的重要判断依据。
Handshake 的 skills studio 计划将 AI 学习体验面向不同职业路径和职能展开,并与 leading employers、frontier AI labs 和 technology companies 合作开发内容。其长期想象空间在于:求职者可以通过平台学习 AI、构建 AI 项目、形成可验证的个人能力档案,再通过同一平台连接雇主机会。
对 HR 与 L&D 的影响:学习指标将从“完成课程”转向“证明能力”
对企业 HR、招聘团队和 L&D 负责人而言,这笔交易传递出的信号非常明确:AI 培训的价值衡量方式正在改变。未来企业不应只关注员工是否参加过 AI 培训、完成了多少学习时长、通过了多少测试,而要关注员工能否把 AI 应用于真实工作场景,能否产出项目成果,能否形成可验证、可复用、可评估的能力证明。
招聘端也会受到影响。随着 AI 技能快速扩散,简历上的“熟悉 AI 工具”“掌握 AI 应用”会越来越难以区分真实能力。更有效的人才信号可能来自项目作品、技能徽章、验证证书、实际产品原型或工作流案例。Handshake 与 Uplimit 的结合,正是试图把这类能力证据直接嵌入人才市场。
交易信息与未披露事项
Handshake 官方已确认收购 Uplimit,并计划继续支持 Uplimit 现有企业客户,同时将其能力整合进 Handshake 的 skills studio 与 AI 学习平台建设。官方未披露交易金额、估值、支付方式、具体交割日期、Uplimit 团队整合安排、未来企业版定价或高校合作费用。
HRTech 评论:AI 学习平台的竞争焦点正在从内容数量转向能力验证
HRTech 认为,Handshake 收购 Uplimit 的核心意义,不在于“招聘平台买了一家学习平台”,而在于 AI 时代的人才基础设施正在重新组合。学习平台、招聘平台、职业网络、AI training marketplace 和技能认证工具之间的边界正在变得模糊。谁能够证明一个人真正会什么、能做什么、能为企业创造什么价值,谁就可能掌握下一代人才市场的关键入口。
过去十年,HR Tech 市场大量投资集中在招聘自动化、学习管理、技能图谱和内部人才市场。但很多系统仍然停留在“记录能力”或“推荐课程”的层面,难以真正证明能力。AI 的出现正在改变这一点。企业不再满足于员工完成一门 AI 课程,而是希望看到员工能否用 AI 改造销售流程、生成分析报告、搭建营销自动化代理、优化客服知识库或重构业务流程。这种变化会推动 L&D 从内容运营部门走向能力生产部门,也会推动招聘从简历筛选走向项目验证和技能证据评估。
对中国企业和出海企业而言,这一趋势同样值得关注。AI 培训不应被简单设计为一次性课程或工具教学,而应结合岗位场景、业务目标和可交付成果来设计。未来更有价值的 AI 学习项目,应该能够沉淀为员工的能力档案、团队的工作方法和企业的人才数据资产。Handshake 与 Uplimit 的组合,提醒 HR 负责人重新思考一个关键问题:企业真正需要建设的不是 AI 课程体系,而是能够持续验证、更新和转化员工能力的 AI skilling infrastructure。
收购
【收购】光辉国际宣布11亿美元收购英国招聘服务的巨头 AMS,全球 RPO 与人才咨询市场加速整合
光辉国际(Korn Ferry)宣布已与 OMERS Private Equity 达成最终协议,将以约 8.5亿英镑,约合 11亿美元,收购总部位于英国的招聘流程外包与人才解决方案巨头 AMS。此次交易完成后,双方将形成一个更大规模的全球人才与组织咨询平台,覆盖高管寻访、人才与组织解决方案、招聘流程外包、校园招聘、灵活用工、咨询和技能建设等多个关键领域。
Korn Ferry 宣布已与 OMERS Private Equity 达成最终协议,将收购总部位于英国的 AMS,交易总对价约为 8.5亿英镑,约合 11亿美元。此次交易完成后,Korn Ferry 与 AMS 将形成一个更大规模的全球人才与组织咨询平台,覆盖高管寻访、人才与组织解决方案、招聘流程外包、校园招聘、灵活用工、咨询和技能建设等多个关键领域。
这笔交易也意味着全球人才服务市场正在进入更深层次的整合阶段。随着企业对全球化招聘、技能重构、灵活用工和组织绩效提升的需求持续增加,单一招聘服务已经难以满足大型企业复杂的人才战略要求。Korn Ferry 与 AMS 的结合,将进一步推动人才服务从传统招聘交付,走向“组织咨询 + 人才获取 + 技能建设 + 数据化 workforce strategy”的综合服务模式。
交易总额约8.5亿英镑,现金与股票结合支付
根据交易安排,Korn Ferry 将以约 8.5亿英镑收购 AMS,约合 11亿美元。交易对价包括约 6.59亿英镑现金,约合 8.81亿美元,以及约 1.91亿英镑的 Korn Ferry common stock,约合 2.55亿美元。
Korn Ferry 预计将使用约 3亿美元自有现金支付部分现金对价,其余约 5.81亿美元现金对价将通过公司现有 revolver 借款支付。同时,Korn Ferry 将发行约 360万股普通股,最终发行数量受交割时 15% collar 机制约束。
交易仍需获得监管许可,预计将在 Korn Ferry 2027财年第二财季完成。Korn Ferry 表示,在扣除 restructuring、integration 和 transaction costs 后,交易预计将在第一个完整年度立即增厚 earnings per share。
合并后员工超过16,000人,覆盖120多个国家
此次并购将把 Korn Ferry 在 Search、Talent & Organizational Solutions 和 Workforce Solutions 方面的能力,与 AMS 在 Recruitment Process Outsourcing(RPO)、Early Careers and Campus Recruiting、Contingent Workforce Solutions、Consulting 和 Skills Creation 方面的优势结合起来。
交易完成后,合并公司将拥有超过 16,000 名员工,并达到约每 90 秒帮助一名专业人才获得工作的服务规模。AMS 目前业务覆盖 120 多个国家,并在欧洲和亚洲拥有成熟布局,其客户覆盖 financial services、technology、healthcare、life sciences、consumer、industrial 和 public sector 等多个市场。
AMS 由 Rosaleen Blair 于 1996 年创立,是全球招聘流程外包与人才获取领域的重要服务商。交易完成后,Rosaleen Blair 将继续担任 Chair role。AMS CEO Gordon Stuart 表示,与 Korn Ferry 的结合将为客户和团队创造新的机会,并加速塑造 future of work。
AMS 年化 Fee Revenue 约6.5亿美元,长期合同增强收入可见度
从财务表现看,AMS 当前 annual run-rate Fee Revenue 约为 6.5亿美元,Adjusted EBITDA 约为 1亿美元。在经济环境未出现不利变化的假设下,Korn Ferry 预计交易完成后一年的 run-rate Adjusted EBITDA contribution 将达到约 1.4亿美元。
此外,AMS 的长期合同将带来超过 15亿美元的 existing contracts estimated fees remaining。这对于 Korn Ferry 来说,不仅意味着新增业务规模,也意味着更强的收入可见度和长期客户关系基础。
对大型企业客户而言,长期合同结构也反映出 RPO、校园招聘、灵活用工和技能服务正在从项目型采购,转向更持续、更战略化的人才运营合作模式。
人才服务正在从招聘交付走向组织能力建设
Korn Ferry CEO Gary D. Burnison 表示,将 AMS 纳入 Korn Ferry 后,公司将扩大帮助客户解决关键组织挑战的能力。他强调,尽管技术创新不断推进,组织成功的真正驱动力仍然是人。AMS Founder and Chair Rosaleen Blair 也表示,Korn Ferry 是一个拥有相同信念和价值观的合作伙伴。
从 HRTech 视角看,此次并购的行业意义并不只在于规模扩张,而在于全球人才服务商正在重新定义自身边界。过去,executive search、RPO、campus recruiting、contingent workforce 和 consulting 往往被视为相对独立的服务类别。但随着 AI、数据分析、技能分类体系和全球化用工模式的发展,企业更需要一体化的人才解决方案,而不是彼此割裂的单点服务。
未来的人才服务竞争,将不再只是“谁能更快招聘到人”,而是“谁能帮助企业更系统地理解人才供给、组织需求、技能缺口和业务绩效之间的关系”。这要求服务商同时具备全球交付网络、行业知识、数据能力、组织咨询能力和可规模化的人才获取体系。
HRTech点评:全球人才服务平台化趋势进一步加速
Korn Ferry 收购 AMS,是全球人才与组织咨询市场的一次重要整合。它反映出大型客户正在推动服务商从单一招聘供应商,升级为更全面的 workforce strategy partner。对企业 HR 来说,这一变化值得重点关注。
首先,人才服务采购将更加重视端到端能力。企业不仅需要供应商完成招聘流程,还需要其理解组织战略、技能结构、用工组合和长期人才管道。其次,RPO 与 workforce consulting 的边界会继续融合,招聘外包将越来越多地与技能建设、人才分析和组织设计连接起来。第三,全球交付能力将成为大型企业选择服务商的重要标准,尤其是在跨区域招聘、校园招聘、灵活用工和合规复杂度持续上升的背景下。
随着 Korn Ferry 与 AMS 的结合,全球人才服务市场可能进入新一轮平台化竞争阶段。未来,能够同时连接人才、组织、技能、数据和业务结果的服务商,将在企业级 HR 服务市场中获得更强的战略位置。
收购
【收购】美国HR科技公司Lattice收购AI原生教练平台Mandala,加速AI原生人才平台布局,HR进入“执行时代”
HRTech概述:旧金山的HR科技公司 Lattice宣布收购AI教练平台Mandala,并引入其创始人Tarun Galagali,全面加速“People + AI”战略。Mandala基于神经科学打造AI教练体系,已服务Google、Microsoft等企业,并培训3000+管理者。这次整合的关键不只是“加AI”,而是把AI嵌入到绩效管理流程中,实现实时辅导与决策支持。从“告诉你发生了什么”,转向“告诉你下一步该怎么做”。更多全球HR科技资讯,请关注HRTech。
2026年3月31日,总部位于旧金山的人力资源科技公司 Lattice 宣布收购AI原生教练平台 Mandala,并引入其创始人兼CEO Tarun Galagali,负责推进平台中AI能力的研发与落地。这一举措被视为其“People + AI”战略的重要里程碑,也标志着HR技术正从数据驱动走向AI驱动的执行阶段。
此次收购的核心在于Mandala所构建的AI-native coaching能力。Mandala基于神经科学方法论开发教练体系,并与沃顿商学院神经科学项目负责人Dr. Michael Platt合作,将行为科学与管理实践结合。其产品已在包括Google、Microsoft、Pendo、Grow Therapy等组织中应用,累计培训超过3000名管理者,形成了可验证的领导力提升路径。
Lattice计划将这一能力整合进自身平台,与其现有的Lattice AI Agent结合,进一步强化“在工作流中提供实时指导”的能力。不同于传统绩效管理系统依赖历史数据进行回顾分析,Lattice正在构建的是一个“行动导向”的AI层——不仅解释发生了什么,更直接给出下一步建议,从而推动管理行为的改变。
Lattice CEO Sarah Franklin在公告中表示,大多数平台仍停留在“告诉你发生了什么”的阶段,而Lattice正在构建的是“告诉你下一步该做什么”的能力层。这一定位本质上重新定义了绩效管理的价值,从记录工具升级为决策与执行系统。
从行业趋势来看,这一动作并非孤立。根据Gartner数据预测,到2030年,50%的HR活动将由AI自动完成或由AI Agent执行。同时,截至去年1月,已有61%的HR负责人进入生成式AI应用的高级阶段,较2023年的19%大幅提升;另有82%的HR领导者在过去一年中已规划部署Agentic AI能力。这意味着HR系统正在经历从“信息系统”向“执行系统”的结构性转型。
Mandala创始人Tarun Galagali表示,其未来工作的重点将是打造一个“基于神经科学、具有人类感知体验的AI智能层”,将人才数据转化为实际行为改变与领导力进化。这一方向与当前HRTech行业对“AI Agent”的探索高度一致,即让系统具备自主决策与执行能力,而非仅提供辅助信息。
在客户侧,这一转型同样得到验证。Pendo人力发展与战略副总裁Jessica Jolley指出,Mandala通过将个性化教练与实际管理工具结合,使管理者能够在不增加复杂性的前提下提升领导力。而Huge组织发展负责人JD Slaughter则表示,Lattice帮助其减少了低效反馈流程,同时提升了关键对话的质量与影响力。
成立于2015年的Lattice,目前服务全球近5000家企业客户,包括Brilliant Earth、Calm、Figma、Intercom和NPR等。公司近年来持续强化其在绩效管理、员工发展、薪酬与敬业度等模块的整合能力,并通过AI能力构建差异化竞争优势。
此次收购释放出一个清晰信号:HRTech的竞争焦点正在发生转移。从以数据为核心的系统能力,转向以AI驱动的行动与执行能力。对于企业而言,这意味着未来的人才管理系统,不再只是记录和分析工具,而将成为推动组织决策与行为改变的关键基础设施。
对中国HRTech同行的启示与建议
从Lattice的这次并购可以看到,全球HRTech的竞争已经不再停留在“功能完整性”或“模块覆盖度”,而是进入“是否能够驱动行为改变”的阶段。
对中国HRTech企业而言,至少有三点值得重点思考:
第一,从“数据平台”走向“执行系统”,不再只是做绩效记录、招聘管理,而是通过AI直接嵌入业务流程,输出可执行建议;
第二,构建差异化能力,不一定是通用大模型,而是像Mandala一样,在垂直场景(如管理者教练、反馈机制、组织行为)中形成方法论壁垒;
第三,重新定义产品价值,从“提升效率”升级为“提升管理质量和业务结果”,这将直接影响客户的付费意愿与长期留存。
更重要的是,HRTech若希望参与全球竞争,需要在“产品能力 + 方法论 +数据闭环”三者之间形成协同,而不仅是单点功能创新。
AI时代的赢家,很可能不是功能最多的平台,而是最接近“组织决策中枢”的系统。
收购
从“跨国公司”到“本土控股”:DDI中国完成管理层收购MBO的背后,一次更具时代意味的领导力咨询重构
HRTech概述:DDI今天宣布对中国大陆业务进行战略性运营模式升级,从原有全资控股模式转向由中国高管团队主导的管理层收购(MBO),实现本土控股运营。智睿卓才企业咨询(上海)有限公司将作为唯一官方授权代表,继续承载DDI在中国的所有业务交付,并依托DDI全球的知识产权内容、方法论和技术体系,保障服务标准与国际一致。
在全球管理咨询与HR服务行业加速本地化的浪潮中,一家老牌领导力咨询机构正在中国市场完成一次颇具象征意义的结构转型。总部位于美国的 Development Dimensions International(DDI)宣布调整其中国大陆运营模式:由原总部全资投资结构,转为由中国高管团队主导的管理层收购(MBO),并由原公司主体 智睿卓才企业咨询(上海)有限公司 继续承接全部业务,成为 DDI 在中国大陆的唯一官方授权代表。这意味着,DDI 在中国不再是传统意义上的“海外分支机构”,而升级为“本土控股、全球授权”的独立咨询平台。
这并不是一次简单的股权或法律结构变化,而是一种更具战略意味的经营模式升级。用一句话概括:品牌仍是DDI,方法论仍来自DDI全球,但决策权与运营权真正回到中国团队手中。
从公开信内容看,DDI 全球 CEO Tacy M. Byham 明确指出,在全球经营视角下,总部需要通过更具韧性与敏捷性的组织方式来应对复杂多变的市场环境。与其维持重资产的全资模式,不如通过本地管理层收购,让最了解中国客户的人来主导市场节奏。因此,现有中国高管团队完成MBO并全面接管中国大陆业务运营,同时继续依托DDI全球领先的知识产权内容、产品、工具与技术体系,确保服务的连续性与全球一致标准。中国区业务的负责人 叶庭君 Mindy Yeh 也代表本土团队承诺,所有客户合同、交付质量与专业标准将保持高度稳定。
如果把时间轴拉长来看,这次转型更像是DDI深耕中国二十多年的自然进化。自2002年进入中国以来,DDI始终围绕“Better Leaders. Better Future.”的使命,为本土企业提供领导力发展、人才测评与组织能力建设服务。2014年,DDI在中国设立研发与内容中心,逐步形成一套既承接全球版权内容、又贴近中国管理场景的产品体系,包括“测·学·练·考”闭环的线上学习产品英跃®、情境式能力测评(SCT)、全面个性测评(CPA)、Talent Dynamics人才管理平台以及AI智能导师等数字化工具。根据披露,这些产品已经帮助逾百万领导者实现能力升级与转型。在领导力研究层面,由中国团队主导发布的《全球领导力展望|中国报告》及系列人才洞察内容,也成为不少企业制定人才战略的重要参考。
从HRTech媒体的视角来看,这次调整的真正价值,并不只在于“谁持股”,而在于“谁做决策”。过去十多年,许多跨国咨询与HR科技公司在中国都面临同样的挑战:总部节奏偏慢、本地需求变化更快,全球统一产品往往需要大量本土改造才能落地。在这种情况下,“全球控制、本地执行”的模式容易失去市场敏捷度。而DDI此次选择“全球能力+本地运营”的双引擎结构,实际上是在组织层面做了一次去中心化升级——总部负责方法论、IP和技术底座,本地团队负责产品创新、客户服务与市场判断。这种模式既保留国际品牌背书与科学体系,又释放一线团队的创造力与响应速度。
对于企业客户而言,这种变化带来的感知也相对直接:服务团队更稳定、沟通链路更短、产品本地化速度更快。对行业而言,则提供了一个值得参考的样本——当HR咨询与人才发展越来越强调数字化与场景化时,真正的竞争力往往不只是“全球资源有多强”,而是“离客户有多近”。从这个角度说,DDI中国的MBO并不是收缩,而是一次主动进攻式的重构。
放在更大的产业背景下,这种“授权运营、本地控股”的模式也越来越常见。无论是HR SaaS的区域合资、EOR/PEO的本地合作,还是咨询公司的管理层收购,本质上都指向同一个趋势:跨国HR服务商正在从重资产直营转向更灵活的本土化平台化运作。谁能同时做到全球标准与本地敏捷,谁就更有机会在下一阶段的市场竞争中胜出。
因此,与其把这次公告理解为一则公司运营新闻,不如将其视为行业结构变化的一个信号。DDI通过MBO,把自己从“跨国分公司”升级为“本土领导力咨询平台”,也许正预示着未来更多国际HR与人才发展机构的共同路径。在领导力与组织发展愈发强调长期陪伴与深度落地的今天,这种更贴近市场的形态,或许才是可持续增长的真正基础。
收购
123亿美元!北美知名HR软件公司Dayforce 私有化完成,HR科技进入AI加速期
北美人力资源科技市场迎来近年来最具分量的一笔并购交易。全球最大的软件私募投资机构 Thoma Bravo 日前正式宣布,已完成对人力资本管理(HCM)软件公司 Dayforce 的收购,交易总额约 123 亿美元。根据最终协议条款,Dayforce 股东将获得每股 70 美元现金对价,公司股票已停止交易,并同步从纽约证券交易所与多伦多证券交易所退市,全面转型为私有化企业。
这笔交易最早于 2025 年 8 月对外披露,并在同年 11 月获得股东大会批准。随着交割完成,Dayforce 不再受公开资本市场季度财报与股价波动的压力,其经营节奏将转向更加长期化的产品投入与战略布局。在当前企业客户对 AI 驱动 HR 技术需求快速增长的背景下,这一私有化动作被广泛视为 Dayforce 加速技术升级和全球扩张的重要转折点。
Dayforce 长期被认为是北美主流企业级 HCM 厂商中的核心玩家之一。与传统模块拼接式 HR 系统不同,Dayforce 采用单一平台架构,将人事管理、薪酬发放、考勤排班、人才管理以及分析能力整合在统一数据底座之上,使企业能够在同一系统内实现实时数据同步和流程联动。这种“一体化”设计不仅提升了操作效率,也强化了合规与成本控制能力,在大型与跨区域企业中具有较高渗透率。近年来,公司更将人工智能能力嵌入产品核心,通过智能排班优化、劳动力成本预测、实时薪酬计算与数据洞察分析等功能,逐步将自身定位升级为“AI-powered people platform”。
Dayforce 董事长兼 CEO David Ossip 在交易完成后表示,私有化将为公司带来更大的战略自由度,使团队能够专注于长期创新和客户价值,而不再受短期业绩目标的束缚。他强调,在 Thoma Bravo 的资源支持下,公司将加快产品研发和全球市场扩展节奏,进一步巩固其在现代 HCM 领域的领先地位。
对于收购方 Thoma Bravo 而言,这同样是一笔高度契合其投资逻辑的交易。作为全球专注软件赛道的头部私募基金,Thoma Bravo 管理资产规模已超过 1810 亿美元,过去二十多年累计收购或投资了 565 家以上软件与科技企业。其策略一向聚焦具备高订阅收入比例、稳定现金流和长期客户粘性的企业级软件平台,而 HCM 软件正符合这一特征。在劳动力数字化与 AI 自动化持续深化的背景下,HR 科技被认为是企业 IT 支出中增长确定性最强的板块之一,Dayforce 的规模化客户基础与完整数据资产,使其具备进一步放大价值的空间。
从行业层面来看,这笔 123 亿美元的交易释放出清晰信号:一方面,头部 HR SaaS 资产依然拥有坚挺估值与强资本吸引力;另一方面,私募资本正在成为推动 HR 科技创新的重要力量。与公开市场相比,私有化结构更有利于企业进行长期研发投入、大规模产品重构以及并购整合,而 AI 能力则成为下一阶段竞争的核心分水岭。未来企业在选择 HR 系统时,将更加关注平台是否具备智能分析、自动化决策和统一数据架构,而不再仅仅满足于流程数字化。
可以说,Dayforce 的私有化不仅是一笔资本交易,更标志着 HR 科技从“系统工具”向“智能决策中枢”的升级过程正在加速推进。在私募资本与人工智能技术的双重驱动下,新一代 HCM 平台的竞争格局或将被重新定义,而 Dayforce 能否借助这一转型完成新一轮跃升,也将成为行业关注的焦点。
收购
人瑞人才250万港元收购香港智诚财富,布局出海企业“人力+保障”服务
人瑞人才科技控股有限公司(股份代号:6919.HK,下称“人瑞人才”)宣布已完成对香港持牌保险经纪公司智诚财富100%股权的收购,交易金额250万港元。收购后,智诚财富将更名为“瑞保国际财富管理有限公司”(「瑞保国际」),纳入人瑞人才集团体系统一运营。
据了解,人瑞人才作为国内人力资源服务头部企业,已构建完善的业务体系,在出海人力服务领域积累了丰富经验,助力众多中国企业拓展海外市场。此次收购是其主营业务的战略延伸,核心是依托现有出海人力优势,结合智诚财富的保险资源,打造“全球人力资源+全风险保障”出海服务生态,解决企业出海用工及风控痛点。
据悉,智诚财富已与多家知名保险公司建立稳定合作,收购完成后,人瑞人才将实现人力与保险服务协同,为出海企业提供“一站式”服务——企业可同步获取招聘外包、合规咨询等人力服务,以及团体医疗、雇主责任险等定制化保险方案,提升运营效率、降低对接成本。同时,双方将整合优势搭建全链条风控体系,助力企业规避海外经营风险。
人瑞人才主席兼行政总裁张建国表示,中国企业全球化加速的同时,各类风险制约海外拓展,此次收购实现人力与保险资源深度协同,可为企业定制专属风控方案。未来,公司将进一步深化两者融合,延伸服务范围,完善全球化服务生态,助力中国企业稳健出海。
关于人瑞人才科技控股有限公司
人瑞人才是中国领先的一体化人力资源服务及数字技术解决方案供货商,同时亦是多个行业领先企业的战略合作伙伴,专注为客户提供通用服务外包、数字技术与云服务、数字化运营与客服、专业招聘及出海人力资源服务。人瑞人才以数字化及创新科技革新传统人力资源业务流程,其一体化生态系统能以效果为导向的方式服务客户,快速高效及大规模地解决现时国内外用工及就业难题。人瑞人才目前在全球经营超过100家附属公司及分公司,业务覆盖超过300个城市,并通过位于全球逾21个国家及地区的附属公司提供本地化人力资源服务。
收购
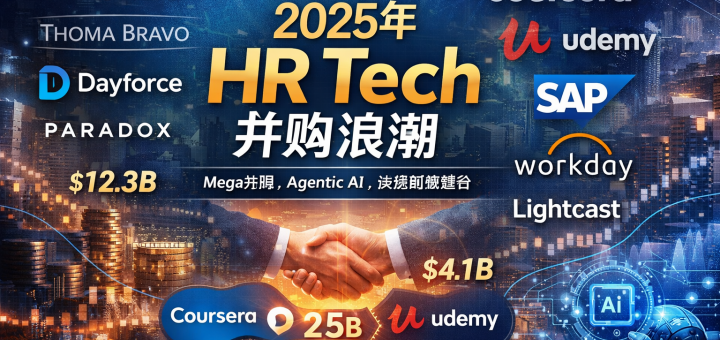
2025年全球的HR Tech并购深度观察:资本重塑产业版图,平台化整合加速,Agentic AI与技能智能走向基础设施化
在全球科技投资整体趋于理性的背景下,人力资源技术(HR Tech)却逆势走出一条截然不同的曲线。2025年,这一市场不仅没有降温,反而迎来了近年来最为密集的一轮并购高峰。根据 Drake Star 的统计数据,仅前三季度,全球HR Tech领域就已完成超过650起并购与投资交易,披露资金规模达到223亿美元。无论从交易数量还是资本体量来看,HR软件正在被视作“高续费、强现金流、抗周期”的企业基础设施型资产,成为私募股权基金与大型平台厂商争夺的核心标的。
从全年走势看,本轮整合并非单点补强式的小规模收购,而是围绕三条清晰主线展开:
私募资本主导的十亿美元级Mega Deal频现,Agentic AI从概念进入可执行阶段,学习与技能(Learning & Skills)赛道出现首次结构性洗牌。这三股力量叠加,使HR Tech行业从“多点创新”逐步转向“平台集中化与智能化执行”的新阶段。
首先,私募资本成为2025年并购节奏的决定性力量。最具代表性的交易来自 Thoma Bravo,其以123亿美元将 Dayforce 私有化收购,成为全年规模最大的HR科技交易之一。与此同时,Paychex 以41亿美元收购 Paycor,进一步巩固北美中小企业薪资与HCM市场的领先地位。此类交易背后体现的是典型PE逻辑:收购成熟现金流资产,通过产品整合与成本协同实现利润提升,再通过二次并购或资本退出获得回报。这也意味着,缺乏规模优势与盈利能力的独立HR SaaS厂商,未来生存空间将愈发收窄,行业集中度持续提高几乎已成定局。
在资本整合之外,技术路径的变化同样深刻。2025年,Agentic AI真正开始走出“演示文稿”和“营销话术”,进入实际产品落地阶段。与早期只提供分析洞察的生成式AI不同,Agentic AI强调直接完成任务执行,即系统不再只是告诉HR“该做什么”,而是自动“把事情做完”。在这一方向上,Workday 的动作最为激进,短时间内连续收购 Paradox、Sana 与 FlowiseAI,分别强化对话式招聘、AI学习中枢以及自定义Agent构建能力。其战略意图十分清晰:从传统的“记录系统(System of Record)”转型为“执行系统(System of Action)”。未来的招聘安排、学习推荐、薪酬分析乃至合规检查,都可能由AI自动完成,HR角色逐步从执行者转向监督者与决策者。
与AI并行推进的,是学习与技能赛道的重组升级。长期以来,企业学习系统往往被视为边缘模块,难以直接与业务结果挂钩,但2025年情况出现明显变化。Coursera 与 Udemy 宣布合并,形成估值约25亿美元、拥有1.91亿注册学习者与超过15亿美元年收入的超级学习平台,这一交易被视为学习科技领域里程碑式事件。与此同时,Lightcast 通过多起收购强化技能与劳动力数据能力,ETU与Realizeit合并成立Skillwell,将沉浸式训练与自适应学习结合。行业共识逐渐形成:学习不再是课程堆叠,而是技能数据驱动的能力基础设施,招聘、内部流动与绩效管理都将围绕“技能智能(Skills Intelligence)”展开。
招聘科技同样进入整合加速期。SAP 收购 SmartRecruiters 补齐SuccessFactors在ATS方面的短板;Zoom 收购 BrightHire,将视频面试与智能分析深度结合;iCIMS 收购 Apli 强化一线用工自动化能力;Findem 收购 Getro 推出AI自动搜寻候选人的智能职位发布模式。可以看到,聊天机器人、筛选工具、面试分析等单点产品正快速被整合进大型平台,传统ATS逐步演变为集自动化、数据智能与关系网络于一体的人才运营中枢。
此外,员工体验与福祉领域也出现PE推动的“roll-up”整合趋势。LumApps 与 Beekeeper 合并打造覆盖办公室与一线员工的统一员工门户,估值超过10亿美元;meQuilibrium 与 RippleWorx 合并,形成心理健康与绩效分析结合的平台化方案。员工体验产品开始从“工具”升级为“综合服务层”。
综合来看,2025年的HR Tech并购潮揭示出三个长期结构性变化:
其一,行业集中度显著提升,寡头平台逐渐成型;
其二,AI能力从辅助分析走向自动执行,Agentic成为新竞争核心;
其三,技能数据成为底层基础设施,学习、招聘与绩效体系开始深度融合。
对于企业买方而言,平台整合有助于简化技术栈、提升效率,但也带来供应商路线变化与议价能力下降的风险;对于创业厂商而言,要么建立清晰差异化价值,要么成为并购标的,否则极易被边缘化。
可以预见,2026年这一趋势仍将延续。随着更多Agentic产品上线与私募资金持续入场,HR Tech的竞争焦点将不再是谁的功能最多,而是谁真正能够替企业“完成工作”。当系统能够自动执行招聘、培训与组织决策时,人力资源管理的形态也将随之被重新定义。
扫一扫 加微信
hrtechchina
 收购
 收购
 收购
 收购
 收购
 收购
 收购
 收购
 收购
 收购
 扫一扫 加微信
hrtechchina