workday
【重磅】Workday不只做HR系统了:AI代理开始“接手工作”,中国HR科技行业正在迎来一场深刻变革
Workday年度客户大会在拉斯维加斯举办,这次释放的信号值得国内HRTech同仁关注:Workday把Sana变成新的工作入口,让AI代理主动参与招聘、薪资和员工服务,还发布Work Intelligence重新拆解岗位与技能。已有超过5,500家客户使用其自研AI代理。更深层的变化,是HR软件从“管理流程”走向“真正完成工作”。这对国内HR SaaS、招聘机构和企业HR有哪些启发?推荐看看HRTechChina这篇深度解读,欢迎转发同行讨论。
从招聘、薪酬到组织管理,Workday Rising 2026释放出清晰信号:企业软件正在从记录和管理工作,转向直接参与并完成工作。这对中国HR科技厂商、人力资源服务机构和企业HR意味着什么?
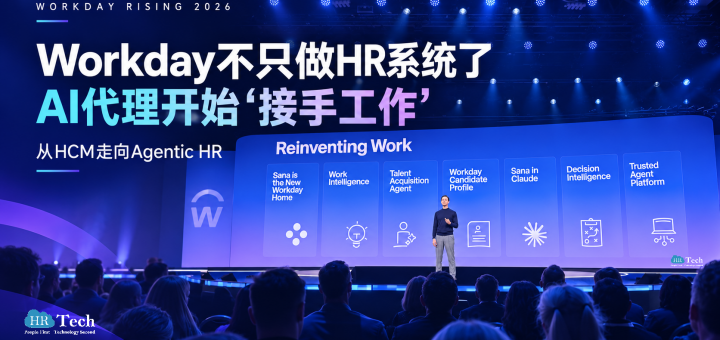
2026年10月12日至15日,全球人力资源科技巨头Workday在美国拉斯维加斯举办年度旗舰大会Workday Rising 2026。这场汇聚全球企业客户、技术合作伙伴与行业专家的大会,正在释放一个值得整个HR科技行业高度关注的信号:未来企业购买的可能不再只是一套管理人力资源的软件,而是一个能够理解业务、主动执行任务、协调不同AI代理并参与企业运营的智能工作平台。
本届大会围绕Agentic HR(代理式人力资源管理)与Agentic Finance(代理式财务管理)展开,设置超过400场活动。Workday联合创始人、首席执行官兼董事长Aneel Bhusri,产品与技术总裁Gerrit Kazmaier以及首席AI官Joel Hellermark等高管,集中展示了公司在AI代理、企业数据、人才管理和智能工作流领域的最新进展。
截至10月13日,Workday已经宣布一系列重要举措:将Sana升级为全新的Workday Home,推出能够在后台持续执行任务的Autopilot Agents,发布Work Intelligence和扩展后的Decision Intelligence,开放Trusted Agent Platform,并宣布计划收购AI代理身份管理公司C1.ai,同时深化与Anthropic的战略合作。
这些看似分散的产品发布,实际上指向同一个战略目标:Workday正从传统的企业记录系统(System of Record),向能够协调和执行实际工作的可信代理式平台(Trusted Agentic Platform)转型。
对于中国HR科技行业而言,真正值得关注的不是Workday发布了多少个AI Agent,而是这家全球大型企业软件公司正在重新定义HR系统的价值、技术架构和商业模式。
一、从员工操作系统,到AI主动完成工作:Workday正在改变企业软件的入口
传统的人力资源管理系统围绕功能模块展开。员工申请休假、查询工资、更新个人信息,或者管理者审批招聘计划,都需要进入对应的菜单和页面,按照预先设计好的流程完成操作。
Workday此次最大的变化之一,是宣布Sana成为新的Workday Home。
Sana不再只是传统意义上的AI聊天助手,而是集自然语言交互、任务管理和AI代理编排于一体的统一工作入口。员工可以直接提出需求,由Sana识别业务意图、调用相关AI代理,并依据企业权限和审批规则推动任务完成。
例如,员工可以直接询问自己的休假余额,并发起请假申请;管理者可以让系统协助准备绩效评估;HR团队则能够通过自然语言发起复杂的人员规划分析,而不必在多个模块之间反复切换。
Workday还推出了Sana Concierge,将员工入职、离职、薪资查询、请假和IT服务等场景整合起来,尝试让AI在员工问题转化为人工工单之前,直接完成能够自动处理的事项。
在交互设计上,Sana还引入来自TypeSafe AI的Jev模型,根据任务动态生成表单、日历、审批卡片和数据可视化界面。这意味着企业软件有望逐步摆脱固定菜单驱动的交互方式,让界面围绕实际工作任务动态变化。
更值得注意的是,Workday并不打算把用户限制在自己的应用界面中。Sana将进一步进入Claude、Google Gemini Enterprise、Microsoft Copilot、Microsoft Teams和Slack等工具,让员工在日常工作环境中调用Workday的代理能力,同时继续应用Workday原有的企业权限、政策及审批机制。
这意味着,未来员工可能越来越少地感知自己正在使用哪一套HR系统,而是直接在熟悉的工作工具中完成相关操作。
对中国HR科技厂商来说,这提出了一个重要问题:当员工不再需要频繁打开HR软件,传统系统的菜单、功能模块和独立入口,还能构成多大的竞争优势?
未来的软件竞争,可能逐渐从用户界面和功能完整性,转向谁能够更准确地理解企业业务、掌握流程规则,并真正帮助用户完成工作。
二、Autopilot Agents登场:AI不再等待指令,而是开始持续执行HR工作
如果说Sana改变的是员工与软件的交互方式,那么Autopilot Agents改变的则是工作本身的执行方式。
Workday在大会上宣布推出新一代Autopilot Agents,将代理式自动化扩展到招聘、薪资、会计和系统部署等领域。
其中,与HR行业关系最密切的是Talent Acquisition Agent。
过去,招聘人员需要持续检查职位进展、寻找候选人、协调面试以及跟进招聘流程。新的Talent Acquisition Agent则可以持续监测开放职位,识别候选人不足或招聘进度落后的岗位,协助寻找符合条件的候选人,并推动后续招聘流程。
按照Workday的设计,AI代理可以在招聘人员没有主动发起操作时持续工作,但候选人沟通等关键操作仍保留必要的人工审核与控制。
与此同时,Payroll Agent计划在发薪前主动识别缺失数据和异常,Accounting Agent能够持续检查财务信息,Deployment Agent则可以根据客户系统配置推荐新的产品能力,并准备实施计划。
这些代理并非全部已经全面上市。Talent Acquisition Agent的自动驾驶能力目前面向早期采用客户开放,预计2027年初普遍可用;其他代理新增的Autopilot能力预计2027年初进入早期采用阶段。
这一变化对人力资源行业的影响,可能远比简单提高工作效率更深远。
过去,HR自动化主要解决重复操作,例如自动发送邮件、生成报表或者完成固定审批。新一代代理式AI则试图在一定授权范围内主动识别问题、提出建议并持续推动工作。
这将重新定义招聘专员、薪酬专员、HR共享服务人员和HRBP的工作边界。
当大量事务性工作由AI代理承担,HR人员的价值将更多体现在复杂判断、员工沟通、例外处理、组织协调以及业务战略支持上。
但这并不意味着AI可以自动取代相关岗位。AI代理能否真正承担这些职责,还取决于数据准确性、流程标准化程度、企业政策、人工监督以及实际部署效果。
三、Work Intelligence:比自动招聘更重要的,是重新理解每一个岗位的工作
在HRTechChina看来,Workday此次发布的Work Intelligence,可能是对未来组织管理影响最深远的创新之一。
传统人力资源管理通常围绕岗位、职级、组织架构和员工人数展开。但当AI能够完成越来越多具体任务时,企业面临的真正问题不再只是需要招聘多少人,而是这些岗位中的哪些工作仍然需要由人完成。
Work Intelligence试图把岗位进一步拆解为具体任务,并将任务与所需技能相连接,帮助企业识别哪些工作适合AI自动化,哪些需要AI辅助,哪些必须保留人类判断。
这项能力建立在Workday Skills Cloud基础之上。根据官方披露,Skills Cloud已服务超过3,450家客户,拥有超过75,000项标准化技能的本体体系。
例如,当一家企业计划新增50个岗位时,管理者可以进一步分析:相关工作是否都需要新增员工?哪些任务能够通过AI处理?内部员工是否已经具备部分能力?企业究竟应该招聘新人,还是对现有员工进行技能提升?
Work Intelligence还能与Workday Learning powered by Sana和Decision Intelligence相结合,把工作任务变化转化为技能发展计划和人才配置建议。
这代表着一个重要趋势:企业正在从以岗位为中心的人力资源管理,逐步转向以工作任务、技能和人机协作为中心的组织设计。
对于中国企业而言,这意味着未来的定岗定编、人才盘点、招聘需求分析、组织效能评估和学习发展,都可能需要重新设计方法。
例如,企业过去可能以人均产值、人效比或者人员编制衡量组织效率。但进入AI时代,单纯统计员工人数可能不足以反映企业真实的工作能力。企业还需要理解AI完成了多少工作、员工承担了哪些高价值任务,以及人机协作是否真正改善了业务结果。
值得注意的是,Work Intelligence目前仍处于面向部分Workday HCM客户的早期访问阶段,其规模化实际效果还需要进一步观察。
四、Decision Intelligence:HR不再只是提供报表,而是要参与真正的经营决策
Workday此次还宣布,将Decision Intelligence进一步扩展至HCM和Financial Management,为人力资源与财务团队提供统一、受治理的智能决策体验。
过去,企业HR和财务部门经常需要从不同系统导出数据,使用Excel进行分析,再通过会议讨论形成预算、招聘或组织调整方案。
Workday希望通过Decision Intelligence改变这一流程。
企业可以使用自然语言查询实时人力资源与财务数据,分析招聘计划、技能缺口、员工流失风险和组织成本,并比较不同决策方案的业务影响。
例如,企业需要调整招聘计划时,HR可以比较外部招聘、内部培养、使用灵活用工或者调整项目时间等不同方案,并同时评估成本、执行周期及风险。
在获得必要审批之后,相关决策可以进一步进入Workday业务流程,而不是停留在一份分析报告中。
对于HRBP而言,这尤其值得关注。
过去,HRBP经常被要求提供人员数据、解释离职率或协助制定招聘计划。未来,企业可能希望HRBP能够基于实时数据,进一步提出组织设计、人员配置及成本优化方案,并解释不同选择对经营结果的影响。
AI可能降低获取数据和完成基础分析的门槛,但这也意味着企业对HR专业判断能力的要求会进一步提高。
真正有竞争力的HRBP,不只是会使用AI生成报告,而是能够理解业务目标、组织结构、人才能力与财务约束之间的关系。
五、Workday正在建设AI代理的基础设施:不仅自己开发,还要让企业和合作伙伴一起开发
Workday此次并没有把战略限制在自有AI产品上。
随着Trusted Agent Platform进一步开放,企业客户和技术合作伙伴可以通过Agent-Ready Tools、Developer Agent、Custom Agents以及Agent Harness等能力,开发和运行符合企业规则的AI代理。
其中,Agent-Ready Tools基于Model Context Protocol(MCP),让兼容的AI代理能够以受控方式访问Workday业务数据和操作接口。Workday Data Cloud则进一步提供实时数据访问能力。
Agent Harness负责为代理提供必要的上下文、记忆和执行护栏,并使代理行为能够按照既有权限和审计规则接受管理。
Workday还允许开发者使用不同模型和框架,包括Anthropic Claude、Google Gemini、OpenAI GPT以及其他开放模型体系。
根据Workday在大会同期披露的数据,已有超过125家早期访问客户和合作伙伴使用Developer Agent,开发超过6,000个定制应用与AI代理。Workday报告称,在其早期使用场景中,标准编码任务完成速度提高了12至40倍,开发周期缩短了8至10倍。这些数字属于厂商披露的早期采用结果,不能简单推广至所有客户项目。
其战略意义在于,Workday希望成为一个开放但受治理的企业AI代理运行平台,而不只是一个提供固定HR功能的软件供应商。
对中国HR科技产业而言,这也许意味着新的生态机会。
未来,HR科技厂商不一定需要独立构建完整的人力资源管理系统,而可能围绕特定行业、特定国家或特定业务场景开发专业AI代理,通过标准化接口与企业既有系统协同工作。
对于在招聘、薪酬、员工福利、组织发展和全球化人力资源服务方面具有专业能力的公司而言,这可能形成新的产品与服务模式。
六、收购C1.ai、深化Anthropic合作:Workday争夺的是企业AI的控制与治理能力
在产品发布之外,Workday还宣布了一项重要战略收购:签署协议,拟收购AI代理身份平台C1.ai。
C1.ai主要帮助企业管理人员与AI代理访问不同应用、数据和系统的权限,覆盖员工入职、岗位变更与离职等整个身份生命周期。
当越来越多AI代理能够执行实际操作时,企业必须回答一系列过去主要围绕员工账户展开的问题:代理可以访问哪些数据?它能够代表谁执行任务?哪些操作必须人工审批?代理任务结束后,相关权限如何撤销?
Workday希望通过整合C1.ai,进一步扩展现有的Workday Agent System of Record,将AI代理的登记管理延伸至跨系统身份与权限治理。
该交易预计在Workday截至2027年1月31日的2027财年第四季度完成,仍须满足相关交割条件。收购金额未在官方公告中披露。
与此同时,Workday宣布与Anthropic深化合作,将Claude的大模型推理能力与Sana代理、Workday业务数据和权限规则连接起来。用户未来可以在Claude中调用Workday代理,也可以由Sana在复杂流程中调用Claude完成特定推理任务。
这实际上反映了企业AI竞争中的一种分工:通用大模型提供语言理解和推理能力,企业软件平台则掌握业务数据、权限管理、审批流程及可审计的执行机制。
未来企业级AI产品的核心壁垒,可能不仅在于模型有多聪明,更在于能否让AI在真实企业环境中安全、准确、可控地完成工作。
对中国HR科技机构而言,数据治理、权限控制、操作日志、人工审批及可追溯性,将越来越难以被视为简单的技术附加功能,而需要成为AI产品设计的一部分。
七、招聘体验和人才发展也在改变:从候选人申请到员工成长,AI正在进入更多细节
除平台级创新之外,Workday还发布了Workday Candidate Profile,尝试解决长期困扰求职者的重复填写问题。
求职者可以保存个人资料,并在使用Workday招聘系统的不同企业招聘网站中复用。按照官方预计,该功能能够自动预填约80%的标准申请字段,使申请时间比完全手动填写缩短约40%。
Workday援引的数据还显示,平均有60%的候选人会因为申请流程过长或繁琐而中途放弃。
需要强调的是,Workday Candidate Profile主要改善申请体验,并不负责候选人排名、推荐或拒绝决策。该功能预计2027年初向Workday Recruiting客户普遍开放。
在员工发展领域,Workday也推出了Sana Coach的早期访问版本,尝试将绩效评估、员工反馈、员工情绪和领导力辅导连接起来,让人才发展不再完全依赖年度绩效周期。
这些产品变化说明,AI正在进入人力资源管理的具体工作场景。但它们也提醒HR科技公司:用户体验不应只是后台界面是否美观,更重要的是能否减少员工、候选人和管理者实际完成任务所需的步骤。
八、AI已经成为Workday的商业增长因素,HR软件收费模式也可能发生改变
如果仅仅把Workday Rising看作一场AI技术展示,就会忽略其背后的商业逻辑。
根据Workday于2026年8月27日公布的2027财年第二季度财报,截至2026年7月31日,已有超过5,500家客户使用至少一种Workday自研AI代理,较前一季度增长超过35%。
Workday还披露,AI贡献了该季度超过25%的新增年度合同价值(New ACV)。这并不等于AI收入占总收入的25%,但足以说明AI已经成为影响客户购买与合同增长的重要因素。
与此同时,Workday正通过Flex Credits探索新的AI商业化模式。
传统SaaS主要按照用户数量、员工数量或者订阅模块收费,而Flex Credits允许客户购买统一额度,并根据不同AI代理和平台能力的实际使用消耗额度。Workday强调,这种计量方式更关注代理完成的业务动作,而不是单纯计算模型Token消耗。
这种模式对中国HR科技行业具有直接启示。
过去,HR SaaS产品的收入与企业员工规模密切相关。但如果未来AI承担越来越多的重复工作,客户可能更愿意为实际完成的招聘流程、员工服务请求、数据核验或其他业务结果付费。
这意味着,HR科技厂商需要重新思考产品定价、服务成本、客户成功以及投入产出比。
AI不只是软件功能的升级,也可能逐步推动软件商业模式发生变化。
九、对中国HR科技厂商和人力资源服务机构的启发:未来卖的不只是软件和人力,而是完成工作的能力
在HRTechChina看来,Workday此次释放的信号,对国内HR SaaS厂商、招聘机构、人力资源外包服务商、HR咨询公司以及企业数字化服务机构,都具有现实意义。
首先,国内HR SaaS厂商需要重新审视产品架构,而不是简单为既有系统增加AI聊天窗口。 真正有价值的Agentic HR,需要能够与招聘、员工信息、考勤、薪酬、绩效和审批系统连接,同时处理权限控制与异常情况。企业需要的是可执行的完整流程,而不是一个只能回答制度问题的机器人。
尤其在中国市场,企业普遍存在多套系统并行使用的情况,包括HR SaaS、OA、财务软件,以及企业微信、钉钉、飞书等协同平台。未来的重要竞争能力之一,将是能否在这些分散系统之间建立稳定、安全且有实际业务价值的工作流连接。
其次,招聘机构和人力资源服务公司必须重新审视依赖人工流程创造价值的商业模式。 当AI可以协助完成职位监控、人才搜寻、候选人沟通准备、流程提醒以及基础分析,传统依靠信息收集、人工协调和事务处理收费的服务环节,将面临越来越明显的自动化压力。
但专业猎头、招聘顾问和人力资源服务机构仍然拥有重要价值,包括行业知识、复杂人才判断、候选人信任、谈判能力和客户业务理解。
未来竞争的关键,可能不是谁拥有更多执行人员,而是谁能够把专业顾问能力与AI代理结合,提供更高质量、更可衡量的招聘和人才服务。
第三,中国HR科技企业需要更加重视工作任务和技能数据。 Work Intelligence表明,AI时代的管理对象正在发生变化。国内厂商如果仍然主要围绕职位名称、组织架构和静态技能标签构建产品,可能难以充分支持企业未来的人机协作规划。
围绕工作任务分析、技能图谱、岗位重构、人才配置以及AI对组织效能的影响,可能形成新的软件和咨询服务市场。
第四,本土化治理能力可能成为中国厂商的重要差异化竞争优势。 中国企业在劳动用工、员工个人信息保护、数据存储、跨境数据流动以及具体业务审批方面,有自身的制度和管理要求。特别是服务跨国企业和中国出海企业的HR科技厂商,需要同时理解不同市场的业务实践和合规边界。
因此,未来能够将本地用工规则、真实业务流程、行业知识与AI代理执行能力结合起来的企业,可能比单纯提供通用AI能力的厂商更有竞争力。
最后,AI产品必须从展示功能转向证明业务结果。 一个能够自动生成招聘报告的工具,不一定能带来更好的招聘结果;一个能够回答薪酬问题的机器人,也不等于真正降低了薪酬错误率。
国内HR科技机构需要关注的指标包括流程完成率、人工接管比例、处理时间、错误率、客户满意度和单位任务成本。只有通过持续的业务验证,AI才能真正成为客户愿意长期付费的能力。
十、对企业HR和HR领导者的启发:未来最重要的不是学会多少AI工具,而是具备重新设计工作的能力
对于企业HR同仁而言,Workday Rising 2026同样提出了新的职业发展命题。
过去几年,HR对AI的关注主要集中在提高个人效率,例如使用AI撰写招聘文案、制作培训资料、总结员工反馈或者分析Excel数据。这些应用依然有价值,但已经不是AI在人力资源管理领域的全部可能性。
下一阶段,HR可能需要更加深入地参与企业工作流程的重新设计。
企业首先应该识别各项HR流程中可以标准化、适合自动化的任务,再决定哪些环节可以交给AI辅助或执行,哪些必须保留人工判断和审批。
例如,在招聘流程中,AI可以协助完成初步信息处理和流程跟进,但涉及候选人综合评价、关键岗位适配及录用决策时,企业仍然需要明确人的责任。
在薪酬管理中,AI可以识别数据异常,但薪酬政策制定、敏感事项处理及最终发薪审核仍需要严格控制。
在组织发展中,AI可以帮助企业分析技能缺口和人员配置,但业务战略、组织文化与领导力判断仍然不能简单依赖算法。
这意味着,HR未来的重要能力将不只是熟悉劳动法规和人力资源管理方法,还包括理解业务流程、数据结构、AI代理的能力边界以及人与AI之间的职责分工。
对于CHRO和HR负责人而言,更值得思考的是:企业应该如何建立AI治理机制?如何重新设计岗位?如何评估员工与AI协作后的生产力?如何让员工在技术变革中获得新的技能发展机会?
HR的角色可能由传统的人员管理者,进一步发展为企业人机协作体系和组织工作方式的设计者。
当然,这一转型并不会自动发生。它需要HR与IT、财务、法务及业务部门建立更深入的合作,也需要HR团队自身提高数字化、数据分析与组织设计能力。
结语:Workday正在重构的,不只是一套HR系统,而是企业工作的组织方式
Workday Rising 2026尚未结束,未来两天仍可能披露更多产品细节、客户实践和管理层观点。但从10月13日已经公布的内容来看,其战略方向已经相当明确。
Sana正在改变员工与企业软件交互的方式,Autopilot Agents尝试改变日常工作的执行方式,Work Intelligence开始重新理解岗位与技能,Decision Intelligence将人员决策与企业经营数据连接,而Trusted Agent Platform及C1.ai相关布局,则试图解决AI代理在企业规模化使用中的治理问题。
这些创新共同指向一个更深层次的变化:企业软件正在从帮助人管理工作,走向让人与AI共同完成工作。
对于中国HR科技行业,这既意味着新的竞争压力,也意味着新的发展空间。
中国市场拥有大量复杂的用工场景、快速变化的企业组织,以及广泛存在的数字化管理需求。真正理解本土企业、行业流程和人力资源专业实践的机构,仍然有机会在新一轮AI技术变革中形成独特的竞争优势。
但这种机会不会仅仅来自将大模型接入现有产品,而是来自对业务流程、数据治理、服务模式和客户价值的系统性重构。
对于企业HR而言,未来的竞争力也未必取决于掌握多少AI工具,而是能否理解AI将如何改变工作、岗位和组织,并主动参与这一变化。
Workday Rising 2026最值得中国HR行业关注的,并不是AI能替人完成多少工作,而是当AI真正开始参与工作后,企业应该如何重新定义人的价值。
这或许才是Agentic HR时代真正开始的地方。
本文由HRTechChina根据截至2026年10月13日Workday Rising 2026官方发布内容、Workday产品公告及FY2027第二季度财报整理分析。文中对中国HR科技市场的影响判断属于HRTechChina编辑观点。大会将于10月15日结束,部分产品仍处于早期访问或规划阶段,具体上线时间以Workday后续正式发布为准。
workday
Workday宣布收购AI身份治理平台C1.ai:从员工管理到AI Agent权限治理,HR系统正成为企业AI安全的重要入口
2026年10月13日,全球企业管理软件公司 Workday(NASDAQ: WDAY) 在美国拉斯维加斯举行的Workday Rising 2026大会上宣布,已签署最终协议,计划收购人工智能身份与访问权限治理公司 C1.ai。这项交易旨在将企业员工与AI Agent的身份管理、系统访问授权和权限审计整合到Workday平台,进一步扩大Workday在人力资源、财务与IT领域的企业级AI治理能力。根据官方公告,交易预计于Workday 2027财年第四季度 完成,该财季截至2027年1月31日,仍需满足惯常交易交割条件。双方未披露此次收购的交易金额。
这笔收购的意义不仅在于Workday扩展了企业身份安全能力,更在于其开始尝试将人力资源系统中的员工身份、组织关系及岗位变动,与AI Agent的访问权限和运行治理连接起来。随着越来越多AI Agent进入招聘、薪酬、财务和企业运营流程,企业需要管理的对象正在从传统员工扩展到由员工与数字智能体共同构成的混合劳动力。
C1.ai是谁?从ConductorOne转向AI Agent身份安全
C1.ai的前身是ConductorOne,由Alex Bovee和Paul Querna于2020年创立。两位创始人此前均曾在身份安全公司Okta工作,拥有零信任安全和企业访问管理方面的技术经验。目前Alex Bovee担任首席执行官兼联合创始人,Paul Querna担任首席技术官兼联合创始人。公司在美国San Francisco和Portland设有办公地点。
2026年4月,ConductorOne正式更名为C1,将业务定位从传统身份治理进一步扩展至AI时代的统一身份安全平台。
C1.ai主要面向企业身份治理与管理(Identity Governance and Administration,IGA)、身份与访问管理(Identity and Access Management,IAM)及特权访问管理(Privileged Access Management,PAM)等领域,帮助企业管理员工、非人类系统账户及AI Agent的访问权限。
其平台能够连接企业电子邮件、客户关系管理系统(CRM)、代码仓库、财务系统及云基础设施,并通过自动化审批、细粒度权限管理、即时授权和审计记录等机制,实现企业身份的全生命周期治理。
在资本市场方面,C1.ai于2025年10月28日宣布完成 7,900万美元B轮融资,由Greycroft领投,CrowdStrike Falcon Fund及现有投资者Accel、Felicis Ventures等参与。该轮融资完成后,公司披露的累计融资额超过1亿美元。其企业客户包括Zscaler、Ramp、DoorDash、DigitalOcean和Instacart等。
这意味着Workday此次收购的并非一家刚刚进入市场的AI初创企业,而是一家已经拥有企业级客户基础、身份安全产品及相关技术积累的公司。
为什么Workday需要C1.ai?AI Agent正在改变企业权限管理
传统企业的身份管理通常围绕员工生命周期展开。员工入职时,IT部门根据职位和部门分配系统权限;员工晋升、调岗或离职时,再相应调整或撤销访问权限。
但这一流程在实际运营中仍存在大量人工操作。许多企业通过工单、电子表格和定期权限审核管理数百个应用系统。员工可能需要等待数天才能获得工作所需的系统访问权限,也可能在岗位变动后继续保留不再需要的权限。
随着AI Agent开始自主执行任务,这一问题变得更加复杂。
AI Agent不一定对应传统意义上的员工账户。部分智能体代表员工执行工作,部分则可以独立运行,持续访问不同的企业应用、数据及工作流程。如果企业无法准确识别这些智能体的身份、授权范围及有效期限,就可能产生数据泄露、权限滥用和合规风险。
C1.ai于2026年3月发布的《Future of Identity Report》调查了美国508名来自员工规模超过1,000人的企业的IT及安全负责人。调查发现,95%的受访企业已经运行能够自主执行IT或安全任务的AI Agent,47%的受访企业表示其非人类身份数量已超过人类用户,但只有22%表示能够全面掌握这些非人类身份的情况。
与此同时,Deloitte在《State of AI 2026》报告中指出,只有21%的受访企业表示已经建立成熟的自主AI Agent治理模式。
需要注意,这两组数据来自不同研究,调查范围与样本并不相同,但共同反映出一个趋势:AI Agent的企业应用正在快速发展,而相关治理体系仍有待完善。
将员工入职、调岗和离职与系统权限管理连接起来
Workday计划通过整合C1.ai,将员工身份和组织变动直接转化为企业应用的权限管理事件。
例如,新员工加入企业后,Workday中的入职信息可以成为权限配置的触发条件。通过C1.ai,企业有望自动为其分配Slack、Jira、财务系统及其他业务应用所需的访问权限,减少新员工反复提交IT工单的情况。
当员工从销售部门转入财务部门,系统可以根据新的岗位职责增加必要权限,同时撤销原岗位不再需要的访问范围。员工离职后,相关应用与数据访问权限也能够及时关闭。
这一机制的核心,是将传统员工入职、岗位变动和离职流程,即Joiner、Mover、Leaver(JML),与企业身份治理连接起来。
Workday产品与技术总裁 Gerrit Kazmaier 表示,今天的企业正在由人类员工和AI Agent共同构成的劳动力体系驱动。通过C1.ai,Workday将帮助企业管理并执行员工与智能体在不同应用和系统中的访问权限,使其能够在正确的时间获得适当授权,从而提高工作效率、安全性及合规水平。
对于企业HR而言,这意味着员工数据不再只是招聘、薪酬、绩效及组织架构管理的基础,也可能成为企业访问权限自动化的重要依据。
从管理员工身份,进一步扩展到管理AI Agent
相比传统员工身份管理,Workday此次收购更具战略意义的部分在于AI Agent治理。
Workday此前已经推出 Workday Agent System of Record,旨在帮助企业登记、查看和管理AI Agent。此次引入C1.ai后,Workday计划进一步扩展这一能力,从记录企业有哪些AI Agent,发展到治理这些智能体可以访问哪些应用、数据和业务系统。
这种治理不仅涉及AI Agent是否拥有账户,还包括它可以代表谁执行任务、拥有哪些权限、何时需要人工审批,以及在任务结束后如何撤销授权。
例如,一个帮助招聘经理筛选候选人的AI Agent,可以被授予访问特定招聘数据的权限,但不应因此获得查看企业所有员工薪酬信息的能力。另一个负责财务分析的智能体,也应根据具体业务任务设置数据访问范围,而不是默认拥有完整的财务系统管理权限。
企业还需要区分代表员工操作的AI Agent与能够独立运行的自主智能体。前者的权限可能需要受到对应员工授权范围的约束,后者则需要更独立、严格的身份与风险控制。
C1.ai首席执行官兼联合创始人 Alex Bovee 指出,企业不能继续依赖过去的IT工单模式来保障AI时代的安全。将身份治理直接融入Workday企业运营平台,将有助于企业实时管理人类员工和AI Agent的访问权限,在提高工作效率的同时控制安全风险。
Workday的战略方向:从HR管理系统迈向可信AI执行平台
此次收购也需要放在Workday Rising 2026的整体产品战略中理解。
在本届大会上,Workday集中展示了围绕Sana、Autopilot Agents和Trusted Agent Platform的AI战略,推动AI从提供建议的辅助工具,向能够在企业业务规则约束下执行实际任务的智能体发展。
其中,Trusted Agent Platform允许企业使用不同开发工具及AI模型构建和运行智能体,并通过Agent Harness、Agent-Ready Tools及Workday Data Cloud等组件,将现有的数据权限、业务规则、审批流程与审计机制应用于AI执行过程。
C1.ai的加入,将使Workday有机会进一步强化跨系统身份与访问治理。
从技术架构来看,Workday希望形成一个更加完整的闭环:首先通过HR系统掌握员工身份、组织关系与岗位职责,再通过Agent System of Record识别和管理AI Agent,随后利用C1.ai控制不同员工及智能体在企业应用中的访问权限,最终通过业务规则和审计机制管理其实际执行行为。
对Workday而言,这意味着其竞争边界可能从传统HCM和财务管理软件,进一步延伸至企业AI运行治理与身份安全领域。
不过,上述整合仍属于收购完成后的预期方向。Workday尚未在本次公告中披露C1.ai具体的技术整合时间表、正式产品组合、商业定价或客户迁移安排。
对HR行业意味着什么?人力资源管理正在与企业AI治理进一步融合
HRTech认为,这笔收购值得关注的地方,是Workday正在尝试重新定义HR系统在企业数字基础设施中的位置。
长期以来,人力资源系统主要负责记录员工信息、管理组织架构、执行薪酬和人才管理流程。企业身份安全与系统访问权限则主要由IT和信息安全部门管理。
AI Agent的发展正在使二者之间的联系更加紧密。
当企业需要同时管理员工和大量数字智能体时,岗位、组织层级、汇报关系及员工生命周期信息,将直接影响智能体的权限范围与业务执行能力。HR系统因此有机会成为连接人力资源管理、身份安全和AI Agent治理的重要基础设施。
对于CHRO和企业HR负责人而言,这一变化意味着HR数字化战略不能仅停留在招聘、绩效和员工服务自动化层面,还需要与IT、安全、法务及合规团队共同建立适用于AI Agent的管理机制。
特别是在招聘、薪酬、员工个人信息及财务审批等高敏感场景,企业需要明确哪些任务可以由AI自主完成,哪些必须经过人工审批,以及如何保留操作记录、限制访问权限和处理异常行为。
从HR科技市场竞争来看,Workday此次拟收购C1.ai也释放出一个信号:下一阶段企业级AI平台的竞争,不仅取决于AI模型能力和自动化水平,还将取决于厂商能否将业务数据、权限治理、审批规则和智能体执行能力整合为可信赖的企业级架构。
交易仍待完成,AI治理能力将成为后续观察重点
根据Workday公告,BofA Securities担任此次交易中Workday的财务顾问,Orrick担任法律顾问;Qatalyst担任C1.ai的财务顾问,Ashurst Perkins Coie担任法律顾问。
截至2026年10月13日,双方已经签署最终收购协议,但交易尚未完成。具体交易金额、收购后的产品定价、人员整合以及技术商业化时间安排均未披露。
Workday目前服务全球超过11,500家企业和组织,其中包括超过65%的Fortune 500企业。如果此次交易顺利完成,并实现预期中的产品整合,C1.ai的身份治理能力将有机会通过Workday的平台生态获得更广泛的企业应用。
对于全球HR科技行业而言,这起交易说明,AI时代的企业管理软件正在出现新的竞争方向:不仅需要管理人类员工的工作,还需要为能够自主执行任务的AI Agent建立清晰的身份、权限与责任边界。
未来的HR系统可能不只是企业的人力资源信息记录中心,也将成为连接人类员工、数字智能体和企业业务规则的重要治理入口。
资料来源:
Workday Newsroom,2026年10月13日:Workday to Acquire C1.ai, a Leading Agentic Identity Platform for People and Agents
C1.ai,2026年10月13日:C1.ai to join Workday
C1.ai,2025年10月28日:C1 Raises $79 Million Series B
C1.ai,2026年3月10日:Future of Identity Report
Deloitte,2026年:State of AI Report
workday
2026人力资源战略跃迁:从生成式AI试点迈向智能体自主行动
HR 正从 "试用 GenAI" 迈向 "部署智能代理"
现代人力资源管理将超越对生成式人工智能(GenAI)工具的简单尝试,引入能够在明确的人类监督下执行任务、做出决策并管理跨企业系统交互的智能代理。这一转型正在深刻影响招聘、人员配置、员工关系以及人力资源成本管理。
据麦肯锡观察,许多组织仍停留在试点阶段,但基于智能代理的人力资源运营模式已开始浮现。到2026 年,HR领域最值得关注的飞跃,将是从 "实验" 转向 "可量化的企业价值"。
1. 从 GenAI 试点到代理式行动
规模化之前,先重构运营模式
HR 领导者正越来越清晰地认识到生成式 AI 与代理式 AI 的战略差异:AI 代理能够对任务进行推理、与系统沟通、采取行动并上报异常;而生成式 AI 更偏向辅助员工创建内容、总结信息或回答查询。
HR 专家可依据交易量、决策复杂度、风险与潜在商业价值,梳理招聘、入职、员工服务、薪资管理、劳动力规划、学习与绩效等流程。处理量大且相对结构化的活动,是早期部署智能代理的理想场景;而涉及雇佣资格、薪酬、纪律处分与解雇的决策,则应明确保留给人类。
这本质上是一种新的运营模式:代理负责执行具体工作,员工监督具体结果,高管管理边界。其价值不仅在于减少行政时间,更在于构建可扩展的人机协作设计,让 HR 人员专注于劳动力战略、组织设计、领导力发展与复杂员工决策。
从自动化试点到端到端人才引擎
从 GenAI 试点到代理式运作的转变,在招聘场景中体现得尤为典型。传统 AI 方法能够撰写职位描述、评估求职者,而代理式招聘则将人才寻源、评估、面试、日程安排与入职流程整合为一个整体流程。据德勤报告,将 AI 与智能代理纳入招聘流程的趋势日益普及,相关解决方案或将很快取代传统上由人类专家承担的大部分招聘工作。
落地第一步,是识别招聘人员在处理候选人时的时间浪费点。代理能够根据特定标准筛选申请、补全缺失信息、主动联系候选人、安排面试、将数据录入招聘系统,并在需要人工判断时及时通知招聘人员。随后,企业应持续评估筛选时间、面试时长、招聘人员工作负荷、候选人响应率、录用率与招聘质量。
2. 代理式 AI 的价值不止于自动化
以产能、速度、质量与体验四维衡量
衡量代理式 AI 对业务成果的影响,而非单纯统计 AI 使用情况,才能真正体现其对 HR 团队与员工体验的价值。建立一套价值评分卡,从四个维度评估:释放的处理能力、缩短的周期时间、提升的决策质量、增强的体验。
据 Workday 与德勤研究,采用 AI 功能的客户招聘人员产能提升了 54%;新型招聘代理已能处理人才寻源、外联沟通、职位推荐、职位描述撰写与面试安排等工作。其背后的经济原理是一致的:目标不仅是自动化特定任务,更是在不增加团队人员的前提下,为 HR 员工腾出更多用于战略性工作的时间。
员工体验也应以同样标准衡量。能够当场解决常见咨询的员工服务专员,有助于减少案例数量、加快解决速度;但当员工在所有渠道都能获得一致答复、HR 专家得以聚焦更复杂的问题时,其影响才会真正放大。
从编制规划走向技能与能力规划
代理式 AI 正在变革劳动力管理,使其从人员编制规划转向能力规划。HR 高管应将 AI 实施与技能智能相结合:劳动力管理负责人不应只考虑所需员工数量,更应思考哪些任务将被自动化、需要哪些新技能、将创造哪些新岗位,以及从何处获取新技能填补缺口。
由此带来的业务成果,是更具适应性的员工架构:HR 部门能够更准确地预测未来人才需求,更早发现员工队伍缺口,并推动招聘、培训、岗位轮换与组织设计朝着与企业战略一致的方向发展。
3. 不丧失人类责任感的扩张
审慎规模化,而非盲目自动化
麦肯锡指出,2026 年 HR 领域的重大飞跃将通过审慎的规模化实现。当前 HR 领域的 AI 应用仍受制于技术体系割裂、能力建设不足,以及过度侧重行政而非业务用例等问题。高管可遵循四个阶段推进:
第一,建立 AI 准备度基准,涵盖数据质量、流程成熟度、集成架构、员工能力、治理机制与可衡量的业务目标;
第二,根据价值、可行性、风险与可扩展性,对用例进行优先级排序;
第三,将智能代理部署到受控工作流中,并在关键决策点设置人工审批环节;
第四,只有在性能、安全性、采用率及财务成果均得到验证后,才进行规模化部署。
从 "自动化比例" 转向 "经济价值"
这一框架同样改变了投资决策的方法论。领导者不应仅依据自动化比例或许可证成本比较不同智能代理,而必须衡量周期缩短、行政负担减轻、员工体验提升、错误风险降低、招聘人员处理能力增强以及 HR 决策优化所带来的经济价值。
从 "试点尝鲜" 到 "价值兑现",人机协同重构 HR
2026 年,全球 HR 科技领域最确定的叙事,正是 AI 从 "辅助工具" 走向 "智能体(Agent)" 的规模化落地 —— 而这场转型的胜负手,已不在技术本身,而在组织能否完成从 "试点尝鲜" 到 "价值兑现" 的跨越。无论是招聘产能 54% 的提升、端到端人才引擎的成型,还是劳动力管理从编制规划走向能力规划,都在印证同一个趋势:代理式 AI 正从单点提效工具,升级为重塑 HR 运作方式的底层能力。
但规模化从来不是自动化的简单叠加。当 AI 代理越来越多地承担执行性工作,人类的价值锚点反而更加清晰 —— 在雇佣资格、薪酬、纪律处分等关键决策上守住责任边界,在劳动力战略、组织设计与复杂员工问题上发挥判断力。能够把自主 AI 与坚实的数据平台、人工管控、人才策略及价值问责机制结合起来的组织,才能真正把试点项目转化为核心能力。这场重构的终局,不是 AI 取代 HR,而是让 HR 成为更懂业务、更能驱动组织战略的角色。
而 "试点如何走向规模、人机边界如何划定",恰恰是当下 HR 科技圈讨论最热烈、也最需要真实实践来回答的问题 —— 希望围绕 HR 科技获得更真实的案例、同行交流与专业连接?9 月 17 日深圳 HR 科技年度论坛・What's Next, 面向企业 HR、HR 科技机构,通过线下论坛报名集中讨论当前问题、实践经验与下一步趋势。报名参加 9 月 17 日深圳 HR 科技年度论坛,并与相关企业 HR、专家及行业伙伴建立连接,共同探讨 "AI + 劳动力" 的下一站。
workday
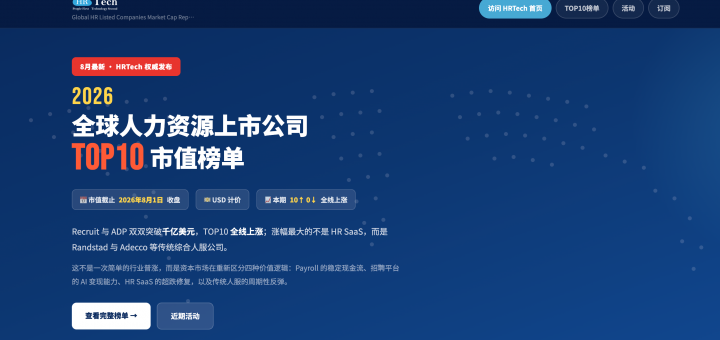
【独家】日本人力巨头Recruit市值突破1600亿美元历史高位,全球HR产业迎来AI估值重构,9月最新全球人力资源上市公司市值榜单发布
HRTech核心解读:HRTech发布9月最新全球HR上市公司市值TOP10显示,日本人力巨头Recruit市值更是达到历史高位1612亿美元,2026年8月31日,对全球HR产业来说可能是一个值得记录的时间点。日本人力巨头Recruit Holdings当天收于18,215日元,创上市以来历史新高。按照HRTech的统一市值口径,其市值一度达到约1612亿美元。按我们对“主营业务属于招聘、人力资源服务、Payroll、HCM及HR Technology”的上市公司定义,以及目前可以查询到的历史市场数据来看,这已经可以视为独立HR主营上市公司的历史最高市值纪录。HRTech认为,2026年下半年正在成为HR AI从“产品竞争”进入“财务结果竞争”的关键年份。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
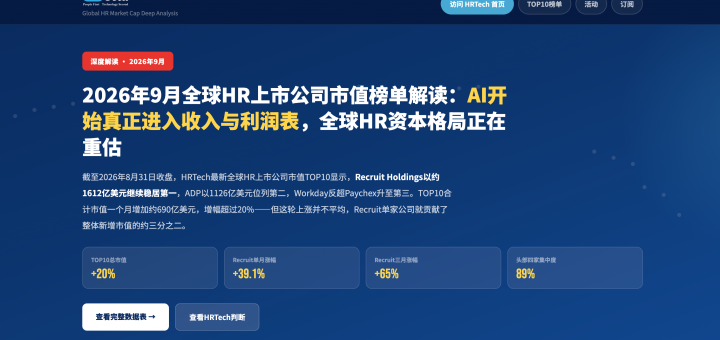
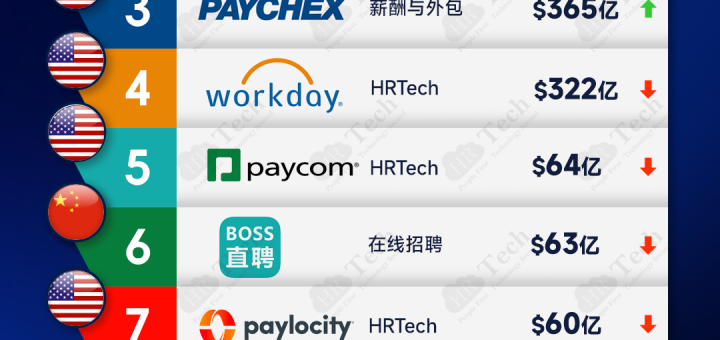
截至2026年8月31日收盘,HRTech最新全球HR上市公司市值TOP10显示,Recruit Holdings以约1612亿美元继续稳居第一,ADP以1126亿美元位列第二,Workday和Paychex分别以478亿美元和447亿美元排在第三、第四。Paycom、Randstad、Paylocity、BOSS直聘集中在80亿至110亿美元区间,The Adecco Group与Robert Half进入第九、第十位。
与8月初榜单相比,这一轮上涨非常明显。TOP10合计市值从约3424亿美元升至4113.8亿美元,一个月增加约690亿美元,增幅超过20%。如果再把时间拉长到5月底,当时Recruit市值约976.7亿美元、ADP约886.8亿美元、Workday约361.1亿美元、Paychex约347.5亿美元。短短三个月,Recruit上涨约65%,ADP上涨约27%,Workday上涨约32%,Paychex上涨约29%;Paycom更从约65亿美元升至107亿美元,涨幅超过64%。
但这并不意味着所有HR公司都进入了同一种牛市。真正发生变化的是,资本市场开始区分:哪些企业只是“有AI”,哪些企业已经证明AI可以创造新增收入、提高利润率或降低交付成本。专题访问可以点击:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-09.html
Recruit冲上1600亿美元,真正改变估值的是Indeed的AI变现能力
Recruit是这一轮全球HR上市公司估值重构中最强势的企业。从5月底约977亿美元,到8月底约1612亿美元,三个月新增市值超过600亿美元。它目前已经明显拉开与ADP的距离。
8月7日,Recruit公布FY2026第一季度业绩,收入达到1.0453万亿日元,同比增长18.9%;EBITDA+S达到2928亿日元,同比增长56.5%;归属于母公司股东的利润同比增长67.5%。公司随后大幅上调全年指引,预计全年收入同比增长14.4%,EBITDA+S增长39.1%。
更关键的是HR Technology业务。该板块季度收入按美元计算达到28.58亿美元,同比增长20.9%;EBITDA+S同比增长80.6%,利润率达到47.4%。Recruit同时将HR Technology全年收入增长预期从此前的11%上调至18.7%。
这背后的逻辑并不只是招聘市场复苏。Indeed正在用Advanced Matching、AI-Generated Messages、Candidate Highlights、Interview on Demand等能力,把招聘平台从“卖职位曝光”向“卖匹配效率和招聘结果”推进。换句话说,Recruit正在证明一件对整个HR科技行业都非常重要的事情:AI不是在摧毁招聘平台,而是在提高平台单位职位和单位客户的变现能力。
这也是为什么Recruit的估值弹性远高于传统Staffing公司。它越来越像一个全球人才数据与交易基础设施,而不只是人力资源服务集团。
ADP站稳千亿美元,Payroll仍然是HR产业最强的防御性资产
ADP最新市值1126亿美元,较上月1060亿美元继续上升。虽然涨幅不及Recruit,但ADP的价值逻辑反而更加稳定。
ADP在7月底公布FY2026全年业绩,全年收入约219亿美元,同比增长7%;公司预计FY2027收入继续增长5%至6%,调整后每股收益增长9%至11%。与此同时,ADP Assist正在把智能Agent直接嵌入Payroll、HR、Talent、Compliance和Workforce Management工作流。8月,ADP Assist还获得“AI HR Platform of the Year”等行业认可。
这与Recruit形成了非常有意思的对照。Recruit掌握人才进入组织之前的流量和匹配入口;ADP掌握员工进入企业之后最核心的薪酬、税务、福利与员工数据。两家公司市值合计已经达到约2738亿美元,占全球TOP10总市值的三分之二左右。
AI可能减少部分岗位,也可能重构组织规模,但它并不会取消发工资、报税和合规管理。组织越分散、全球用工越复杂,Payroll基础设施的价值反而越高。ADP能够长期保持千亿美元级估值,反映的正是这种“不可中断”的业务属性。
Workday反超Paychex:本月最重要的数字不是13%收入增长,而是AI贡献超过25%的新增ACV
Workday从上月约396亿美元升至478亿美元,重新超越Paychex回到全球第三。这一变化是9月榜单中除Recruit外最值得关注的事件。
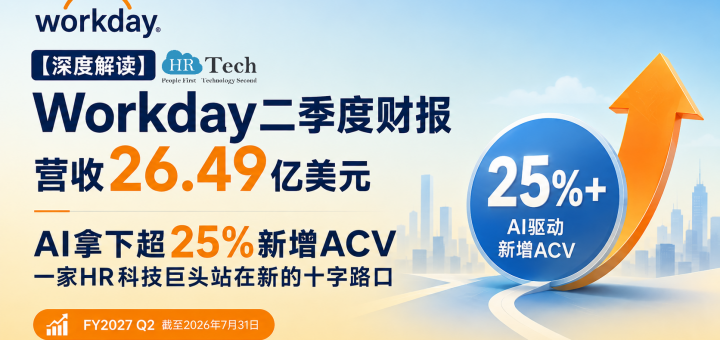
8月27日,Workday公布FY2027第二季度财报,总收入26.49亿美元,同比增长12.8%;订阅收入24.71亿美元,同比增长13.9%;Non-GAAP运营利润率从29.0%提升至31.1%。
但真正改变资本市场判断的是公司首次非常明确地披露:AI产品已经贡献超过25%的新增ACV,超过5500家客户至少使用一个Workday自研Agent。
这个数据意义非常大。过去一年市场一直担忧,传统HCM SaaS主要按照员工数量或Seat收费,如果AI导致企业减少白领岗位,Workday这样的公司是否会失去增长基础?
现在Workday正在给出另一个答案:AI Agent本身可以成为新的收入来源。
这意味着传统HCM SaaS的收入模型有可能从“员工账号×订阅费”进一步扩展到“员工账号+Agent+自动化流程+AI服务”。这也是Workday目前比几个月前更值得重估的地方。
8月19日,Workday还成立专门的AI Research团队,研究Agent Memory、Multi-Agent Orchestration、Explainability和AI可靠性。 对Workday而言,竞争已经不再只是“谁有Copilot”,而是谁能够让Agent安全地进入Payroll、Finance和HR等关键业务流程。
Paychex继续上涨:AI开始从产品演示进入真实ROI指标
Paychex本期市值447亿美元,较上月416亿美元继续上升。相比Workday,它的AI故事并没有那么“性感”,但可能更加接近企业真实使用场景。
8月3日,Paychex把WISE扩展到Microsoft 365 Copilot和Teams,让Payroll与Workforce Intelligence进入员工日常工作流。 到8月31日,公司进一步披露WISE的规模化使用结果:超过5万家企业已经采用WISE;接近90%被识别出的Time与Pay Rate错误能够在Payroll运行前得到纠正;AI Agent已经处理超过35万次客户交互,其中超过20%无需人工介入即可解决,邮件Agent处理速度较人工提高80%以上。
这是非常值得关注的行业信号。2024年到2025年,大量HR科技公司在展示“AI能做什么”;进入2026年,头部企业开始公布“AI减少了多少错误、处理了多少交互、节省了多少人工”。
这也是未来HR AI产品真正能够进入企业预算的关键:从功能展示进入可量化的Business Outcome。
Paycom突破百亿美元:资本重新奖励自动化与高利润率
Paycom本月从约78亿美元升至107亿美元,单月估值提升超过37%,重新成为百亿美元HR科技公司。
8月5日公布的Q2财报显示,收入5.312亿美元,同比增长9.8%;其中Recurring and Other Revenue增长11%,占总收入95.1%;GAAP净利润1.074亿美元,Adjusted EBITDA达到2.35亿美元,同比增长约18.5%。公司同时上调全年指引,预计2026年Adjusted EBITDA达到10.07亿至10.22亿美元,中值利润率接近46%。
Paycom并没有Workday那么大的企业客户平台优势,但其单一数据库、Employee-Driven Payroll以及IWant AI Engine强化的是另一个资本市场故事:自动化如何提高利润率。
这说明AI时代SaaS公司的估值未必只取决于收入增长速度。如果企业能够利用AI和自动化减少服务、实施和后台成本,即便收入增速只有个位数到低双位数,也可能通过利润率改善获得估值提升。
Paylocity和Randstad同时站上80亿美元,反映两种完全不同的价值修复
Paylocity最新市值82.8亿美元。8月4日,公司公布FY2026全年收入17.71亿美元,同比增长11%;Recurring and Other Revenue增长12.2%,经营现金流率达到30.1%,自由现金流率达到24.2%,全年还回购了3.981亿美元股票。
Paylocity代表的是成熟HCM SaaS进入“增长放缓、现金流增强”的阶段。公司给FY2027的收入增速预期已经下降至约7%左右,资本市场却仍给予估值修复,说明自由现金流和资本回报开始成为成熟HR SaaS新的估值支柱。
Randstad则完全不同。其市值从约75亿美元升至83.3亿美元,背后主要交易的是全球招聘和灵活用工周期修复。公司7月公布的Q2收入58.97亿欧元,有机增长1.9%,Underlying EBITA达到1.82亿欧元,利润率3.1%,并表示多数市场已经恢复增长,进入7月后业务量进一步改善。
这说明市场对传统Staffing的判断也开始发生变化。AI并没有马上让灵活用工、制造、物流、护理和专业人才服务失去价值。相反,在经济周期复苏阶段,传统人服公司的收入弹性仍然非常明显。
BOSS直聘市值上涨但排名降至第八,真正原因是全球同行涨得更快
BOSS直聘最新市值约81.7亿美元,较上月约76亿美元继续上涨,但排名从全球第六降至第八。
这并不是BOSS变弱,而是Paycom、Randstad和Paylocity的估值上涨速度更快。
BOSS直聘8月25日发布Q2财报,收入23.986亿元人民币,同比增长14.1%;平均MAU达到7020万,同比增长10.4%;过去12个月付费企业客户达到720万,同比增长10.8%;经营利润达到8.632亿元,同比增长32.6%。
更值得关注的是,公司明确表示AI已经进入AI-assisted chat、AI-hosted chat、AI interview和匹配流程,初期商业化表现出较大的市场潜力。同时,公司宣布年度现金股息约2.3亿美元,每ADS派息0.510美元。
如果与5月底比较,BOSS市值从约65.6亿美元升至81.7亿美元,三个月增长约24.5%。绝对表现并不差,只是在全球这一轮HR科技估值修复中,相对速度低于部分美国SaaS和欧洲人服企业。
更重要的是,BOSS与Recruit正在走向相似方向:招聘平台不再只是卖职位和流量,而是在探索AI匹配、AI沟通和结果型招聘产品。这可能成为未来几年全球招聘科技最重要的商业模式变化。
Adecco财报确认传统人服复苏,但AI的价值首先体现在生产率,而不是新产品收入
The Adecco Group本期市值约51.4亿美元,较上月48亿美元继续上涨。
8月6日,公司发布Q2业绩,有机收入同比增长5.6%,实现连续第五个季度增长;Adecco业务增长6.6%,其中美洲增长12%、APAC增长10%;Akkodis重新恢复增长。剔除一次性项目后EBITA达到1.65亿欧元,同比增长21%,利润率提高30个基点。
其中最值得HR服务行业关注的数字是,公司已经提前实现50%收入“Agent-enabled”的全年目标,并将年底目标进一步提高到70%。
这说明传统人服公司的AI商业逻辑,与Workday、Paycom完全不同。SaaS公司通过AI卖新的产品和订阅;人服公司首先利用AI降低Cost-to-Serve,提高Recruiter Productivity、Candidate Interaction和交付速度。
如果这种效率最终能够持续进入EBITA Margin,那么AI对于传统人服并不是单纯的替代风险,而可能成为利润率提升工具。
Robert Half重返TOP10:资本市场正在交易招聘周期见底,而不是当前财报已经强劲
Robert Half以44.6亿美元重新进入TOP10,替代了上一期的Korn Ferry。
但如果只看财报,Robert Half目前并不属于强增长公司。Q2收入13.36亿美元,同比下降约2%;净利润2600万美元,低于去年同期的4100万美元。
因此,其重新进入TOP10更像是市场开始交易专业招聘周期见底,以及其Protiviti咨询业务提供的防御性。
8月3日,公司还宣布Protiviti长期管理层交接计划:现任CEO Joe Tarantino将于2027年1月转任Senior Managing Director,现任COO Cory Gunderson接任President and CEO,并成为Robert Half执行高管。
这个变化值得关注,因为Robert Half未来越来越需要依赖“招聘+咨询”的双引擎模式,而不能只等待传统专业招聘市场复苏。
Korn Ferry跌出TOP10,但战略动作实际上更大
Korn Ferry本期被Robert Half挤出前十,但这并不能简单理解为基本面恶化。
公司此前已经宣布以约8.5亿英镑、约11亿美元收购AMS。AMS年化Fee Revenue约6.5亿美元,Adjusted EBITDA约1亿美元,拥有长期RPO和Talent Solutions合同。 交易于9月1日正式完成,合并后的Korn Ferry拥有近1.7万名员工、超过130个办公室,业务覆盖RPO、Contingent Workforce、Executive Search、Consulting和Organizational Solutions。
因此,Korn Ferry退出TOP10更像是短期相对排名变化。从业务结构看,收购AMS可能使其成为未来全球综合人才解决方案领域最值得重新评估的公司之一。
从5月到9月,全球HR资本市场已经发生了结构性变化
如果把时间拉回到5月底,可以看出这轮变化并不是简单的一个月行情。
Recruit从976.7亿美元升至1612亿美元,涨幅约65%;Paycom从65.1亿美元升至107亿美元,涨幅超过64%;Randstad从55.7亿美元升至83.3亿美元,增长近50%;Adecco从36.7亿美元升至51.4亿美元,增长约40%;Paylocity增长约35%;Workday增长约32%。
也就是说,这次上涨既包括HR SaaS,也包括传统人服,还包括招聘平台和Payroll。
真正共同的主线并不是某一个赛道,而是经营质量和AI商业化开始得到重新定价。
与此同时,头部集中度还在继续上升。Recruit、ADP、Workday和Paychex四家公司合计市值达到约3663亿美元,占TOP10总市值约89%;仅Recruit和ADP两家公司就占约三分之二。
这说明全球HR资本市场其实是一个高度集中市场:真正拥有全球数据、支付基础设施、企业核心系统和人才网络效应的公司,与普通HR软件或人服公司的价值差距正在越来越大。
HRTech判断:2026年8月可能是HR AI从“产品周期”进入“财务周期”的重要节点
此前两年,行业竞争主要看谁发布更多Copilot、Assistant和Agent。到了2026年8月,评价标准明显发生变化。
Recruit开始披露AI带来的招聘变现效率和HR Technology利润率;Workday披露AI贡献超过25%的新增ACV;Paychex公布5万家客户、35万次Agent交互以及实际错误纠正率;Adecco披露50%收入已经Agent-enabled;BOSS直聘开始明确AI商业化潜力;Paycom则通过自动化体现出更高的EBITDA Margin。
所以接下来资本市场真正会问的,不再是“你有没有AI Agent”,而是三个更具体的问题:AI带来了多少新增收入?AI减少了多少交付成本?AI能否形成新的收费单位?
这也是全球HR产业未来最值得关注的分水岭。Payroll仍然是最稳定的基础设施,Recruit这样的招聘平台拥有最强的网络效应,Workday开始证明Agent可能成为SaaS的第二收入曲线,而传统人服公司则必须证明AI能够提升人均生产率和利润率。
AI并没有让HR产业的原有商业模式一夜失效,但正在迅速拉开不同公司之间的价值差距。未来最昂贵的HR公司,很可能不是拥有最多AI功能的公司,而是最早把AI真正写进收入、利润和现金流的公司。
数据说明:榜单市值采用HRTech统一美元口径,以2026年8月31日收盘附近数据计算;Recruit、Randstad、Adecco等非美元上市公司美元市值同时受到股票价格与汇率变化影响。BOSS直聘继续按照A类普通股与B类普通股合并计算的全口径市值。
workday
【深度解读】Workday二季度财报营收26.49亿美元,AI拿下超25%新增ACV,一家HR科技巨头站在新的十字路口
HRTech核心摘要:Workday 这是一份相当稳健的财报:季度营收26.49亿美元,同比增长12.8%;订阅收入24.71亿美元,同比增长13.9%;Non-GAAP营业利润率达到31.1%,全年利润率预期继续上调。但真正值得关注的变化藏在另一组数据里——AI已经贡献Workday超过25%的新增年度合同价值(ACV),超过5,500家客户正在使用至少一个Workday自主开发的AI Agent。与此同时,Workday下一季度订阅收入增速预计进一步下降到12%,资本市场正在重新思考这家HR SaaS巨头究竟应该如何估值,而Silver Lake潜在私有化收购的传闻,更让这一问题变得格外值得关注。我们一起来看详细财报解读!
营收26.49亿美元:Workday依然在增长,但已经明显进入“成熟SaaS”阶段
Workday于8月27日公布截至2026年7月31日的FY2027第二财季业绩。季度总收入达到26.49亿美元,同比增长12.8%;其中订阅收入24.71亿美元,同比增长13.9%,约占总收入的93.3%。专业服务收入为1.78亿美元,与去年同期基本持平。过去六个月,Workday累计实现收入51.91亿美元,同比增长约13.1%,其中订阅收入48.26亿美元,同比增长约14.1%。
单独来看,13%左右的增长速度对于一家年收入即将突破100亿美元的大型企业软件公司并不差。问题在于,Workday曾经是一家典型的高增长云软件公司,而现在增长曲线已经明显变平。
FY2024,Workday全年收入为72.59亿美元;FY2025增长至84.46亿美元;FY2026进一步达到95.52亿美元,但FY2026同比增速已经下降至约13%。同期订阅收入从FY2024的66.03亿美元增至FY2025的77.18亿美元,再达到FY2026的88.33亿美元。Workday目前预计FY2027全年订阅收入99.40亿至99.50亿美元,同比增长约13%。也就是说,如果没有新的增长曲线出现,Workday基本已经进入一家年收入百亿美元、长期增长约10%—15%的成熟企业软件公司的轨道。
这种变化在前瞻指标上更加明显。
截至Q2,Workday未来12个月订阅收入积压订单达到90.34亿美元,同比增长14.2%;总订阅收入积压订单为274.03亿美元,同比增长只有8.0%。而在FY2026年末,这两个指标分别增长15.8%和12.2%。Workday预计FY2027第三季度订阅收入为25.15亿美元,同比增长约12%。
换句话说,Workday并没有出现业务恶化,但传统SaaS业务自然增速正在缓慢下降。
这也是为什么这份财报里真正重要的数字不是12.8%,而是另外一个数字——25%。
AI贡献超过25%的新增ACV:这是Workday这份财报最重要的信号
Workday联合创始人、CEO兼董事长Aneel Bhusri在财报中第一次给出了一个非常明确的AI商业化指标:AI已经贡献超过25%的新增ACV。
与此同时,超过5,500家Workday客户目前正在使用至少一个Workday自主开发的AI Agent,较上一季度增长超过35%。而Workday目前全球客户总数超过11,500家,这意味着其自研Agent已经快速进入相当大比例的客户基础。
这比“AI调用次数增长了多少”“有多少用户使用Copilot”重要得多。
ACV,也就是年度合同价值,本质上已经接近收入商业化指标。当AI能够直接进入新增合同以及现有客户扩展合同,意味着Workday正在回答整个SaaS行业最重要的问题之一:
AI到底只是原有软件里的一个免费功能,还是可以成为新的收入来源?
至少从Workday目前披露的数据看,答案正在逐渐偏向后者。
这也是Workday与很多HR科技公司的最大不同。大量HR软件公司都已经加入生成式AI、Copilot或者Agent功能,但真正能够证明企业愿意为AI增加合同金额的公司并不多。Workday此次披露“AI贡献超过25%新增ACV”,意味着AI已经开始从产品故事进入财务故事。
更值得注意的是,这并不是突然出现的结果。
过去一年多,Workday实际上进行了一轮非常激进的AI资产重组。公司先后收购AI人才编排平台HiredScore、AI合同智能平台Evisort,随后又在FY2026完成Flowise、Paradox、Sana和Pipedream等AI相关交易。其中Paradox和Sana的收购对价分别约为11亿美元。Paradox切入招聘与候选人体验,Sana覆盖企业知识、学习和AI交互入口,Flowise提供Agent Builder能力,Pipedream则通过数千个连接器解决Agent跨应用执行的问题。
如果把这些收购放在一起看,会发现Workday真正想构建的已经不是传统意义上的HCM产品组合。
它正在搭建一个完整的企业Agent基础设施:
Workday自身拥有HR和财务系统中的结构化数据、权限、审批流程和业务规则;Sana提供新的AI用户入口;Flowise提供Agent开发能力;Pipedream负责跨系统连接;Paradox、HiredScore、Evisort则把Agent直接嵌入招聘、人才和合同等具体业务场景。
这也是为什么Workday现在不断强调所谓的“deterministic rails”——确定性的业务规则和控制体系。
通用大模型可以生成答案,但企业真正需要的是:AI能不能在正确的权限下访问正确的数据,在正确的流程里执行正确的动作,并且留下可以审计的记录。
HR和财务恰恰是最需要这种能力的两个领域。
从“卖Seat”走向“卖Work”,可能才是Workday真正的第二增长曲线
过去二十年,企业SaaS最核心的商业模式基本建立在Seat之上。
企业有多少员工、多少HR用户、购买几个模块、使用哪些功能,决定了软件合同金额。Workday自己在SEC文件中也明确说明,其订阅收入主要受到客户数量、每个客户的员工数量、购买的应用以及产品价格影响。
Agent的出现可能开始改变这个逻辑。
如果一个Recruiting Agent能够完成候选人筛选、沟通、面试协调和流程推进,一个Financial Audit Agent可以自动准备审计证据,一个Learning Agent能够自动生成学习内容、推荐课程并完成技能分析,那么软件供应商出售的就不再只是“让员工使用的软件”。
它开始出售被完成的工作本身。
这对于整个HR SaaS行业都是非常大的商业模式变化。
过去HR软件公司面对的问题是企业员工数量增长放缓甚至下降,就意味着Seat增长有限;AI Agent时代,一个企业即使没有新增员工,也可能因为希望自动化更多工作流程而增加AI软件支出。
这就是为什么“超过25%的新增ACV由AI驱动”如此重要。
如果这个比例未来继续上升,Workday就有可能第一次部分摆脱传统HCM软件与企业headcount高度相关的增长模式。
利润率已经超过31%,Workday正在同时证明另一件事:AI不一定意味着无限烧钱
Workday这一季度Non-GAAP营业利润达到8.24亿美元,同比增长约21%,Non-GAAP营业利润率从去年同期的29.0%提高到31.1%。公司同时把FY2027全年Non-GAAP营业利润率指引进一步提高至31.0%。
对于一家仍然大规模投入AI的企业软件公司而言,这是一个很有意思的组合:
收入增长约13%,但利润增长明显快于收入增长。
这表明Workday现在正在从过去典型的“增长优先型SaaS”转向更加平衡的“增长 + 利润 + 自由现金流”模式。
不过,投资者也不能完全只看Non-GAAP指标。
Workday本季度GAAP营业利润只有3.13亿美元,对应11.8%的营业利润率,与31.1%的Non-GAAP利润率之间存在接近20个百分点的差距。其中最重要的原因仍然是股票薪酬。
Q2 Workday确认的share-based compensation达到4.62亿美元,高于去年同期的3.91亿美元,相当于季度收入的17.4%。其中仅产品研发部门的股票薪酬就达到2.17亿美元。
所以从财务分析角度看,31%的Non-GAAP营业利润率固然说明Workday的软件商业模式拥有非常强的经营杠杆,但4亿多美元一个季度的股票薪酬同样是真实的股东经济成本。
这也是分析大型美国SaaS公司时不能忽略的一点。
另一个容易被误读的数据:单季度现金流下降,但上半年现金流实际上仍在增长
从Q2单季度看,Workday经营活动现金流从去年同期的6.16亿美元下降至5.20亿美元,自由现金流从5.88亿美元下降至4.60亿美元,分别同比下降约16%和22%。
如果只看这一季度,很容易得出“利润提升、现金流反而恶化”的结论。
但把观察周期拉到半年,情况完全不同。
FY2027上半年Workday经营现金流达到12.15亿美元,高于去年同期的10.73亿美元,同比增长约13%;自由现金流达到10.76亿美元,高于去年同期的10.09亿美元,同比增长约7%。因此目前更合理的解释是季度回款、递延收入、应收账款以及付款节奏带来的波动,而不是Workday整体现金创造能力出现明显恶化。
真正值得关注的是另一个成本。
Q2 Workday订阅服务成本从3.70亿美元增加至4.36亿美元,同比增长18%,明显快于13.9%的订阅收入增长。根据10-Q披露,其中第三方托管基础设施成本增加约3,300万美元。上半年订阅服务成本同样增长18%,其中第三方托管基础设施支出增加约8,000万美元。
这实际上提醒我们:AI不是免费的。
推理计算、数据调用、Agent执行、模型基础设施都会增加软件公司的交付成本。未来AI产品能不能真正提升SaaS公司的长期利润率,并不能只看AI合同增长,还要看AI带来的收入增量是否长期快于计算成本。
这将成为下一阶段所有AI SaaS公司都必须回答的问题。
半年花29亿美元回购股票:Workday的资本配置方式也彻底变了
另一个容易被忽略的数字,是Workday正在以前所未有的规模回购自己的股票。
仅Q2,Workday就回购约980万股Class A普通股,支出约13亿美元;FY2027上半年股票回购现金支出已经达到约29.24亿美元。董事会本季度又批准最高额外40亿美元的开放式股票回购授权。
这实际上也是Workday进入成熟阶段的另一项证据。
年轻的高增长SaaS公司通常把现金全部投入研发、销售和并购;成熟的软件平台则开始在研发、并购和股东回报之间重新配置资本。
Workday FY2026已经花费29亿美元回购股票,如今FY2027上半年又投入接近相同规模。
与此同时,截至7月31日,Workday现金、现金等价物和有价证券已经从FY2026年末的54.43亿美元下降至34.03亿美元。公司总资产也从180.74亿美元下降至158.57亿美元,其中一个重要原因就是持续回购股票。
这家公司已经越来越不像十年前那个单纯追求收入增长的Workday。
然后就是最敏感的问题:为什么这个时间点出现了Silver Lake私有化传闻?
8月13日,Reuters援引知情人士报道称,全球大型科技私募股权机构Silver Lake正在与Workday讨论潜在收购,相关谈判已经持续数月。如果最终达成交易,这可能成为全球历史上规模最大的企业软件私有化交易之一。
消息公布当天,Workday股价一度上涨接近18%,公司市值升至约511亿美元。Reuters同时强调,当时双方尚未达成最终协议,也不能保证交易一定完成。Workday和Silver Lake均没有就交易本身进行实质性评论。
值得注意的是,在8月27日公布的Q2财报中,Workday仍然没有对潜在私有化作出实质性回应。最新市场报道同样指出,公司继续对Silver Lake相关报道保持沉默。
从财务逻辑看,Silver Lake为什么会对Workday感兴趣并不难理解。
这是一家拥有超过11,500家企业客户、覆盖超过65% Fortune 500、订阅收入占比超过93%、全年订阅收入即将达到100亿美元、Non-GAAP营业利润率超过30%、每年能够产生数十亿美元自由现金流的企业软件公司。
更重要的是,它的核心系统是HR和财务。
这些系统的替换成本极高,而且涉及员工数据、薪酬、财务、审批、合规和审计。即使AI能够快速生成大量软件代码,大企业也很难突然把Workday这样的核心系统全部拆掉自己开发。
这就是所谓System of Record的价值。
而资本市场目前最大的担忧恰恰相反:生成式AI和Agent会不会削弱传统SaaS公司的护城河,甚至让企业不再需要为大量Seat支付高额订阅费。
这也是为什么Silver Lake潜在收购Workday具有非常强的象征意义。
如果一家大型PE愿意以数百亿美元规模押注Workday,本质上意味着它可能判断:
AI不是要消灭Workday,而是有可能让Workday原本最有价值的数据、流程和系统入口变得更值钱。
Reuters随后在对软件行业估值的分析中也指出,Workday潜在私有化交易被市场视为大型投资机构对成熟企业软件长期现金流价值的一次重要投票。
当然,现在仍然只是交易传闻。在正式协议、董事会决议或SEC文件出现之前,都不能把Silver Lake收购Workday当作已经确定的事实。
但它出现的时间非常值得关注。
资本市场为什么财报后反而跌了?因为市场要的已经不是“AI增长”,而是“AI重新加速公司增长”
Workday这份财报实际上超过了市场对收入和调整后EPS的预期,但财报公布后股价盘后一度下跌约5%。
原因并不复杂。
Workday预计Q3订阅收入25.15亿美元,同比增长12%,基本符合市场预期,而不是明显超过预期。资本市场目前已经相信Workday能赚钱,也已经相信Workday能够推出AI产品,甚至开始相信客户愿意为AI付费。
市场下一步要求它证明的是:
AI能不能把Workday的整体增长从12%—13%,重新推回更高水平?
这才是Workday现在最大的估值问题。
如果未来两年,AI贡献新增ACV的比例从25%继续上升到40%、50%,但Workday整体订阅收入增长仍然只有10%—12%,那说明AI可能只是在替代原来的模块销售,并没有真正创造足够大的增量。
反过来,如果AI Agent渗透率持续上升,并最终推动客户合同金额、交叉销售和Net Expansion重新提升,那么市场可能重新把Workday从“成熟SaaS公司”定价为“AI时代的企业工作平台”。
这两个结果对应的估值完全不同。
HRTech判断:Workday正在经历的不是一次产品升级,而是商业模式升级
从HR科技行业角度,我们认为Workday Q2真正值得关注的不是26.49亿美元营收本身,而是三个同时发生的变化。
第一,传统HCM SaaS正在进入成熟期。Workday的客户规模、市场占有率和收入体量已经非常大,单纯依靠新增HCM客户已经越来越难维持过去20%以上的增长。
第二,AI开始第一次形成可以量化的第二增长曲线。超过25%的新增ACV来自AI、5,500多家客户开始使用Workday自主Agent,意味着Agent正在从技术展示进入商业采购。
第三,Workday正在试图把自己的核心资产重新定义。
过去Workday是一套System of Record——记录谁在公司、薪酬是多少、职位是什么、谁审批什么、钱怎么流动。
未来Workday希望成为System of Action——不只是记录工作,而是直接让Agent完成工作。
如果这个转型成功,那么未来企业购买HR软件的逻辑也会发生变化。
过去我们问的是:“有多少员工使用这套系统?”
未来可能会变成:“这套系统替企业完成了多少工作?”
这也是HRTech认为整个HR科技行业未来三到五年最值得关注的一条商业模式主线。
Workday现在并没有陷入危机。恰恰相反,它可能正处在上市以来最重要的一次转型。
只是对一家已经接近百亿美元收入规模的公司来说,下一阶段的挑战也远比推出几个AI功能困难。
它必须证明,AI不仅能够让Workday的软件变得更聪明,还能够让一家已经进入成熟期的软件巨头重新加速增长。
如果这个答案最终是肯定的,那么今天市场讨论的Silver Lake私有化价格,未来回头看可能是在低估Workday。
如果答案是否定的,那么25%的AI新增ACV最终可能只是传统SaaS增长放缓过程中的一次结构性迁移。
接下来几个季度,HRTech认为最值得持续追踪的三个数字已经非常清楚:
AI贡献新增ACV的比例、12个月订阅收入积压订单增速,以及Workday整体订阅收入能否重新加速。
这三个指标,将比Workday发布多少个Agent更重要。
资料依据:Workday FY2027 Q2 Financial Results、Workday Form 10-Q及历史SEC文件、Workday Investor Relations公开材料、Reuters等公开市场信息。本文涉及Silver Lake收购的部分截至2026年8月27日仍属于市场报道及交易传闻,Workday尚未正式确认交易。
workday
【突发】Google招聘“翻车”?最懂AI的团队DeepMind竟让候选人绕过自家招聘系统
HRTech核心摘要:一个很值得 HR 注意的信号:Google DeepMind 最懂 AI 风险的一支团队,正在让部分求职者通过额外表单,把简历直接送到真人手里。内部文件担心,现有申请流程存在一定概率让 CV 被错误筛掉或过晚到达团队。不过 Google 官方否认系统会错误过滤候选人,称额外表单主要是绕过招聘人员的检查。更有意思的是,Google 同时正在向企业 HR 推广 Gemini,用 AI 评估简历、生成职位信息和预测招聘需求。这件事真正提出的问题不是“AI还能不能用于招聘”,而是:自动化之后,HR有没有机制发现那些被算法错过的人?AI招聘下一阶段的关键词,很可能不是自动化,而是保留人的判断、确保过程可追溯,并尽可能减少优秀人才被系统漏掉( Human-in-the-loop + Auditability + False Negative Management)。你觉得呢?
Google 最懂AI的团队 DeepMind 最近一则招聘新闻,引发了人力资源科技行业的关注。原因并不是 Google 正式承认“AI 招聘系统会误杀简历”,而是 Google DeepMind 旗下一个负责通用人工智能安全与对齐研究的团队,在实际招聘中主动增加了一条额外申请通道,希望确保候选人的简历能够直接被团队成员看到。
据 Bloomberg 获取并查看的一份内部文件,Google DeepMind 的 AGI Safety and Alignment Team 在招聘部分岗位时,建议候选人在完成正常职位申请之外,再填写一份额外表单。团队在文件中表示,现有申请系统存在“不容忽视的概率”,可能导致候选人的简历被错误筛掉,或者花费太长时间才能到达真正负责招聘的团队。
填写额外表单之后,申请材料可以直接进入团队成员的视野,从而增加真人看到候选人资料的机会。
Google官方否认“系统会错误淘汰候选人”
这件事情最重要的事实边界必须首先讲清楚。Google DeepMind 发言人并没有承认公司的招聘系统会错误淘汰候选人。Google 对外解释称,这支团队设计额外申请表格,主要目的是绕过招聘人员的前置审核,让候选人的简历能够直接进入业务团队,而不是为了纠正某个已经被证实存在问题的 AI 筛选系统。
Google 同时强调,这种额外通道并不意味着候选人可以绕过正常的招聘评估流程,更不存在获得职位的“捷径”。
因此,目前能够准确确认的是:Google DeepMind 的一个招聘团队认为现有申请流程存在简历被错误筛掉或延迟到达团队的风险,并主动增加了人工查看通道;但 Google 官方并不认同“公司系统会错误过滤候选人”这一说法。
此外,目前没有公开证据说明究竟是哪一套内部招聘系统参与了筛选,也没有证据证明这一系统就是 Gemini,更没有披露所谓“误筛概率”到底是多少。
所以,这件事情不应该被简单包装成“Google AI 招聘翻车”,但它确实暴露出了一个越来越重要的招聘科技问题。
AI招聘真正的风险,可能不是效率低,而是漏掉合适的人
过去十多年,招聘科技最主要的价值指标几乎都围绕效率展开,例如缩短招聘周期、降低招聘成本、提高招聘人员处理简历的能力,以及帮助企业从大规模候选人中更快找到匹配对象。
生成式 AI 和智能匹配技术的加入,又进一步推动了这一趋势。
AI 可以帮助企业读取更多简历、更快完成初步排序、识别技能关键词,也可以帮助招聘人员生成职位描述、候选人沟通内容和面试总结。
这些效率提升都是真实存在的。
但招聘毕竟不是单纯的信息处理问题,它最终仍然是人才判断问题。
假设一家企业收到一万份申请,系统可以在很短时间内筛选出五百人,这当然提高了招聘效率。但如果真正最适合岗位的二十个人中,有几个人在第一轮就被系统排除,而且业务负责人永远没有机会看到他们,那么企业是否还能认为这套系统是成功的?
这就是未来 AI 招聘中一个越来越值得重视的问题:系统漏掉了多少原本值得进入下一阶段的候选人。
过去企业大量关注“筛选效率”,未来可能需要增加一个完全不同的视角:人才漏筛率。
也就是说,企业不仅应该问“AI帮我们处理了多少简历”,还应该问:“AI有没有把真正值得关注的人提前排除掉?”
对于已经开始在招聘、人才管理、绩效管理等场景中使用 AI 的企业,仅仅统计“员工是否使用AI”已经无法代表真正的成熟度。HRTech 正在通过 HR AI Forward,从个人能力、团队工作流和组织层面进一步评估 AI 是否真正进入工作过程,并产生可衡量的业务结果。
更值得关注的是,Google自己正在向HR推广AI招聘能力
这起事件之所以具有代表性,还有一个非常有意思的背景。
Google Workspace 目前正在公开向人力资源团队推广 Gemini 在 HR 工作中的应用。Google 官方页面明确介绍,Gemini 可以帮助 HR 创建职位信息、辅助评估简历、处理招聘沟通,并预测未来招聘需求。
这并不意味着 Google DeepMind 的团队“不信任 Gemini”,目前没有证据能够支持这样的结论。
但它确实呈现出一个非常典型的企业 AI 场景:一方面,Google 正在积极推动 AI 进入人力资源和招聘流程;另一方面,Google DeepMind 自己的一支专业团队却在实际招聘过程中增加了额外的人工查看机制,以确保关键候选人不会因为正常流程而无法及时进入团队视野。
这背后的问题已经不再是“到底应该用AI还是人工”。
更准确的问题是:哪些工作可以交给AI,哪些关键节点必须保留人工判断。
这也是未来人力资源科技产品设计中越来越重要的一条原则。
人工参与并不意味着AI倒退
过去企业谈自动化时,很容易形成一个简单判断:人工操作越少,自动化程度越高,系统就越先进。
但在招聘这样的高影响决策场景中,这种逻辑并不完全成立。
招聘不仅关系到企业能否找到合适的人,也直接影响候选人的职业机会。如果筛选机制无法解释、无法审查,企业不仅可能错过人才,还可能面对公平性、偏差、合规以及候选人体验方面的问题。
因此,更成熟的 AI 招聘系统至少应该能够回答几个问题:为什么一个候选人被优先推荐?为什么另一个人没有进入下一轮?招聘经理是否仍然可以查看没有被系统推荐的简历?系统能否持续评估自己是否经常漏掉高质量候选人?不同候选人群体之间的筛选结果是否存在异常差异?
这并不是要让招聘重新回到完全依靠人工逐份阅读简历的时代。
真正成熟的人机协作应该是:AI 负责处理规模、发现模式和提高效率,人负责关键判断、异常复核和最终责任。
AI正在同时改变招聘的两端
Google DeepMind 的内部表格还有一个容易被忽略的细节。
团队同时提醒申请人,提交的内容最终会由真人阅读,而团队成员已经开始厌倦大量高度相似、明显由大语言模型生成的申请答案。
这说明 AI 正在同时改变招聘流程的两个方向。
一边是求职者越来越多地使用 ChatGPT、Gemini 等工具优化简历、求职信和申请问题;另一边是企业为了处理越来越大的申请量,又开始使用更多 AI 来帮助完成筛选和排序。
最终可能形成一个循环:候选人使用 AI 提高申请效率,企业收到更多申请;企业使用 AI 进行筛选,候选人又开始研究如何提高自己被系统识别的概率;企业继续升级筛选机制,求职者继续优化自己的申请策略。
如果这种趋势持续下去,招聘科技真正要解决的问题就不再只是“自动化程度够不够高”,而是“整个招聘过程是否可控”。
谁拥有最终决策权?在哪些情况下必须人工复核?系统错误如何被发现?筛选质量如何持续评估?候选人是否知道 AI 在招聘中发挥了多大作用?
这些已经不仅是技术团队的问题,也正在成为招聘负责人和人力资源管理者必须面对的问题。
HRTech 目前持续关注的重点,也正在从“企业有没有使用AI”转向“AI究竟如何改变HR工作”。通过 HR AI Forward,可以进一步观察 AI 是否只是增加了一个新工具,还是已经真正改变了岗位、任务、团队协作方式和组织运行机制。
HRTech观察:AI招聘正在从“提高效率”进入“提高决策质量”阶段
如果把招聘 AI 的发展分成两个阶段,第一阶段的关键词是效率。
谁能够更快读取简历、更快匹配候选人、更快生成招聘内容,谁就能够为招聘团队节省更多时间。
但第二阶段的竞争,很可能会转向决策质量。
未来企业不会只问:“这个系统帮我节省了多少招聘时间?”
还会问:“这个系统推荐的人到底准不准?”“它为什么没有推荐另一个人?”“它是否经常漏掉优秀候选人?”“我是否有办法发现系统犯错?”
这意味着 AI 招聘的衡量标准也需要发生变化。
过去,企业关注的是 AI 使用率,也就是有多少招聘人员开始使用 AI;下一阶段,需要关注 AI 是否真正改善了招聘结果;再往后,则是如何建立完整的 AI 管理机制,确保企业知道 AI 在什么时候做对了,也知道它在什么时候可能做错。
Google DeepMind 这次招聘事件并不能证明 AI 不适合招聘。它反而说明,当 AI 开始真正进入招聘核心流程之后,企业正在进入一个更加成熟的阶段。
真正优秀的AI招聘系统,不应该只是帮助企业更快地淘汰候选人,而应该帮助企业更准确地发现人才,并能够判断自己有没有漏掉真正值得关注的人。
这可能才是 AI 招聘下一阶段真正的竞争焦点。
从Google DeepMind的招聘争议,到AI正在重构招聘、人才管理和HR工作方式,真正值得中国HR思考的已经不只是“要不要用AI”,而是如何把AI真正带入工作流程,同时保留人的判断、责任和价值。
2026年下半年,HRTech也将继续把这些全球最新趋势带到中国HR的线下交流现场:
9月17日,2026人力资源科技年度论坛·深圳将围绕AI、数字化、人才与组织创新展开讨论,详情及报名:
https://www.hrtechchina.com/Public/html/917.html
10月22日,2026 HRTechXPO®超级盛典:未来人力资源科技论坛·上海将聚焦AI与未来人力资源科技,连接上海及长三角地区HR决策者,详情及报名:https://www.hrtechchina.com/Public/html/event/1022sh.html;
11月19日,2026 HRTechXPO®超级盛典:未来人力资源科技论坛·北京将继续围绕AI、HR科技创新与未来工作展开深度交流,连接北京及华北地区HR管理者,详情及报名:https://www.hrtechchina.com/Public/html/event/1119bj.html
如果你正在思考AI如何真正进入招聘、人才管理和组织工作流,欢迎来到深圳、上海或北京,与更多企业HR和行业同行一起讨论下一阶段的人力资源科技。
更多HRTech活动安排:https://www.hrtechchina.com/Public/html/event/eventlist.html
HRTech编辑备注: 截至2026年8月14日,公开报道没有披露 Google DeepMind 所指申请系统的正式名称、具体算法、实际误筛比例或受影响候选人人数,也没有证据证明该系统就是 Gemini。因此,本文没有将该事件表述为“Google承认AI误杀候选人”,而是严格采用“团队内部表达担忧、Google官方否认系统错误过滤”的事实框架。
来源: Bloomberg 记者 Julia Love 的相关报道,经 Los Angeles Times 于2026年8月11日刊载;Staffing Industry Analysts 于2026年8月13日跟进报道;HR Executive 于2026年8月14日从招聘科技角度进行报道;Google Workspace 官方 AI for HR 页面用于核实 Google 当前向人力资源团队推广 Gemini 在招聘、简历评估和招聘需求预测等场景中的应用。
workday
【深度解读】Workday传闻要被PE收购:股价一度暴涨超25%,私募Silver Lake为何偏爱SaaS
HRTech概述:海外传闻银湖Silver Lake正在洽谈收购Workday,双方已讨论数月,但目前尚无正式协议。消息一出,Workday盘中一度暴涨超25%,收盘上涨近18%,市值升至约511亿美元。值得注意的是,Workday并非陷入经营危机:2026财年收入95.52亿美元,订阅收入88.33亿美元,经营现金流29.39亿美元;超过4,000家客户已经使用其AI Agent。真正值得关注的不是“谁收购谁”,而是AI时代资本开始重新评估HR SaaS的价值:稳定订阅收入、企业核心数据、工作流控制力和AI重构能力,正在形成新的估值逻辑。你看好吗?
一则尚未确认的收购传闻,让Workday突然成为全球软件市场焦点。
美国时间8月13日,Reuters援引知情人士报道称,科技投资机构Silver Lake正在与Workday洽谈潜在收购,相关讨论已经持续数月。目前双方尚未宣布正式协议,谈判也可能最终无果。若交易真正落地,以Workday目前超过500亿美元的市值计算,它将成为全球软件行业规模最大的私有化交易之一。
一天增加近80亿美元市值,市场为什么如此兴奋?
消息公布后,Workday股价盘中最高达到226.28美元,一度上涨超过25%并触发短暂停牌,最终收于206.45美元,全天上涨17.92%。消息出现前,公司市值约430亿美元,收盘后迅速升至500亿美元以上。
这场暴涨背后还有一个反差:在收购传闻出现前,Workday今年股价已经累计下跌约15%,较2024年高点跌去超过40%。市场真正担忧的并不是Workday没有收入和客户,而是AI出现后,传统企业SaaS未来究竟还能保持多高的增长率和估值。在全球HR上市公司排名中被Paychex超越,排名全球第四。
20年前的PeopleSoft,似乎正在形成一种历史回声。
Workday的两位创始人都与PeopleSoft关系极深,但准确地说,Dave Duffield才是PeopleSoft创始人,他在1987年创办PeopleSoft;Aneel Bhusri则曾长期担任PeopleSoft高级管理职务,包括副董事长及负责产品战略、业务发展和市场的高级副总裁。2005年,两人共同创办Workday。
PeopleSoft的结局如今看起来颇有戏剧性。2003年Oracle发动敌意收购,最初报价约16美元/股。经过长达一年多的激烈攻防、诉讼和监管争议,Oracle最终在2004年12月以26.50美元/股、约103亿美元达成协议,并于2005年完成收购。PeopleSoft消失之后,Duffield和Bhusri几乎从零重新建立了一家面向云时代的企业软件公司——Workday。
二十多年后,当Workday自己再次站到潜在收购的十字路口,这段历史自然格外引人关注。
更大的变量不是Silver Lake,而是AI正在重新定义SaaS。
过去20年,SaaS商业模式依靠按用户收费、长期订阅、高续费率和数据迁移成本创造了极高估值。但AI Agent正在挑战这一套逻辑:当大量工作由AI完成,企业是否还需要按“人头”购买同样数量的软件席位?当Agent能够跨系统直接完成任务,传统应用软件界面和工作流的价值是否会下降?
这种不确定性正在直接影响整个软件行业估值,甚至让私募股权机构更难判断传统软件公司未来的现金流价值。Reuters指出,AI带来的不确定性已经成为今年大型软件私有化交易减少的重要原因之一。
Workday换回创始人CEO,本身就是一个强烈信号。
今年2月,Workday突然宣布联合创始人Aneel Bhusri重新出任CEO,Carl Eschenbach卸任CEO和董事,并转任战略顾问。Bhusri在回归时直接表示:“AI is a bigger transformation than SaaS。”Workday也已把自身定位从传统HR和财务SaaS进一步升级为管理“people、money and agents”的企业AI平台。
从HRTech角度看,这意味着企业软件的竞争正在从“谁拥有更多功能”,转向“谁能够真正控制数据、工作流和AI Agent”。如果你也正在思考AI究竟只是HR工具升级,还是会改变HR本身的工作方式,可以通过 HR AI Forward · AI能力成熟度评测,重新判断个人和团队目前处于什么阶段;9月17日深圳举行的 2026人力资源科技年度论坛·“What’s Next”,也将把AI如何重构HR工作与企业数字化作为核心议题。
Workday会不会真的被Silver Lake收购,现在还没有答案。但从PeopleSoft到Workday,从本地部署到SaaS,再从SaaS走向Agentic AI,企业软件可能正在进入又一次结构性转折。
HRTech将持续跟踪Workday与Silver Lake的最新进展。随时关注HRTech,一旦双方公布正式协议、交易价格或新的重大进展,我们将第一时间分享。
Silver Lake并不是第一次盯上SaaS,而且尤其熟悉HR与企业软件。
如果说这次Workday潜在收购最终成真,它并不会是Silver Lake突然跨界进入HR SaaS。过去十年,这家科技投资机构已经反复复制过“投资企业软件—私有化—长期重构”的路径。
2023年,Silver Lake联合CPP Investments以约125亿美元将员工体验和客户体验平台Qualtrics私有化;2024年又联合GIC以17亿美元收购订阅管理SaaS公司Zuora,并于2025年完成退市。更早之前,Silver Lake先向Software AG投资3.44亿欧元支持其向SaaS转型,随后在2023年完成约26亿美元收购并推动公司退市。此外,它还投资了提供HR、财务和企业管理SaaS的Cegid,以及直接收购法国Payroll和HR SaaS企业Silae。
这些交易呈现出一个非常清晰的逻辑:Silver Lake往往并不排斥已经进入成熟期的软件公司。相反,只要企业拥有稳定的订阅收入、强客户关系、关键企业数据和可持续现金流,而公开市场暂时低估其长期转型价值,就可能成为私募资本理想的私有化对象。
这也是Workday传闻真正值得注意的地方。过去,Silver Lake帮助Software AG完成的是从传统软件向SaaS的转型;今天,如果它真的考虑Workday,面对的则可能是更大的命题——如何把一家接近百亿美元收入规模的HR SaaS巨头,从“管理People和Money的软件”,重新改造成管理People、Money与AI Agents的企业AI平台。
workday
【深度解读】最新全球人力资源上市公司市值榜单(2026年8月)-涨幅最高的不是AI软件,而是传统人力服务商
HRTech概述:截至2026年7月31日收盘,HRTech跟踪的15家全球主要人力资源上市公司在过去一个月全部上涨,但资本市场给出的排序颇为反常。涨幅最高的并不是Workday、Paycom或Paylocity等HR SaaS企业,而是德科集团和任仕达两家传统人力资源服务商,月度涨幅分别达到47.6%和36.5%。这并不意味着AI对传统人力服务公司的威胁已经消失,而是说明市场正在同时交易估值修复、招聘周期回暖、软件板块反弹和AI商业化四条完全不同的逻辑。
详情可以访问:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-08.html
更值得关注的是,资本市场对人力资源公司的估值标准正在发生变化。未来决定企业估值的,可能不再只是客户数量、员工账号数或服务人数,而是企业能否把AI带来的匹配效率、自动化能力和业务结果转化为新的收入来源。
一、2026年8月全球人力资源上市公司市值TOP10榜单
本榜单覆盖全球具有代表性的薪酬与HCM软件、在线招聘平台、人力派遣、RPO、人才咨询、背景调查和PEO企业。市值按照2026年7月31日收盘价格计算,并统一折算为美元;月度涨幅采用股票上市地本币计算,以尽量减少汇率变化对股价表现的干扰。
从市值结构看,全球人力资源资本市场依然呈现明显的头部集中。
瑞可利与ADP分别以约1159亿美元和1060亿美元市值位居前两名,两家公司市值均超过1000亿美元。第三名Paychex和第四名Workday的市值分别约为416亿美元和396亿美元,与前两家公司存在明显差距。
第五名至第八名则高度拥挤。Paycom、BOSS直聘、任仕达和Paylocity的市值集中在73.8亿至78.1亿美元之间,最高与最低相差不足6%。这一位置的排名很容易因一次财报或单日股价波动发生变化,因此单纯讨论名次意义有限。
真正值得分析的是,涨幅榜与市值榜几乎完全不重合。德科集团和任仕达分别位列市值榜第九和第七,却成为7月涨幅最高的两家公司;市值最高的瑞可利、ADP和Paychex涨幅反而相对温和。
二、为什么传统人力服务商跑赢了HR SaaS?
德科集团7月上涨47.6%,任仕达上涨36.5%,两家传统人力服务公司明显跑赢Workday、Paycom和Paylocity。
表面上看,这似乎意味着投资者开始认为传统派遣和招聘服务比HR软件更具增长潜力。但更准确的解释是,传统人力服务公司的估值此前已经被压得足够低,而近期经营数据开始出现边际改善。
德科集团在2026年第一季度实现5.3%的有机营收增长,连续第四个季度恢复增长;不包括一次性项目的EBITA达到1.48亿欧元,同比增长24%。公司相对主要竞争对手获得365个基点的市场份额,生产率同比提升4%。不过,德科集团的毛利率为18.8%,同比下降40个基点,说明增长仍然部分来自业务组合变化和较低毛利率的大客户业务。
德科集团此前股价一度跌至14.54瑞郎附近,市场已经计入了毛利率下降、招聘需求疲弱和长期竞争力恶化等多重悲观预期。因此,7月的快速上涨首先属于估值修复,而不是已经确认的长期增长。
公司的第二季度及半年业绩将于2026年8月6日公布。届时最关键的指标不是营收是否增长,而是毛利率能否稳定、EBITA增长能否延续,以及业务增长是否仍然高度依赖低毛利率的大客户订单。
任仕达的上涨则拥有更明确的经营支撑。
任仕达2026年第二季度营收达到58.97亿欧元,有机增长1.9%;底层EBITA达到1.82亿欧元,同比增长8%,利润率由3.0%提升至3.1%。公司实际增长明显高于此前分析师对1.0%左右有机增长的预期。
但是,任仕达的业务恢复并不均衡。Operational业务增长4%,Professional业务下降2%,Digital业务下降4%,Enterprise业务增长2%。这意味着复苏主要来自蓝领、一线操作岗位和规模化人力供给,而专业人才招聘和数字人才服务仍然承压。
这一结构对于中国人力资源服务商具有直接参考价值:当前劳动力市场首先恢复的不是中高端猎头和专业岗位招聘,而是更接近实体经济、现场运营和标准化交付的岗位需求。
三、瑞可利与ADP为什么能够长期占据第一梯队?
相比德科和任仕达的周期性反弹,瑞可利与ADP代表的是更稳定、更高质量的商业模式。
瑞可利的核心资产不仅包括日本本土招聘、派遣和生活服务业务,更重要的是Indeed和Glassdoor组成的全球HR Technology业务。
瑞可利披露,2025财年HR Technology业务收入达到96.7亿美元,同比增长7.6%。其中,美国市场收入达到53.1亿美元,同比增长8.8%。在美国招聘需求整体停滞的情况下,Indeed每个职位发布的平均收入仍然同比提高17%。
这组数据的重要性远高于单纯的收入增长。
招聘需求没有明显增长,Indeed上的职位数量甚至承受压力,但瑞可利仍然能够通过Premium Sponsored Jobs、更精准的候选人匹配和更高级的定向能力,提高每个职位的收入。
也就是说,AI没有让招聘平台失去定价权,反而帮助平台从每一个招聘需求中获得更多收入。瑞可利预计,2026财年HR Technology业务收入将进一步增长至107.3亿美元,同比增长约11%。
ADP则代表了另一种护城河:高频、刚需、复杂并且高度合规的薪酬与人力资源基础设施。
ADP在2026财年实现约219.5亿美元营收,调整后EBIT利润率扩张140个基点,调整后每股收益增长17%。公司对2027财年的指引为收入增长5%至6%,调整后每股收益增长9%至11%。ADP目前服务全球140多个国家和地区的超过110万客户。
ADP的增长速度未必最高,但薪酬计算、税务申报、福利、考勤和合规服务具有极高的客户黏性。AI可以改善ADP的服务效率,却很难在短期内消除企业对薪酬和合规基础设施的需求。
因此,瑞可利与ADP虽然分别来自招聘平台和薪酬服务两个不同赛道,但两家公司拥有一个共同点:它们并不只依靠员工账号数量收费,而是掌握了企业难以替代的数据、交易和工作流程。
四、Workday、Paycom和Paylocity:上涨并不等于风险已经解除
Workday、Paycom和Paylocity在7月分别上涨23.1%、22.4%和23.9%。这组涨幅表明,经历上半年企业软件估值下跌后,资金开始重新进入部分HR SaaS公司。
但这一轮上涨并不意味着资本市场已经彻底消除了对按席位收费模式的担忧。
Workday最近一个季度的经营数据依然稳健。2027财年第一季度总收入达到25.42亿美元,同比增长13.5%;订阅收入达到23.54亿美元,同比增长14.3%;未来12个月订阅收入积压达到88.06亿美元,同比增长15.5%。Non-GAAP营业利润率由30.2%提高至31.8%。
因此,Workday并不是一家单纯依靠市场情绪上涨的公司。它仍然保持两位数订阅增长,并不断把业务从传统HCM扩展到财务、IT和AI Agent管理。
不过,市场仍需回答一个长期问题:当客户使用AI减少部分行政、财务和人力资源岗位时,以员工数、用户数或模块席位为基础的订阅收入是否会受到影响?
Paycom也面临类似问题。
Paycom 2026年第一季度收入为5.719亿美元,同比增长7.8%;经常性及其他收入增长8.8%,调整后EBITDA达到2.754亿美元,占收入的48%。公司同时大规模回购股票,第一季度回购金额达到10.6亿美元。
Paycom的Beti、GONE和IWant等产品强调自动化和AI驱动的员工自助服务,但资本市场需要进一步确认,这些功能究竟只是帮助客户减少操作成本,还是能够为Paycom创造新的增量收入。
Paycom将于2026年8月5日公布第二季度业绩。这份财报需要验证收入增长、客户留存、AI产品采用率以及大规模股票回购是否真正提升了每股价值。
HR SaaS公司未来的估值分水岭,很可能不再是有没有AI功能,而是AI能否提高客户支付意愿、扩大单个客户收入,并降低销售和服务成本。
五、BOSS直聘正在尝试把AI变成新的收费单位
BOSS直聘以约75.8亿美元市值位列第六,7月上涨20.8%。
与部分仅仅把AI作为产品功能的公司不同,BOSS直聘已经明确提出“performance-based monetization”,即基于服务表现和招聘结果的商业化模式。
2026年第一季度,BOSS直聘收入达到20.688亿元人民币,同比增长7.6%;过去12个月付费企业客户达到710万,同比增长10.9%;3月份月活跃用户超过7200万。营业利润达到6.236亿元,同比增长41.8%。
公司预计第二季度收入将达到23.8亿至24.2亿元人民币,同比增长13.2%至15.1%,较第一季度明显加速。创始人、董事长兼CEO赵鹏表示,公司正在企业端推进AI闭环服务,并通过效果导向的商业化模式释放更多商业价值。
BOSS直聘的变化意味着,在线招聘平台的计费单位正在从职位发布、简历下载和账号套餐,逐步向候选人匹配、招聘互动和实际服务效果延伸。
瑞可利通过AI提高每个职位的平均收入,BOSS直聘则尝试对AI驱动的匹配和服务结果收费。两家公司共同提供了一个重要信号:AI不一定会摧毁招聘平台的商业模式,但会迫使平台重新定义收费依据。
六、TriNet的单日下跌揭示了榜单背后的另一面
TriNet在7月整月仍上涨23.8%,但在7月31日单日下跌约8.2%,成为榜单截止日表现最弱的公司之一。
TriNet刚刚公布的第二季度财报并不算差。公司每股收益同比增长50%,调整后净利润每股增长35%,调整后EBITDA同比增长22%,并上调了2026财年盈利指引。
但与此同时,TriNet总收入下降5%,专业服务收入下降8%,平均Worksite Employees数量下降11%至约29.8万人。
这组数据解释了股价为何在“盈利增长和上调指引”的情况下仍然下跌。
TriNet的利润改善主要来自保险成本率下降、成本控制和经营效率提升,但其最核心的客户员工数量仍然在收缩。对于一家PEO企业而言,Worksite Employees不仅是运营指标,也是收入和未来增长的基础。
资本市场释放出的信号非常明确:企业可以通过降本、保险管理和回购改善短期每股收益,但如果客户人数和服务规模持续下降,估值仍然会受到限制。
TriNet的案例也为整个HR SaaS和人力服务行业提供了一个现实提醒——只提高利润率并不足以解决“人头减少”的问题。
七、资本市场正在重新定价“按人头收费”
全球人力资源行业过去长期围绕三个计费单位建立商业模式。
HCM和薪酬软件主要按照员工人数或账号数量收费;人力派遣公司主要按照工作小时和人员数量收费;招聘平台主要按照职位、简历、账号和曝光量收费。
AI正在同时影响这三种模式。
对于HCM软件而言,AI可能减少企业对部分行政和白领岗位的需求,从而影响员工账号数量。对于人力服务公司而言,AI能够提高招聘顾问的人均产出,客户可能进一步要求降低服务费。对于招聘平台而言,AI让候选人匹配更加自动化,传统职位发布和简历搜索的价值可能下降。
因此,真正面临风险的并不只是某一个赛道,而是所有收入与“人数”高度线性绑定的企业。
未来更有可能获得估值溢价的企业,是那些能够建立新计费单位的公司,例如按照使用量、自动化任务、候选人匹配、招聘结果、风险降低、员工服务交易或业务成果收费。
从这个角度看,瑞可利和BOSS直聘的实践比单纯发布AI助手更值得关注。它们正在尝试回答资本市场最关心的问题:当客户需要的人更少时,公司如何继续增长?
八、对中国HR和供应商的三项直接启示
对甲方HR:续约谈判的筹码正在发生变化
对于正在采购或续约HCM、薪酬、招聘和员工管理系统的企业,未来不应只比较功能和单价,还应重点审查费用与员工数量之间的关系。
企业可以要求供应商明确员工人数下降后的费用调整机制,避免出现员工规模减少但合同费用维持不变的情况;同时应确认AI功能究竟包含在现有订阅费中,还是未来会成为独立收费模块。
对于采用大量AI Agent和自动化流程的企业,还应要求供应商提供按实际使用量或业务结果收费的选项,而不是继续接受完全按账号数量线性增长的合同。
对HR科技供应商:AI必须进入收入模型
国内HR科技企业普遍已经推出AI助手、智能问答、JD生成、简历筛选和员工服务机器人,但许多产品仍然停留在功能展示阶段。
资本市场最终不会因为企业拥有AI功能就给予更高估值,而会追问AI是否带来更高单客收入、更高续约率、更低服务成本或新的客户群体。
供应商需要尽早设计AI调用量、自动化任务量、招聘匹配结果、员工服务交易和业务成果等新计费模式。否则,AI在帮助客户减少工作量的同时,也可能削弱供应商自己的收入基础。
对人力资源服务商:周期复苏不等于结构性安全
任仕达的数据表明,蓝领和操作型岗位需求已经率先恢复,RPO也表现出一定韧性,但专业招聘、数字人才和永久岗位安置仍然承压。
国内人力资源服务商应重新评估业务组合,加大对蓝领、一线运营、RPO和规模化交付业务的关注,同时降低对单次猎头成功费和顾问个人产出的依赖。
但服务商也需要看到,AI提高顾问效率后,客户可能要求分享生产率红利。今天的人均产出提升,未必能够永久转化为更高利润率。
九、8月将进入财报验证期
7月市场首先交易的是预期,8月则需要企业用经营数据证明预期。
Paylocity、Paycom和德科集团将在8月初先后公布财务业绩。市场将重点观察HR SaaS企业能否维持收入增长和客户留存,以及传统人力服务公司的毛利率能否改善。
瑞可利也将在8月7日公布2026财年第一季度业绩,届时Indeed的职位数量、美国每职位平均收入和Premium Sponsored Jobs增长将成为重要指标。
接下来资本市场可能围绕四项指标重新对全球HR企业进行排序:客户或服务人数是否增长、单个客户或职位收入是否提高、AI是否产生独立收入,以及利润率改善是否建立在可持续增长之上。
最后!
2026年8月全球人力资源上市公司市值榜,看起来是一轮全面上涨,但背后实际上存在完全不同的故事。
德科集团主要受益于估值修复,任仕达出现了更明确的周期性经营拐点;Workday、Paycom和Paylocity受益于HR软件板块重新定价;瑞可利和BOSS直聘则开始证明,AI可以成为新的收入和定价工具。
TriNet财报后的股价下跌进一步提醒市场,即使利润率和每股收益改善,只要客户员工人数持续下降,资本市场仍然会对增长质量保持警惕。
因此,这份榜单真正值得关注的,并不是哪个公司一个月上涨了多少,而是资本市场正在提出一个更根本的问题:
当AI让企业需要更少的人、更少的账号和更少的人工流程时,人力资源企业将依靠什么继续增长?
能够回答这个问题的公司,才可能成为下一阶段真正的HR科技和人力资源服务赢家。
数据说明
本文榜单为HRTech跟踪的15家具有代表性的全球人力资源上市公司,并不构成对全球全部相关上市企业的完整覆盖。
市值数据截至2026年7月31日收盘,汇率采用USD/JPY 159.4、EUR/USD 1.153、USD/CHF 0.808和AUD/USD 0.704。月度涨幅按照股票上市地本币计算。
BOSS直聘市值按照A类普通股与创始人持有的B类普通股合计约9.31亿股进行全口径折算。每股美国存托股代表两股A类普通股。部分行情平台只统计部分ADS或流通股,因此可能显示明显较低的市值数据。
详情可以访问:https://www.hrtechchina.com/Public/html/TOP10/global-hr-top10-2026-08.html
workday
2026年7月全球HR上市公司市值榜单解读:日本HR巨头Recruit持续保持全球第一,Payroll与AI治理成为资本主线
截至2026年7月1日收盘,HRTech发布的全球人力资源上市公司市值TOP10榜单显示,全球HR产业资本格局继续向头部公司集中。Recruit以1044.9亿美元市值位居第一,ADP以942.3亿美元位列第二,Paychex、Workday、Paycom、BOSS直聘、Paylocity、Randstad、Korn Ferry和Persol分列第三至第十位。
与上一期相比,Recruit和ADP继续扩大领先优势,Paychex升至第三,Workday回落至第四,BOSS直聘位列全球第六。榜单变化背后,资本市场正在进一步确认三类HR公司最具长期价值:一是掌握薪酬、税务和员工主数据的Payroll基础设施公司;二是掌握企业核心组织数据的HR Tech平台;三是掌握人才流量和招聘数据的全球招聘平台。
Recruit重回千亿美元区间,招聘平台仍是全球HR最大入口
Recruit本期市值达到1044.9亿美元,较上一期增加68.2亿美元,继续稳居全球第一。其核心价值已经不只是传统人力资源服务,而是Indeed、Glassdoor等平台形成的全球招聘流量入口、职位数据、候选人数据和雇主生态。
6月期间,Recruit延续了此前财报中释放出的AI驱动招聘增长逻辑。Indeed在AI匹配、简历筛选、职位推荐和雇主效率提升方面持续强化,说明招聘平台正在从“信息发布平台”进入“智能匹配基础设施”阶段。AI并没有简单削弱招聘平台,反而让拥有最大招聘数据和用户网络的平台更具优势。
这也是Recruit市值重新突破千亿美元的重要原因。招聘市场具有周期性,但人才流量入口具有长期稀缺性。
ADP与Paychex继续证明Payroll的资本韧性
ADP本期市值达到942.3亿美元,较上一期增加55.5亿美元,继续位列全球第二。Paychex市值365.2亿美元,排名第三。两家公司合计市值超过1300亿美元,说明Payroll仍然是HR产业最稳定、最具现金流价值的赛道。
6月,ADP继续通过National Employment Report等数据产品强化其就业市场风向标地位。ADP的价值不仅来自Payroll系统本身,也来自长期沉淀的大规模就业、薪酬和雇佣数据。对于资本市场而言,这类数据资产在AI时代将变得更加重要。
Paychex在6月发布2026财年第四季度和全年业绩,收入与盈利均保持增长,并强调HCM、Payroll、福利和外包服务的组合优势。Paychex还入选TIME美国WorkTech公司榜单,进一步强化其在中小企业WorkTech和HCM服务市场的品牌位置。
Payroll赛道的核心逻辑非常清晰:企业可以减少招聘,可以延后培训,也可以暂停组织发展项目,但每个月必须发工资、处理税务、管理员工主数据和福利合规。因此,Payroll公司拥有高频、刚需、强合规和高续费的特征,是HR产业中最抗周期的商业模式。
Workday短期回落,但AI治理正在成为新叙事
Workday本期市值321.8亿美元,较上一期下降39.3亿美元,排名第四。短期市值回落并不意味着Workday的战略价值下降,而是资本市场正在重新评估AI时代核心HCM系统的增长节奏和估值倍数。
6月2日,Workday发布Agent Passport,用于测试、验证和持续监控企业内部AI Agent。该产品强调对AI Agent进行身份识别、风险评估、行为追踪和治理,并引入OWASP LLM Top 10、NIST AI RMF、MITRE ATLAS等框架。这一动作非常关键,说明Workday正在从“HR系统供应商”转向“AI时代企业治理基础设施”。
在AI Agent进入企业流程之后,HR和财务系统面临新的风险:一个未经治理的Agent可能错误修改员工信息、审批流程、薪酬数据或权限设置。Workday的机会,正是把组织数据、流程治理和AI监管结合起来。未来HR Tech的竞争,不只是功能竞争,而是“系统可信度”和“AI治理能力”的竞争。
Paycom与Paylocity继续争夺中型企业HCM市场
Paycom本期市值63.8亿美元,位列第五。Paylocity市值59.6亿美元,位列第七。两家公司都处于美国中型企业HCM、Payroll和员工体验市场的核心位置。
Paycom的优势在于单一数据库HCM平台和员工自助流程,其长期叙事是通过自动化和AI减少HR后台操作,提高Payroll准确率和流程效率。Paylocity则更强调云端HCM、员工体验、协作和现代化HR流程。6月期间,两家公司虽然没有出现特别重大的并购事件,但其市值仍然稳定在60亿美元附近,说明市场仍然认可美国中端HCM SaaS的长期价值。
不过,Paycom、Paylocity与Workday之间仍然存在明显差距。Workday面向大型企业核心系统,Paycom和Paylocity主要服务中型企业市场。未来它们能否进一步抬高估值,取决于AI产品能否带来更高ARPU、更低流失率和更强的客户扩展能力。
BOSS直聘位列全球第六,中国HR科技仍具稀缺性
BOSS直聘本期市值62.8亿美元,较上一期下降2.8亿美元,排名第六。它仍然是唯一进入全球HR上市公司TOP10的中国企业,也是全球主要在线招聘平台中的重要代表。
需要说明的是,BOSS直聘本期采用的是全口径市值计算。按照A类普通股约8.20亿股、创始人B类普通股约1.27亿股计算,合计约9.47亿股;公司1 ADS等于2股普通股。部分行情平台仅按A类股计算,因此会显示约55亿美元市值,这属于统计口径差异。与此同时,BOSS直聘2026年以来已回购注销约3%股本,总股本仍在持续缩减中,这也是后续观察其每股价值、资本回报和市值变化时需要注意的重要因素。
6月,BOSS直聘继续推进股份回购,并披露2026年上半年累计回购金额已超过人民币20亿元。公司还完成年度股东大会相关事项。对投资者而言,BOSS直聘当前的关键词已经从单纯增长转向“盈利质量、现金流、回购和股本收缩”。
从行业位置看,BOSS直聘仍是中国HR科技公司中最具全球可比性的上市平台。中国多数HR上市公司市值仍处于人民币数十亿元区间,而BOSS直聘已经进入全球HR上市公司第二梯队。这说明资本市场仍然愿意为平台网络效应、用户规模和招聘数据资产支付更高估值。
Randstad、Korn Ferry与Persol:传统人服仍在榜单,但估值逻辑已改变
Randstad以53.6亿美元位列第八,Korn Ferry以34.5亿美元位列第九,Persol以34亿美元新入榜。传统人服公司依然拥有庞大客户基础、全球网络和服务交付能力,但资本市场给予的估值明显低于Payroll、HR SaaS和招聘平台。
6月,Randstad在印度任命新的Managing Director,体现其继续强化高增长区域市场布局。Korn Ferry于6月23日发布2026财年第四季度和全年业绩,第四季度fee revenue同比增长7%,全年fee revenue达到约29亿美元,existing contracts remaining fees同比增长10%。这表明高端人才咨询、组织咨询和项目型服务仍有恢复动力。
Persol在6月披露2026财年相关报告,全年收入达到约1.56万亿日元。Persol进入全球TOP10,说明日本综合人服市场仍具备较强规模基础。但与Recruit相比,Persol更偏向传统综合人服,估值水平明显低于平台型招聘生态。
传统人服公司的问题并不是没有收入,而是估值倍数不高。原因在于这类业务仍较依赖人工交付,规模扩张并不必然带来更高利润率。相比之下,Payroll、SaaS和招聘平台更容易形成可复制收入、数据沉淀和长期客户黏性。
全球HR产业正在进入“AI治理+核心数据+现金流”时代
7月榜单释放出的信号非常清晰:全球HR产业的资本价值正在集中于三类能力。
第一是高频刚需能力,代表公司是ADP和Paychex。Payroll之所以长期拥有高估值,是因为它处于企业运营不可中断的核心环节。
第二是核心系统和数据能力,代表公司是Workday、Paycom和Paylocity。AI时代并不会削弱核心HCM系统,反而会强化组织数据底座和流程治理的重要性。
第三是人才流量和平台能力,代表公司是Recruit和BOSS直聘。招聘平台掌握雇主、职位、候选人和匹配数据,是AI招聘最重要的基础设施之一。
从6月公司动态看,AI已经不再只是“提升效率”的工具,而开始进入更深层的企业治理和业务模型重构。Workday强调AI Agent治理,Recruit强化AI招聘匹配,Paychex和ADP继续把Payroll数据与HCM服务结合,BOSS直聘通过回购和股本收缩提升资本回报质量。
2026年7月全球HR上市公司市值榜单显示,HR产业并没有因为AI浪潮而被简单改写,反而进一步验证了基础设施、平台和数据的重要性。Recruit、ADP、Paychex和Workday仍然构成全球HR资本市场的核心力量,BOSS直聘则继续代表中国HR科技企业进入全球竞争视野。
对于中国HR行业而言,最大的启示是:真正有全球估值能力的HR公司,不能只是服务公司,也不能只是工具公司,而必须成为平台、系统或数据基础设施。AI会加速这一过程,但不会替代商业模式本身。
未来的赢家,仍然是那些既掌握核心场景,又能把数据、技术和现金流转化为长期资本价值的公司。
你觉得呢
workday
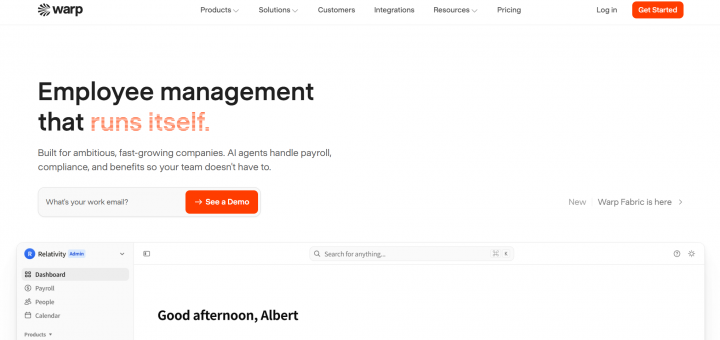
【美国】企业智能人力自动化平台Warp获得6000万美元B轮融资,AI重构企业人力管理
HRTech概述:企业智能人力自动化平台Warp宣布完成6000万美元B轮融资,由Battery Ventures领投,Peak XV、Sound Ventures、Y Combinator联合跟投。Warp 是一款专为雄心勃勃的企业打造的、原生支持人工智能的员工管理平台。薪资、人力资源、合规、福利和 IT 系统均可自动运行。本次融资远超企业原定秋季启动的计划,仅6天便完成全流程交割。截至目前,Warp不足一年累计融资达8500万美元,凭借AI原生人力管理的差异化赛道布局,获得资本市场高度认可与持续重仓。
企业智能人力自动化平台Warp宣布完成6000万美元B轮融资,由Battery Ventures领投,Peak XV、Sound Ventures、Y Combinator联合跟投。本轮融资汇聚硅谷一众殿堂级行业创业者与高管,豪华的产业投资方阵容,充分验证了Warp AI原生HCM模式的技术价值、商业化潜力与行业革新能力。
千亿HCM市场,企业软件最后AI空白赛道
HCM是企业软件核心刚需赛道,覆盖薪资核算、员工入离职、福利管控、合规风控、劳动力运营等全核心场景,坐拥千亿级市场规模,是全球企业数字化不可或缺的核心板块。
但行业现存主流系统均诞生于AI时代之前,底层架构和运行逻辑老旧,尚未完成智能化重构,也是当下企业软件领域**唯一未被AI深度改造的核心赛道**,革新空间巨大。
全赛道AI内卷,唯独HCM严重滞后
当前企业软件各大细分赛道均已开启AI颠覆浪潮:CRM领域新锐企业持续挑战Salesforce,ERP赛道老牌厂商承压升级,IT服务管理领域也涌现大量初创企业突围ServiceNow。全行业AI重构已成常态。
唯有员工管理HCM赛道始终处于滞后状态,无规模化AI原生产品落地,是企业软件赛道中稀缺的高价值蓝海市场,也是行业下一阶段核心变革焦点。
传统HCM两极分化,企业取舍两难
长期以来,Workday稳居全球中大型企业HCM龙头地位,是行业传统标杆。但其产品部署周期长、运维成本高、依赖专业团队,仅适配大型企业,中小微企业难以落地使用。
这也形成行业固有痛点:中小企业只能使用功能简陋的轻量化工具,无法实现精细化合规管理;大型企业坐拥完备功能,却深陷操作繁琐、成本高昂的困境,始终无法兼顾功能、体验与成本。
AI原生重构,实现人力系统自主运转
Warp核心突破,是彻底颠覆传统HCM“辅助人工”的模式,打造真正可自主运转的AI原生人力系统,将传统需要大规模部署、专人运维的复杂工作,实现全流程自动化落地。
相较于传统系统仅能输出清单、提示风险、依赖人工执行,Warp可实现全场景闭环自动化:跨州招聘自动完成注册、报税、监管对接;员工入离职无感配置、注销账号与设备;福利方案自动同步薪资系统,全程无需人工核对干预。
依托这套AI原生逻辑,Warp重塑HCM行业成本与价值模型,让大中小各类企业均可平价享受顶级企业级人力管理能力,替代老旧的Workday模式,适配新时代企业发展需求。
助力企业轻量化运营,降本增效显著
当下优质企业普遍转向精简运营模式,将HR、财务、行政等重复性基础工作自动化,让团队聚焦战略决策、人才培育等AI无法替代的核心工作,这也成为高速增长企业的主流运营范式。
Warp已成为这类新锐企业的首选平台,数据表现亮眼:客户增速达行业均值5倍,人力行政成本仅为行业十分之一,彻底打破了企业规模化必然带来管理成本上涨的行业魔咒。
拒绝AI噱头,深耕硬核合规场景
区别于行业普遍“套壳聊天机器人”的伪AI升级,Warp聚焦HCM最复杂、最高风险的核心场景。薪资核算、跨区税务合规、福利管控、入离职全流程管理等业务,覆盖数千个司法管辖区,政策动态迭代、容错率极低,直接关联企业财务与合规风险。
2022年大语言模型落地后,Warp精准锁定赛道机遇,深耕复杂人力场景、攻克行业核心痛点,耗时数年打磨原生AI架构,而非改造传统旧系统。目前平台可服务5-5000人规模企业,提供薪资、人力、合规、福利、IT一体化智能管理服务。
Warp的核心优势不在于功能堆砌,而在于全新的产品理念:软件主动完成工作,而非辅助人工工作。平台实现全美50州薪资秒级核算、合规自动申报、福利薪资自动联动、员工权限无感管控,真正落地全流程无人化智能运维。
营收高速增长,产品矩阵持续完善
依托差异化AI原生产品优势,Warp商业化进程高速推进。公司一季度ARR实现翻倍增长,年度薪资处理规模有望突破20亿美元,同时成功落地多家千人级中大型企业客户,实现全量级企业客户覆盖。
产品端持续迭代升级,先后推出Warp福利经纪平台、自研AI原生IT自动化套件Warp Fabric,补齐人力+IT一体化智能管理能力,持续筑牢产品与技术壁垒。
加码AI研发,领跑HCM智能化浪潮
本轮融资所得资金,将重点用于智能AI代理研发、税务合规基础设施搭建、产品矩阵扩容与客户服务升级,持续加速HCM赛道AI革新落地。
团队层面,Warp半年内从15人扩容至50余人,全员扎根纽约办公,预计明年规模突破200人。公司坚持精简高效的组织模式,不盲目扩张规模,聚焦以AI技术赋能企业人力管理的核心使命。
目前Warp已服务Bland AI、Serval、Greptile等一众全球高增长企业。公司致力于打造兼具Workday硬核功能与极致易用体验的新一代AI人力系统,持续推动HCM赛道完成根本性AI重构,引领全球人力管理智能化升级。
关于Warp
Warp 是一款专为雄心勃勃的企业打造的、原生支持人工智能的员工管理平台。薪资、人力资源、合规、福利和 IT 系统均可自动运行。该平台获得了来自 Battery Ventures、Sound Ventures、Y Combinator 以及 Shopify、Dropbox 等公司创始人的 8500 万美元投资。
扫一扫 加微信
hrtechchina
 workday
 workday
 workday
 workday
 workday
 workday
 workday
 workday
 workday
 workday
 扫一扫 加微信
hrtechchina