-
 人工智能
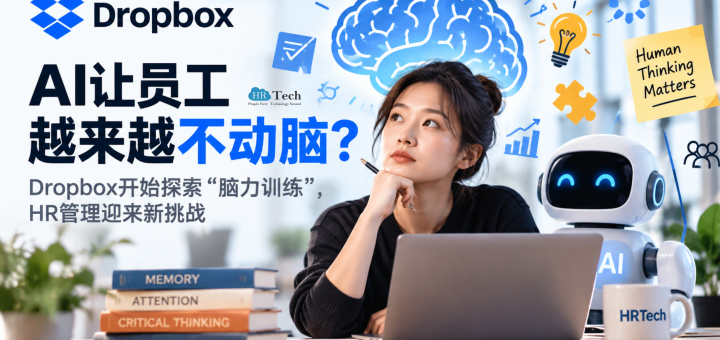
AI让员工越来越不动脑?Dropbox开始探索“脑力训练”,HR管理迎来新挑战
当全球企业都在鼓励员工使用人工智能、追求更高生产力时,Dropbox却开始思考一个有趣的问题:如果AI替员工完成了越来越多的工作,员工自己的思考能力会不会逐渐退化?
据Fast Company 2026年10月25日报道,Dropbox正在探索将记忆训练、注意力练习和益智活动引入员工发展体系,以应对AI广泛应用可能带来的认知能力挑战。这意味着,企业对AI的关注正在从单纯提高生产力,延伸到如何保护员工的独立思考与判断能力。
Dropbox:AI可以提高效率,但不能让员工停止思考
Dropbox首席人力官Melanie Rosenwasser表示,公司对AI的影响非常乐观,但同时认为企业有责任了解AI如何影响每天使用这些工具的员工。
目前,Dropbox正考虑采用记忆练习、专注力训练及益智游戏等方式,帮助员工保持认知活跃。公司还尝试举办“Analog Offsites”(离线活动),让高管暂时放下电子设备,通过呼吸练习和面对面互动,重新建立专注力与人际连接。
Rosenwasser表示,公司正在探索脑健康与认知福祉培训,同时寻找促进批判性思维和人际连接的方法。
不过,这些举措仍处于探索阶段,Dropbox尚未宣布正式推出覆盖全体员工的培训项目。
不只是Dropbox,企业开始关注员工“脑健康”
类似探索已经出现在其他企业。
2025年,全球商业地产服务公司JLL在新加坡办公室设立了“Brain Gym”(脑力健身房),配备灯光训练装置和视觉训练板。参与员工反馈,相关活动有助于改善专注力、减少干扰。
2024年,商业地产公司Fischer与University of Texas at Dallas合作,开展为期三个月的认知训练试点。研究人员通过综合指标评估参与者的认知能力、幸福感、社交互动及日常行为复杂度,并观察到一定改善。
科学研究也提供了部分依据。美国国立卫生研究院(NIH)资助的一项研究发现,针对老年人的推理能力和信息处理速度训练,部分收益可以持续长达十年。
但必须强调,目前没有充分证据证明脑力训练能够普遍提高智力,也不能据此认定使用AI必然导致员工认知退化。
HR的新挑战:AI提高了产出,员工能力真的提升了吗?
过去几年,企业AI转型主要围绕三个指标展开:员工AI使用率、工作效率提升和人力成本优化。
然而,当AI能够撰写报告、分析数据、生成方案甚至提出管理建议时,一个更深层的问题开始出现:员工完成任务的速度提升了,但是否仍然具备独立完成这些任务的能力?
对于HR而言,这可能成为未来人才发展的重要议题。
传统培训强调知识获取与技能掌握,AI时代则需要进一步关注批判性思维、问题分析、独立判断和持续学习能力。
企业不仅需要培养员工使用AI的能力,还需要确保员工能够识别AI错误、质疑机器结论,并在复杂情况下作出自己的判断。
从AI Literacy到Cognitive Well-Being,人才管理正在出现新方向
Dropbox的探索释放出一个值得关注的信号:企业AI战略不能只有技术部署,还需要关注人的认知能力。
未来,HR可以考虑将独立思考训练、深度讨论、无AI头脑风暴及关键决策复盘纳入人才发展体系,并通过实际工作表现评估效果。
这并不意味着企业应该限制AI。相反,更合理的方向是明确人机分工,让AI承担重复性工作,让员工持续发展创造力、判断力和解决复杂问题的能力。
AI真正的价值,不应该只是让员工更快获得答案,而是帮助员工提出更好的问题、作出更好的决策。
HRTech观察:未来企业的竞争力,不仅取决于AI有多聪明,更取决于员工在AI帮助下,是否仍然保持独立思考的能力。
当越来越多企业开始衡量AI带来的生产力提升时,或许也应该增加一个问题:我们究竟是在培养更优秀的人才,还是在培养越来越依赖AI的员工?
-
 人工智能
全球HR科技TOP10市值缩水331亿美元,AI商业化却在加速:下一轮竞争看什么?
HRTech《2026年10月全球行业观察》正式发布,32页完整研究报告开放领取。
全球HR科技行业正在出现一个值得关注的反差:资本市场持续调整,但企业在AI产品和商业化上的探索并没有因此停下脚步。
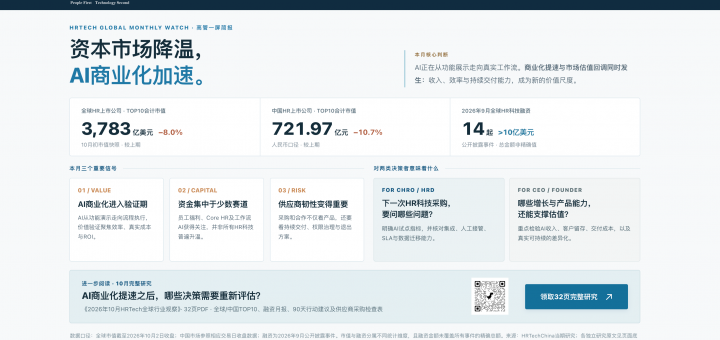
根据HRTech最新发布的2026年10月全球HR上市公司市值TOP10榜单,截至10月2日收盘,全球TOP10企业合计市值约3,783亿美元,较上期减少331亿美元,降幅达到8.0%。中国HR上市公司TOP10合计市值约721.97亿元人民币,较上期下降10.7%。
然而,一级市场呈现出另一种景象。2026年9月,全球HR科技行业共记录14起融资事件,已披露融资总额超过10亿美元。员工健康福利、核心HR平台以及AI数字员工等方向,仍然吸引着大额资本投入。
为什么全球和中国HR上市公司的市值都在回调,AI相关产品与投资却仍在推进?资本市场到底在重新评估什么?
这是HRTech本期《全球行业观察》试图回答的核心问题。
AI商业化加速,但资本市场不再自动给予AI溢价
过去两年,全球HR科技企业围绕Copilot、AI Assistant、Agent和数字员工展开了密集的产品创新。但进入2026年下半年,一个明显的变化正在发生:企业是否拥有AI功能,已经不足以构成持续的竞争优势。
资本市场开始更加关注AI能否带来真实收入、提升生产率、改善利润率,以及客户是否愿意持续付费。
中国市场已经出现值得观察的商业化信号。云学堂披露,其AI相关产品月度经常性收入(MRR)达到440万元,较上年同期显著增长;猎聘AI产品综合现金回款实现接近100%的增长;北森则通过Mavens及AI HR专家,探索从传统HR SaaS向更加智能化的业务服务延伸。
这些案例并不意味着AI的商业价值已经得到全面验证,却表明行业正在从“发布AI功能”走向“形成AI收入与交付结果”。
AI商业化正在加速,但未来真正能够获得持续认可的,必须是那些能够证明客户价值和经营回报的企业。
资本仍在投入,但资金开始向少数方向集中
9月超过10亿美元的融资,并不意味着整个HR科技融资市场已经普遍回暖。
从HRTech跟踪的融资事件来看,资金呈现明显的头部集中现象。其中,Angle Health融资6亿美元,HiBob融资1.66亿美元,Thatch融资1.08亿美元。三家公司合计融资8.74亿美元,占本月已列示融资TOP10金额的约84.9%。
员工健康福利科技尤其值得关注。Angle Health、Thatch和Nara Health三家公司的已披露融资合计达到7.22亿美元,反映出资本正在关注医疗福利管理、个性化健康预算、后台运营和员工服务体验等领域。
与此同时,AI Agent正在进入更加具体的业务流程。Ema、50skills等企业所代表的方向,不再只是让AI回答问题,而是尝试让AI连接不同系统、执行工作任务、处理流程,并在重要节点接受人工审核。
这意味着,未来HR科技产品之间的竞争,可能不再仅仅围绕软件功能展开,而会进一步延伸至员工数据、工作流程、系统集成、业务执行和实际交付成果。
对CEO和CHRO而言,这些变化意味着什么?
对于HR科技公司CEO、创始人及人力资源服务机构管理者而言,市场变化提出了新的经营问题:AI投入能否形成独立收入?产品能否改善客户留存和交付效率?企业能否在资本环境变化的情况下建立更加可持续的商业模式?
对于企业CHRO、HRD及HR数字化负责人而言,重要的则是如何重新审视AI采购与技术选型。AI能否真正缩短业务流程?核心HR平台是否具备支持Agent的基础能力?供应商能否持续交付、保障数据安全,并在必要时提供迁移与退出方案?
当AI开始进入真实业务,技术采购就不再只是功能比较,而需要同时评估业务价值、组织适配和供应商韧性。
HRTech特别将本月的核心研究整理为一页C-Level行业判断,帮助企业管理者快速了解当前最值得关注的市场信号。
图:HRTech全球行业观察·2026年10月——面向CEO与CHRO的核心判断摘要
为什么值得下载这份32页完整报告?
全球TOP10、中国TOP10和全球HR科技投融资月报,实际上是观察同一行业的三个不同窗口。上市公司市值反映市场定价,融资数据反映资本关注方向,而企业的产品、财报与业务动态,则提供判断未来趋势的更多线索。
HRTech将这三方面研究整合为《2026年10月全球行业观察》,并不是简单地将已有文章汇总,而是进一步提炼五个值得持续关注的行业变化,分析它们如何影响企业HR管理、技术采购和HR科技机构经营。
报告不仅包括全球与中国上市公司TOP10榜单、9月融资动态和代表性企业分析,还提供面向管理者的90天行动参考及HR科技/AI供应商采购检查表,帮助读者将行业观察转化为实际工作中的判断依据。
无论你是关注AI落地的CHRO,正在寻找新增长机会的HR科技公司CEO,还是持续跟踪全球人力资源科技市场的投资人和行业研究者,这份报告都值得认真阅读。
HRTech全球行业观察,希望帮助每一位行业决策者,在纷繁的信息中找到真正重要的变化。
免费领取|2026年10月HRTech全球行业观察
32页中文完整版 PDF
全球HR上市公司TOP10|中国HR上市公司TOP10|全球HR科技投融资月报|五个关键变化|高管决策参考
点击下方链接,填写信息即可领取完整报告:
https://www.hrtechchina.com/Public/html/captitalwatch/10.html
HRTechChina将持续通过月度全球行业观察,跟踪全球人力资源科技市场的资本变化、企业动态、AI商业化与新兴技术趋势,为企业HR管理者和行业决策者提供专业、持续、可用于实际判断的研究参考。
HRTechChina — People First, Technology Second
-
 人工智能
SAP宣布收购比利时HRTech公司TechWolf:从技能管理到工作智能,AI正在重构企业人力资源管理
全球企业软件巨头SAP正在进一步加强其在人工智能与人力资源科技领域的战略布局。
2026年10月6日,德国企业软件公司SAP SE宣布,已与比利时人工智能公司TechWolf签署收购协议,计划将后者的Work Intelligence(工作智能)技术、专有数据模型及AI研发能力纳入SAP产品体系。交易预计于2026年第四季度完成,仍需获得监管批准并满足其他惯常交割条件,双方未披露具体收购金额。此次收购将进一步强化SAP SuccessFactors HCM Suite的人才智能能力,并为SAP旗下AI助手Joule及Autonomous Enterprise战略提供更加深入的组织与工作数据支持。
与传统HR科技收购不同,TechWolf的核心价值并不在于提供另一套招聘、绩效或学习管理系统,而在于利用人工智能理解企业员工实际从事的工作、拥有的技能,以及这些工作如何受到AI技术影响。
HRTech认为,这笔收购反映出企业级人力资源科技正在发生一项重要变化:软件厂商的竞争正从管理人员、流程和员工记录,逐渐延伸到理解真实工作任务、预测组织能力需求,以及支持AI时代的岗位与工作流程重构。
一、SAP收购TechWolf:将工作智能纳入企业AI战略核心
根据SAP官方公告,TechWolf将为SAP带来三个重要资产:专有的Context Graph for Work数据模型、AI模型技术,以及专注企业工作与技能分析的应用人工智能研究团队。
SAP计划将这些能力应用于SAP SuccessFactors人才管理体系,支持更动态的技能识别、劳动力规划、人才发展、内部人才流动和组织重新设计。
SAP Autonomous Suite总裁兼首席产品官、SAP SE Extended Board成员Manoj Swaminathan表示,TechWolf围绕技能与工作构建的Context Graph,可以为AI智能体提供更加可靠的上下文基础,使智能体在处理技能规划、人才管理等任务时获得更准确的信息支持。
SAP还预计,这种上下文基础能够提高AI Token的使用效率,降低劳动力管理智能体的部署成本,并增强Joule在技能型招聘、劳动力规划和岗位设计等场景中的智能决策能力。
需要指出的是,这些属于SAP规划中的技术与商业价值。双方表示,新的联合产品将在交易完成后进一步设计和开发,因此相关能力尚不能全部视为已正式推出的商业产品。
从战略角度观察,SAP希望通过此次收购建立的不只是更先进的技能数据库,而是一个能够将员工、工作任务和企业业务战略连接起来的智能分析基础。
二、TechWolf是谁?一家来自比利时的AI工作智能公司
TechWolf是一家总部位于比利时Ghent的人工智能企业,最初起源于Ghent University的大学项目,由Andreas De Neve等联合创始人创办,持续从事企业技能与工作智能相关技术研发已有约八年。
与传统人力资源软件厂商不同,TechWolf并不以替代企业现有HCM系统为主要目标,而是通过连接现有HR系统与业务系统,从相关数据中推断员工技能、分析工作任务,并构建动态更新的组织能力模型。
公司目前服务的企业包括HSBC、Atlas Copco Group、GSK、Ericsson、AMD、MetLife、PayPal和Booking.com等大型国际组织。
SAP披露,TechWolf的开源AI模型累计下载量已经超过200万次。这一数字反映了相关模型的技术传播和使用情况,但不能直接等同于企业付费客户数量。
更值得关注的是其业务增长速度。
TechWolf联合创始人兼CEO Andreas De Neve在10月6日发表的公开信中透露,过去18个月,公司在美国市场的年度经常性收入(Annual Recurring Revenue,ARR)从100万美元增长至1500万美元,达到原来的15倍。
De Neve表示,面对AI带来的大规模劳动力转型需求,公司现有能力已经难以充分满足市场需求,因此需要借助更大的企业平台扩大技术覆盖范围和交付规模。
对于一家专注大型企业工作智能的公司而言,这一增长趋势说明,越来越多企业正在将技能数据和工作任务分析视为AI转型的重要基础设施,而不仅仅是传统HR数字化项目的附加功能。
De Neve还表示,此次交易预计将成为比利时历史上规模最大的风险投资支持软件企业收购案,并带来比利时规模最大的员工股权流动性事件。不过,由于双方尚未披露交易估值,这一历史性规模判断目前仍属于管理层公开表述。
三、从Skills Intelligence到Work Intelligence:TechWolf真正解决什么问题?
理解此次收购的关键,在于区分Skills Intelligence(技能智能)与Work Intelligence(工作智能)。
过去十多年,大型企业在人力资源数字化方面投入了大量资源,建立HRIS、HCM、ATS、LMS、绩效管理系统和员工技能档案。
这些系统能够回答许多重要问题,例如企业有多少员工、组织结构如何分布、员工拥有哪些技能、哪些岗位存在空缺,以及哪些员工需要接受培训。
但是,当企业真正开始大规模引入AI时,一个更复杂的问题随之出现:企业知道员工担任什么职位,却未必真正了解员工每天完成哪些任务,以及这些任务将如何被人工智能改变。
例如,一名财务分析师的职位描述可能包括预算编制、财务预测、数据分析和管理报告,但其中某些任务已经能够由AI辅助完成,另一些则仍然需要专业判断、业务沟通和复杂决策。
如果企业仅依据职位名称判断AI影响,很容易将整个岗位视为一个不可分割的工作单元,从而高估或低估自动化对人员配置的影响。
TechWolf尝试解决的正是这一问题。
其核心技术Context Graph for Work,是一种将工作任务、人员技能和外部劳动力市场信息连接起来的专有数据模型。
根据SAP介绍,该模型主要从三个层面理解企业组织:首先识别工作本身,深入到岗位内部的具体任务;其次分析员工拥有并实际应用的技能;最后结合外部劳动力市场的变化,判断不同能力的供给与需求趋势。
这些信息进一步与企业业务战略关联,为管理者提供更加动态的组织能力视图。
这意味着,企业未来不仅能够了解当前拥有哪些人才,还可能进一步分析哪些任务正在变化、哪些技能将更有价值,以及哪些工作需要重新分配给员工或AI智能体。
从职位到任务、从静态技能档案到动态工作分析,是Work Intelligence区别于传统HR数据管理的重要特征。
但工作智能并不意味着企业能够自动、完整地观察每一位员工的全部实际工作。模型的准确性仍然取决于接入数据的质量、任务信息的覆盖程度、技能推断方法,以及企业对分析结果的验证机制。
四、为什么SAP需要TechWolf?真正的战略价值在于连接HR与业务数据
SAP拥有覆盖财务、采购、供应链、生产运营、人力资源及客户体验等领域的庞大企业软件体系。
SAP SuccessFactors在人才管理方面拥有成熟的产品基础,但企业的真实工作并不只发生在人力资源系统中。
例如,销售人员的工作可能体现在CRM系统,采购人员的工作体现在供应链与采购流程,财务团队的工作体现在ERP系统,而研发人员的日常工作则可能分布在项目管理和协作工具中。
传统HCM系统主要记录员工及其雇佣关系,而大量能够反映实际工作内容的业务数据存在于其他企业应用中。
TechWolf的一个重要价值,就是尝试在这些系统之间建立工作与技能的关联。
TechWolf CEO Andreas De Neve在公开信中解释,公司选择SAP的重要原因,是AI转型本质上也是工作方式的转型,而能够反映真实工作的信息大量存在于业务运营系统中。
由于全球许多大型企业使用SAP管理核心业务流程,双方结合有机会为工作智能提供更加丰富的企业业务背景。
这也是此次交易与传统HR软件功能性收购之间的重要区别。
SAP并非简单增加一个技能分析模块,而是希望将工作智能逐渐发展为连接企业运营与人力资源管理的基础能力。
对于未来的企业AI智能体而言,理解业务流程与组织工作上下文尤其重要。
如果智能体只知道某位员工的职位和技能,却不了解企业业务目标、任务依赖关系与组织资源约束,那么它很难为复杂的人才配置提供可靠建议。
而当人员技能、具体工作和企业运营数据形成关联之后,AI便有可能支持更深入的战略性劳动力规划。
例如,当一家制造企业计划通过自动化调整运营模式时,系统可以辅助分析不同业务环节的任务变化、所需的新技能、现有员工的能力差距,以及通过内部培训或外部招聘满足新需求的不同路径。
从这一角度看,TechWolf带给SAP的核心资产,不仅是人才智能技术,更是将企业工作数据转化为组织决策依据的能力。
五、从合作伙伴到收购标的:SAP与TechWolf已有技术整合基础
此次收购并非SAP与TechWolf合作的起点。
早在2025年1月,TechWolf的Skill Data Infrastructure就已通过SAP Store向SAP SuccessFactors客户提供服务。
2026年8月7日,TechWolf进一步宣布获得SAP Store的Spotlight+ designation,表明双方在技能数据和产品整合方面的合作进一步深化。
当时,TechWolf已经获得Built with SAP BTP和SAP SuccessFactors Skills相关认证,其技能智能数据能够与SAP SuccessFactors Talent Intelligence Hub、Career & Talent Development、Opportunity Marketplace、Recruiting、Learning以及Performance & Goals六个模块进行对接。
这些技术整合使TechWolf不必完全替换企业现有系统,而是作为技能数据基础层,为现有HR应用提供持续更新的信息。
实际客户案例也说明,双方已经建立一定的产品协同基础。
2026年9月24日,TechWolf公布了与全球制药企业Chiesi有关的岗位架构重构案例。
Chiesi原有的职位名称和岗位等级体系,尚不足以准确反映员工实际承担的工作和技能要求。通过TechWolf的Job Architecture Redesign Agent,企业重新分析岗位背后的具体工作内容,重构岗位架构,并为各岗位生成新的职位描述。
随后,在合作伙伴TalenTeam支持下,相关岗位结构被配置到SAP SuccessFactors,并通过SAP Job Profile Builder投入使用。
根据TechWolf披露,该项目在数周内完成了岗位架构重构、职位与员工重新映射以及系统上线。企业项目负责人表示,如果没有相关AI智能体,项目的复杂程度和所需时间都可能显著增加。
这一案例的意义在于,它展示了工作智能如何从分析工具走向实际组织管理流程。
当然,这属于厂商披露的单个客户案例,不能直接推导出所有企业均可实现相同的实施周期或投资回报。
但它说明,SAP与TechWolf的技术合作已经具备一定的企业实践基础,而不是在并购完成后才开始寻找应用场景。
六、一个值得关注的细节:TechWolf也与Workday合作
此次交易还有一个值得HR科技行业关注的特点:TechWolf并不是只服务SAP生态的技术供应商。
它同时与Workday等人力资源科技平台开展合作。
2025年1月29日,TechWolf与Workday宣布,Workday将在其超过20,400名员工组成的全球团队中部署TechWolf的AI技能智能技术,以丰富技能数据并支持员工职业发展。
TechWolf也提供与Workday Skills Cloud连接的技术能力,通过识别工作相关技能,向Workday的人才管理系统提供更准确的技能信息。
这意味着,TechWolf原本具有跨HCM平台运行的技术定位。
对于SAP而言,收购TechWolf有助于增强其在工作智能领域的技术能力,但也带来了一个重要的生态问题:当一家原本服务多个HCM平台的技术公司被SAP收购后,其他平台客户能否继续获得稳定、中立的产品服务?
对此,TechWolf CEO Andreas De Neve明确表示,公司将继续服务所有客户,无论其是否使用SAP系统。
按照目前计划,TechWolf在交易完成后仍将保持独立实体及TechWolf品牌,由Andreas De Neve继续担任CEO,并与现有管理团队合作运营。
公司总部继续位于比利时Ghent,同时维持London和New York业务,并计划在San Francisco进一步拓展。
联合创始人兼CTO Jeroen Van Hautte将前往San Francisco推动当地办公室建设。
这一安排表明,SAP至少在当前阶段希望保留TechWolf的独立市场定位和现有客户关系。
不过,从长期竞争格局来看,跨平台兼容性、数据互操作性、产品研发优先级及商业合作关系是否会发生调整,仍需要观察交易完成后的实际执行情况。
七、对企业HR意味着什么?未来的关键可能不再只是招聘和培训
对于企业CHRO及HR数字化负责人而言,此次收购最值得关注的并不是短期内增加多少AI功能,而是未来人力资源管理所依赖的信息基础可能发生改变。
首先,传统以岗位为中心的管理方式将面临更多挑战。
许多企业的人力资源规划仍然以岗位编制、组织层级和年度招聘预算为主要依据,但AI可能首先改变岗位内部的部分任务,而不是立即替代整个岗位。
因此,企业需要更加细致地理解工作任务与技能之间的关系,才能判断什么时候应该招聘、什么时候应该培训,以及什么时候应该重新设计工作流程。
其次,内部人才流动和技能再培训可能获得更强的数据支持。
当企业能够更加准确地识别员工实际应用的技能,以及不同业务任务需要的能力时,就有机会发现传统职位描述中不容易体现的内部人才资源。
这不仅可能提升内部人才配置效率,也可能帮助企业降低对外部招聘的依赖。
第三,战略性劳动力规划将更加需要与业务部门合作。
过去,Workforce Planning经常被理解为预测未来员工数量、控制人工成本及安排招聘计划。但在AI时代,管理层需要回答的问题正在变化:未来的工作应该由哪些人完成,哪些任务可以由AI承担,哪些人类能力需要保留和强化,以及组织结构应如何调整?
这些问题无法仅由HR部门独立解决,而需要财务、运营、IT和业务管理团队共同参与。
第四,HR数据治理和AI决策的可解释性将变得更加重要。
当AI开始推断员工技能、识别任务变化,并参与招聘、人才发展和人员配置建议时,企业必须关注信息来源是否合法、分析结果是否准确,以及模型是否可能放大历史数据中的偏差。
TechWolf披露,其平台提供欧盟和美国数据驻留选项、加密和访问控制能力,并取得ISO/IEC 42001及ISO/IEC 27001认证。
这些措施有助于企业建立AI治理与信息安全基础,但并不意味着所有具体应用场景自动满足相关法律与监管要求。
特别是涉及招聘、晋升、绩效及其他可能对员工产生重大影响的决策时,企业仍需要落实适当的人类监督、数据治理和合规审查。
对于HR而言,AI时代真正重要的能力,可能不只是使用AI工具提高行政效率,而是能够理解工作如何变化,并与业务管理层共同重新设计组织。
八、HR科技行业竞争正在进入工作智能时代
从行业竞争角度来看,SAP收购TechWolf释放了一个值得关注的信号:传统HCM厂商正在进一步争夺企业AI决策所需要的数据基础与业务上下文。
过去,企业级HR软件主要围绕人员信息系统展开,随后逐步扩展到招聘、绩效、学习、员工体验和People Analytics等功能。
近年来,技能智能与技能型组织成为大型HCM厂商的重要发展方向。
但随着AI智能体开始参与真实工作流程,仅仅拥有技能标签或者员工档案已经不够。
企业还需要理解工作任务之间的关系、不同技能如何应用于具体业务,以及AI引入后组织能力需求将如何调整。
这使Work Intelligence逐渐成为值得关注的新技术领域。
从技术架构来看,未来企业HR科技可能进一步形成相互连接的三个层次:底层由HCM和其他业务系统提供基础记录,中间由Skills Intelligence与Work Intelligence构建动态组织上下文,上层则由AI分析工具和智能体辅助完成招聘、学习、组织规划及业务决策。
这一结构并不意味着现有HCM系统会被替代,而是其价值有可能从传统记录与流程管理,进一步延伸至智能决策。
对SAP而言,拥有覆盖多个业务部门的ERP和企业应用基础,是推进这一战略的重要优势。但与此同时,其竞争对手也可以通过第三方数据、外部合作和自身AI技术发展类似能力。
因此,未来行业竞争的关键并不只是哪个公司率先拥有Work Intelligence产品,而是谁能够建立可信、持续更新、可跨系统使用的数据基础,并通过可验证的业务成果证明其价值。
九、HRTech观察:未来企业竞争的焦点,是重新定义工作
在AI快速发展的背景下,企业面临的核心问题正在从“如何让员工使用AI”,逐步转向“如何重新设计人类与AI共同完成的工作”。
这两种思路存在明显区别。
前者主要关注工具使用率、员工培训和个人工作效率;后者则涉及任务分工、工作流程、岗位边界、管理责任和组织结构,最终影响企业的整体经营模式。
如果企业只是为每名员工配置AI工具,却没有重新审视工作如何完成,那么AI投资可能局限于局部效率改善,难以转化为系统性的组织生产力提升。
而当企业能够从任务层面分析工作内容,就有机会将AI应用、人才发展和组织设计连接起来。
对于大型跨国企业,这种能力尤其重要。不同国家和业务部门的岗位名称可能相似,但实际任务、技能要求和自动化机会并不完全相同。能够动态理解这些差异,将有助于企业制定更加精细化的全球人才战略。
不过,真正实现这一愿景仍然存在挑战,包括跨系统数据整合、员工隐私保护、技能推断准确性、业务部门参与度,以及AI投资回报的持续验证。
SAP已经宣布收购TechWolf,但这笔交易最终能否重塑企业人力资源管理,取决于双方能否将技术优势转化为可规模化部署、可治理并且能够产生实际业务价值的产品。
根据SAP Community于10月6日发布的信息,在交易获得批准并完成交割之前,SAP与TechWolf将继续独立运营,具体整合产品路线图将在交割后制定。
因此,市场仍需要等待更明确的产品交付时间、技术整合方式与商业模式。
HRTech认为,SAP此次收购的重要意义,在于进一步推动HR科技行业从People Data走向Skills Intelligence,再走向Work Intelligence。
过去,HR系统帮助企业回答“我们拥有哪些员工”;随后,技能智能帮助企业回答“员工能够做什么”;而工作智能试图进一步回答“企业究竟需要完成哪些工作,以及这些工作应该如何在人与AI之间重新配置”。
这一变化可能成为未来几年企业级人力资源科技发展的重要方向。
对于企业HR领导者而言,现在值得开始思考的,已经不仅是如何采购更先进的HR软件,而是如何让人力资源数据真正进入企业战略与业务运营过程,并为AI时代的组织重构提供决策依据。
未来HR的战略价值,可能越来越取决于能否理解、设计和持续优化工作本身。
参考资料:
SAP News Center,2026年10月6日:SAP to Acquire TechWolf, Giving Enterprises Evidence-Based View of Work in the Age of AI
SAP Community,2026年10月6日:SAP to Acquire TechWolf: Placing Work Intelligence at the Center of the Autonomous Enterprise
TechWolf,2026年10月6日:A New Chapter: SAP to Acquire TechWolf
TechWolf,2026年8月7日:TechWolf Achieves SAP Spotlight+ Designation
TechWolf,2026年9月24日:How Chiesi Rebuilt the Foundation for Its Workforce Transformation
TechWolf,2025年1月29日:Workday to Roll Out TechWolf’s AI-Powered Skills Intelligence
-
 人工智能
AI正在重写组织,不只是替代岗位:IBM 2026 CHRO Study的真正警告
HR科技核心摘要:IBM刚发布2026全球CHRO研究,值得所有HR认真看:60%员工担心AI导致技能退化,只有26%的企业真正明确人与AI的工作边界,但29%的工作流已经开始使用AI Agents。AI时代真正的问题已经从“会不会用AI”,转向“谁判断、谁负责、新人如何成长、AI节省出的能力去哪里”。完整报告很值得下载细读。
IBM 刚刚发布的《2026 CHRO Study: Designing the Thinking Organization》,表面上讨论的是 AI、人才与 CHRO,真正值得关注的却是一个更深层的问题:当 AI 开始承担越来越多分析、判断、推荐甚至执行工作之后,企业究竟应该如何重新设计“人为什么存在于工作之中”。
这份研究调查了 1,500 名 CHRO 及负责劳动力规划的高级管理者,并覆盖 8,800 名全职员工。IBM 将未来领先组织定义为 Thinking Organization:不是 AI 用得最多的组织,而是能够重新设计人与 AI 如何共同判断、共同工作、共同创造价值的组织。
一、AI 转型的核心已经不是“会不会用”,而是“谁拥有判断权”
今天很多企业仍把 AI 转型理解为 Copilot、Agent、自动化工具的部署,但 IBM 的数据表明,真正落后的其实是 Work Design。
只有 26% 的组织能够清晰定义哪些工作是 human-led、AI-assisted 或 AI-executed;36% 的管理者认为责任不清正在增加 AI 部署难度,而 43% 的员工表示,当 AI 出错时,最终责任往往会落到自己身上。
这意味着,未来组织设计最重要的问题不再只是“这个岗位会不会消失”,而是:AI 可以决定什么?人必须决定什么?谁负责验证?谁拥有 Override 权限?谁对最终结果负责?
HRTech认为,AI正在自动化的,不只是任务,而是岗位内部的决策权。
二、企业最容易低估的风险,不是 Skill Gap,而是 Skill Erosion
过去十年,人力资源一直在讨论 Skills Gap:员工缺什么能力,就培训什么能力。但 AI 带来的新风险恰恰相反——员工原本拥有的能力,因为长期不使用而慢慢退化。
IBM 发现,80% 的企业已经拥有 reskilling roadmap,但同时 60% 的员工担忧 AI 导致技能退化,46% 的管理者也将 skill erosion 视为重要风险。IBM甚至使用了一个非常值得警惕的词:cognitive atrophy,认知萎缩。
其中最危险的能力正是 critical thinking。57% 的管理者认为 critical thinking 和 problem framing 是 AI 时代的重要能力,而 71% 的管理者认为员工必须能够监督、验证甚至推翻 AI 输出,但员工中只有 38% 认识到这一点。
未来真正重要的 AI Skill,也许不是更会 Prompt,而是更会判断 AI 什么时候错了。
三、AI可能正在切断年轻人才成为专家的路径
报告里另一个非常容易被忽视的数据是:只有 23% 的组织正在增加 entry-level hiring,其余 77% 持平或减少;企业更愿意投资 experienced individual contributors,而真正把 early-career talent 作为重点的企业只有 7%。
问题在于,过去很多看似“低价值”的初级工作,本身就是人才成长的训练场。
整理资料、写初稿、做基础分析、回答客户问题,这些工作虽然最容易被 AI 自动化,却也是新人建立业务理解、判断力和经验的重要过程。
如果 AI 把练习场拿走,企业就必须主动重新设计 apprenticeship、rotation、simulation、supervised decision-making,否则今天换来的效率,可能是明天的人才断层。
四、AI ROI不能只算节省了多少人和时间
IBM 提出一个非常值得企业重新思考的概念:把 AI 释放出来的 capacity 当成 growth capital。
目前只有 42% 的组织主要把 AI 带来的生产力收益重新投入创新或 reskilling。
AI 每天为员工节省 30 分钟,并不自动意味着企业获得竞争优势。如果这些时间只是被更多邮件、更多任务重新填满,AI创造的只是新的忙碌。
真正值得衡量的是:AI释放出来的时间,被投入了客户、学习、创新,还是仅仅变成成本削减?
未来 AI ROI 的核心指标,可能会从 Cost Saving 转向 Capacity Reinvestment。
五、CHRO面临的是一次角色升级,而不是一次工具升级
最值得 HR 行业警醒的数据是:46% 的企业在制定 AI Strategy 时没有 CHRO 参与。
但与此同时,AI正在同时改变岗位、技能、绩效、组织结构、员工体验和人才供应链。
如果这些问题最终都由 CIO、CTO、COO 先定义完成,再由 HR 负责培训和 change management,那么 HR 仍然只是执行者。
IBM 给出的另一个现实更直接:72% 的企业在 HR Function 内仍然有限使用或完全没有使用 AI。 Thinking Organizations 中,94% 会为影响员工职业发展的 AI 提供透明度和可解释性。
HR如果希望领导企业 AI Transformation,就必须首先把自己变成 AI 的 proving ground。
IBM自身的 AskHR 已经给出了一个案例:目前每年处理 16.3 million transactions,95% 的问题无需人工介入,CSAT 达到 +55,四年内 HR operating budget 降低 40%。但 IBM CHRO Nickle LaMoreaux 最终强调的并不是技术,而是行为、流程和 operating model 的改变。
HRTech观点:AI时代真正要重新设计的是“工作”
过去企业习惯围绕 Job 设计组织,围绕 Job 招聘、定薪、绩效和晋升。
但当 AI Agent 开始进入 workflow,IBM预计已经有 29% 的工作流引入 AI agents,到 2028 年将达到 40%。
这意味着 Job 可能不再是未来组织设计的最小单位。
真正需要管理的,将越来越变成 Task、Workflow、Decision、Skill 和 Agent。
AI时代,人力资源最大的机会并不是更快地完成原来的 HR 工作,而是第一次真正进入企业 operating model 的核心:重新回答——哪些工作交给机器,哪些判断必须属于人,以及 AI 节省下来的能力,最终要用来创造什么。
这,或许才是“Thinking Organization”真正值得关注的地方。
报告下载:来自IBM
https://www.hrtechchina.com/Resources/3699CCAA-4CBF-9657-5AD4-976595C5E8F6.html
-
 人工智能
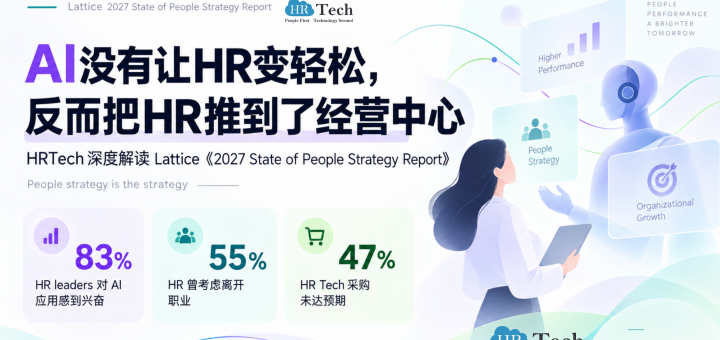
调查显示:AI没有让HR变轻松,反而把HR推到了经营中心
HRTech核心解读:Lattice报告显示AI越深入企业,HR反而越接近经营核心。83%的HR对AI感到兴奋,44%的企业已使用内置AI的企业平台,58%使用AI生产力/自动化工具。但74%的HR认为,用AI裁员的企业高估了生产率提升;54%表示员工正在“工作更多、薪酬不变”。AI也正在进入绩效管理。越来越多企业采用季度甚至月度评价,但涉及晋升、加薪等关键决定时,HR仍强调Human-in-the-Loop。更重要的是:Lattice发现,真正决定AI能否带来高绩效的并不是工具,而是文化、心理安全、管理者能力、清晰目标与持续反馈。AI时代,HR真正要升级的可能不是Prompt能力,而是重新设计“人+AI如何工作”的能力。更多请关注 HRTech
HRTech认为,Lattice最新发布的《2027 State of People Strategy Report》最重要的结论,不是“HR正在加速使用AI”,而是另一件更深层的变化:当AI真正进入绩效、岗位、管理和决策流程后,HR的事务性工作可能减少,但组织设计责任正在迅速增加。
换句话说,AI并没有让HR变得不重要,反而正在迫使HR从“流程管理者”转向“工作设计者”。企业真正需要HR回答的,已经不是用不用AI,而是AI进入之后,岗位怎么变、绩效怎么定、管理者承担什么责任、员工获得什么回报,以及哪些决策仍然必须由人做出。
这也是Lattice将本年度报告主题直接概括为“People strategy is the strategy”的原因。
AI正在从工具,变成工作流程的一部分
Lattice此次调查了1,358名HR专业人士。83%的HR领导者表示,对AI在HR中的应用感到兴奋;44%的企业已经使用内置AI的enterprise platforms,58%正在使用带AI功能的productivity或automation tools。AI的应用正在从过去单独打开ChatGPT写一份JD、总结会议,逐渐进入绩效、人才分析和企业工作流。
这意味着企业AI应用已经开始进入第二阶段。
第一阶段讨论的是“我们有没有使用AI”,第二阶段则必须讨论“AI究竟改变了什么工作”。
未来判断一家企业AI成熟度,单纯看有多少员工使用Copilot、ChatGPT已经没有太大意义。真正重要的是,AI进入了多少核心流程,哪些任务被自动化,哪些岗位被重新组合,以及这些效率最终是否转化成了Business Outcome。
AI首先改变的,其实是“什么叫做高绩效”
Lattice数据显示,38%的HR团队已经把Performance列为首要优先事项。在美国,42%的HR领导者把Performance Management列为第一重点。与此同时,33%的企业已经按季度进行Performance Review,12%甚至按月进行,绩效管理正在从一年一次的管理动作,逐渐变成持续反馈机制。
AI也已经直接进入这个流程。新闻稿显示,74%的HR领导者认为Managers已经在使用AI起草Performance Reviews。
表面看,这是一次效率提升,但真正值得关注的问题是:如果AI让员工完成工作的速度提高了,企业是不是也会同步提高“达到预期”的标准?
Lattice的数据已经出现这种迹象。54%的HR领导者表示,员工正在被要求做更多工作,却没有获得更多薪酬,上一年度这一比例还是43%。
这可能会成为AI时代一个越来越重要的管理问题:AI创造出来的生产率收益,究竟应该归企业、归员工,还是双方共享?
如果企业只是把AI节省出来的时间全部转化为更多任务,那么短期产出可能提高,但员工对AI的接受度、组织信任和长期敬业度未必会同步提高。
AI可以提供建议,但不能替管理者承担责任
Lattice报告呈现出的另一个重要信号,是HR对AI的态度正在从“能不能用”转向“什么地方不能完全交给AI”。
对于会议总结、信息整理、绩效评价草稿等低风险任务,AI的接受程度很高。但涉及Promotion和Compensation等高影响决策时,HR明显更加谨慎。
报告中的一句话非常准确:
“The recommendation engine, yes. The decision, no.”
这实际上定义了未来企业AI Governance最重要的一条边界。
AI可以帮助企业分析绩效数据、发现模式、生成建议,但晋升、薪酬、绩效评级甚至解雇等影响员工职业发展的决定,最终仍然需要明确的人类责任主体。
未来真正成熟的企业,不只是建立Human-in-the-Loop,而是需要根据“决策风险”定义不同程度的人类参与。
AI可以提高Decision Intelligence,但不能替代Decision Accountability。
74%的HR,并不相信“AI换人”那么简单
一个很有意思的数据是,83%的HR对AI总体持积极态度,但与此同时,74%的HR领导者认为,那些因为AI而削减员工的企业,高估了AI最终能够带来的生产率提升。美国HR的这一比例甚至达到77%。
这说明HR对AI的判断正在变得更加务实。
AI确实可以替代大量任务,但Task Replacement并不等于Job Replacement。
一个岗位除了可见任务之外,还包含客户关系、隐性知识、判断经验、跨部门协调和组织记忆。企业如果只看到AI可以完成其中一部分任务,就直接把整个岗位删除,很容易高估节省的成本,同时低估失去的组织能力。
因此,企业更合理的路径应该是先做Task Analysis,再进行Job Redesign,而不是直接从Headcount Reduction开始。
真正成熟的AI Workforce Strategy应该问:
哪些任务应该Automate,哪些应该Augment,哪些仍然应该Human-owned?
这比简单讨论“AI可以裁掉多少人”更重要。
文化正在从“软问题”变成AI基础设施
这份报告里最值得CEO和CHRO共同看的,其实不是AI数据,而是Culture。
Lattice发现,高绩效HR团队所在组织中,75%的Senior Leadership重视Psychological Safety,而低绩效团队只有40%;72%的高绩效组织领导层优先考虑Company Culture,对照组只有36%。
高绩效HR团队中,85%表示员工高度敬业,而低绩效团队只有40%;42%的高绩效团队表示员工超过公司目标,低绩效团队只有4%。
需要强调的是,这些数据主要来自HR从业者自报,能够说明明显相关性,但并不能直接证明文化是绩效提升的唯一因果因素。
不过,它揭示了AI转型中的一个现实问题。
AI Adoption需要Experimentation,而Experimentation需要Psychological Safety。
员工必须敢于试错、质疑AI结果、暴露流程问题,也必须相信“帮助公司找到更好的AI工作方式”不会直接变成自己被替代的理由。
如果这种信任不存在,企业即使购买了最先进的AI工具,也很难获得真正的组织级应用。
所以AI时代,Culture不仅没有变软,反而开始变成技术投资能否产生ROI的基础条件。
47%的HR Tech采购后悔,说明问题不只是产品
Lattice数据显示,47%的HR团队表示,过去两年购买的至少一项HR Technology产品没有达到预期。主要原因包括50%的Functionality Issues、34%的Integration Challenges,以及Pricing和Investment Return问题。
这个数字对今天疯狂采购AI产品的企业尤其值得警惕。
很多AI项目的逻辑仍然是:CEO要求使用AI,HR需要找一个AI项目,于是采购一个“带AI”的产品。
但更成熟的顺序应该是:
Business Problem → Workflow → Task → Data → AI Capability → Technology。
先找业务问题,再找技术,而不是先买技术,再寻找使用场景。
AI不会自动修复一个错误的流程。相反,它很可能只是让错误流程运行得更快。
因此,未来HR Tech采购能力本身也需要升级。真正重要的不只是Vendor Selection,而是Process Readiness、Integration Capability和Change Management。
HR真正升值的,不是Prompt能力,而是Work Design能力
如果把Lattice这份报告放到更长的HR科技演进周期里看,可以看到一个非常清晰的变化。
AI正在压缩行政工作的价值,但同时提高Work Design、Performance Architecture、Manager Enablement、AI Governance和People Analytics的重要性。
未来HR最有价值的能力,不是成为公司里最会写Prompt的人,而是能够理解一个岗位由哪些任务组成,哪些工作应该交给AI,哪些应该由人负责,以及AI加入之后,目标、绩效、薪酬和职业发展应该如何重新设计。
这也是HRTech对这份报告最重要的判断:
AI不会淘汰HR,但会淘汰旧的HR价值模型。
过去HR的价值往往来自流程、制度和管理系统;未来HR的价值会越来越来自组织设计、决策机制和Human + AI Workforce的重新配置。
当AI可以帮企业执行越来越多工作时,真正稀缺的反而变成另一种能力:
知道应该让谁做什么,以及为什么这样设计。
所以,AI时代HR真正需要争取的位置,并不是“企业AI工具管理员”,而是参与回答一个更重要的问题:
当AI进入公司以后,我们应该如何重新组织工作?
能够回答这个问题的HR,才真正走到了经营中心。
-
 人工智能
25年没写代码,Amazon HR负责人借助AI完成10万行:员工正在从软件使用者变成“工作构建者”
HRTech概述:Amazon全球HR负责人Beth Galetti在离开一线编程约25年后,借助AI重新开始开发应用,目前已经完成超过100,000行代码。更值得关注的是,Amazon正在通过Kiro、Amazon Quick和Aza等AI工具,将软件构建能力从专业技术团队扩展至普通员工,并以25亿美元的Future Ready 2030计划补充大规模技能投资。这一案例释放出一个清晰信号:企业AI竞争正在从“谁购买了更多工具”,转向“谁能让更多员工重新设计工作”。
25年没有写代码,Amazon全球HR负责人重新成为开发者
Beth Galetti现任Amazon Senior Vice President of People Experience and Technology,负责公司的全球HR组织。她职业生涯早期曾是一名软件开发人员,参与开发包裹追踪和国际业务系统,随后逐步转入信息技术、运输网络及运营管理岗位。2013年,她原本前往Amazon面试运输业务职位,但面试官发现她在谈到人才发展时表现出强烈兴趣,最终邀请她进入HR领域。
在大约25年没有亲自编写代码之后,Galetti于几个月前开始尝试利用AI重新构建软件。她的第一个项目是一款家庭日历应用,通过与AI工具交互,几小时内便完成了一个可以实际运行的初步版本。
此后,她开始使用Amazon的AI开发工具Kiro。在一次飞往Seattle的航班上,她通过自然语言描述需求,由Kiro协助完成规划、代码编写和测试,并在航班结束前构建出一款作品提交应用。这款应用随后成为Amazon内部团队竞赛“Everyone Can Build”的基础设施。
截至文章发布时,Galetti表示自己已经借助AI完成超过100,000行代码。Amazon没有说明这些代码的具体统计周期、投入生产的比例及后续维护方式,但这一案例显示,生成式AI正在显著降低软件构建对传统编程经验的依赖。
超过1,500名员工参与,全员构建开始进入真实业务流程
“Everyone Can Build”并不是一场面向工程师的技术竞赛。Amazon向团队内所有员工开放活动,不要求参与者具备技术背景,唯一要求是使用AI开发一款能够解决工作或日常生活真实问题的应用或工具。
竞赛开放后的数周内,超过1,500名员工开始参与构建。其中,一名员工开发的应用将一项接近4小时的人工检查流程压缩至1秒。据Amazon估计,这款工具每年可以节省数万小时。另一名员工开发了名为Momo的桌面宠物,将工作任务、提醒和常用快捷方式集中在一个入口中。
这些案例所体现的价值并不只是“员工学会了写代码”,而是业务一线员工可以绕过漫长的需求传递过程,直接将自己对流程、客户和岗位的理解转化为可测试的解决方案。
过去,一名非技术员工即使发现了低效流程,也需要整理需求、争取技术资源、等待项目排期,再由开发团队完成产品设计与交付。AI降低构建门槛后,最了解问题的人可以先完成原型和局部自动化,技术团队则可以将更多资源投入底层架构、安全治理和核心产品。
Quick、Kiro与Aza,形成三层企业AI工具体系
从Amazon披露的信息来看,其企业AI布局并不是简单地向员工开放一个聊天机器人,而是在逐步形成覆盖知识、工作流、软件构建和员工服务的工具组合。
Amazon Quick是面向工作的AI助手。员工可以用它查询企业数据、开展研究、生成内容并构建自动化工作流。Amazon表示,一些过去需要数周完成的研究任务,现在可以通过Quick显著缩短周期。该产品还可以连接本地文件、日历、电子邮件以及Microsoft 365、Google Workspace、Salesforce、Slack、Zoom等企业应用。
Kiro承担的是更进一步的“构建”任务。员工可以用自然语言描述希望开发的应用,由Kiro协助规划、编写和测试。这意味着普通员工不再只能使用现有软件,也可以围绕自己的工作场景搭建小型应用和自动化工具。
Aza则是Amazon内部使用的AI workplace assistant,重点服务员工体验场景。员工可以通过Aza查询福利、薪酬、工作场所便利安排和IT信息,也可以申请休假、预订会议室或搜索内部开放职位。
三类工具对应了不同层级的工作需求:Aza解决员工服务和信息获取,Quick连接知识、研究与自动化,Kiro则将员工进一步推向应用构建。Amazon展示的不是一个孤立产品,而是一套逐步扩展员工行动能力的AI工作基础设施。
25亿美元投入未来技能,AI工具必须与人才投资同步
Amazon同时强调,仅向员工开放AI工具并不足以完成组织转型。员工是否具备理解问题、拆解任务、判断结果和持续学习的能力,决定了工具最终能够产生多大价值。
为此,Amazon推出Future Ready 2030,承诺投入25亿美元扩大教育和技能培训机会,帮助至少5,000万人为未来工作做好准备。其中,10亿美元将投入Career Choice教育福利计划,目标是继续为全球50万名员工提供技能提升支持,重点覆盖cybersecurity、software development、logistics、renewable energy及mechatronics等增长领域。
Amazon还为每名员工每年承担一次AWS AI认证考试的全部费用,认证路径从基础AI概念延伸至专业级生成式AI。通过Amazon Future Engineer、AWS Educate及Mechatronics and Robotics等项目,技能投资覆盖K-12学生、职业早期人才、在职员工和希望转型的劳动者。
这说明Amazon对未来工作的判断并非“AI工具可以替代培训”,而是恰恰相反:工具越强大,企业越需要系统性提升员工的判断力、业务理解、问题定义和人机协作能力。
真正的变化不是人人成为程序员,而是人人拥有构建能力
从HRTech视角看,Beth Galetti完成100,000行代码只是最具传播力的表层故事。更深层的变化,是企业内部的软件生产关系正在被重新定义。
AI正在把过去集中于工程团队的部分构建能力,分散到HR、财务、运营、销售和客户服务等业务岗位。未来的员工未必需要掌握完整的计算机科学知识,也不必成为专业程序员,但越来越多人需要具备用自然语言定义需求、拆分任务、验证结果和持续改进工具的能力。
这会直接改变企业的人才标准。招聘时需要评估的不再只是候选人是否会使用某款AI产品,而是其能否识别值得解决的问题、能否把复杂工作拆解为可以委派给AI的任务,以及能否判断AI输出是否准确、安全并具有业务价值。
学习与发展部门也需要从传统课程供给者转向工作转型推动者。相比组织一次通用的“AI提示词培训”,围绕真实流程开展内部构建竞赛、任务重构项目和跨职能实验,更容易把AI能力转化为可衡量的生产力成果。
10万行代码不是ROI,工作结果才是
值得注意的是,代码行数本身并不能证明AI创造了多少价值。更多代码不一定意味着更高的质量、更低的成本或更好的用户体验。AI生成的应用还可能带来数据权限、信息安全、代码质量、系统重复建设和长期维护责任等问题。
因此,企业在鼓励“全员构建”的同时,仍需要建立明确的治理边界。哪些应用可以由员工自行创建,哪些涉及敏感数据或关键决策的系统必须经过专业审核;谁负责测试、部署和维护;工具停止使用后如何处理数据与权限;这些问题都需要HR、IT、信息安全、法务和业务部门共同制定规则。
衡量此类项目的核心指标也不应是员工生成了多少代码、创建了多少应用,而应回到业务结果:流程周期缩短了多少、节省了多少有效工时、错误率是否下降、员工体验是否改善、解决方案是否能够复用,以及成果能否在安全前提下规模化。
HR正在从AI工具推广者转向工作设计者
Amazon案例对HR行业最重要的启示是,AI转型不能停留在工具采购、账号开通和使用率统计。企业真正需要回答的是:哪些工作应当取消,哪些流程可以自动化,哪些任务可以交由AI代理执行,哪些判断必须继续由人承担,以及员工如何从执行者转向AI工作的设计者和监督者。
当一位离开编程25年的HR负责人可以借助AI重新构建应用,当超过1,500名非技术员工开始直接解决工作问题,企业内部传统的岗位边界已经出现松动。未来HR的价值,不只是管理采用率,而是设计新的工作方式、能力标准、授权机制和治理体系。
Amazon正在展示一种可能的组织形态:AI不只是提高单项任务效率的助手,而是把更多员工变成能够发现问题、构建方案和改进工作的内部创新者。企业之间真正拉开差距的,也许并不是谁最早购买AI,而是谁最早形成了让员工持续创造结果的“全员构建”能力。
来源:Amazon News,《I’m an Amazon SVP who hadn’t coded in 25 years. Then I wrote 100,000 lines of code with AI.》;Amazon Future Ready 2030及Career Choice官方资料。
-
 人工智能
【财报】BOSS直聘Q2营收23.99亿元、经营利润暴增32.6%:7000万月活之后,AI正在改写招聘行业
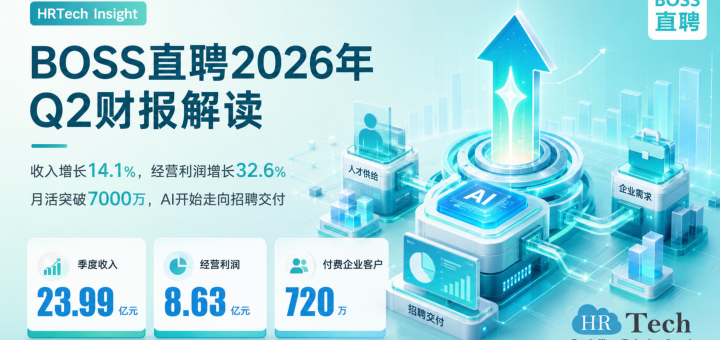
HRTech核心解读:BOSS直聘最新财报值得HR仔细看:Q2收入23.99亿元,同比增长14.1%,经营利润增长32.6%,月活首次突破7000万。付费企业客户达到720万,季度平均月活首次突破7000万。经营利润达到8.63亿元,同比增长32.6%,经营利润率从去年同期约31%提高到36%。但真正重要的不是净利润暴涨173%,而是BOSS直聘正在用AI从“招聘流量平台”转向“候选人和招聘结果交付平台”。如果这条路跑通,招聘平台、猎头、RPO和企业Recruiter的边界都可能被重新定义。
财报中最抢眼的是净利润同比增长173.1%至19.42亿元,但需要注意,其中包含了来自智谱投资的大额公允价值收益。剔除投资收益及股权激励后,调整后净利润为10.29亿元,同比增长9.4%。 更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。8月25日,BOSS直聘母公司KANZHUN LIMITED发布2026年第二季度及上半年业绩。从表面数字看,这是一份相当亮眼的财报:第二季度收入23.99亿元,同比增长14.1%;经营利润8.63亿元,同比增长32.6%;净利润达到19.42亿元,同比增长173.1%;季度平均月活跃用户首次突破7000万,过去12个月付费企业客户达到720万。
但在HRTech看来,这份财报真正值得关注的并不是“净利润增长173%”。其中相当大的贡献来自BOSS直聘对智谱的投资收益。更有价值的信号是:在中国招聘市场并没有出现全面强劲复苏、企业招聘依然高度结构化的情况下,BOSS直聘的收入增长反而从第一季度的7.6%加速到第二季度的14.1%,经营利润增速达到32.6%,同时继续增加世界杯品牌营销投入。这意味着BOSS直聘正在从过去几年依靠用户扩张驱动增长,进一步转向“用户规模+商业化效率+AI交付”共同驱动的新阶段。
更大的问题则在财报之外:如果把BOSS直聘与中国的智联招聘、猎聘,以及全球的Indeed、LinkedIn、SEEK和欧洲Stepstone放在一起看,会发现全球招聘平台正在发生一次非常一致的商业模式迁移——传统的Job Board正在消失,未来真正有价值的招聘平台,卖的可能不再是职位广告、简历和流量,而是越来越接近“招聘结果”。
第二季度收入23.99亿元,主营业务增长正在重新加速
2026年第二季度,BOSS直聘实现收入23.986亿元,同比增长14.1%,其中企业在线招聘服务收入23.840亿元,同比增长14.7%,已经贡献公司绝大部分收入。经营利润从去年同期6.512亿元增加到8.632亿元,同比增长32.6%;以季度收入计算,经营利润率从约31.0%提高到约36.0%,提升约5个百分点。调整后经营利润达到10.497亿元,同比增长19.2%。
上半年整体收入44.674亿元,同比增长11.0%;经营利润14.868亿元,同比增长36.3%。更值得注意的是成本端,上半年总经营成本及费用只从29.455亿元增加至29.888亿元,增幅约1.5%,远低于收入增长速度。其中研发费用同比仅增长1.8%,行政费用下降23.6%,销售及营销费用则增长18.9%,主要与广告投入增加有关。
第二季度尤其明显。公司销售及营销费用同比增长38.3%至5.809亿元,其中一个重要原因是赞助2026 FIFA World Cup及相关品牌营销活动。但即使在营销投入大幅增加的情况下,经营利润仍然增长32.6%,说明公司的经营杠杆正在继续释放。
这可能比单纯的收入增长更加重要。招聘平台天然具有明显的平台经济属性:一旦用户、企业、职位和求职者形成足够大的双边网络,新增交易的边际成本理论上应该持续下降。BOSS直聘目前表现出来的,正是这种网络效应逐步转化为利润率的过程。
净利润增长173%需要拆开看,智谱贡献了大量投资收益
第二季度BOSS直聘净利润达到19.423亿元,同比增长173.1%,这是最容易成为新闻标题的数字,但也最容易被误读。
第二季度,公司来自被投资企业公允价值变化的税前投资收益达到14.661亿元。2026年上半年,这部分税前投资收益累计达到20.802亿元,主要来自公司持有的Z.AI Co., Ltd.,即智谱。BOSS直聘目前持有智谱1,486,720股,约占智谱已发行股本的0.3%,投资成本只有约5270万元,而截至2026年6月30日的公允价值已经达到约21亿元。
因此,如果观察招聘主营业务,更合适的指标是调整后净利润。BOSS直聘第二季度调整后净利润为10.292亿元,同比增长9.4%;上半年调整后净利润18.854亿元,同比增长10.6%。
所以,判断这份财报质量不能用“净利润增长173%”,但这并不意味着主营业务表现不强。相反,收入增长14.1%、经营利润增长32.6%以及利润率提升,已经足够说明核心招聘业务正在改善。
回看过去三年,BOSS直聘已经从“高速用户增长”进入“规模变现”阶段
如果将第二季度数据向前拉三年,变化会更加清楚。
2023年第二季度,BOSS直聘收入14.88亿元;2024年第二季度增长至19.17亿元,同比增长28.8%;2025年达到21.02亿元,同比增长9.7%;2026年进一步增长至23.99亿元,同比增长14.1%。也就是说,经历2025年增速明显放缓之后,2026年第二季度收入重新出现加速。
用户增长的轨迹则更加明显。第二季度平均月活跃用户从2023年的4360万增加到2024年的5460万、2025年的6360万,再到2026年的7020万。过去12个月付费企业客户则从2023年的450万增加到2024年的590万、2025年的650万和2026年的720万。
这里出现了一个值得关注的变化:2024年的主要故事仍然是“用户高速扩张”,MAU增长25.2%,付费企业客户增长31.1%;到2026年,这两个指标的增速已经分别放缓至10.4%和10.8%,但收入增速反而达到14.1%。
换句话说,BOSS直聘已经不能再完全依靠新增用户讲增长故事,而需要从已有的7000万级用户网络里获得更多商业价值。这也是为什么AI、候选人交付、大客户解决方案和更深层次招聘服务开始变得重要。
中国招聘市场的竞争,BOSS直聘正在进一步拉开规模差距
如果把BOSS直聘与猎聘放在一起,平台定位和规模差异已经非常明显。
2026年上半年,同道猎聘实现收入9.89亿元,同比增长5.6%;其中企业端收入约8.20亿元,同比增长6.7%,归属于公司股东的净利润约8803万元,同比增长9.6%,经调整归母净利润约1.1亿元,同比增长13.5%。同期BOSS直聘收入达到44.67亿元,已经超过猎聘的四倍。
但这并不意味着两家公司处于完全相同的市场。BOSS直聘已经越来越接近全民级招聘基础设施,覆盖白领、蓝领、中小企业、低线城市和大型企业;猎聘仍然更聚焦中高端人才、企业客户和猎头三端生态。猎聘截至2026年6月底拥有约1.22亿注册个人用户、151.2万家验证企业和约23.1万名验证猎头,付费企业客户约6.3万家。由于企业客户定义与BOSS直聘完全不同,不能简单把BOSS直聘的720万付费企业客户直接与猎聘6.3万家客户进行比较。
有意思的是,两家公司正在走向同一个方向:AI商业化。猎聘披露,2026年上半年AI产品综合现金回款接近同比翻倍,AI Pro账号渗透率已经接近四成,新客户AI Pro覆盖率超过七成;BOSS直聘则把AI进一步延伸至AI寻访、AI辅助沟通、AI候选人交付和AI面试。
这意味着中国在线招聘下一阶段的竞争,很可能不再只是“谁有更多职位、更多简历”,而是谁能用AI把这些数据转化成更高质量的招聘结果。
智联招聘的压力,则从SEEK财报中体现得更加明显
智联招聘已经不是上市公司,因此外界很难像分析BOSS直聘一样获得完整季度数据。但其股东SEEK的2026财年报告提供了另一个观察窗口。
SEEK披露,智联招聘FY2026的gross revenue约为5.006亿澳元。与此同时,SEEK在2026财年对与智联招聘相关的股权投资和应收款累计计提约3.56亿澳元减值。SEEK在年报中明确指出,智联招聘继续受到中国宏观经济疲弱和竞争压力影响,新管理层已经开始战略调整,向符合中国经济发展优先方向的新增长领域转型。
这组信息很重要。
过去中国在线招聘市场很长一段时间的竞争逻辑,是“前程无忧+智联招聘+猎聘+后来进入的BOSS直聘”。但移动互联网时代的产品结构彻底改变了这个行业。BOSS直聘通过移动端即时沟通,把原来“发布职位—收到简历—筛选简历—电话联系”的长流程压缩为候选人与招聘者直接连接,实际上改变了招聘市场的流动性。
现在AI又可能带来第二轮结构性变化。
AI真正改变的并不是推荐算法,而是BOSS直聘准备开始“交付候选人”
BOSS直聘财报里最值得HR Tech行业关注的一句话,是公司正在利用AI推动商业模式从“traffic-based matching”向更加广泛、可扩展的“closed-loop recruitment delivery model”发展。
这句话翻译成商业语言,其实非常简单:过去平台卖“流量”,未来平台希望卖“结果”。
目前BOSS直聘求职者端的AI求职Agent已经开始覆盖职位偏好理解、简历优化、职业方向建议、职位推荐、岗位适配分析、AI模拟面试以及求职沟通反馈。企业端则包括AI寻访、AI辅助沟通、AI候选人交付和AI面试。公司披露,高端白领、金领以及大规模蓝领招聘的AI商业服务均取得较强增长,服务企业数量、交付的意向候选人数量以及单客户平均服务费均显著提升,但暂时没有披露具体收入。
这是一个非常关键的变化。
如果平台只是推荐100份简历,它还是一个招聘网站;如果平台能够理解岗位、主动搜索人才、筛选候选人、联系候选人、确认意向、完成初步面试,最后只把10名合格候选人交给企业,它实际上已经开始进入过去属于Recruiter、猎头和RPO的业务范围。
也正是在这里,中国与全球招聘市场开始出现高度一致的趋势。
美国Indeed已经开始证明:招聘网站最大的增长空间,并不是职位广告
Indeed母公司Recruit Holdings最新财报或许是全球招聘市场最值得研究的案例之一。
截至2026年6月的Recruit Holdings FY2026第一季度,其HR Technology业务收入达到28.58亿美元,同比增长20.9%;其中美国市场收入16.4亿美元,同比增长30.0%,欧洲及其他地区收入约6.1亿美元,同比增长28.5%。更夸张的是,该业务EBITDA+S利润率已经达到47.4%。Recruit还将2026财年HR Technology全年收入预期上调至114.85亿美元,同比增长18.7%。需要说明的是,这一业务板块包括Indeed、Glassdoor等产品,并非Indeed单一平台收入。
但真正值得研究的是收入增长从哪里来。
美国市场Average Revenue per Job Posting同比增长35%,Premium Sponsored Jobs等产品推动单个招聘职位的商业价值持续提升。换句话说,即使招聘职位总量不出现爆发式增长,平台仍然可以通过更高质量的匹配、更精准的推广以及更接近招聘结果的服务提高每一个招聘需求的价值。
Recruit Holdings甚至重新定义了自己的市场。
它在最新投资者材料中将2025年全球HR Matching市场规模估算为3020亿美元,其中传统“Job Advertising & Talent Sourcing”只有约340亿美元,而Direct Hire约710亿美元、Retained Search约240亿美元、Temporary Staffing约1050亿美元,Internal Recruitment Automation约680亿美元。
这实际上告诉整个招聘行业:真正巨大的市场从来就不是职位广告。
过去招聘网站只参与招聘预算最前端的一小部分;AI让平台第一次有能力向招聘流程中段和后段延伸。
LinkedIn的优势更加特殊:它拥有的不是简历数据库,而是全球职业关系图谱
截至2026年6月30日的Microsoft FY2026,LinkedIn全年收入达到198.17亿美元,同比增长11%;2026财年第四季度收入同比增长12%。不过需要特别说明,LinkedIn的收入并不只来自招聘,其业务包括Talent Solutions、Marketing Solutions、Premium Subscriptions和Sales Solutions,因此不能把198亿美元全部理解成招聘收入。
LinkedIn真正值得关注的是Hiring Assistant。
这款AI招聘Agent已经从传统关键词搜索进一步进入岗位理解、候选人发现、人才筛选、候选人沟通和招聘流程管理。LinkedIn披露,其Hiring Assistant可以在超过12亿份职业档案上运行,并且能够结合企业ATS历史候选人数据。
LinkedIn在2026年发布的数据还显示,使用Hiring Assistant的企业平均获得的“quality hires”增加11%,高需求人才招聘增加18%;随着使用时间延长,质量提升进一步扩大。需要注意,这些指标来自LinkedIn自己的平台研究方法,而不是独立第三方研究,但它至少说明LinkedIn正在有意识地把AI价值从“节约招聘人员时间”转向“提高招聘质量”。
这也是LinkedIn最难被复制的优势:它拥有的不只是简历,而是职业身份、职业关系、技能、内容互动、企业组织结构和招聘行为共同形成的Professional Graph。
AI时代,数据越丰富,Agent能够完成的任务就越复杂。
澳大利亚SEEK提供了另一个答案:职位数量下降,也可以靠“每个职位的价值”增长
SEEK的2026财年同样很有代表性。FY2026公司净收入约11.99亿澳元,同比增长10%;EBITDA约5.30亿澳元,同比增长15%,EBITDA利润率从42%提高至44%,调整后利润增长28%。
但SEEK的职位广告数量并没有同步增长。事实上,澳大利亚和部分亚洲市场的付费职位广告量仍然承压。
收入为什么还能增长?
答案是yield。
FY2026 SEEK亚太市场单个职位的收益水平增长18%,核心职位广告及增强服务收入增长10%。通过新的广告层级、Advanced ad以及value-based pricing,SEEK正在提高每个招聘需求的货币化能力。
这是招聘平台未来一个非常重要的商业模式变化:职位数量不再是唯一核心指标。
当AI能够提高匹配率、申请转化率和最终招聘结果以后,一个“真正能招到人的职位”显然应该比一个只是获得1000次浏览的职位更值钱。
欧洲Stepstone:AI之外,合规和可信招聘会成为新的护城河
欧洲市场则提供了另外一个观察维度。
The Stepstone Group旗下拥有德国Stepstone、英国Totaljobs、IrishJobs等招聘品牌,其官方定位已经非常明确:未来核心业务是“AI-driven job marketplaces”和programmatic-powered recruitment marketing。
欧洲招聘市场还有一个非常明显的结构性变化。Stepstone数据显示,德国每个职位收到的申请兴趣较2023年已经接近翻倍,而明确欢迎跨职业转换者的职位占比自2019年以来增长超过六倍。换句话说,未来的问题不是“没有申请人”,而是大量申请涌入以后,企业如何识别真正合适的人。
这也是AI最擅长、同时风险最大的领域。
欧盟已经明确把招聘、候选人筛选和人员选择相关AI列入高风险应用范畴。经过最新AI Omnibus调整后,与就业相关高风险AI系统的主要规则计划从2027年12月2日起适用,而部分AI透明度要求已经自2026年8月2日起生效。
因此,在欧洲,未来招聘平台的竞争力可能不只是“AI更聪明”,而是“AI足够聪明,同时能够证明它为什么做出这个判断”。
可解释性、偏差控制、人类监督、数据治理和审计能力,都可能从法律成本变成产品竞争力。
全球招聘网站的终局:从Job Board走向Hiring Infrastructure
把BOSS直聘、Indeed、LinkedIn、SEEK和Stepstone放在一起,一个越来越清晰的趋势正在形成。
第一代招聘网站解决的是“信息数字化”问题,把报纸招聘广告搬到互联网;第二代招聘平台解决的是“匹配效率”,通过搜索、推荐算法和移动沟通提高求职者和企业之间的连接效率;第三代招聘平台则正在进入“招聘执行”。
AI Agent可以理解岗位,可以找人,可以筛选,可以沟通,可以安排面试,甚至可以对招聘效果进行持续反馈。
这意味着所谓“招聘网站”最终很可能不再是一个真正意义上的网站。
它会越来越像一套招聘基础设施。
企业告诉系统:“我要在上海招聘20个AI工程师”“我要在美国三个月内招聘300名销售”“我要在深圳找到一个有海外工厂经验的HR负责人”,平台自动完成市场人才分析、职位生成、人才搜索、广告投放、主动寻访、筛选、沟通、面试安排和候选人排序,HR最终处理的只是少数真正需要人类判断的候选人。
到了那个阶段,招聘平台卖的就不再是“职位发布30天”。
它卖的是招聘能力。
未来最大的机会,是从340亿美元的职位广告市场进入更大的招聘交易市场
从这一点再回头看BOSS直聘这份财报,就会发现AI的战略意义可能远远大于短期贡献了多少收入。
Recruit Holdings估算的全球3020亿美元HR Matching市场中,传统职位广告和人才寻访只有约340亿美元。真正庞大的市场存在于人才招聘、猎头、灵活用工和招聘自动化。
所以未来几年全球招聘平台可能同时沿着几个方向扩张:从职位广告进入候选人交付,从搜索工具进入AI Agent,从外部招聘进入ATS和内部人才市场,从按职位收费进入按招聘效果收费,从单纯拥有简历数据变成拥有经过验证的职业身份、技能和招聘结果数据。
而随着AI生成简历、自动投递和批量申请越来越普遍,另外一种资产也会越来越昂贵——真实的人。
谁能够确认一个候选人是真实的人、拥有真实技能、真的愿意换工作,并且真的适合这个岗位,谁就掌握了未来招聘市场最稀缺的“可信信号”。
这也是LinkedIn的职业身份网络、BOSS直聘的大量即时沟通行为、Indeed的职位与申请数据、SEEK的区域招聘交易数据以及Stepstone的欧洲劳动力市场数据真正具有长期价值的原因。
HRTech观察:BOSS直聘真正的下一场战争,已经不是与另一家招聘网站竞争
从2026年第二季度的数据看,BOSS直聘在中国市场的规模优势仍在扩大。月活突破7000万、付费企业客户达到720万、收入重新加速、经营利润率继续改善,意味着它已经逐渐跨过单纯依赖用户扩张的阶段。
但它接下来面对的竞争,也会更加复杂。
未来的竞争对手不一定只是智联招聘和猎聘,而可能包括猎头、RPO、ATS、招聘自动化工具、AI Agent,甚至企业内部招聘团队过去自己完成的一部分工作。
同样的事情也在全球发生:Indeed希望从职位广告进入招聘结果,LinkedIn让Hiring Assistant成为Recruiter的AI协作者,SEEK通过更高yield而不是更多职位实现增长,Stepstone则把AI匹配和程序化招聘作为未来平台基础设施。
所以,2026年真正值得关注的问题已经不再是“AI会不会进入招聘网站”。
它已经进入了。
真正的问题是:当AI可以完成搜索、筛选、沟通、邀约甚至部分面试之后,谁能够拥有招聘流程,谁能够定义“好的候选人”,以及谁最终能够为招聘结果收费。
这场竞争决定的,可能不是下一代招聘网站是谁,而是谁会成为下一代全球人才市场的基础设施。
-
 人工智能
AI裁员背后的需求陷阱:企业省下了工资,却可能同时摧毁自己的客户
HRTech核心摘要:一篇很有意思的 63 页论文《The AI Layoff Trap》提出:AI 裁员最大的风险,也许不只是员工失业,而是一场企业无法主动退出的“自动化军备竞赛”。逻辑很简单:企业用 AI 替代员工,可以获得全部人工成本节约;但员工失去收入以后,也会减少消费,而这部分需求下降却由整个市场共同承担。因此,对一家企业最理性的选择——继续自动化——可能最终成为整个行业的不理性选择。论文认为竞争越激烈、AI 越强,这种“过度自动化”反而可能越严重。技能培训和 UBI 可以缓解后果,却不一定改变企业继续自动化的动力。
真正值得 HR 关注的问题已经变成:AI 替代工作的速度,是否正在超过新工作创造和员工重新吸收的速度?
当越来越多企业开始讨论“用AI减少多少人”“一个AI智能体可以替代几个岗位”“今年还能削减多少人工成本”时,一个看起来完全符合商业逻辑的问题正在出现:如果每一家企业都通过AI裁员降低成本,最后谁来购买这些企业生产的产品和服务?
2026年6月,University of Pennsylvania 的 Brett Hemenway Falk 与 Boston University 的 Gerry Tsoukalas 更新了一篇名为《The AI Layoff Trap》的论文。两位研究者没有继续讨论那个已经被反复争论的问题——“AI到底会不会抢走人的工作”,而是提出了一个更值得企业管理者警惕的经济学假设:
即使每一家企业都足够理性,也清楚大规模失业最终可能削弱消费需求,市场竞争仍然可能迫使所有企业不断自动化和裁员,最终进入一场没有赢家的“AI裁员陷阱”。
这对于正在制定AI战略的CEO、CHRO和企业管理者来说,可能比“AI会替代哪些岗位”更加值得关注。
企业看到的是降本,但市场承担的是需求下降
论文最核心的逻辑其实并不复杂。
假设一家企业原来需要100个人完成一组工作,现在通过AI自动化,其中20个人的工作可以被机器完成。对于这家公司而言,账非常容易算:减少20个人的工资、福利和管理成本,同时保持甚至提高产出。
于是AI投资回报率看起来非常漂亮。
但问题在于,被裁掉的20个人不仅仅是企业成本表上的20项人工费用,他们同时也是消费者。
当员工失去工作后,如果他们没有迅速找到新的工作,或者新的收入明显低于原来的收入,他们的消费能力就会下降。住房、餐饮、旅行、软件订阅、汽车、零售商品乃至各种企业服务的需求都会受到影响。
可是,这部分损失不会全部落到裁掉他们的那家公司身上。
一家企业能够获得自己裁员产生的全部成本节约,但它只承担整个社会消费需求下降中的一小部分,其他损失会分散到竞争对手和整个市场。
这就是论文所定义的**“需求外部性”**:企业承担的AI裁员成本,小于整个市场真正承担的成本。
因此,对于单家公司来说,“继续自动化”可能始终是正确选择;但当所有企业都这么做时,整个市场可能走向并非最优的结果。
最危险的地方:没有企业敢成为那个“不裁员的人”
这篇论文真正有意思的地方就在这里。
如果所有公司都知道大规模裁员可能削弱未来消费需求,大家是不是可以共同放慢自动化速度?
理论上似乎可以,现实中的竞争逻辑却未必允许。
假设同行通过AI把成本降低30%,你的企业仍然维持原有员工规模,那么对方可能拥有更低价格、更高利润率和更大的技术投资空间。即使你相信整个行业最终可能因为裁员过多而受到伤害,你依然没有动力首先停止自动化。
换句话说:
不是企业不知道风险,而是企业知道风险以后仍然可能不得不继续。
论文进一步指出,在其模型中,竞争越激烈、市场中的企业数量越多,每家公司需要自行承担的需求损失比例越小,过度自动化的激励反而越强;在极端情况下,这种竞争甚至会演化成类似经济学中的“囚徒困境”:所有企业都选择更激进的自动化,但最终企业所有者和员工都可能比更克制的自动化状态更差。
论文中的模拟图尤其值得注意。在作者设定的一组参数条件下,竞争均衡下的自动化率已经超过能够使企业整体利润最大化的水平。也就是说,问题已经不再只是“企业通过裁员把利益从员工转移给股东”,而是自动化继续推进之后,连企业所有者本身也可能开始受损。
这是“AI裁员陷阱”最反直觉的地方。
AI越强,问题可能反而越严重
通常我们会认为,现在AI还有很多缺陷,未来模型能力更强、成本更低、智能体更成熟以后,企业和员工就会找到新的平衡。
这篇论文给出了完全不同的推演。
作者认为,更强的AI可能进一步扩大企业之间的自动化竞争。每家公司都会担心:如果自己不部署,而竞争对手率先使用更先进的AI,对方就可能获得成本和市场份额优势。
于是AI能力每提升一个阶段,都可能触发新一轮自动化。
论文将其描述为一种“红皇后效应”:大家不断加速奔跑,不一定是为了到达更好的地方,而首先是为了避免被竞争对手甩在身后。作者的模型显示,更高的AI生产率并不会自动消除这种需求外部性,反而可能扩大过度自动化与集体最优之间的差距。
这也解释了为什么未来真正推动企业减少岗位的力量,可能不仅来自AI自身能力,而来自同行之间的竞争压力。
一家企业宣布通过AI把运营成本降低20%,很快就会成为另外几十家公司董事会讨论的案例。
于是,“我们真的需要减少这些岗位吗?”很容易变成另一个问题:
“如果竞争对手已经这么做了,我们还能不做吗?”
现实中的Block,只是论文用来说明趋势的一个案例
论文在开篇引用了Block作为现实背景案例。作者指出,Block在2026年2月裁减了接近其约10,000人规模一半的员工,并引用CEO Jack Dorsey关于AI使许多岗位变得不再必要的判断。需要强调的是,这是论文引用的现实案例,并不是论文通过实证研究证明Block裁员产生了所谓“需求外部性”。
这个区别非常重要。
《The AI Layoff Trap》本质上是一篇经济理论论文,而不是一项对几百家公司进行追踪以后得出的实证结论。它建立的是一种可能发生的机制,而不是宣布“AI裁员已经让美国经济进入需求危机”。
作者自己也承认,模型目前采用的是单一行业、单一时期以及对称企业等简化设定,而现实经济显然更加复杂。
因此,我们不应该把它解读为“AI裁员必然导致经济衰退”。
但是,它提出的问题依然非常重要。
真正决定结果的变量,可能不是裁掉多少人,而是这些人多久能够重新进入经济循环。
HR真正应该关注的指标:AI替代速度 vs. 人才再吸收速度
历史上的每一次技术革命都消灭了大量旧任务,同时创造新的工作。
所以真正的问题从来不是“旧岗位会不会消失”。
真正的问题是:
新任务和新岗位创造得够不够快?
论文使用一个非常关键的变量来描述这个过程:被替代员工失去的工资,有多少能够通过重新就业、转移支付或其他收入来源恢复。
如果一个软件工程师的部分工作被AI自动化,但三个月以后转向AI产品管理、智能体运营或新的软件岗位,而且收入没有下降,那么他的消费能力基本没有消失。
相反,如果大量员工被裁掉以后,需要一年甚至两年才能重新就业,而且收入明显下降,那么自动化与劳动力重新吸收之间就会形成越来越大的时间差。
从HRTech的角度看,这可能意味着企业未来衡量AI转型,不能再只有一个简单指标:
“AI帮助我们减少了多少人。”
更完整的指标体系应该至少包括:
AI自动化了多少任务、多少员工完成内部转岗、多少员工获得新技能、多少新的工作任务被创造、被替代员工多久重新获得工作,以及人均生产率增长最终有没有转化成新的业务增长。
换句话说,未来真正需要管理的不是单独的“自动化率”,而是:
AI Automation Speed 与 Workforce Reabsorption Speed 之间的差距。
这可能是未来几年观察AI就业影响最重要的指标之一。
培训有用,但论文认为培训本身还不够
对于HR来说,一个自然反应是:既然AI会替代部分工作,那就进行技能提升和再培训。
论文并没有否定这个方向。
相反,作者认为,再培训能够提高被替代员工重新获得收入的比例,因此可以降低自动化造成的需求损失。当员工能够快速进入新的、更高价值的岗位时,“AI裁员陷阱”会明显减弱。
但作者同时指出,如果技能培训不能真正转化为重新就业和收入恢复,仅仅提供课程并不能完全消除问题。
这对于今天企业的AI培训是一个很现实的提醒。
真正重要的不是完成了多少小时AI培训,而是培训以后工作有没有发生变化。
员工是不是承担了新的任务?是不是进入新的岗位?是不是获得了更高的生产率?企业是不是因此创造了新的业务?
这也是为什么AI时代的企业学习与发展正在从“培训完成率”逐渐走向“工作重构”。
HRTech一直强调,企业评估AI成熟度时,不能只统计员工使用了多少AI工具。使用率不等于能力,AI普及也不等于组织转型。真正的AI转型发生在任务、流程、岗位和组织运行方式开始改变的时候。
《The AI Layoff Trap》又给这个判断增加了一层宏观含义:工作重构不仅决定企业能不能获得AI回报,还可能决定劳动者能不能重新进入新的价值创造循环。
UBI也解决不了?论文给出了一个颇具争议的结论
论文还比较了六种可能的政策工具,包括技能提升与再培训、全民基本收入、资本收入税、员工持股、企业间协商以及自动化税。
在作者建立的特定模型中,再培训和员工持股可以缩小问题,但无法完全消除外部性;全民基本收入能够改善失业者生活并支撑消费需求,却没有改变企业决定“下一个岗位是否应该被自动化”的边际激励;资本收入税同样没有直接改变企业的自动化决策。
论文认为,在这一模型框架下,唯一能够直接修正这项需求外部性的工具,是一种类似环境污染税逻辑的**“庇古式自动化税”**:如果一家企业通过自动化把部分需求损失转嫁给了其他企业,那么就对这一外部成本收费,使企业重新承担完整的社会成本。
这个建议显然会引发巨大争议。
现实世界里如何定义“一个岗位被AI替代”?AI辅助员工和AI取代员工如何区分?企业使用软件几十年来一直都在减少人工流程,什么才算“AI自动化”?不同国家税制不同,会不会迫使企业把相关业务转移到海外?
作者自己也承认,实际执行自动化税需要识别企业层面的自动化行为,存在明显的监管和测量难题;单一国家实施还可能推动AI活动向其他地区转移。
因此,“要不要征收AI自动化税”未必是这篇论文最值得企业关注的结论。
真正值得关注的是它背后的逻辑:
我们今天对于AI投资回报率的计算,可能漏掉了一些成本。
从“裁掉多少人”,转向“重新设计多少工作”
过去一年,关于AI与就业的讨论经常陷入两个极端。
一种观点认为AI将迅速替代大量白领岗位。
另一种观点认为历史上的技术进步最终都会创造更多工作,因此不必过度担心。
《The AI Layoff Trap》提供了第三种观察方式。
长期来看,新工作最终可能依然会出现;真正危险的可能是中间这段过渡期。
如果AI替代任务的速度远远超过企业创造新任务、员工重新学习技能以及劳动力市场重新配置的速度,那么即使长期最终出现新的就业平衡,短期和中期仍然可能出现巨大的结构性摩擦。
这对HR意味着什么?
未来CHRO最重要的工作可能并不是决定“哪些岗位可以裁掉”,而是帮助企业回答另外几个问题:
哪些任务应该交给AI?哪些任务仍然应该由人完成?被自动化释放出来的人应该流向哪里?新的Human + AI工作流程如何设计?企业能否通过AI创造新的业务,而不只是减少人工?
这就是AI时代“工作重构”和传统意义上的“裁员降本”最大的区别。
前者试图用AI重新设计价值创造方式。
后者只是把AI当成更便宜的劳动力。
真正好的AI转型,不应该只是让企业需要更少的人,而应该让企业能够创造过去无法创造的价值。
如果AI最终只是不断提高“每10亿美元收入需要更少员工”这个指标,那么企业确实可能获得一段时间非常漂亮的利润率。
但如果AI能够帮助企业创造新的产品、新的客户需求、新的职业和新的工作任务,那么技术带来的生产率提升才有可能重新转化成下一轮经济增长。
这也许才是《The AI Layoff Trap》对于企业真正重要的提醒。
AI时代的问题已经不再只是:
“AI能够替代多少工作?”
更重要的问题正在变成:
“当AI替代旧工作以后,我们能不能足够快地创造新的工作和新的需求?”
如果答案是否定的,那么每一家公司的AI战略可能都完全理性,但所有企业加在一起,却可能正在跑向一个并不理性的终点。
而这,才是真正的“AI裁员陷阱”。
来源:Brett Hemenway Falk & Gerry Tsoukalas,《The AI Layoff Trap》,arXiv:2603.20617,当前版本日期 June 3, 2026。本文为 HRTech 基于论文内容所做的研究解读;论文属于理论模型研究,其结论不应被直接理解为对现实经济已经发生大规模“过度自动化”的实证证明。
-
 人工智能
深度专题:从HR的20个高频场景看HR AI真正的增长机会
过去两年,HR AI市场经历了一个明显变化。企业最初关注的是大模型能否生成职位描述、撰写邮件或总结文件;现在,HR开始追问更实际的问题:AI能否接入ATS、HRIS和学习平台,能否推动流程继续向前,能否减少重复操作,以及能否产生可以衡量的业务结果。
一项针对HR AI应用的研究梳理了138个工作场景,覆盖招聘、HR技术、学习与发展、员工体验、绩效管理、人才分析、薪酬福利、合规和组织发展等16个HR实践领域。其中,20个最常见的应用集中在招聘、HR平台、学习发展、绩效管理、员工沟通和人才分析六个领域。招聘相关场景占据近一半,说明目前最成熟的HR AI仍然集中在高频、标准化、数据相对清晰并且容易人工复核的工作中。
对于企业HR来说,这20个场景比“AI将如何改变人力资源”这样的宏观讨论更有参考价值。它们不仅展示了企业正在使用AI做什么,也揭示了HR AI产品最容易从哪里切入、如何形成稳定使用,以及哪些应用有机会从单点工具发展成为企业级工作平台。
20个最常见的HR AI应用,正在形成四类产品
第一类是招聘与人才获取,也是目前应用最集中的HR AI市场。
常见场景包括职位描述起草与优化、自动简历解析与筛选、招聘广告程序化优化、AI辅助搜寻被动候选人、候选人与岗位匹配、结构化面试指南生成、面试排期自动化、重复候选人识别、人才管道清理,以及面试转录与总结。
其中,职位描述起草与优化是目前最常见的HR AI应用,采用率达到20%;自动简历解析与筛选为16%;招聘广告优化和被动候选人搜寻均为12%;候选人与岗位匹配为11%。
第二类是HR平台与员工知识服务。
文件提交提醒与任务分流、HR系统内置AI Copilot,以及基于企业内部文档的知识库问答,已经成为HR平台最常见的AI功能。这类应用的共同特点,是AI不再作为一个独立聊天工具存在,而是进入员工服务、HR运营和系统操作流程。
员工提出休假、福利、薪酬或公司政策问题后,系统不仅需要回答问题,还应该识别员工身份、调用适用政策、提供对应表单,并引导员工完成下一步操作。
第三类是学习与发展。
长篇培训资料摘要、AI生成测验与情景练习、微学习内容生成、个性化学习推荐和自适应学习体验,正在成为学习平台的重要增长方向。
早期学习AI主要帮助培训团队提高内容生产效率。下一阶段,系统将根据员工岗位、能力差距、学习历史和业务任务,动态决定向谁推荐什么内容,以及在什么时间提供学习支持。
第四类是绩效、沟通和员工反馈。
AI辅助起草绩效评语、常规HR沟通、目标设定支持,以及新员工调查与反馈分析,都已经进入较常见的应用范围。
这些功能距离员工和管理者的日常工作更近,也更容易形成稳定的使用频率。但企业需要清楚区分“辅助表达”和“替代判断”。AI可以帮助管理者整理事实、改善表达和识别遗漏,却不应在缺乏业务背景的情况下,独立决定员工表现、晋升机会或后续管理措施。
企业应该从哪一个AI场景开始
很多HR团队面临的真正困难,不是缺少AI工具,而是不知道应该从哪个场景开始。
一种常见误区,是直接采购覆盖多个模块的AI平台,然后要求各部门寻找使用方式。更有效的方法,是先从企业真实存在的问题出发:哪些工作重复发生,哪些流程占用大量时间,哪些任务容易遗漏,哪些信息经常被重复查询,以及哪些结果能够被量化。
对于仍然主要依赖人工处理事务的HR团队,可以先从职位描述、日常沟通、文件摘要和培训内容生成等低门槛场景开始。
对于已经广泛使用生成式AI,但使用方式仍然零散的团队,下一步应当把AI固定嵌入招聘、员工服务或学习流程,建立模板、权限、审核和结果记录。
对于已经完成多个AI试点的团队,则需要进一步考虑系统连接、数据治理、跨流程编排和组织级AI能力建设。
HRTech推出的HR AI Forward成熟度框架与能力评测,将HR的AI发展划分为L0事务型HR、L1工具型HR、L2能力型HR和L3系统型HR四个等级、十二个阶段,帮助HR团队判断自己目前处于什么位置,以及下一步应该从工具使用、流程接入、能力沉淀还是系统建设入手。
138个应用场景解决的是“AI可以做什么”,成熟度评测解决的则是“企业现在适合做什么”。两者结合,才能避免企业一开始就进入高投入、高风险和难以衡量结果的复杂项目。
为什么招聘成为HR AI的第一增长入口
招聘之所以率先实现规模化,并不只是因为招聘科技公司更早采用AI,而是因为招聘流程天然具备适合自动化的条件。
职位描述、简历、岗位要求、候选人沟通和面试记录,大多以文本或结构化数据形式存在。职位发布、简历筛选、面试安排和候选人跟进又属于高频、重复的流程。同时,多数AI输出可以由招聘人员复核,即使出现问题,也有机会在最终录用决定前纠正。
这使招聘AI能够较快证明三类价值:减少行政操作时间、提高候选人处理速度,以及扩大招聘人员能够覆盖的人才范围。
但招聘场景也说明,模型能力不等于产品价值。一个能够生成优秀职位描述的工具,如果不能同步岗位模板、审批流程、招聘渠道和候选人数据,最终仍然只是一个低频写作工具。
真正具有增长能力的招聘产品,需要把“生成职位描述”连接到职位审批、广告发布、人才搜寻、候选人匹配、面试安排、面试记录和录用分析,让AI从内容生成进入完整招聘流程。
HR AI产品正在从内容生成走向工作流执行
从20个高频应用中,可以看到HR AI产品正在经历三个阶段。
第一阶段是内容生成。AI帮助HR起草职位描述、面试问题、绩效评语、员工邮件和培训材料。这类功能部署速度快、学习门槛低,也是企业最容易接受的起点。
第二阶段是流程协助。AI开始处理面试排期、文件提醒、简历解析、知识检索、候选人去重和会议总结。此时,产品价值不再只体现在生成质量,而是体现在能否减少操作步骤、缩短处理周期并降低流程遗漏。
第三阶段是智能编排。AI根据岗位需求推荐候选人,根据员工情况推荐学习内容,根据内部知识回答问题,并在HR系统中推动后续操作。产品开始从“回答用户的问题”转向“理解上下文并协助完成任务”。
对准备采购HR AI产品的企业来说,市场上并不缺少AI功能,真正困难的是判断不同产品属于哪个场景、能够解决什么问题、需要连接哪些系统,以及是否已经有同类客户验证。
企业可以通过HR科技云图 MapofHRTech查看招聘、人才管理、学习发展、员工体验、薪酬福利和HR数字化等不同类别的产品与服务机构,也可以下载2026 HR科技云图,作为企业开展供应商初步研究和产品选型的入口。HR科技云图同时提供动态产品目录和月度品牌榜单,帮助企业持续观察市场变化。
产品增长的核心,是占据一项高频工作
对于HR科技供应商而言,增加AI功能并不必然带来产品增长。很多AI功能在演示时非常吸引人,但用户试用几次后便不再使用,原因通常不是模型生成效果不够好,而是功能没有进入日常工作流程。
真正能够形成增长的产品,首先需要占据一项稳定发生的任务。例如,每次创建职位时自动生成和检查职位描述,每次安排面试时自动协调时间,每次完成面试后自动形成摘要,每次员工提出问题时自动从内部政策中寻找答案。
只有当AI与真实工作事件绑定,产品才可能获得持续使用。
其次,产品需要把多个孤立动作连接起来。以招聘为例,职位描述生成、招聘广告优化、人才搜寻、候选人匹配、面试指南和面试总结不应是六个彼此分离的功能,而应成为一个连续的招聘工作流。
用户不需要在不同工具之间重复复制信息,系统也能够使用前一个环节的数据支持后一个环节。
最后,产品必须建立结果反馈。AI推荐的候选人是否进入面试,生成的职位描述是否提高申请转化,学习推荐是否带来课程完成和技能改善,这些结果都应该反向进入产品。
没有反馈闭环的AI是一次性输出工具,有反馈闭环的AI才能持续改善,并形成真正的产品差异化。
对于正在建设AI产品、升级现有HR平台或已经形成客户案例的HR科技机构,可以申请加入HR科技云图产品与机构目录,让企业采购者能够在具体场景和产品类别中发现相关解决方案。HR科技云图的核心价值不是简单收录企业名称,而是将产品能力、市场分类、品牌信息和企业采购需求连接起来。
用户增长不是注册人数,而是从尝试走向工作习惯
HR AI的用户增长不能只看注册量、访问量或生成次数。企业用户是否真正采用一项产品,取决于产品能否完成从首次体验到稳定使用的转变。
用户激活的标志,不应只是打开AI功能,而是完成第一项有价值的HR任务。例如,成功生成并发布一个职位,完成一次候选人筛选,回答一个员工政策问题,或者制作一套能够直接使用的培训内容。
用户留存来自重复工作。职位描述、面试安排、员工问答、绩效评估和培训推荐都有明确的周期性。当产品能够在这些时间点主动出现,并自动带入岗位、候选人、员工或组织上下文,用户就不需要每次重新输入提示词,使用AI也会逐渐成为工作流程的一部分。
用户扩展发生在产品从个人工具变成团队系统之后。
最初可能只有一名招聘人员使用职位描述生成;随后,招聘团队开始共享模板,业务经理参与审批,HR负责人查看效率和质量数据;最终,产品扩展到更多岗位、部门和业务单元。
因此,对HR AI产品更有意义的增长指标应该包括:完成了多少真实工作流,用户是否持续重复使用,人工修改比例是否下降,流程周期是否缩短,是否有更多角色参与,以及产品是否从一个场景扩展到相邻场景。
从产品功能走向可传播的客户成果
HR AI供应商还需要解决一个经常被忽视的问题:产品已经上线,但市场并不知道它真正解决了什么问题。
仅仅宣传“接入大模型”“推出AI Agent”或“升级智能助手”,很难帮助企业买家理解产品价值。更有效的内容结构应该包括明确的业务场景、原有流程、AI介入方式、人员分工、实施周期和量化结果。
例如,与其只说产品推出了面试智能助手,不如说明它是否减少了面试记录时间、提高了面试反馈提交率,或者缩短了从面试到决策的周期。
与其只说系统能够生成培训内容,不如说明课程制作时间下降了多少、学习参与率是否提高,以及业务部门是否更快获得了需要的培训资源。
产品增长与内容增长最终需要连接在一起。产品功能提供实际价值,客户案例证明价值,行业内容解释价值,奖项和榜单进一步放大价值,最终形成企业认知、采购线索和市场影响力之间的增长循环。
目前,2026 HRTech INNO Awards已经设置HRTech创新实践奖、创新团队奖、创新产品奖,并特别设置人力资源科技AI创新产品奖。近12个月内已经形成实际应用和可量化成果的企业HR团队及HR科技产品,可以通过案例申报,将内部项目进一步沉淀为可复制、可传播的行业实践。
企业HR需要重新定义AI项目的衡量方式
当前很多企业AI项目仍然缺少清晰的价值衡量。企业知道员工正在使用AI,却不能准确回答AI节省了多少时间、改善了哪些结果,或者是否只是把工作从一个系统转移到了另一个系统。
对于职位描述生成,可以衡量起草时间、人工修改次数、审批周期和申请转化率。
对于面试排期,可以衡量人工协调时间、候选人取消率和招聘周期。
对于知识库问答,可以衡量问题解决率、人工工单减少量、响应时间和员工满意度。
对于学习推荐,可以衡量内容参与率、课程完成率、技能变化和实际岗位表现。
只有当HR把应用场景与业务指标连接起来,AI采购才会从创新试点预算进入长期运营预算,产品也才有机会从单一部门试点走向企业规模化部署。
AI应该减少低价值操作,而不是替代HR判断
AI目前最稳定的价值,是帮助HR更快地处理信息、形成初稿、发现模式和推进流程,而不是自动完成复杂的人事判断。
在招聘、绩效、薪酬、员工关系和组织调整等高影响场景中,AI可以提供信息和建议,但最终判断仍应由具备业务背景并承担管理责任的人完成。
产品需要保留人工审核、修改记录、数据来源、权限控制和员工申诉机制,而不能把“自动化程度更高”简单等同于“产品更加先进”。
对企业来说,负责任的AI应用不是降低创新速度,而是让产品更容易得到员工、管理者、法务和企业管理层的长期信任。
HR AI下一阶段的分水岭,是能否形成工作完成率
138个应用场景为企业提供了一张能力地图,而最常见的20个应用则说明,市场不会平均接受所有AI功能。
最先实现规模化的,仍然是高频、标准化、数据相对清晰、输出容易复核,并且能够产生明确业务结果的工作。
对于HR而言,正确的起点不是寻找一套能够覆盖所有场景的“万能AI”,而是找到最耗时、重复度最高、最容易衡量的几个流程,明确AI负责什么、员工负责什么,以及最终结果如何评价。
对于HR科技公司而言,下一阶段的竞争也不再是谁拥有更多AI按钮,而是谁能够把内容生成、流程自动化、数据连接和业务结果组合成完整产品。
用户不会长期为一次精彩的回答付费,但会为持续减少工作、缩短流程并改善结果的系统付费。
HR AI真正的增长机会,不在于让HR每天多使用一个聊天工具,而在于让AI进入工作发生的地方,理解组织上下文,协助完成任务,并把节省下来的时间重新投入到判断、沟通、关系和组织建设中。
HRTech将持续跟踪全球HR AI产品、企业实践、投融资、上市公司表现和HR科技市场变化。HR从业者可以阅读并下载《2026年8月HRTech行业观察报告:企业HR必须关注的五大变革》,也可以订阅HRTech每周资讯,持续获得全球HR科技产品、趋势和实践信息。
-
 人工智能
【财报】ADP 2026财年收入达219.47亿美元:AI开始从产品功能走向企业级运营基础设施
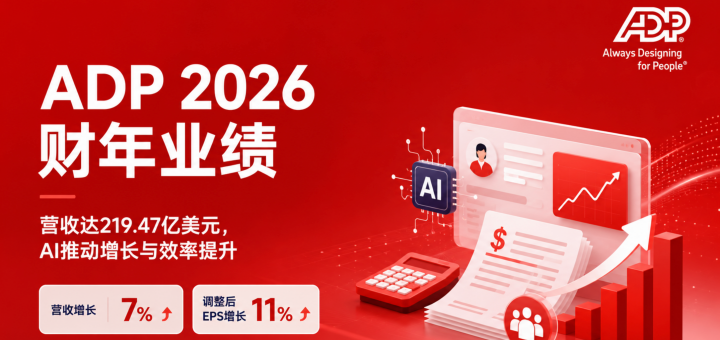
HRTech核心摘要:ADP发布2026财年业绩:全年收入219.47亿美元,同比增长7%;净利润44.14亿美元,同比增长8%;调整后EPS增长11%至11.12美元。Employer Services新业务预订额达到22亿美元,客户留存率维持在92.1%。AI成为本次财报重点。ADP客户及员工全年与ADP Assist Agents完成超过1200万次对话,上线ADP Lyric HCM的客户数量增长94%,AI还被进一步嵌入服务和销售流程。ADP预计2027财年收入增长5%至6%,调整后EPS增长9%至11%。这份财报释放出一个重要信号:大型HR科技公司的AI竞争,正从聊天机器人转向薪酬、HCM、服务和全球合规工作流的全面重构。 受此消息影响,股价盘中一度达到280美元,收盘市值1092.75亿美元,更多全球HR科技动态,请访问 #HRTech
全球薪酬与人力资本管理服务商 ADP(Nasdaq: ADP)发布截至2026年6月30日的第四季度及2026财年业绩。公司全年实现收入219.474亿美元,同比增长7%,按有机固定汇率计算增长6%;净利润达到44.135亿美元,同比增长8%;调整后净利润为44.854亿美元,同比增长10%。
从盈利能力看,ADP全年调整后EBIT达到58.746亿美元,同比增长10%,调整后EBIT利润率提升80个基点至26.8%;全年摊薄每股收益为10.94美元,同比增长10%,调整后摊薄每股收益为11.12美元,同比增长11%。
第四财季,ADP实现收入54.738亿美元,同比增长7%;净利润9.786亿美元,同比增长7%;调整后EBIT为13.72亿美元,同比增长13%;调整后摊薄每股收益为2.64美元,同比增长17%。
这份财报最值得关注的,不只是收入和利润继续增长,而是ADP对AI的定位正在发生明显变化。AI不再只是附加在HCM平台上的功能,而是在逐步进入客户服务、销售、薪酬、全球HR与内部运营流程,成为企业级工作基础设施的一部分。
Employer Services保持稳健,客户留存率维持92.1%
2026财年,ADP Employer Services业务收入达到148.314亿美元,同比增长7%。该业务覆盖全球HCM、人力资源外包、薪酬、考勤、人才、福利及合规等解决方案。
全年Employer Services新业务预订额增长6%,达到22亿美元;客户收入留存率维持在92.1%。ADP同时表示,公司整体客户满意度达到新的历史高点。
第四财季,Employer Services收入达到36.967亿美元,同比增长7%;业务利润率由上年同期的33.5%提升至34.4%,同比提高90个基点。
ADP将利润率提升主要归因于两方面:一是运营生产率改善,二是客户资金利息收入增长。美国同店口径下的每客户薪资处理人数在第四财季和全年均增长1%,说明ADP客户群体中的就业增长仍较温和,但客户留存、交叉销售和运营效率依然支撑了业务表现。
ADP Assist全年完成超1200万次对话
AI成为ADP本次财报中的核心战略信号。
2026财年,ADP客户及其员工与ADP Assist Agents进行了超过1200万次对话。与此同时,已上线ADP Lyric HCM的客户数量同比增长94%。
ADP还进一步增强了内部服务与销售平台The Zone的AI能力,并表示AI工具正在被嵌入产品、服务和销售团队,用于提升质量、生产效率与客户体验。
ADP总裁兼首席执行官Maria Black表示,AI正在重塑工作的完成方式、岗位形态以及团队组织方式,这使HCM比以往任何时候都更加关键。企业需要值得信赖的合作伙伴,帮助其应对这一变化。
首席财务官Peter Hadley则指出,AI工具已经在ADP的产品、服务和销售团队中得到应用,并开始改善质量和生产效率。
从行业角度看,ADP正在展示一种不同于独立AI工具公司的路径:不是先将AI包装成单独产品,而是将其嵌入薪酬、员工服务、销售支持和HCM平台迁移流程中。对于大型企业软件公司而言,这种模式可能更容易转化为客户留存、服务效率和利润率改善。
延伸阅读|免费下载ADP《职场人2026》全球劳动力白皮书
ADP基于覆盖36个国家、39,000多名员工的调研,进一步分析员工安全感、代际管理、无偿加班、AI落地与敬业度等关键议题。对于正在制定2027年人力资源规划、推进薪酬转型或评估AI应用的企业,这份报告可作为补充参考。
报告下载: https://www.hrtechchina.com/Survey/487D14BC-0DBE-6F25-BEB8-A97DE26CBE62
ADP Lyric HCM进入规模化推进阶段
ADP Lyric HCM上线客户数量增长94%,意味着ADP的新一代HCM平台正在从产品发布阶段进入更大规模的客户部署阶段。
对于ADP而言,Lyric HCM的战略意义不仅是替换旧系统,更重要的是建立统一的数据架构,使薪酬、HR、考勤、人才和员工服务能够在同一平台中运行,并为AI Agent提供更完整的业务上下文。
在AI时代,HCM平台之间的竞争重点正在发生变化。过去,企业主要比较模块数量、功能深度和实施成本;未来,平台是否拥有统一数据、全球合规能力、可靠工作流以及可控的AI权限体系,可能成为更关键的采购标准。
ADP拥有超过110万家客户,覆盖140多个国家。庞大的薪酬和劳动力数据规模,为其训练、部署和优化企业级AI能力提供了现实基础,但同时也意味着更高的数据安全、隐私和合规要求。
全球薪酬与国际业务需求加速
ADP表示,国际市场的新业务预订增长正在加快,企业对统一全球薪酬、全球HR和全球考勤解决方案的需求持续上升。
随着越来越多企业跨国经营,全球薪酬已经从后台行政工具转向企业全球化运营的重要基础设施。企业不仅需要在不同国家准确发薪,还需要统一员工主数据、工资标准、税务规则、考勤信息和合规报告。
这也意味着,全球薪酬市场的竞争门槛正在提高。单一国家的本地薪酬能力已经不足以满足大型企业需求,平台需要同时具备全球技术架构、本地合规知识、服务网络和稳定交付能力。
ADP在这一领域的优势来自规模、客户基础和长期积累,但也将面临Workday、SAP、Oracle及新一代全球薪酬平台的持续竞争。
PEO业务收入增长,但利润率承压
ADP PEO Services业务2026财年收入达到71.281亿美元,同比增长7%;剔除零利润福利转付收入后,收入增长5%。
全年平均工作场所员工数量约为76.2万人,同比增长2%;第四财季平均工作场所员工数量达到约77.5万人。
不过,PEO业务利润率出现下降。第四财季PEO利润率由13.2%下降至12.2%,同比下降100个基点;全年利润率下降110个基点。
ADP表示,利润率下降主要受到三方面影响:零利润福利转付收入增长更快、工伤保险费用上升,以及销售费用增加。
这一结果说明,在分析PEO业务时,不能只看总收入增长。零利润福利转付会放大收入规模,但并不会同步增加利润。更有参考价值的指标包括:剔除转付后的收入、工作场所员工数量、工伤保险成本以及分部利润率。
客户资金利息收入继续增强盈利能力
客户资金业务仍然是ADP利润结构中的重要组成部分。
2026财年,ADP客户资金平均余额达到404亿美元,同比增长7%;平均收益率由3.2%提升至3.4%;客户资金利息收入增长14%,达到13.548亿美元。
ADP客户资金投资策略带来的净贡献为13.146亿美元,同比增长22%。
由于ADP在代发薪资过程中会暂时持有大量客户资金,这些资金的余额、投资期限和收益率会直接影响公司的利息收入。因此,利率环境和客户资金规模是ADP盈利能力中不可忽视的变量。
ADP预计,2027财年客户资金利息收入将达到15.40亿至15.60亿美元,客户资金平均余额预计增长3%至4%,平均收益率预计提升至约3.7%。
这意味着,即使宏观就业增长保持温和,客户资金收益仍可能继续为ADP的利润率扩张提供支撑。
2027财年指引:收入增长5%至6%
ADP预计2027财年总收入增长5%至6%,调整后EBIT利润率扩大70至90个基点,调整后有效税率约为23%,摊薄每股收益增长11%至13%,调整后摊薄每股收益增长9%至11%。
Employer Services收入预计增长5%至6%,新业务预订额增长4%至7%,客户收入留存率预计下降10至30个基点,美国每客户薪资处理人数预计增长0%至1%。
PEO Services收入预计增长5%至7%,剔除零利润福利转付后的收入预计增长3%至5%,平均工作场所员工数量预计增长约2%。
整体来看,ADP对2027财年的判断仍然偏稳健。公司没有给出明显加速的收入预期,但仍预计利润率继续扩张、调整后每股收益保持较快增长。
HRTech观察:AI价值正在从功能展示转向经营结果
ADP 2026财年的表现,为观察大型HR科技公司的AI商业化路径提供了一个重要样本。
第一,AI的价值首先体现在运营效率,而不一定直接体现为单独的AI收入。ADP全年收入增长7%,但调整后EBIT增长10%,调整后每股收益增长11%,说明利润增长快于收入增长。AI对服务、销售和内部运营的改善,可能正在逐步转化为经营杠杆。
第二,企业级AI竞争正在从模型能力转向数据、工作流与信任。对于薪酬和HCM平台而言,AI不仅需要回答问题,还必须能够安全调用员工数据、执行流程、遵守权限并满足合规要求。ADP反复强调“trust”,本质上是在强化其在薪酬准确性、合规和客户责任方面的护城河。
第三,AI正在推动HCM平台重新集中化。过去几年,企业HR技术栈不断分散,大量垂直工具围绕招聘、学习、绩效和员工体验快速增长。但随着AI Agent需要跨系统调用数据和执行任务,统一平台、统一身份和统一数据模型的重要性重新上升。
第四,全球薪酬可能成为AI时代HCM平台的核心入口。薪酬数据天然连接员工、组织、成本、税务、时间和合规。谁能够控制全球薪酬与员工主数据,谁就更有机会成为企业AI工作流的底层平台。
ADP的财报并不意味着其已经完成AI转型,但可以确认的是,AI已经开始进入其核心经营体系。未来,市场将更加关注ADP Assist的实际使用深度、ADP Lyric HCM的客户迁移速度、AI对服务成本的影响,以及全球薪酬业务能否持续加速。
对于HR和企业管理者而言,选择HCM平台的标准也将发生变化。除了功能和价格之外,平台是否具备可靠的数据治理、全球合规、可审计的AI工作流和长期服务能力,将成为越来越重要的决策因素。
从财报到行动:企业HR可以重点关注什么
ADP本次财报所反映的变化,不应只被理解为一家上市公司的增长结果。对于正在推进HR数字化的企业,更实际的意义在于重新审视以下三个问题。
首先,企业现有的薪酬、考勤、员工数据和服务流程,是否已经形成能够支持AI调用的统一数据基础。没有清晰的数据权限、流程标准和系统接口,AI很难从问答工具升级为可执行的工作流。
其次,企业在评估AI能力时,不能只比较模型或聊天功能,还需要考察数据治理、全球合规、结果可审计性以及供应商的持续服务能力。尤其在薪酬与员工数据场景中,准确性和责任边界比单纯的生成速度更重要。
第三,跨国企业需要重新评估全球薪酬与全球HR数据架构。随着AI Agent逐步参与员工服务、数据分析和流程执行,分散在不同国家和供应商中的薪酬数据将进一步增加管理复杂度。统一全球薪酬、HR与考勤数据,可能成为企业下一阶段AI落地的基础工程。
希望进一步了解员工对AI、工作安全感、代际管理、无偿加班和敬业度的真实态度,可下载ADP《职场人2026》全球劳动力白皮书。该报告覆盖36个国家、39,000多名员工,可为企业制定人才策略、员工体验计划和薪酬转型方案提供更具体的调研依据。
免费下载报告: https://www.hrtechchina.com/Survey/487D14BC-0DBE-6F25-BEB8-A97DE26CBE62
资料来源: ADP于2026年7月29日发布的第四季度及2026财年业绩公告与投资者演示材料。
 扫一扫 加微信
hrtechchina