• Claude
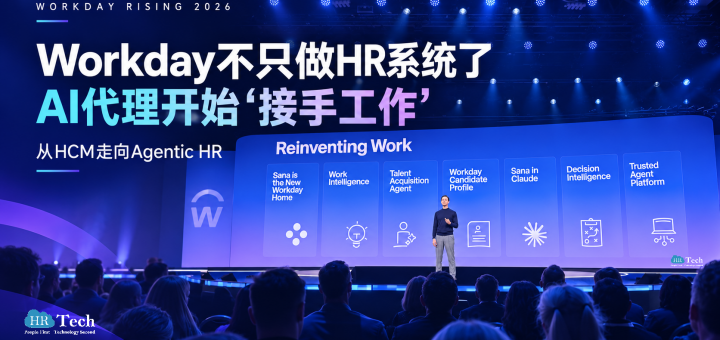
    【重磅】Workday不只做HR系统了:AI代理开始“接手工作”,中国HR科技行业正在迎来一场深刻变革 Workday年度客户大会在拉斯维加斯举办,这次释放的信号值得国内HRTech同仁关注:Workday把Sana变成新的工作入口,让AI代理主动参与招聘、薪资和员工服务,还发布Work Intelligence重新拆解岗位与技能。已有超过5,500家客户使用其自研AI代理。更深层的变化,是HR软件从“管理流程”走向“真正完成工作”。这对国内HR SaaS、招聘机构和企业HR有哪些启发?推荐看看HRTechChina这篇深度解读,欢迎转发同行讨论。 从招聘、薪酬到组织管理,Workday Rising 2026释放出清晰信号:企业软件正在从记录和管理工作,转向直接参与并完成工作。这对中国HR科技厂商、人力资源服务机构和企业HR意味着什么? 2026年10月12日至15日,全球人力资源科技巨头Workday在美国拉斯维加斯举办年度旗舰大会Workday Rising 2026。这场汇聚全球企业客户、技术合作伙伴与行业专家的大会,正在释放一个值得整个HR科技行业高度关注的信号:未来企业购买的可能不再只是一套管理人力资源的软件,而是一个能够理解业务、主动执行任务、协调不同AI代理并参与企业运营的智能工作平台。 本届大会围绕Agentic HR(代理式人力资源管理)与Agentic Finance(代理式财务管理)展开,设置超过400场活动。Workday联合创始人、首席执行官兼董事长Aneel Bhusri,产品与技术总裁Gerrit Kazmaier以及首席AI官Joel Hellermark等高管,集中展示了公司在AI代理、企业数据、人才管理和智能工作流领域的最新进展。 截至10月13日,Workday已经宣布一系列重要举措:将Sana升级为全新的Workday Home,推出能够在后台持续执行任务的Autopilot Agents,发布Work Intelligence和扩展后的Decision Intelligence,开放Trusted Agent Platform,并宣布计划收购AI代理身份管理公司C1.ai,同时深化与Anthropic的战略合作。 这些看似分散的产品发布,实际上指向同一个战略目标:Workday正从传统的企业记录系统(System of Record),向能够协调和执行实际工作的可信代理式平台(Trusted Agentic Platform)转型。 对于中国HR科技行业而言,真正值得关注的不是Workday发布了多少个AI Agent,而是这家全球大型企业软件公司正在重新定义HR系统的价值、技术架构和商业模式。 一、从员工操作系统,到AI主动完成工作:Workday正在改变企业软件的入口 传统的人力资源管理系统围绕功能模块展开。员工申请休假、查询工资、更新个人信息,或者管理者审批招聘计划,都需要进入对应的菜单和页面,按照预先设计好的流程完成操作。 Workday此次最大的变化之一,是宣布Sana成为新的Workday Home。 Sana不再只是传统意义上的AI聊天助手,而是集自然语言交互、任务管理和AI代理编排于一体的统一工作入口。员工可以直接提出需求,由Sana识别业务意图、调用相关AI代理,并依据企业权限和审批规则推动任务完成。 例如,员工可以直接询问自己的休假余额,并发起请假申请;管理者可以让系统协助准备绩效评估;HR团队则能够通过自然语言发起复杂的人员规划分析,而不必在多个模块之间反复切换。 Workday还推出了Sana Concierge,将员工入职、离职、薪资查询、请假和IT服务等场景整合起来,尝试让AI在员工问题转化为人工工单之前,直接完成能够自动处理的事项。 在交互设计上,Sana还引入来自TypeSafe AI的Jev模型,根据任务动态生成表单、日历、审批卡片和数据可视化界面。这意味着企业软件有望逐步摆脱固定菜单驱动的交互方式,让界面围绕实际工作任务动态变化。 更值得注意的是,Workday并不打算把用户限制在自己的应用界面中。Sana将进一步进入Claude、Google Gemini Enterprise、Microsoft Copilot、Microsoft Teams和Slack等工具,让员工在日常工作环境中调用Workday的代理能力,同时继续应用Workday原有的企业权限、政策及审批机制。 这意味着,未来员工可能越来越少地感知自己正在使用哪一套HR系统,而是直接在熟悉的工作工具中完成相关操作。 对中国HR科技厂商来说,这提出了一个重要问题:当员工不再需要频繁打开HR软件,传统系统的菜单、功能模块和独立入口,还能构成多大的竞争优势? 未来的软件竞争,可能逐渐从用户界面和功能完整性,转向谁能够更准确地理解企业业务、掌握流程规则,并真正帮助用户完成工作。 二、Autopilot Agents登场:AI不再等待指令,而是开始持续执行HR工作 如果说Sana改变的是员工与软件的交互方式,那么Autopilot Agents改变的则是工作本身的执行方式。 Workday在大会上宣布推出新一代Autopilot Agents,将代理式自动化扩展到招聘、薪资、会计和系统部署等领域。 其中,与HR行业关系最密切的是Talent Acquisition Agent。 过去,招聘人员需要持续检查职位进展、寻找候选人、协调面试以及跟进招聘流程。新的Talent Acquisition Agent则可以持续监测开放职位,识别候选人不足或招聘进度落后的岗位,协助寻找符合条件的候选人,并推动后续招聘流程。 按照Workday的设计,AI代理可以在招聘人员没有主动发起操作时持续工作,但候选人沟通等关键操作仍保留必要的人工审核与控制。 与此同时,Payroll Agent计划在发薪前主动识别缺失数据和异常,Accounting Agent能够持续检查财务信息,Deployment Agent则可以根据客户系统配置推荐新的产品能力,并准备实施计划。 这些代理并非全部已经全面上市。Talent Acquisition Agent的自动驾驶能力目前面向早期采用客户开放,预计2027年初普遍可用;其他代理新增的Autopilot能力预计2027年初进入早期采用阶段。 这一变化对人力资源行业的影响,可能远比简单提高工作效率更深远。 过去,HR自动化主要解决重复操作,例如自动发送邮件、生成报表或者完成固定审批。新一代代理式AI则试图在一定授权范围内主动识别问题、提出建议并持续推动工作。 这将重新定义招聘专员、薪酬专员、HR共享服务人员和HRBP的工作边界。 当大量事务性工作由AI代理承担,HR人员的价值将更多体现在复杂判断、员工沟通、例外处理、组织协调以及业务战略支持上。 但这并不意味着AI可以自动取代相关岗位。AI代理能否真正承担这些职责,还取决于数据准确性、流程标准化程度、企业政策、人工监督以及实际部署效果。 三、Work Intelligence:比自动招聘更重要的,是重新理解每一个岗位的工作 在HRTechChina看来,Workday此次发布的Work Intelligence,可能是对未来组织管理影响最深远的创新之一。 传统人力资源管理通常围绕岗位、职级、组织架构和员工人数展开。但当AI能够完成越来越多具体任务时,企业面临的真正问题不再只是需要招聘多少人,而是这些岗位中的哪些工作仍然需要由人完成。 Work Intelligence试图把岗位进一步拆解为具体任务,并将任务与所需技能相连接,帮助企业识别哪些工作适合AI自动化,哪些需要AI辅助,哪些必须保留人类判断。 这项能力建立在Workday Skills Cloud基础之上。根据官方披露,Skills Cloud已服务超过3,450家客户,拥有超过75,000项标准化技能的本体体系。 例如,当一家企业计划新增50个岗位时,管理者可以进一步分析:相关工作是否都需要新增员工?哪些任务能够通过AI处理?内部员工是否已经具备部分能力?企业究竟应该招聘新人,还是对现有员工进行技能提升? Work Intelligence还能与Workday Learning powered by Sana和Decision Intelligence相结合,把工作任务变化转化为技能发展计划和人才配置建议。 这代表着一个重要趋势:企业正在从以岗位为中心的人力资源管理,逐步转向以工作任务、技能和人机协作为中心的组织设计。 对于中国企业而言,这意味着未来的定岗定编、人才盘点、招聘需求分析、组织效能评估和学习发展,都可能需要重新设计方法。 例如,企业过去可能以人均产值、人效比或者人员编制衡量组织效率。但进入AI时代,单纯统计员工人数可能不足以反映企业真实的工作能力。企业还需要理解AI完成了多少工作、员工承担了哪些高价值任务,以及人机协作是否真正改善了业务结果。 值得注意的是,Work Intelligence目前仍处于面向部分Workday HCM客户的早期访问阶段,其规模化实际效果还需要进一步观察。 四、Decision Intelligence:HR不再只是提供报表,而是要参与真正的经营决策 Workday此次还宣布,将Decision Intelligence进一步扩展至HCM和Financial Management,为人力资源与财务团队提供统一、受治理的智能决策体验。 过去,企业HR和财务部门经常需要从不同系统导出数据,使用Excel进行分析,再通过会议讨论形成预算、招聘或组织调整方案。 Workday希望通过Decision Intelligence改变这一流程。 企业可以使用自然语言查询实时人力资源与财务数据,分析招聘计划、技能缺口、员工流失风险和组织成本,并比较不同决策方案的业务影响。 例如,企业需要调整招聘计划时,HR可以比较外部招聘、内部培养、使用灵活用工或者调整项目时间等不同方案,并同时评估成本、执行周期及风险。 在获得必要审批之后,相关决策可以进一步进入Workday业务流程,而不是停留在一份分析报告中。 对于HRBP而言,这尤其值得关注。 过去,HRBP经常被要求提供人员数据、解释离职率或协助制定招聘计划。未来,企业可能希望HRBP能够基于实时数据,进一步提出组织设计、人员配置及成本优化方案,并解释不同选择对经营结果的影响。 AI可能降低获取数据和完成基础分析的门槛,但这也意味着企业对HR专业判断能力的要求会进一步提高。 真正有竞争力的HRBP,不只是会使用AI生成报告,而是能够理解业务目标、组织结构、人才能力与财务约束之间的关系。 五、Workday正在建设AI代理的基础设施:不仅自己开发,还要让企业和合作伙伴一起开发 Workday此次并没有把战略限制在自有AI产品上。 随着Trusted Agent Platform进一步开放,企业客户和技术合作伙伴可以通过Agent-Ready Tools、Developer Agent、Custom Agents以及Agent Harness等能力,开发和运行符合企业规则的AI代理。 其中,Agent-Ready Tools基于Model Context Protocol(MCP),让兼容的AI代理能够以受控方式访问Workday业务数据和操作接口。Workday Data Cloud则进一步提供实时数据访问能力。 Agent Harness负责为代理提供必要的上下文、记忆和执行护栏,并使代理行为能够按照既有权限和审计规则接受管理。 Workday还允许开发者使用不同模型和框架,包括Anthropic Claude、Google Gemini、OpenAI GPT以及其他开放模型体系。 根据Workday在大会同期披露的数据,已有超过125家早期访问客户和合作伙伴使用Developer Agent,开发超过6,000个定制应用与AI代理。Workday报告称,在其早期使用场景中,标准编码任务完成速度提高了12至40倍,开发周期缩短了8至10倍。这些数字属于厂商披露的早期采用结果,不能简单推广至所有客户项目。 其战略意义在于,Workday希望成为一个开放但受治理的企业AI代理运行平台,而不只是一个提供固定HR功能的软件供应商。 对中国HR科技产业而言,这也许意味着新的生态机会。 未来,HR科技厂商不一定需要独立构建完整的人力资源管理系统,而可能围绕特定行业、特定国家或特定业务场景开发专业AI代理,通过标准化接口与企业既有系统协同工作。 对于在招聘、薪酬、员工福利、组织发展和全球化人力资源服务方面具有专业能力的公司而言,这可能形成新的产品与服务模式。 六、收购C1.ai、深化Anthropic合作:Workday争夺的是企业AI的控制与治理能力 在产品发布之外,Workday还宣布了一项重要战略收购:签署协议,拟收购AI代理身份平台C1.ai。 C1.ai主要帮助企业管理人员与AI代理访问不同应用、数据和系统的权限,覆盖员工入职、岗位变更与离职等整个身份生命周期。 当越来越多AI代理能够执行实际操作时,企业必须回答一系列过去主要围绕员工账户展开的问题:代理可以访问哪些数据?它能够代表谁执行任务?哪些操作必须人工审批?代理任务结束后,相关权限如何撤销? Workday希望通过整合C1.ai,进一步扩展现有的Workday Agent System of Record,将AI代理的登记管理延伸至跨系统身份与权限治理。 该交易预计在Workday截至2027年1月31日的2027财年第四季度完成,仍须满足相关交割条件。收购金额未在官方公告中披露。 与此同时,Workday宣布与Anthropic深化合作,将Claude的大模型推理能力与Sana代理、Workday业务数据和权限规则连接起来。用户未来可以在Claude中调用Workday代理,也可以由Sana在复杂流程中调用Claude完成特定推理任务。 这实际上反映了企业AI竞争中的一种分工:通用大模型提供语言理解和推理能力,企业软件平台则掌握业务数据、权限管理、审批流程及可审计的执行机制。 未来企业级AI产品的核心壁垒,可能不仅在于模型有多聪明,更在于能否让AI在真实企业环境中安全、准确、可控地完成工作。 对中国HR科技机构而言,数据治理、权限控制、操作日志、人工审批及可追溯性,将越来越难以被视为简单的技术附加功能,而需要成为AI产品设计的一部分。 七、招聘体验和人才发展也在改变:从候选人申请到员工成长,AI正在进入更多细节 除平台级创新之外,Workday还发布了Workday Candidate Profile,尝试解决长期困扰求职者的重复填写问题。 求职者可以保存个人资料,并在使用Workday招聘系统的不同企业招聘网站中复用。按照官方预计,该功能能够自动预填约80%的标准申请字段,使申请时间比完全手动填写缩短约40%。 Workday援引的数据还显示,平均有60%的候选人会因为申请流程过长或繁琐而中途放弃。 需要强调的是,Workday Candidate Profile主要改善申请体验,并不负责候选人排名、推荐或拒绝决策。该功能预计2027年初向Workday Recruiting客户普遍开放。 在员工发展领域,Workday也推出了Sana Coach的早期访问版本,尝试将绩效评估、员工反馈、员工情绪和领导力辅导连接起来,让人才发展不再完全依赖年度绩效周期。 这些产品变化说明,AI正在进入人力资源管理的具体工作场景。但它们也提醒HR科技公司:用户体验不应只是后台界面是否美观,更重要的是能否减少员工、候选人和管理者实际完成任务所需的步骤。 八、AI已经成为Workday的商业增长因素,HR软件收费模式也可能发生改变 如果仅仅把Workday Rising看作一场AI技术展示,就会忽略其背后的商业逻辑。 根据Workday于2026年8月27日公布的2027财年第二季度财报,截至2026年7月31日,已有超过5,500家客户使用至少一种Workday自研AI代理,较前一季度增长超过35%。 Workday还披露,AI贡献了该季度超过25%的新增年度合同价值(New ACV)。这并不等于AI收入占总收入的25%,但足以说明AI已经成为影响客户购买与合同增长的重要因素。 与此同时,Workday正通过Flex Credits探索新的AI商业化模式。 传统SaaS主要按照用户数量、员工数量或者订阅模块收费,而Flex Credits允许客户购买统一额度,并根据不同AI代理和平台能力的实际使用消耗额度。Workday强调,这种计量方式更关注代理完成的业务动作,而不是单纯计算模型Token消耗。 这种模式对中国HR科技行业具有直接启示。 过去,HR SaaS产品的收入与企业员工规模密切相关。但如果未来AI承担越来越多的重复工作,客户可能更愿意为实际完成的招聘流程、员工服务请求、数据核验或其他业务结果付费。 这意味着,HR科技厂商需要重新思考产品定价、服务成本、客户成功以及投入产出比。 AI不只是软件功能的升级,也可能逐步推动软件商业模式发生变化。 九、对中国HR科技厂商和人力资源服务机构的启发:未来卖的不只是软件和人力,而是完成工作的能力 在HRTechChina看来,Workday此次释放的信号,对国内HR SaaS厂商、招聘机构、人力资源外包服务商、HR咨询公司以及企业数字化服务机构,都具有现实意义。 首先,国内HR SaaS厂商需要重新审视产品架构,而不是简单为既有系统增加AI聊天窗口。 真正有价值的Agentic HR,需要能够与招聘、员工信息、考勤、薪酬、绩效和审批系统连接,同时处理权限控制与异常情况。企业需要的是可执行的完整流程,而不是一个只能回答制度问题的机器人。 尤其在中国市场,企业普遍存在多套系统并行使用的情况,包括HR SaaS、OA、财务软件,以及企业微信、钉钉、飞书等协同平台。未来的重要竞争能力之一,将是能否在这些分散系统之间建立稳定、安全且有实际业务价值的工作流连接。 其次,招聘机构和人力资源服务公司必须重新审视依赖人工流程创造价值的商业模式。 当AI可以协助完成职位监控、人才搜寻、候选人沟通准备、流程提醒以及基础分析,传统依靠信息收集、人工协调和事务处理收费的服务环节,将面临越来越明显的自动化压力。 但专业猎头、招聘顾问和人力资源服务机构仍然拥有重要价值,包括行业知识、复杂人才判断、候选人信任、谈判能力和客户业务理解。 未来竞争的关键,可能不是谁拥有更多执行人员,而是谁能够把专业顾问能力与AI代理结合,提供更高质量、更可衡量的招聘和人才服务。 第三,中国HR科技企业需要更加重视工作任务和技能数据。 Work Intelligence表明,AI时代的管理对象正在发生变化。国内厂商如果仍然主要围绕职位名称、组织架构和静态技能标签构建产品,可能难以充分支持企业未来的人机协作规划。 围绕工作任务分析、技能图谱、岗位重构、人才配置以及AI对组织效能的影响,可能形成新的软件和咨询服务市场。 第四,本土化治理能力可能成为中国厂商的重要差异化竞争优势。 中国企业在劳动用工、员工个人信息保护、数据存储、跨境数据流动以及具体业务审批方面,有自身的制度和管理要求。特别是服务跨国企业和中国出海企业的HR科技厂商,需要同时理解不同市场的业务实践和合规边界。 因此,未来能够将本地用工规则、真实业务流程、行业知识与AI代理执行能力结合起来的企业,可能比单纯提供通用AI能力的厂商更有竞争力。 最后,AI产品必须从展示功能转向证明业务结果。 一个能够自动生成招聘报告的工具,不一定能带来更好的招聘结果;一个能够回答薪酬问题的机器人,也不等于真正降低了薪酬错误率。 国内HR科技机构需要关注的指标包括流程完成率、人工接管比例、处理时间、错误率、客户满意度和单位任务成本。只有通过持续的业务验证,AI才能真正成为客户愿意长期付费的能力。 十、对企业HR和HR领导者的启发:未来最重要的不是学会多少AI工具,而是具备重新设计工作的能力 对于企业HR同仁而言,Workday Rising 2026同样提出了新的职业发展命题。 过去几年,HR对AI的关注主要集中在提高个人效率,例如使用AI撰写招聘文案、制作培训资料、总结员工反馈或者分析Excel数据。这些应用依然有价值,但已经不是AI在人力资源管理领域的全部可能性。 下一阶段,HR可能需要更加深入地参与企业工作流程的重新设计。 企业首先应该识别各项HR流程中可以标准化、适合自动化的任务,再决定哪些环节可以交给AI辅助或执行,哪些必须保留人工判断和审批。 例如,在招聘流程中,AI可以协助完成初步信息处理和流程跟进,但涉及候选人综合评价、关键岗位适配及录用决策时,企业仍然需要明确人的责任。 在薪酬管理中,AI可以识别数据异常,但薪酬政策制定、敏感事项处理及最终发薪审核仍需要严格控制。 在组织发展中,AI可以帮助企业分析技能缺口和人员配置,但业务战略、组织文化与领导力判断仍然不能简单依赖算法。 这意味着,HR未来的重要能力将不只是熟悉劳动法规和人力资源管理方法,还包括理解业务流程、数据结构、AI代理的能力边界以及人与AI之间的职责分工。 对于CHRO和HR负责人而言,更值得思考的是:企业应该如何建立AI治理机制?如何重新设计岗位?如何评估员工与AI协作后的生产力?如何让员工在技术变革中获得新的技能发展机会? HR的角色可能由传统的人员管理者,进一步发展为企业人机协作体系和组织工作方式的设计者。 当然,这一转型并不会自动发生。它需要HR与IT、财务、法务及业务部门建立更深入的合作,也需要HR团队自身提高数字化、数据分析与组织设计能力。 结语:Workday正在重构的,不只是一套HR系统,而是企业工作的组织方式 Workday Rising 2026尚未结束,未来两天仍可能披露更多产品细节、客户实践和管理层观点。但从10月13日已经公布的内容来看,其战略方向已经相当明确。 Sana正在改变员工与企业软件交互的方式,Autopilot Agents尝试改变日常工作的执行方式,Work Intelligence开始重新理解岗位与技能,Decision Intelligence将人员决策与企业经营数据连接,而Trusted Agent Platform及C1.ai相关布局,则试图解决AI代理在企业规模化使用中的治理问题。 这些创新共同指向一个更深层次的变化:企业软件正在从帮助人管理工作,走向让人与AI共同完成工作。 对于中国HR科技行业,这既意味着新的竞争压力,也意味着新的发展空间。 中国市场拥有大量复杂的用工场景、快速变化的企业组织,以及广泛存在的数字化管理需求。真正理解本土企业、行业流程和人力资源专业实践的机构,仍然有机会在新一轮AI技术变革中形成独特的竞争优势。 但这种机会不会仅仅来自将大模型接入现有产品,而是来自对业务流程、数据治理、服务模式和客户价值的系统性重构。 对于企业HR而言,未来的竞争力也未必取决于掌握多少AI工具,而是能否理解AI将如何改变工作、岗位和组织,并主动参与这一变化。 Workday Rising 2026最值得中国HR行业关注的,并不是AI能替人完成多少工作,而是当AI真正开始参与工作后,企业应该如何重新定义人的价值。 这或许才是Agentic HR时代真正开始的地方。 本文由HRTechChina根据截至2026年10月13日Workday Rising 2026官方发布内容、Workday产品公告及FY2027第二季度财报整理分析。文中对中国HR科技市场的影响判断属于HRTechChina编辑观点。大会将于10月15日结束,部分产品仍处于早期访问或规划阶段,具体上线时间以Workday后续正式发布为准。  
    Claude
    2026年10月14日
  • Claude
    HR部门不会消失,但一批HR岗位会先被压缩:Anthropic的2030推演,正在重写HR岗位价值 HRTech核心解读:Anthropic一套面向 2030 年的 AI 经济情景模型显示:最极端情形下,GDP 比无 AI 路径高 32.4%,但认知型岗位工资下降、失业率升至 17.9%。这份研究真正值得 HR 看的是:未来不该只讨论“哪些岗位会消失”,而要开始按任务重构工作、技能和内部流动。很值得转给团队一起看,HRTech拆解到HR岗位哪些会消失,哪些更有前途! 如果 AI 真的能够完成一半甚至更多的知识工作,企业里的 HR 部门会变成什么样? The Anthropic Institute 最新发布的《Economic Scenarios for Transformative AI》没有专门讨论 HR,但它提供了一套非常适合重新审视 HR 职业的框架:未来真正被 AI 改变的基本单位,并不是一个完整的“岗位”,而是岗位里面的一项项任务。 Anthropic 用一句非常重要的话概括了这一逻辑:The economy is made out of tasks. 在它设定的 Substantial Scenario 中,到 2030 年,AI 已经具备完成一半知识工作的能力,而且其中大部分可以自主完成,只是企业并不会马上把 AI 应用到所有这些工作上;在更激进的 Extreme Scenario 中,AI 在绝大多数知识工作任务上的生产率超过人类,几乎都可以自主完成,同时几乎不再产生新的知识型人类任务。 如果把这个框架放进今天的企业 HR 部门,一个越来越清晰的趋势就出现了:HR 并不会作为一个职业整体消失,但 HR 部门内部不同岗位的价值会发生非常剧烈的重新排序。 一些今天大量存在的事务型 HR 岗位,很可能被明显压缩;一些岗位不会消失,但工作内容会被重新定义;还有一批目前看起来并不是 HR 部门人数最多的岗位,未来反而可能越来越重要。 这或许才是 Anthropic 这份报告对 HR 从业者最现实的启示。 一、Anthropic真正提醒我们的,不是“多少岗位消失”,而是“多少任务不再需要人做” Anthropic 为 2026—2030 年美国经济设计了 Modest、Substantial 和 Extreme 三种情景。它特别强调,这些是用于理解不同技术发展路径的 scenarios,而不是对未来的确定预测,也没有给任何一种情景赋予发生概率。 但三种情景之间的差异非常值得企业管理者关注。 在 Modest Scenario 中,到 2030 年,美国 GDP 比没有 AI 的路径高 1.6%;在 Substantial Scenario 中高 8.3%;在 Extreme Scenario 中则高出 32.4%。 问题在于,经济增长并不意味着所有知识工作者都会同步受益。 在更激进的情景中,越来越多的经济增长流向资本,而不是劳动。在 Extreme Scenario 下,劳动收入占 GDP 的比例下降到 45.2%,资本收入占比则提高到 54.8%。同时,知识型工作受到大规模自动化冲击,整体失业也可能显著上升。 这背后真正发生的,并不是某一天企业突然宣布“这个职业不存在了”,而是一个岗位内部越来越多的任务逐渐被 AI 接管。 当被接管的任务积累到一定比例之后,企业才开始问第二个问题:这个岗位还需要这么多人吗? 这对于 HR 自身同样成立。 二、第一批被压缩的,很可能不是HR这个职能,而是“事务型HR” 先看今天最常见的 HR Assistant、HR Coordinator、HR Administrator。 这些岗位承担了大量企业不可缺少、但高度流程化的工作,包括新员工入职资料、员工信息维护、证明文件、面试安排、会议协调、政策通知、假期查询、员工 FAQ、离职流程、基础数据整理以及各种 HR 系统操作。 问题在于,如果按照 Anthropic 的 task-based framework 去拆解,这些任务中的很大一部分都具备几个共同特点:规则明确、重复频率高、数字化程度高、主要依赖文本和信息处理,而且异常情况相对有限。 这正好是 AI Agent、HRIS 和 workflow automation 最容易进入的区域。 所以未来更可能发生的事情,不是企业宣布“取消 HR Operations”,而是原来 5 个人承担的事务型工作逐渐变成 1—2 个人管理系统、处理异常,再由 AI 和自动化流程完成大量标准工作。 这会首先冲击 HR Assistant、HR Coordinator、HR Administrator,以及 HR Shared Services 中大量 Tier 1 类型的岗位。 这些岗位不会一夜之间消失,但企业为每 100 名、500 名或者 1,000 名员工配置多少事务型 HR,可能会明显下降。 这其实就是 Anthropic 模型所描述的 automation 真正进入企业之后的典型路径:岗位并不是突然消失,而是岗位内部能够交给 AI 的任务越来越多,最终改变 headcount economics。 三、招聘可能成为HR内部最早经历大规模岗位重构的职能之一 如果把 Recruiter 拆开来看,一个招聘岗位实际上包含十几种甚至几十种任务:写 JD、寻找候选人、搜索数据库、筛选简历、发送 outreach、安排面试、回答候选人问题、整理 interview notes、生成候选人 summary、跟踪流程、制作 offer,以及与 Hiring Manager 沟通和判断候选人。 这些任务的 AI 曝露程度完全不同。 其中,JD 撰写、candidate sourcing、简历初筛、候选人匹配、outreach 文案、Scheduling、基础 screening 和 candidate FAQ,都属于 AI 很容易参与甚至自动完成的任务。 因此最先承压的,很可能是 Recruiting Coordinator、Talent Sourcer、Volume Recruiter,以及主要依靠简历筛选和流程推进产生价值的初级 Recruiter。 但这并不意味着 Recruiter 会消失。 相反,Recruiter 可能会出现非常明显的两极分化。 过去,一个 Recruiter 的价值可以体现为“我能找到很多候选人”“我一天能处理多少份简历”“我管理多少个 requisitions”。未来这些能力的稀缺性会迅速下降,因为 AI 搜索和处理候选人的能力越来越强。 真正升值的会是另外一部分能力:理解业务到底需要什么人、挑战 Hiring Manager 不合理的要求、判断候选人的潜力与组织适配性、影响高端人才、理解人才市场,以及把人才数据转化成管理层决策。 因此未来真正有价值的 Recruiter,会越来越像 Talent Advisor,而不是“招聘流程操作员”。 这恰恰符合 Anthropic 的模型逻辑:AI 首先接管的是 task,而不是整个 occupation。最终剩下的人类任务往往更加复杂,也更加依赖 judgment、relationship 和 accountability。 四、HRBP不会消失,但“流程型HRBP”会越来越危险 HRBP 可能是未来几年 HR 内部分化最剧烈的岗位之一。 今天很多企业虽然设有 HRBP,但 HRBP 实际承担的工作仍然包括大量流程推进:解释 HR policy、推动 Performance Review、跟踪 headcount、协调 recruitment、传递总部政策、组织 talent review、处理基础员工问题。 如果一个 HRBP 的主要价值是“知道公司流程怎么走”,那么 AI 对这个岗位的冲击会越来越大。 因为员工未来并不需要为了了解 PTO、Benefits、Promotion Policy 或 Performance Process 找 HRBP。AI 可以连接企业内部 HR policy、HRIS 和 knowledge base,在几秒钟之内回答大量标准问题。 真正不会轻易被替代的 HRBP,是另一种 HRBP。 当一个 BU Head 问:“AI 进入之后,这个部门未来到底需要多少人?”“我们是不是有太多管理层级?”“销售团队为什么一直招不到合适的人?”“哪些岗位未来三年应该减少,哪些技能应该提前建设?”“这个组织应该怎么重新设计?”这些问题已经不再是流程问题,而是 Business + Organization + Talent Decision。 这种 HRBP 的价值反而会提高。 所以未来 HRBP 很可能分成非常清楚的两类:流程型 HRBP 被压缩,战略型 HRBP 升值。 HRBP 真正的门槛也会随之改变。懂劳动政策、懂招聘流程、懂绩效流程依然重要,但已经不够。未来优秀 HRBP 必须拥有更强的 Business Acumen、Data Literacy、Organization Design、Workforce Planning 和 AI Literacy。 换句话说,HRBP 不会因为 AI 消失,但 AI 会迫使 HRBP 回到这个岗位原本应该承担的战略角色。 五、Payroll和Benefits不会简单消失,但“操作价值”会迅速下降 Payroll 和 Benefits 是另外两个容易被简单判断为“会被自动化”的 HR 领域。 如果只看工资计算、数据录入、eligibility check、enrollment、员工 FAQ 和 plan comparison,AI 和自动化确实可以承担越来越多工作。 但 Payroll 真正困难的部分从来不是按下“发工资”按钮,而是 multi-state taxation、classification、compliance、audit、异常情况、系统整合以及不断变化的劳动法规。 Benefits 也是一样。 员工“我的 deductible 是多少”“什么时候 open enrollment”“这家医院是不是 in-network”这些信息查询型任务,未来越来越没有必要依靠 Benefits Administrator 人工回答。但医疗成本控制、Plan Design、Broker Management、Vendor Negotiation、ACA/ERISA Compliance、Employee Communication 和 Benefits Strategy 的专业价值并不会因此消失。 所以这两个岗位真正发生的是 value migration:从 administration 向 expertise 迁移。 未来企业可能需要更少的人“操作福利”,却更需要能够回答“公司一年花几百万美元福利预算,怎样设计才能真正控制成本并提高员工价值”的人。 这也是为什么 AI 对 HR 的影响不能简单理解成“自动化=岗位消失”。同一个岗位内部,一部分任务贬值,另外一部分任务反而可能因为复杂度提高而更加昂贵。 六、L&D也会经历一次非常彻底的价值重构 企业培训领域同样会出现明显分化。 课程资料整理、PPT 制作、培训通知、基础 e-learning 内容、考试题目、培训总结等工作,AI 已经可以非常高效地完成。这意味着大量以“制作培训内容”为主要工作内容的 L&D 岗位,未来价值会下降。 但企业真正需要的并不是更多课程,而是员工能否形成未来需要的能力。 特别是在 Anthropic 所描述的知识工作快速变化情景下,真正困难的问题不是“给员工上一门 AI 课”,而是:哪些工作正在发生变化?哪些技能正在贬值?哪些新能力正在升值?一个员工如何从正在减少的工作转移到新的工作? 这使得 L&D 的价值中心会从 Content Production 转向 Capability Building。 真正升值的 L&D,不是最会做课程的人,而是能够完成 skills gap analysis、设计 reskilling architecture、推动 manager capability,并帮助组织实现 workforce transition 的人。 而且 Anthropic 自己在 2026 年关于 worker retraining 的研究也提醒,面对显著劳动力市场变化,“培训”并不是万能答案。职业转换存在明显摩擦,员工即使愿意学习,也不代表可以迅速进入完全不同的职业。 这对企业 HR 的含义非常直接:未来真正需要建立的,不只是 Learning Platform,而是 Skill Graph + Internal Mobility + Workforce Planning。 七、真正升值的第一类HR:Workforce Planning与Organization Design 如果说哪些 HR 岗位最可能因为 AI 而升值,我认为 Workforce Planning 和 Organization Development 会排在非常靠前的位置。 原因并不复杂。 过去的 Workforce Planning 很多时候只是根据业务增长率计算明年需要增加多少 headcount。但进入 AI 时代以后,问题变成了:如果 AI 可以完成一个岗位 30%、50% 甚至 70% 的任务,我们到底还需要多少人? 这已经不是传统 headcount planning,而是 Work Design。 比如一个 Customer Service 团队原来有 500 人,AI Agent 可以完成 60% 的标准咨询之后,剩余员工应该是多少?留下的人应该处理什么问题?Manager span 应该怎么变化?职位等级怎么设计?剩下的工作应该重新组合成什么岗位? 再比如一个 100 人的软件团队,如果 Coding Agent 显著提高工程师生产率,公司究竟应该减少 Junior Engineer,还是保持人数并提高研发速度?如果 Junior Position 大量减少,未来 Senior Engineer 从哪里培养? 这类问题没有哪个 AI 软件可以直接替 CEO 做决定。 它需要 Workforce Planning、Finance、Business Leader 和 HR 一起重新设计组织。 所以从 Anthropic 的 task-based framework 往企业内部继续推演,未来 HR 非常核心的一项能力将是: Task → Skill → Job → Organization → Headcount 谁能够把这条链条建立起来,谁就开始真正参与 AI 时代的组织设计。 八、真正升值的第二类HR:People Analytics会从“做报表”变成“做决策” People Analytics 也会出现明显两极分化。 今天大量 People Analyst 的工作仍然是导数据、做 Excel、制作 Dashboard、统计 turnover、headcount、time-to-hire,再生成月报。 这些工作本身高度适合 AI。 未来 CEO 并不需要一个 Analyst 花两天告诉他“今年离职率是 14.2%”。AI 几秒钟就能给出这个结果。 真正有价值的问题是:为什么离职率上升?哪些团队异常?哪些员工存在风险?这个问题到底和 manager、pay、workload 还是 career opportunity 有关系?如果调整组织结构,会产生什么后果? 因此基础 reporting 的价值会下降,而 Workforce Intelligence、Predictive Analytics 和 Decision Science 会升值。 未来好的 People Analytics 团队不是 HR 的“数据部门”,而是组织决策部门。 九、真正升值的第三类HR:Total Rewards可能比今天更重要 Anthropic 这份报告中,有一个经常被忽略、但对 HR 极其重要的结果:AI 可以让社会整体变得更富裕,但经济增长并不会自动平均流向劳动者。 在 Extreme Scenario 中,资本收入占 GDP 的比例升至 54.8%,劳动收入占比下降到 45.2%。Anthropic 因此直接提出一个核心问题:如果 AI 创造了巨大的生产率收益,如何确保这些收益能够被更广泛地分享? 这个宏观问题进入企业之后,其实就是 Total Rewards 问题。 假设一个原来 100 人的部门,通过 AI 变成 70 人,同时产出提高 30%。企业获得了更高 Productivity、更低 Labor Cost 和更高 Margin。 那么剩下的 70 名员工获得什么? 如果他们承担了更复杂的工作,需要管理 AI Agent,需要承担更大的责任,却仍然按照原来的岗位价值支付工资,那么组织内部会形成新的收益分配矛盾。 因此 AI 时代可能会出现新的 skills premium、AI productivity incentive、profit sharing、equity compensation,以及完全不同的 Job Architecture。 未来 Total Rewards 面对的问题不只是“市场上这个岗位多少钱”,而是:当 Human + AI 共同创造价值之后,人应该拿多少? 这会让 Compensation、Job Architecture 和 Total Rewards 重新进入企业 AI 战略的核心位置。 十、Employee Relations、Labor Relations和复杂人才判断,反而可能更加重要 还有一类岗位,AI 可以提供帮助,但很难承担最终责任。 比如 Employee Relations。 AI 可以整理调查材料,可以帮助搜索政策,可以分析文件,可以生成 interview questions,但涉及 harassment、discrimination、termination、performance disputes、workplace conflict 等问题时,真正困难的从来不是“找到信息”,而是理解 context、判断风险、处理人与人的关系,并承担决策责任。 Labor Relations 更是如此。 谈判、工会关系、集体协议、员工情绪和劳资冲突,本质上属于高度情境化的人际和组织问题。 同样,Executive Assessment、Succession Planning、Leadership Development 也不是简单的信息处理任务。 AI 可以告诉企业一个人有哪些数据表现,但“这个人是不是下一任 CEO”“两个候选人谁更适合带领正在转型的业务”,依然属于复杂 judgment。 所以未来企业真正稀缺的 HR 能力,很可能从 Execution 转向 Judgment、Orchestration 和 Accountability。 十一、AI最终可能让HR部门变得更小,但也更专业 如果把这些变化放在一起,未来企业 HR 的组织形态其实已经可以看到一些轮廓。 过去很多公司的 HR 部门是一个“金字塔”:下面有大量 Coordinator、Administrator、Recruiter、Shared Services 和执行人员,中间是 Manager、HRBP,上面是少数 HR Director 和 CHRO。 AI 会逐渐压缩这个金字塔的底部。 未来更可能出现的是:更少的事务型 HR,一套更强的 HR Technology 和 AI infrastructure,再加上一批专业程度更高的 HRBP、Organization Development、Workforce Planning、People Analytics、Total Rewards、Employee Relations 和 Change Management 人才。 也就是说: HR 部门可能变小,但 HR 的专业门槛会变高。 这与 Anthropic 当前看到的劳动力市场早期信号也并不矛盾。Anthropic 2026 年对 AI labor-market impacts 的研究发现,AI 实际使用距离理论上能够完成的工作仍然有明显差距,目前尚未观察到高 AI 暴露职业出现系统性失业增长,但已经看到一个值得继续观察的信号:高暴露职业中,年轻劳动者的招聘可能正在放缓。 这意味着真正的变化很可能不是“明天大量 HR 被裁掉”,而是未来几年企业开始逐渐减少 entry-level、transactional 和 coordination-heavy 的岗位。 而这恰恰可能带来另一个长期问题:如果初级岗位减少,未来高级 HR 从哪里成长出来? 这是所有知识工作行业都将面对的问题。 十二、对今天的HR从业者来说,真正危险的不是不会用AI 很多人现在把 AI 时代 HR 的个人竞争力理解为“会不会使用 ChatGPT”“会不会写 Prompt”。 这可能严重低估了真正的变化。 AI 工具使用很快会成为类似 Excel、Email 一样的基础能力,本身不会形成长期职业壁垒。 真正决定一个 HR 是否升值的,是 AI 把他的基础任务拿走以后,他还剩下什么。 如果一个 HR 的核心价值是:“告诉我流程,我负责执行。”那么风险最高。 如果一个 HR 的价值是:“出现复杂情况,我可以判断应该怎么处理。”那么相对安全。 而未来真正稀缺的 HR,应该能够进一步回答:“业务准备发生变化,我可以告诉公司应该如何重新设计组织、岗位、技能、人才和 AI 的组合。” 这三种 HR,对应的实际上就是三个不同层级: Process Executor → Professional Judgment → Organization Architect。 未来几年,越来越多 HR 的职业迁移,很可能就在这三个层级之间发生。 HRTech观察:AI不会先消灭HR,而是先重新给HR定价 Anthropic 这份报告最大的价值,不是告诉我们 2030 年会有多少人失业,而是让我们重新理解工作的基本结构。 一个岗位从来不是一个不可分割的单位,而是一组任务。 当 AI 开始拿走其中一部分任务之后,岗位剩余部分的价值就会发生变化;当越来越多任务可以被自动化之后,岗位数量才开始改变;当整个公司的岗位结构发生改变之后,组织设计、人才结构和薪酬体系也必须随之改变。 因此,对 HR 来说,真正的问题从来不是: “AI 会不会取代 HR?” 而应该是: “AI 拿走我的一半工作之后,剩下的一半工作值多少钱?” 对于 HR Assistant、HR Coordinator、HR Administrator、Recruiting Coordinator、Talent Sourcer、基础 Reporting Analyst 和大量 Shared Services 岗位,这个问题已经越来越现实。 对于 HRBP、Recruiter、L&D、Payroll、Benefits 和 HR Generalist 来说,未来则是一场非常明显的重新分化:事务处理能力正在贬值,专业判断和业务咨询能力正在升值。 而对于 Workforce Planning、Organization Development、People Analytics、HR Technology、Total Rewards、Employee Relations、Change Management 和真正战略型的 HRBP 来说,AI 反而可能创造一个比过去更大的舞台。 因为当 AI 开始重新定义工作的时候,企业最终一定需要有人重新设计工作。 这可能就是未来 HR 最重要的角色变化: 从管理“人和岗位”,走向设计“Human + AI 的工作系统”。 HRTech认为,未来真正优秀的 HR,不一定是最会使用 AI 的 HR,而是最懂得如何重新划分 人做什么、AI 做什么,以及组织应该因此如何改变 的 HR。 Anthropic 的研究并没有宣布 HR 的终点,但它已经给出了一个非常清楚的方向:AI 不会简单地消灭 HR,它会先重新给每一种 HR 工作定价。
    Claude
    2026年09月10日
  • Claude
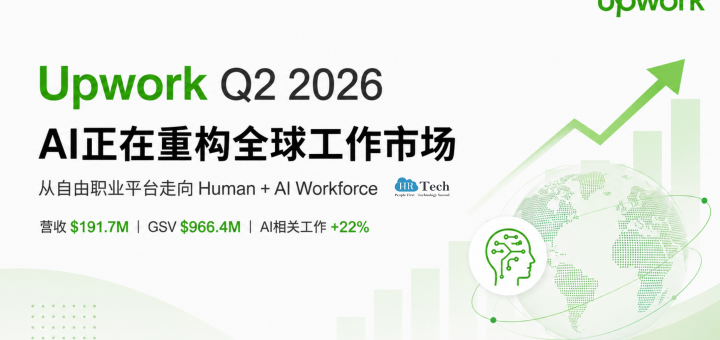
    【财报】Upwork发布2026年二季度财报,营收 1.917 亿美元,同比下降约 2%:AI正在重写自由职业市场 HRTech概述:全球自由职业平台 Upwork 发布2026年第二季度财报。公司GSV为9.664亿美元,同比下降3.6%,营收1.917亿美元,同比下降2%,活跃客户也下降4%。但一个更重要的变化正在发生:低复杂度工作正在持续转向自动化,而高价值AI人才、更复杂项目和新的工作类别正在增长。 AI正在拆掉知识工作的初级职业阶梯,而新的Human + AI职业阶梯还没有完全建起来。Upwork已经开始把自己从传统自由职业平台重新定义为连接企业、Human Experts和AI Agents的工作市场,并通过ChatGPT、Claude和MCP进入AI工作流。 未来企业管理的不只是员工和外包人员,还可能包括大量AI Agent。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。 Upwork 2026 年第二季度财报看起来并不“增长”:GSV 为 9.664 亿美元,同比下降 3.6%;营收 1.917 亿美元,同比下降约 2%;活跃客户降至 76.3 万,同比下降 4%。但如果把这些数字与 AI 业务、单客户价值和利润率放在一起看,呈现出的并不是一家传统自由职业平台简单进入衰退,而是一个更值得 HR 行业关注的信号——低复杂度工作正在被 AI 自动化,而平台正在主动把增长重心转移到高价值 AI 工作、复杂项目、SMB 深度服务和 Enterprise Workforce Management。 从 HRTech 的视角看,这份财报真正值得研究的,也不是 Upwork 本季度少了多少客户,而是它正在试图回答一个所有 HR 科技公司未来都会面对的问题:当企业里的“劳动力”开始同时包括 Employee、Contractor 和 AI Agent,人才平台究竟应该管理“人”,还是管理“工作”? 收入仍在下降,但Upwork已经从“追求更多客户”转向“经营更高价值客户” Q2 2026,Upwork Marketplace Revenue 为 1.669 亿美元,同比下降 2%;Enterprise Revenue 为 2,480 万美元,同比增长 2%。GAAP Net Income 为 2,540 万美元,同比下降 22%,但 Adjusted EBITDA 却达到 6,410 万美元,同比增长 12%,Investor Presentation 披露的 Adjusted EBITDA Margin 达到约 33.4%。与此同时,Take Rate 提升至 19.8%,同比增加 40 个基点。 真正关键的是另一项指标:GSV per Active Client 达到创纪录的 5,230 美元,同比增长约 5%,并已经连续八个季度环比增长。 与此同时,Active Clients 同比下降 4%。 这组数据实际上揭示了 Upwork 当前非常明确的经营方向:客户数量可以下降,但留下来的客户必须产生更多、更复杂、更高价值的交易。 过去的自由职业平台依赖的是“大量客户 × 大量任务 × 平台抽佣”;新的 Upwork 更希望形成“大客户/高价值 SMB × 持续工作需求 × 更高客单价 × 更多服务收入”的模式。 这也是为什么收入仍然承压,但 Adjusted EBITDA 和 Take Rate 却能够继续改善。Upwork 已经不再单纯追求 Marketplace 的交易规模,而是在主动优化其业务结构。 AI没有把旧工作等量转换成新工作,它首先正在消灭一部分低复杂度任务 CEO Hayden Brown 在此次财报中给出了一句非常重要的判断: “While lower-complexity work continues to shift toward automation…” 也就是说,低复杂度工作正在持续转向自动化。 这是本季度最值得 HR 与人才行业重视的一句话。 如果 AI 只是帮助 Freelancer 提高效率,那么理论上 Upwork 总体 GSV 不一定应该下降。但现实是,Q2 GSV 下降 3.6%、Active Clients 下降 4%。这意味着部分原来需要支付给自由职业者的任务,并没有转化成新的人工需求,而是被 AI 直接完成了。 但另一方面,新需求正在出现。Q2 2026,Upwork 平台 AI-related work GSV 同比增长超过 22%;其中 AI Strategy & Consulting GSV 增长超过 50%。Investor Presentation 显示,AI-related work 按 Q2 GSV 年化计算已经达到约 3.3 亿美元。 这形成了一个非常典型的 AI 劳动力市场分层: 基础写作、简单设计、翻译、标准化数据处理和低复杂度数字任务越来越容易自动化,而 AI Strategy、Consulting、Workflow Design、Agent Implementation 和更复杂的业务项目开始产生新的需求。 因此,未来人才市场真正需要讨论的可能已经不是简单的“AI会不会取代工作”,而是: 哪些任务会消失,哪些任务会升级,哪些任务会由 Human + AI共同完成。 Business Plus正在证明:Upwork真正想争夺的是企业级SMB预算 Upwork 第二条增长曲线来自 Business Plus。 Q2 Business Plus GSV 环比增长 24%、同比增长 174%;Business Plus Active Clients 环比增长 16%、同比增长 219%。更值得注意的是,38%的 Business Plus 活跃客户第一次在 Upwork 发生消费,就是通过 Business Plus 完成。 Investor Presentation 同时披露,其 Q2 Business Plus Revenue 同比达到约 2.5 倍。 这说明 Business Plus 并不仅仅是在把原来的 Freelancer Marketplace 用户升级成付费会员,而是在帮助 Upwork 获取一种新的客户群体:有持续项目、有复杂需求、有管理需求,同时又没有完整 Enterprise Procurement Infrastructure 的中型及成长型企业。 这类客户的价值远高于一次性的 Freelancer Hiring。 Upwork实际上正在尝试从: “帮你找一个自由职业者” 升级为: “帮你持续获得、组织和管理外部专业能力”。 这也是 HR Tech 产品增长中非常值得参考的一条路径:不要只提供单点工具,而是围绕客户不断增加的复杂度,从 Entry Product 向 Workflow、Management、Benchmark 和 Enterprise Solution逐层升级。 Enterprise与Lifted:Upwork正在逼近真正的Contingent Workforce Management 第三条增长主线是 Enterprise。 Upwork 旗下 Lifted 已在 6 月底将第一批企业客户迁移到新的平台,并扩大 Go-to-Market 团队,包括招聘新的 Head of Sales。与此同时,Enterprise Solutions 中的 EOR offering GSV 同比增长29%。该业务在 2025 年通过 Lifted 收购 Ascen 后得到进一步加强。 这意味着 Upwork 的边界正在继续扩大。 从最初的 Freelancer Marketplace,到 Contractor Management,再到 EOR、Managed Services、Enterprise Workforce Solutions,它越来越接近一套完整的 Contingent Workforce Infrastructure。 未来企业可能不再分别购买“自由职业平台”“EOR”“Contractor Management”“AI Agent”,而是希望在一个统一的 Work Layer 中配置: Employee、Contractor、Freelancer、EOR Worker,以及 AI Agent。 一旦这个方向成立,Upwork真正竞争的就不再只是 Fiverr 或其他 Freelancer Marketplace,而会逐渐进入更广泛的 Workforce Management 市场。 ChatGPT、Claude和MCP背后的野心:让AI成为新的“劳动力采购入口” Upwork另一个非常值得观察的战略,是它正在主动进入 AI Agent 的工作流程。 继 2026 年 4 月推出 Upwork app for ChatGPT 后,公司又推出 Upwork Claude Connector,并发布 Model Context Protocol(MCP)server。通过 MCP,客户与 Freelancer 可以让 AI Agent 在已有工具和工作流中寻找人才、发现工作机会,并帮助管理 Upwork 上的工作。Investor Presentation 明确提到 Claude、ChatGPT、Cursor 以及其他 MCP-compatible products。 这里真正重要的并不是又多了一个 ChatGPT 插件。 传统人才平台的入口是“人搜索人”: 企业产生需求 → HR或业务部门进入人才平台 → 搜索人才 → 发布项目。 Agent时代可能变成: 企业告诉 AI Agent 一个业务目标 → Agent拆解任务 → 判断哪些任务AI能够完成 → 哪些任务需要Human Expert → 自动调用 Upwork寻找相应专业人才。 这样一来,Upwork就可能从一个“用户访问的网站”,逐渐变成一个被 AI Agent调用的劳动力网络。 这也是 Upwork 为什么开始强调自己的定位不是 Freelancer Marketplace,而是: “The human and AI-powered work marketplace.” 真正的新变量,是AI Agent开始成为一种独立的劳动力供给 Investor Presentation 第10页给出的结构非常清晰: Clients、Human Experts、AI Agents,三者围绕 Upwork 平台形成新的工作关系。 更进一步,公司在 Presentation 中提出,Upwork希望为 SMB 提供 “AI diffusion layer”,通过人才和 human-supervised agents 帮助中小企业跨越从“拥有AI能力”到“真正采用AI”的鸿沟。公司同时披露,其 human-supervised agent product 已于 2026 年 8 月推出,但原文未披露独立正式产品名称。 这个变化对 HR Tech 的意义可能比单纯的 AI Recruiting 更大。 过去企业劳动力结构主要是: Employee + Contractor。 现在正在出现第三种资源: AI Agent。 未来 HR 和企业管理者必须开始回答新的问题:什么任务应该由员工完成?什么任务可以直接交给 Agent?哪些工作必须 Human-in-the-loop?一个 AI Agent 的成本应该如何核算?Human + Agent组合之后,生产率究竟提升多少?增加的 Token、模型、软件和治理成本是否值得? 这些问题最终都会落到一个核心概念: AI Workforce Management。 $1.3万亿美元市场故事很大,但Upwork短期仍处于转型“Gap” Upwork Investor Presentation 给出了三个长期增长支柱:Transforming human + AI work、Accelerating SMB growth,以及 Unlocking Enterprise expansion。公司引用委托第三方完成的市场研究,预计到2028年相关机会约为 1.3万亿美元,其中 SMB contingent digital knowledge work 为 5,300 亿美元、Enterprise 为 6,500 亿美元、Agentic AI 为 1,200 亿美元。需要强调的是,这属于市场机会估算,并非 Upwork 已经实现的收入。 短期数据仍然说明转型并没有完成。 Q3 2026 Revenue Guidance 为 1.76亿至1.84亿美元;全年 Revenue Guidance 为 7.30亿至7.50亿美元。与此同时,Q2 Operating Cash Flow 从去年同期的 7,250 万美元降至 4,690 万美元,Free Cash Flow 从 6,560 万美元下降到 3,590 万美元。 因此,目前最准确的描述并不是“Upwork已经完成AI转型”,而是: 传统低价值任务下降,新型AI高价值工作正在快速增长,但新的需求规模暂时仍未完全覆盖旧市场的收缩。 这正是 AI 时代大量知识工作平台未来几年都可能经历的“增长缺口”。 HRTech观察:未来企业真正缺少的可能不是更多AI工具,而是一套AI Workforce衡量体系 从 Upwork 这份财报继续往前推一步,HRTech认为,一个新的企业管理问题正在形成。 今天多数企业仍然通过“有多少员工使用 ChatGPT”“采购了多少 Copilot席位”来衡量AI采用。但当 AI 真正进入工作流程后,这些指标很快会失去意义。 企业真正需要知道的是: 一项工作原来需要多少 Human Hours,现在需要多少;Human与Agent分别完成了什么;单位任务成本是否下降;AI增加了多少模型和Token成本;质量、速度和风险是否改善;以及哪些岗位正在从“执行工作”转向“监督、设计和管理Agent”。 因此,HRTech接下来关注的重点也正在从单纯的 AI Readiness,进一步走向 AI Workforce ROI、AI Workforce Benchmark和Human + AI工作结构分析。HRAI Forward所衡量的“AI是否已经成为可复用、可迁移、可衡量的HR工作能力”,本质上也是这条路径的起点:先知道组织和HR当前处于什么位置,再进一步判断AI投入究竟有没有真正改变工作方式和产出。 Upwork此次财报给出的启示非常明确: 未来最有价值的 HR Tech 公司,未必只是帮助企业“招聘更多人”或“部署更多AI”,而是能够帮助企业回答—— 什么工作应该由谁完成,以及Human + AI组合之后,企业是否真的创造了更多价值。 这可能才是 AI Workforce 时代真正的新基础设施。
    Claude
    2026年08月12日
  • Claude
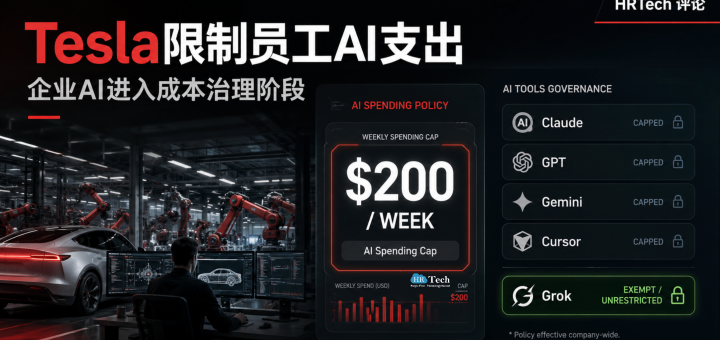
    特斯拉限制每周AI使用额度的背后:企业AI进入“成本治理”阶段,而不是停止使用AI HRTech核心摘要:Tesla 给员工 AI 工具支出设定每周 200 美元上限,不是一个简单的降本动作,而是企业 AI 从“鼓励无限使用”进入“预算治理、模型选择、供应商控制和内部生态倾斜”的标志性事件。真正值得 HR、CIO 和企业管理者关注的,不是员工还能不能用 AI,而是企业如何在效率、成本、安全、合规和平台依赖之间重新建立规则。 根据 Electrek 引述 The Information 的报道,Tesla 将从 2026 年 7 月 6 日开始,对员工 AI 工具使用设定每周 200 美元支出上限。这个政策出台前,Tesla 过去几个月一直在推动员工更积极使用 AI,并通过内部平台和使用排名鼓励工程师大量调用 Claude、GPT、Gemini、Grok、Cursor 等工具。结果是,部分软件工程师每周 AI token 消耗达到数千美元。支出快速上升后,Tesla 开始为 AI 使用加上财务边界。值得注意的是,报道显示 xAI 的 beta 产品被排除在该上限之外,这意味着 Grok 相关产品不会受到同样限制。 这不是“AI退潮”,而是“AI财务化”开始。 过去一年,企业内部对生成式 AI 的态度非常激进:谁用得多,谁就更先进;哪个团队 token 消耗更高,哪个团队就更像 AI-first。现在问题出现了:AI 使用量并不等于生产力提升,token 消耗也不等于业务结果。企业终于开始意识到,AI 不是免费的数字劳动力,而是一种按使用量计费、随任务复杂度快速放大的新型运营成本。AI 进入企业后,第一阶段是试用,第二阶段是普及,第三阶段必然是治理。 Tesla 的特殊性在于,支出治理与生态选择叠加在一起。 如果所有模型一视同仁地限额,这只是典型的成本控制。但当 Grok/xAI beta 产品被豁免,而 Claude、GPT、Gemini 等外部模型被纳入限额时,政策就不再只是财务规则,也会变成使用行为的引导机制。员工会自然倾向于使用不受限制的工具,哪怕他们原本更偏好其他模型。这对企业来说是一种内部采购权力的重新分配:不是员工选择最好用的工具,而是公司预算规则决定哪些工具更容易被使用。 Cursor/Anysphere 的交易让这件事更具战略含义。 Reuters 报道,SpaceX 正以 600 亿美元全股票交易收购 Cursor 母公司 Anysphere,交易预计在 2026 年第三季度完成。Cursor 是 AI coding 工具领域的重要玩家,如果交易完成,Cursor、Composer、Grok 与 xAI 生态之间的协同会进一步增强。对 Tesla 工程师而言,未来使用 Claude Code、GPT 或 Gemini 可能受到预算限制,而使用 Musk 体系内的工具可能拥有更低的内部阻力。这不是简单的工具选择,而是企业 AI 工作流被平台生态重新塑形。 对 HR 来说,这件事的核心不是技术,而是组织治理。 当 AI 工具成为工程师、产品经理、运营团队和 HR 团队的日常工作基础,企业必须回答几个问题:员工可以自由选择 AI 工具吗?公司如何评估不同模型的产出质量?AI 预算归属 IT、业务部门还是人力资源?员工使用 AI 的效率提升如何计入绩效?当企业推动员工使用某个内部或关联生态工具时,是否需要披露潜在利益冲突?这些问题已经不再只是 CIO 的责任,也进入了 CHRO 和 CEO 的管理议程。 更大的行业趋势是,企业 AI 正从“采用率竞争”转向“单位成本产出竞争”。 Uber、Microsoft、Meta、Amazon、Walmart 等公司都被报道开始控制 AI 工具支出、取消部分高成本许可证,或推动员工使用更便宜、更可控的模型。背后的逻辑很现实:企业并不是不用 AI,而是不愿意继续为不可衡量的 AI 使用买单。未来企业评估 AI 的核心指标,不会只是“有多少员工使用 AI”,而是“每一美元 AI 支出带来多少代码、多少效率、多少错误减少、多少客户响应提升、多少组织成本下降”。 这也提醒资本市场,不要把企业 AI 消费理解为无上限增长。 Nvidia、Palantir、AI coding 公司和各类企业 AI 应用的高估值,都隐含着一个假设:企业会持续扩大 AI 使用。但真实企业内部正在发生的是预算化、路由化和治理化。AI token 消费总量仍可能增长,但增长方式会改变。企业会减少无序调用,增加模型路由;减少高价通用模型依赖,增加小模型、专用模型、内部模型和自建平台;减少“员工随便用”,增加“场景审批、预算控制、数据安全和ROI评估”。 HRTech的判断是:2026年企业AI管理的关键词,不再只是 adoption,而是 AI governance、AI FinOps 和 workforce productivity measurement。 Tesla 的做法之所以重要,是因为它把企业 AI 的矛盾暴露得非常集中:一方面,公司希望员工尽可能多地使用 AI,以提升研发效率;另一方面,公司又无法接受不可控的 token 成本;再进一步,公司还希望把员工使用行为导向自己的 AI 生态。这种矛盾会在更多企业出现。 最终,企业 AI 不会因为支出上限而停止发展。相反,真正成熟的企业会从“鼓励大家多用 AI”进入“让正确的人,在正确场景,用正确模型,以可衡量成本创造正确结果”。这才是 AI 进入组织管理深水区的开始。对 HR 而言,AI 不只是工具采购问题,而是未来工作方式、绩效评估、技能结构、员工授权和组织治理的系统性重构。
    Claude
    2026年07月07日
  • Claude
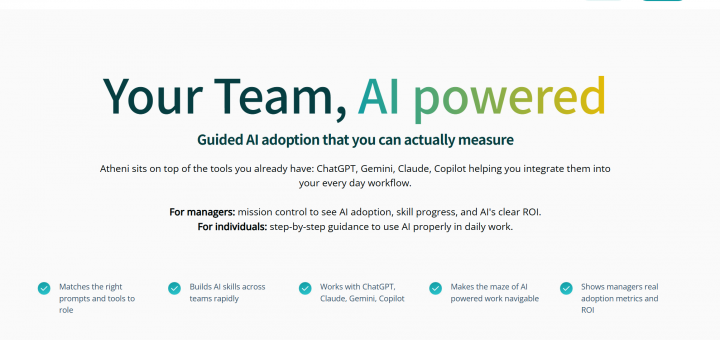
    【伦敦】AI员工赋能初创公司Atheni获得35万英镑种子轮融资,打造企业AI能力内化新范式 HRTech概述:总部位于伦敦的 AI 员工赋能初创公司Atheni宣布成功完成35 万英镑种子轮融资,本轮融资由知名天使投资人 Alex Chesterman OBE 参与投资,同时获得英国创新署(Innovate UK)官方资助,资金将用于核心产品迭代与市场拓展,助力企业破解 AI 工具落地 “浅尝辄止” 的行业痛点。Atheni 核心产品Atheni Accelerator以 “工作流嵌入 + 角色定制化” 为核心,将 AI 指导深度融入员工日常操作场景。平台聚焦 ChatGPT、Claude、Copilot 等主流 AI 工具,为不同岗位员工提供个性化提示词、场景化操作指引及实时反馈支持,从 “教员工用 AI” 升级为 “让员工善用 AI”,推动 AI 从基础工具应用向决策辅助、思维升级的深层价值跨越。 总部位于伦敦的 AI 员工赋能初创公司Atheni宣布成功完成35 万英镑种子轮融资,本轮融资由知名天使投资人 Alex Chesterman OBE 参与投资,同时获得英国创新署(Innovate UK)官方资助,资金将用于核心产品迭代与市场拓展,助力企业破解 AI 工具落地 “浅尝辄止” 的行业痛点。 深耕 AI 能力内化,重构企业 AI 应用逻辑 区别于传统 AI 培训 “一次性灌输、知识留存低” 的短板,Atheni 核心产品Atheni Accelerator以 “工作流嵌入 + 角色定制化” 为核心,将 AI 指导深度融入员工日常操作场景。平台聚焦 ChatGPT、Claude、Copilot 等主流 AI 工具,为不同岗位员工提供个性化提示词、场景化操作指引及实时反馈支持,从 “教员工用 AI” 升级为 “让员工善用 AI”,推动 AI 从基础工具应用向决策辅助、思维升级的深层价值跨越。 两年客户验证成效显著,高留存印证市场刚需 Atheni 由 Mackenzie Howe 与 Louise Ballard 联合创立,正式融资前已通过两年密集客户实践打磨产品方法论,构建起高适配、高转化的 AI 赋能体系。目前平台已覆盖教育、制造、金融服务、私募股权等多元行业,数据显示,客户接入平台 90 天内用户参与率超 90%,显著高于行业平均水平,充分验证产品的普适性与实用性,也凸显企业对 “可落地、高回报”AI 赋能方案的迫切需求。 聚焦 “培养优秀用户”,直击 AI 落地核心痛点 “当前多数 AI 初创公司专注打造更强大的工具,而 Atheni 专注培养更优秀的 AI 用户。” 联合创始人 Mackenzie Howe 表示,企业 AI 应用的核心瓶颈不在于工具可及性,而在于员工能否真正用 AI 创造增量价值—— 实现更清晰的决策、更高效的协作与更具突破性的创新。Atheni 通过量化 AI 应用成效、明确价值转化路径,精准解决行业痛点:企业难以衡量 AI 投入回报率(ROI),助力组织实现 AI 投资的可量化、可追溯、可优化。 资本加码加速扩张,抢占 AI 赋能黄金赛道 随着生成式 AI 技术快速普及,企业 AI 应用进入 “深水区”,但多数员工仍停留在 AI 基础任务使用阶段,AI 生产力潜力未充分释放。Atheni 的差异化定位 ——“工具嵌入 + 能力培养 + 价值量化”,精准契合市场需求,在快速扩张的企业 AI 赋能赛道中占据先发优势。 本轮融资后,Atheni 将加速推进 Atheni Accelerator 平台迭代,深化与现有客户的合作落地,同时完善商业体系,为后续更大规模融资蓄力。伴随企业数字化转型加速,聚焦 “AI 能力内化” 的 Atheni,有望持续释放价值,助力全球企业真正释放 AI 生产力,构建人机协同新生态。
    Claude
    2026年05月29日
  • Claude
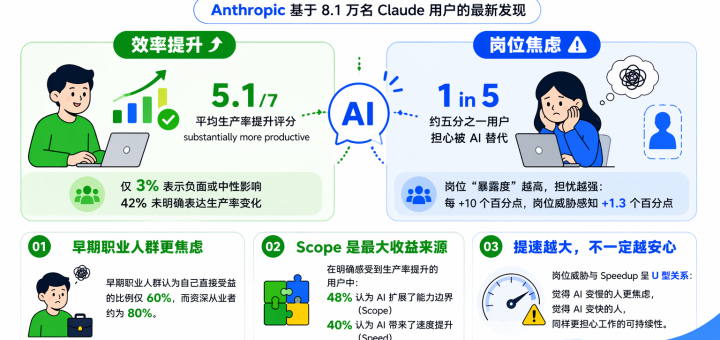
    【重磅】AI带来的不是效率革命,而是“工作结构重写”——Anthropic 8.1万用户数据的真正信号 HRTech核心解读:报告揭示 AI 对工作的真实经济影响:AI 最大的价值并不只是提速,而是扩展能力边界,让人能完成过去做不了的任务。报告还发现一个悖论:提速越明显的人,往往也越担心自己的岗位未来。这意味着企业接下来的重点,不只是部署 AI,而是重构岗位、培养早期人才、重新设计价值分配。对 HR 来说,真正的挑战已经从“要不要用 AI”,转向“如何用 AI 重写工作”。更多心请关注HRTech,为你带来全球最新HR科技趋势。 如果只用一句话总结这份来自 Anthropic 的研究,那就是:AI 的核心影响不在于“提升效率”,而在于“重写工作的经济逻辑”。报告基于约 8.1 万名 Claude 用户的反馈,揭示出一个清晰趋势——越是深度使用 AI 的人,越能感受到效率提升,同时也越容易产生岗位焦虑。这不是矛盾,而是同一变化的两面。 一、AI焦虑的本质:岗位正在被重构,而不是简单被替代 报告显示,大约五分之一的受访者明确表达了对岗位被 AI 替代的担忧,而且这种担忧与岗位的“AI暴露度”呈显著正相关:暴露度每提高 10 个百分点,岗位威胁感上升 1.3 个百分点。这说明员工的焦虑并不是情绪驱动,而是对工作内容变化的真实反馈。更值得注意的是,早期职业人群的焦虑显著高于资深员工,这背后反映的不是代际差异,而是结构性冲击——AI最先影响的,正是那些以“学习”和“执行”为核心的初级岗位。 这些岗位在传统组织中承担着“训练通道”的功能,是人才成长的起点。但当AI可以直接完成大量基础任务时,这一通道被压缩甚至跳过。企业依然需要高级人才,但不再需要同样数量的“培养路径上的人”。这才是焦虑的真正来源。 二、效率提升只是表象,真正变化是能力边界被打开 报告中一个关键发现是,48%的用户认为AI带来的最大收益是“scope expansion”,也就是能力范围的扩展,而不是简单提速。这一点非常关键,因为它意味着AI首先改变的不是“效率”,而是“能力结构”。 在实际工作中,这表现为非技术人员可以完成开发任务、个体可以完成过去需要团队才能完成的项目、低技能岗位也可以跨界进入更复杂的领域。这种变化本质上是能力的去门槛化,也意味着岗位边界正在被重新定义。企业不再仅仅根据岗位划分任务,而是开始围绕“人+AI可以完成什么”来重构工作。 三、效率悖论:越高效的人,反而越不安全 报告还揭示了一个极具现实意义的现象:那些感受到最大效率提升的人,往往也最担心自己的岗位未来。这种“效率悖论”背后的逻辑很直接——当一项工作原本需要两小时,现在只需要三十分钟时,组织自然会重新评估是否还需要同样的人力配置。 也就是说,效率提升并不会自动转化为职业安全,反而可能加速岗位压缩。对企业而言,这是成本优化;对员工而言,则是不确定性增加。这种结构性张力,将成为未来几年职场的常态。 四、收益分配正在变化,但尚未完成重构 从数据来看,大多数受访者认为AI带来的收益首先体现在个人层面,例如节省时间、提升能力、拓展工作范围。但报告同时指出,约10%的用户已经感受到企业或客户在要求他们完成更多工作。这意味着,AI带来的效率红利正在逐步从个体转向组织。 需要注意的是,这份数据主要来自个人用户,如果放到企业环境中,收益分配的结构可能更加偏向组织。长期来看,AI很可能推动形成新的均衡:更少的人力、更高的能力要求,以及更高的人均产出。 五、对HR的真正挑战:不是部署AI,而是重做人力模型 从HR视角来看,这份报告的意义远不止“AI可以提升效率”。真正的挑战在于,传统的人力资源模型正在失效。首先是人才结构的变化,初级岗位减少,中高级岗位要求提高;其次是职业路径的断裂,传统线性成长路径不再适用;最后是岗位定义的模糊,当AI可以跨职能执行任务时,岗位边界本身需要被重新设计。 未来HR需要关注的,不再是“人岗匹配”,而是“能力组合与AI协同”。这意味着招聘、培训、绩效和组织设计都需要同步调整,否则AI只会放大组织的不适配。 六、结论:AI改变的不是工作数量,而是工作定义 综合来看,这份报告最重要的启示在于,AI不会简单地“取代工作”,但会快速淘汰“旧的工作定义”。工作的单位正在从岗位转向能力组合,从固定职责转向动态任务。这种变化不会一次性完成,而是以效率提升、岗位调整、人才流动的形式逐步展开。 对于企业而言,关键在于是否主动重构组织与岗位;对于个人而言,关键在于是否及时调整能力结构;而对于HR而言,关键在于能否提前识别这些变化,并将其转化为系统性的组织能力。 这场变化已经开始,问题不在于是否发生,而在于谁更早看清它的方向。
    Claude
    2026年04月23日
  • Claude
    【警惕】AI招聘的隐形风险:从 Mercor 数据泄露到 HR“自建系统”失控边界 HRTech概述:在AI快速进入招聘与人力资源管理核心流程的当下,一个被行业系统性忽视的问题正在逐渐显现:HR不仅在使用AI工具,也在无意中成为企业数据风险与合规风险的直接承担者。近期AI招聘公司 Mercor 遭遇网络攻击的事件,与 Ben Eubanks 对“vibe coding”现象的警示,实际上共同指向同一个更深层的趋势——AI正在打破HR系统原有的边界,而组织尚未建立与之匹配的治理能力。 Mercor事件:AI招聘架构的系统性脆弱性 从表面看,Mercor事件是一次典型的数据安全事故,其攻击路径被认为与开源项目 LiteLLM 的漏洞相关。但如果从架构层面分析,这并非孤立事件,而是AI招聘系统普遍面临的结构性问题。首先,AI招聘平台天然依赖大量外部组件,包括模型接口、中间层工具和API调用,这使得系统不再是传统意义上的“封闭HR系统”,而是一个高度开放的技术网络。一旦某个环节(例如开源组件)出现漏洞,风险就会沿着调用链迅速扩散,形成供应链级别的安全事件。 其次,AI招聘系统的数据集中度显著提高。相比传统ATS仅存储简历信息,AI平台往往整合视频面试数据、评估标签、行为分析结果等更高价值的数据资产。这类数据不仅敏感程度更高,而且结构更复杂,一旦泄露,其影响远超传统数据泄露事件。第三,AI系统本身扩大了攻击面。每一个模型调用、每一次数据传输、每一个API接口,都是潜在的攻击入口。这意味着,AI并不是简单叠加在HR系统之上,而是从根本上改变了系统的风险结构。 HR自建AI工具:效率背后的合规与安全盲区 与Mercor事件几乎同步发生的,是HR领域快速兴起的“自建工具”趋势。在 ChatGPT、Claude 等生成式AI工具的推动下,越来越多HR开始尝试通过简单脚本或自动化流程优化工作。例如,将候选人简历从ATS导出,上传至AI模型进行评分,再将结果回写系统。这类流程在操作层面看似高效,但在法律与合规层面却存在明显风险。 最直接的问题是数据传输与第三方使用。当候选人数据被上传至外部AI平台时,数据是否获得授权、是否跨境传输、是否被用于模型训练,往往并不透明。在GDPR以及美国部分州的数据保护法规框架下,这种未经明确授权的数据使用,很可能已经构成违规。其次,AI参与招聘决策还涉及自动化决策与潜在歧视问题。如果AI模型参与候选人筛选或排序,企业需要具备解释其决策逻辑的能力,而“vibe coding”生成的工具通常缺乏可审计性,这在法律争议中将成为重大风险点。 更关键的是,很多HR忽略了一个根本差异:原型工具与企业级系统之间存在本质鸿沟。一个可以快速运行的脚本,并不等同于一个可以长期稳定、安全、合规运行的生产系统。企业级系统必须具备安全性、稳定性、权限控制、审计能力等一整套机制,而这些恰恰是“自建工具”最容易缺失的部分。 从工具使用者到风险承担者:HR角色的结构性变化 这两类现象叠加后,实际上揭示了HR职能的一个重要转变。过去,HR主要是流程与人员管理的执行者,而在AI时代,HR开始不可避免地承担数据治理与AI使用风险的责任。招聘流程中每一次数据调用、每一次工具接入、每一次自动化决策,都在扩展HR的责任边界。 问题在于,大多数HR团队并未为这种转变做好准备。缺乏对数据流的理解、不熟悉API调用逻辑、不了解第三方工具的合规边界,使得HR在拥有更多技术能力的同时,也暴露在更高的风险之中。这种“能力未匹配责任”的状态,使AI在HR场景中的应用呈现出一种典型的失衡:工具能力迅速提升,但治理能力严重滞后。 行业拐点:效率导向正在让位于治理能力 当前HRTech行业普遍强调AI带来的效率提升,但Mercor事件以及围绕“自建工具”的争议,正在推动行业进入一个新的阶段。未来的竞争不再仅仅取决于谁用AI更多,而在于谁能够建立清晰的数据边界与治理体系。企业需要回答的不只是“能否用AI提升效率”,而是“在什么范围内使用AI是安全且合规的”。 这意味着,HRTech产品与HR团队本身,都需要从“工具导向”转向“治理导向”。包括建立数据使用规范、明确AI参与决策的边界、区分个人效率工具与企业生产系统,以及引入必要的审计与安全机制。这些能力将成为下一阶段HR数字化转型的核心竞争力。 从风险暴露到能力建设:RAIHR正在成为行业共识 如果说 Mercor 事件揭示的是“风险已经发生”,那么当前HR领域更需要面对的问题是:我们是否具备管理这些风险的能力。 早在2024年,HRTechChina 就已经开始持续呼吁行业正视这一变化,并正式发起了“RAIHR(Responsible AI in HR)”倡议,尝试为HR在AI时代建立一套清晰的能力框架与实践边界。该倡议的核心,并不是讨论“是否使用AI”,而是回答一个更关键的问题:在使用AI的过程中,HR应该承担什么责任,以及如何建立可控、可审计、可合规的使用机制。 从实践角度看,RAIHR关注的并不是工具本身,而是三个更底层的问题:数据如何使用、决策如何产生、系统如何被管理。这恰好对应当前HR在AI应用中最容易忽视、但风险最高的三个领域。换句话说,RAIHR试图解决的,是从“工具使用能力”到“风险治理能力”的跃迁。 结合当前行业的发展阶段,可以看到一个越来越清晰的分水岭正在形成:一部分HR仍停留在“如何更高效使用AI工具”,而另一部分HR,已经开始思考“如何在不产生风险的前提下使用AI”。前者决定效率,后者决定边界与长期价值。 在这一背景下,RAIHR不再只是一个概念,而更像是一种必要的行业基础设施。随着监管趋严、企业数据风险不断上升,以及AI在招聘与管理中的深度嵌入,是否具备RAIHR能力,将逐渐成为HR专业度的重要标志之一。 对于企业而言,这意味着需要建立明确的AI使用规范与审计机制;对于HR个人而言,这意味着必须理解数据流、决策逻辑与系统边界;对于HRTech行业而言,这意味着产品与服务必须从“功能导向”走向“合规与治理导向”。 AI不会放慢进入HR的速度,但风险正在同步放大。真正的问题,不是是否使用AI,而是是否在有边界的情况下使用AI。 在这个阶段,再次呼吁行业正视这一变化:从今天开始,把“Responsible AI in HR”作为一个必须建立的基础能力,而不是一个可以延后讨论的话题。
    Claude
    2026年04月09日
  • Claude
    【重磅解读】当8万人开始依赖AI:工作正在被重新定义,而不是被加速 HRTech概要:基于8万+真实用户访谈,它揭示了一个非常关键的趋势:AI的角色正在发生结构性变化。很多人还在讨论AI是否能提高效率,但真实情况是——用户已经在用AI做更深层的事情,比如学习、决策甚至情绪支持。这意味着AI正在进入“认知层”和“心理层”。更值得关注的是一个核心发现:AI的收益和风险是绑定出现的。效率提升往往伴随着判断能力下降,学习增强可能导致认知依赖,而情绪支持则更容易形成心理依赖。而且这些问题不是提前设计出来的,而是在实际使用中逐渐出现的。 这对企业提出了一个新的问题:AI不是简单的工具,而是一种“能力交换机制”。更多全球最新HR科技趋势,请关注 HRTech 刚刚,Anthropic发布了《What 81,000 People Want from AI》研究。这份报告表面上是一次关于AI使用场景的大规模调研,实则更接近一份“人类行为结构变化”的底层观察。研究基于超过80,000份高质量访谈数据,覆盖159个国家、70种语言,在短时间内构建了一个极具代表性的样本体系。与传统问卷不同,这是一组通过AI访谈获得的开放语义数据,其核心价值不在统计分布,而在于揭示一个更深层的问题:当人们真正开始依赖AI时,他们到底在“交换什么”。 如果仅从使用场景来看,这份报告并不新颖。软件开发、写作辅助、学习支持等仍然是最主流的应用领域。但当这些使用行为被放入“需求—体验—担忧”的结构中进行分析时,一个更具解释力的模式开始浮现:AI并没有简单地提升效率,而是在重塑人类完成工作的方式本身。 AI使用的真实逻辑:从效率工具到能力外包系统 过去两年,企业引入AI的主要叙事是“效率提升”。这一逻辑在早期阶段成立,但Anthropic的研究表明,这只是表层现象。用户在访谈中呈现出的需求,实际上分布在三个递进层级:首先是效率,即自动化重复性任务;其次是认知,即辅助学习、理解复杂问题以及参与决策;第三则是情绪层面,包括缓解压力、提供陪伴以及处理关系问题。尤其值得关注的是,访谈中大量用户主动提及 grief、mental health、relationship 等内容,这类表达在传统用户研究中极为罕见,却在AI访谈中成为高频信号 。 这一变化的本质在于,AI已经从“完成任务的工具”,演变为“参与认知与情绪结构的系统”。当用户将AI用于思考、判断甚至情绪处理时,其角色已经不再是外部辅助,而是逐步嵌入到人类能力结构之中。这也是为什么单纯以“生产力工具”来理解AI,会低估其长期影响。 最关键的发现:价值与代价是同一件事的两面 这份研究最有穿透力的结论,不在于用户如何使用AI,而在于他们如何同时理解AI的好处与风险。数据表明,提到AI带来收益的用户,显著更可能同时提到其潜在问题,这种“正负共现”在多个维度上都呈现出稳定结构。效率提升往往伴随着对“虚假效率”的警惕,即用户担心自己在更快完成任务的同时,可能降低了判断质量;学习能力的增强,则对应对“认知退化”的担忧;而情绪支持,则与依赖性之间呈现出最强关联,其共现概率达到基准水平的三倍以上 。 更值得注意的是,这种风险意识并不是在使用前形成的,而是在使用过程中逐步出现。研究中区分了“经验性表达”和“预期性表达”,结果显示,基于真实使用体验的收益—风险关联显著强于基于假设的判断(φ≈0.20 vs φ≈0.07) 。这意味着,AI的影响并不是一个可以完全通过设计或培训提前控制的变量,而是一个在持续使用中不断显现的系统性后果。 换句话说,AI并不是一个“先理解再使用”的工具,而是一个“先使用再理解其代价”的系统。 AI的真正变化:从工具层进入“行为结构层” 如果将这份研究放入更广泛的产业背景中,可以发现它与当前AI技术演进路径形成了高度一致的映射。在NVIDIA GTC 2026大会上,Jensen Huang提出未来企业将同时拥有Human Workforce和Digital Workforce,而Workday、UKG等企业正在推动的Agentic AI,则进一步将AI从“响应指令”转向“主动执行任务”。 Anthropic的研究从用户行为侧验证了这一趋势。过去,工作的基本结构是“人使用工具完成任务”,工具只是延伸人类能力的外部手段。而现在,AI正在逐步参与任务的拆解、路径选择以及执行过程,在部分场景中甚至可以独立完成完整工作闭环,人类的角色转变为监督与校正。这种变化并不只是效率提升,而是将AI引入到“工作结构本身”。 当AI开始参与决策路径时,工作的定义已经发生改变。它不再是“人做什么”,而是“人和系统如何共同完成结果”。 对HR的深层影响:从“人力管理”走向“人机协同管理” 对于HR而言,这一变化的意义远远超出工具引入或技能培训层面。真正的挑战在于,企业正在从单一的人类劳动力体系,转向“人类与数字系统共同构成的劳动力结构”。这将直接冲击现有的人力资源管理逻辑。 首先,岗位定义将发生根本变化。传统岗位基于个人能力设计,而在AI参与的环境中,岗位需要围绕“人机组合能力”进行重构,即一个人能够通过AI系统实现的整体产出。其次,绩效评估将变得更加复杂。当产出部分来自AI能力时,如何区分个体贡献与系统贡献,将成为新的管理难题。更重要的是,风险管理将从边缘问题变为核心能力,因为AI的每一项能力提升,都伴随着潜在的依赖、偏差与合规风险。 在这一背景下,HR的角色也将发生转变,从“管理人”转向“设计与管理人机协同系统”。 一个被低估的本质:AI是一种能力交换机制 综合这份研究的所有发现,可以抽象出一个更具解释力的结论:AI并不是一个单向提升生产力的工具,而是一种“能力交换机制”。用户通过AI获得更高效率、更强认知支持以及更低情绪成本,但同时也在交换掉部分独立判断能力、学习路径以及心理边界。 这种交换并不是线性的,也不是完全可控的,而是在持续使用中逐步累积。正因如此,未来企业真正需要建立的,不是单一的AI应用能力,而是一套能够管理这种交换关系的体系,包括使用边界、风险识别以及行为引导。 结语:HR需要重新理解“工作”本身 Anthropic的这份研究,并没有直接回答企业“如何使用AI”的问题,但它提供了一个更基础的视角:AI正在改变的,不是工具,而是“人类如何完成工作”的基本结构。当工作从“人完成任务”转变为“人和系统共同产生结果”,HR所面对的对象、能力模型以及管理边界,都需要被重新定义。 对于中国HR科技行业而言,这不仅是一个技术趋势,更是一次关于“工作本质”的再认识。谁能够率先理解这一变化,并将其转化为组织能力,谁就有可能在下一阶段的人才竞争中占据主动。
    Claude
    2026年03月19日
  • Claude
    Anthropic报告炸场:AI时代第一批“失业高风险人群”出现——22-25岁年轻人、女性白领、知识工作者 Anthropic发布最新研究《Labor Market Impacts》(点击下载报告),通过分析Claude人工智能在真实工作中的使用数据,并映射到美国劳工部O*NET职业任务数据库,首次从“任务层面”揭示AI对劳动力市场的真实影响。研究显示,AI并不会立刻消灭大量岗位,但正在悄然改变岗位结构和职业机会分布。最先受到冲击的可能不是传统蓝领,而是三类看似稳定的人群:刚进入职场的22-25岁年轻人、在行政与运营等知识型岗位占比较高的女性白领,以及大量从事分析、内容与技术工作的知识工作者。当AI逐渐接管标准化认知任务时,企业的招聘标准、组织规模与人才成长路径都将被重新定义。Anthropic这份报告告诉我们:水位已经在变化了,变化首先发生在入口处,首先影响的是年轻人,首先体现在招聘减速而非裁员加速。这三个"首先",就是HR领导人现在需要行动的三个方向。 过去一年里,关于人工智能是否会引发大规模失业的讨论几乎每天都在发生,但真正基于真实AI使用数据的研究却并不多。Anthropic最新发布的研究《Labor Market Impacts》(点击下载报告)提供了一个不同的观察视角。研究团队没有再做抽象预测,而是直接分析Claude人工智能在真实工作中的使用记录,并将这些任务映射到美国劳工部的O*NET职业数据库,从而判断AI究竟在替代哪些工作任务、又在改变哪些职业结构。研究结论并没有像很多人担心的那样宣告“就业崩塌”,但却揭示出一个更值得警惕的趋势:AI冲击劳动力市场的第一波风险人群画像已经开始显现。 这批最早受到冲击的人,并不是传统想象中的蓝领,而是三个看似稳定的群体:22-25岁的年轻职场新人、以知识型岗位为主的白领女性,以及大量从事知识工作的专业人才。 对企业HR和组织管理者而言,这个信号比“AI会不会取代所有人”更值得关注,因为它意味着未来劳动力市场的变化可能首先发生在职场入口、职业结构和组织效率层面。 AI首先改变的不是岗位,而是岗位里的任务结构 Anthropic研究最重要的贡献之一,是把AI影响从“岗位层面”拆解到“任务层面”。在现实企业中,一个岗位通常包含多个不同类型的任务,例如信息整理、报告撰写、数据分析、沟通协调和决策判断等。研究发现,当前AI并不会一次性替代整个职位,而是优先接管那些高度结构化、可文本化、可规则化的认知任务,例如内容初稿生成、数据总结、资料整理、文档改写和信息检索。 从宏观角度看,这种变化似乎并不会立刻减少岗位数量,但它会逐渐改变岗位内部的价值结构。当AI能够完成越来越多基础任务时,企业对人类员工的期待也会随之改变:组织更需要具备判断能力、复杂问题解决能力和跨部门协调能力的人,而不是仅仅能够完成标准化执行任务的人。这种变化看似温和,却正在悄悄改变整个职场的价值体系。 第一批风险人群:22-25岁的年轻人 在Anthropic的研究中,一个值得注意的现象是,高AI暴露职业中的入门级岗位招聘正在出现放缓迹象。这并不意味着企业已经停止招聘年轻人,而是意味着很多过去由新人承担的基础任务,例如资料收集、研究整理、报告初稿、数据分析等,已经可以由AI工具完成。 在传统职业路径中,年轻人进入职场往往依赖这些低风险、低复杂度的基础工作积累经验。但当这些任务被AI接管后,企业对新人岗位的需求自然会减少。对于很多组织来说,让一名经验丰富的员工借助AI完成这些任务,往往比培养新人更高效。 这意味着未来几年,一个重要变化可能出现:年轻人进入职场的门槛将明显提高。 企业可能减少大量基础岗位,而更倾向招聘能够直接创造价值的员工。对于刚进入职场的22-25岁年轻人来说,这种变化可能是AI时代最早显现的就业冲击。 第二类风险人群:女性白领 Anthropic研究还指出,高AI暴露职业中女性比例相对更高。这并不是因为AI专门针对某一性别,而是因为很多女性比例较高的职业,如行政支持、市场营销、内容编辑、人力资源运营等,本身就包含大量文本处理、资料整理和流程协调等任务。 这些工作正是当前大型语言模型最擅长的领域。AI可以在几秒钟内完成报告草稿、邮件回复、数据总结和会议纪要等任务,而这些工作在许多企业中长期由行政、运营或HR团队承担。因此,在AI渗透的早期阶段,女性占比较高的知识型岗位可能更容易受到影响。 对企业HR而言,这种变化带来的挑战不仅是岗位调整,还涉及职业发展路径与组织公平。如果企业减少大量支持型岗位,却没有提供新的成长路径,那么组织内部的职业结构和人才培养体系都将受到冲击。 第三类风险人群:知识工作者 过去几十年中,人们普遍认为知识型职业是最安全的职业类型,因为这些岗位依赖思考、分析和创造力。然而Anthropic研究却揭示了一个反直觉的事实:AI使用最密集的领域恰恰是知识工作,例如软件开发、数据分析、市场研究和管理咨询。 原因其实并不复杂。当前AI最擅长处理的是文本、代码和信息,这正是知识工作的核心材料。例如,程序员可以使用AI生成代码框架,分析师可以利用AI整理数据和报告,营销人员可以借助AI生成文案和市场洞察。AI并不会完全取代这些职业,但它显著提高了生产效率。 当一个高能力员工借助AI可以完成过去三个人的工作时,企业自然会重新思考团队规模。长期来看,这种效率提升可能导致知识型岗位数量增长速度放缓,甚至在某些领域出现减少。 AI冲击的真正核心:组织效率革命 Anthropic研究反复强调,当前AI对就业的影响仍然处于早期阶段,但它正在改变企业组织效率。AI可以让一个小团队完成过去大团队才能完成的工作,这意味着未来企业的组织结构可能发生深刻变化。 过去,一个部门可能需要二十个人完成复杂项目;未来,借助AI工具,五到八个人的团队就可能完成同样任务。这种变化不会立刻带来裁员浪潮,但会逐渐改变企业招聘策略。组织会更加谨慎地增加员工数量,而更愿意通过技术提升现有团队效率。 对于HR领导者来说,这意味着管理逻辑需要从“岗位数量管理”转向“任务与能力管理”。企业必须重新思考岗位设计、人才培养和绩效评估,因为AI正在改变工作的基本单位。 AI时代的人才竞争规则正在改变 Anthropic的研究并没有宣称AI会迅速摧毁就业市场,但它清楚地展示了一种正在形成的趋势:AI正在改变哪些人更容易获得机会。未来职场的竞争将不再只是学历或经验的竞争,而是人与AI协作能力的竞争。 能够有效利用AI工具的人,将在效率和产出上远远领先于不会使用AI的人。与此同时,那些依赖标准化任务的岗位将逐渐减少,而需要判断力、创造力和复杂沟通能力的岗位将变得更加重要。 对HR而言,这意味着企业的人才标准必须升级。招聘时需要关注的不只是专业技能,还包括员工是否具备利用AI提升工作效率的能力。培训体系也需要调整,让员工学会在AI环境中工作,而不是把AI当成简单工具。 真正需要警惕的不是AI,而是组织准备不足 Anthropic研究最值得深思的地方,并不是它描绘了某种灾难性的就业未来,而是它提醒企业:AI对工作的影响已经开始,但大多数组织还没有真正准备好。 很多企业仍然停留在试用AI工具的阶段,而没有系统性地思考岗位设计、流程优化和组织治理。如果企业继续用过去的管理方式应对AI时代,那么效率提升带来的红利可能无法释放,反而会造成新的组织混乱。 对HR领导者来说,现在最重要的问题不再是“AI会不会取代员工”,而是“企业如何重新设计人与AI的分工”。只有在组织层面重新定义岗位结构、人才培养和管理机制,企业才能真正利用AI带来的生产率革命。 Anthropic的研究揭示了一个正在形成的现实:AI不会突然毁掉就业市场,但它正在慢慢改变谁更容易获得机会。 当年轻人、女性白领和知识工作者成为第一批高风险群体时,企业和HR必须开始思考新的职场规则,因为AI时代的劳动力市场已经悄然启动转型。
    Claude
    2026年03月07日
  • Claude
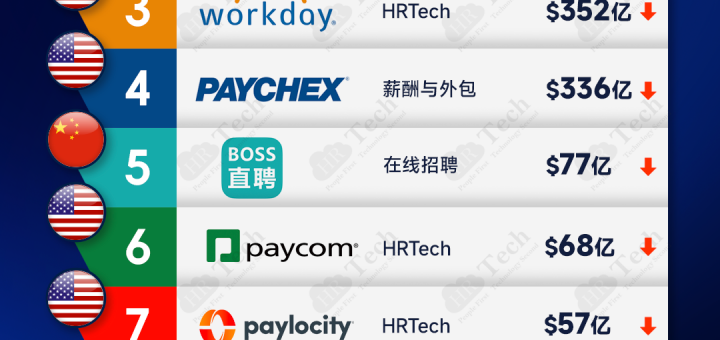
    【榜单】深度解读3月全球人力资源上市公司市值TOP10榜单——AI与利率双重影响下HR科技估值重构 HRTech概述:过去的2月全球HR上市公司TOP10市值普遍回调,ADP、Recruit、Workday等头部企业单月蒸发百亿美元级市值,中型HR SaaS跌幅更明显。本轮调整并非行业基本面恶化,而是利率预期、财报指引与AI Agent叙事叠加下的估值重构。资本市场开始从“增长优先”转向“确定性与数据控制权优先”。薪酬与合规基础设施型企业抗压能力更强,流程型工具SaaS波动更大。AI并未终结SaaS,但正在重塑价值分配逻辑。更多解读,请关注HRTech 一、榜单结论先看懂:过去的2月不是“行业坏了”,而是“估值体系变了”从2月1日到2月27日,全球人力资源上市公司TOP10市值几乎全线回调,且回调集中发生在“高估值、长久期(long-duration)的企业软件资产”上。换句话说,这更像一次资本市场对HR科技与SaaS资产的“系统性再定价”,而不是HR行业基本面在短期内发生了同等幅度的恶化。 二、2月TOP10市值变化全景:头部蒸发最显著,中段波动更剧烈2月的核心特征是:头部公司市值“绝对值回撤巨大”,中段公司“比例回撤更敏感”。 头部四家(绝对值回撤最显著):ADP:996亿美元 → 863亿美元(-133亿美元)Recruit:818亿美元 → 687亿美元(-131亿美元)Workday:461亿美元 → 352亿美元(-109亿美元)Paychex:370亿美元 → 336亿美元(-34亿美元) 中段与尾部(比例回撤更明显、排序出现变化):BOSS直聘:89亿美元 → 77亿美元Paycom:75亿美元 → 68亿美元Paylocity:73亿美元 → 57亿美元Randstad:60亿美元 → 55亿美元The Adecco Group:49亿美元 → 40亿美元SEEK:52亿美元 → 39亿美元(与Adecco在榜单尾部出现名次对调) 这组数据传递出一个非常明确的信号:2月市场并没有“推翻HR龙头格局”,但在估值层面显著降低了对HR SaaS与平台类资产的定价上限。 三、为什么会发生:三条主线叠加,触发HR SaaS估值压缩 1)宏观与利率预期:折现率上升,先杀“长久期软件”订阅制SaaS与平台公司估值高度依赖“未来现金流折现”。当市场对利率路径、风险溢价的判断转向更谨慎时,最先被重新定价的往往不是周期股,而是“需要用更长时间兑现增长”的软件股。这解释了为什么Workday、Paylocity、Paycom等波动会更显著。 2)财报季与指引:不是“数据差”,而是“达标不够”,指引更关键2月是财报密集期。以Workday为例,公司披露财季业绩后,市场对其订阅收入与销售节奏的担忧上升,股价与估值随之承压。官方披露显示其当季总收入与订阅收入仍保持增长,但市场更敏感地交易“未来几个季度的增速与大单节奏”。更直观的是,路透社将Workday的下跌与“疲软销售预期”及“AI时代竞争担忧”直接关联,并指出其股价跌至多年低位,反映投资者对其在AI冲击下的增长确定性重新评估。 3)AI Agent叙事冲击:市场担心“价值从SaaS界面层转移到Agent执行层”你提到的“Claude垂直Agent”带来的冲击,本质上不是“立刻替代SaaS收入”,而是资本市场开始重新思考:如果未来企业通过Agent完成任务,而不是通过SaaS界面完成点击式流程,那么SaaS的“Seat定价、模块溢价、界面粘性”是否会被削弱?这类担忧在2月被显著放大。TechCrunch报道Anthropic推动企业级agents项目、以插件形态切入日常工作场景,强化了“Agent进入企业流程”的想象空间。与此同时,市场对“软件股被AI恐惧情绪抛售”的描述在媒体端也出现集中表达(例如“traders dump software stocks as AI fears erupt”)。 四、结构性分化:谁更抗跌,谁更容易被“Agent情绪”影响 1)更抗跌的底层能力:薪酬与合规基础设施ADP、Paychex这类公司之所以仍稳居第一梯队,原因在于它们更接近“企业运营基础设施”:薪酬、税务、合规、雇佣关系管理等具备强监管与强数据壁垒属性。即使Agent兴起,它们更可能成为“被调用的底层系统”,而不是最先被替代的产品界面。ADP自身在财报中也强调业绩与指引的稳定性(例如对FY2026增长的更新与长期韧性表达),强化了市场对其抗周期属性的共识。 2)波动更大的中型HR SaaS:最容易被“估值与叙事”双杀Paylocity、Paycom等中型HR SaaS的典型风险点在于:业务不弱,但在市场风险偏好下降时,估值更依赖“增长叙事 + 定价权”。当投资者担心Agent压缩Seat、压缩模块溢价时,这类公司更容易出现比例回撤。 3)招聘平台:会被AI影响,但不是同一种影响BOSS直聘与SEEK这类平台被卖出,更多与两类预期相关:一是招聘市场景气度与企业招聘预算;二是AI在筛选、匹配上的效率提升会不会改变平台议价权。但要强调:招聘平台受影响往往更“周期 + 情绪”,而非短期内商业模式被替代。 五、把2月放进更大的图景:这不是“AI杀死SaaS”,而是“AI迫使SaaS重新定价”2月的下跌可以理解为一次“估值体系切换”的集中演示:过去市场更愿意用ARR增长给估值溢价;现在市场更关注:增长是否可持续、AI是否会改变价值链、企业软件是否会从“工具交互”变成“Agent执行”。路透社对Workday的报道已经把这种担忧具象化为“AI disruption fears”。因此,2月更像“市场先把不确定性价格打进去”,而不是对HR行业的终极否定。 六、对企业HR与投资者的启示:未来一年看三件事 1)谁掌握主数据与合规引擎,谁就更像“底层操作系统”AI Agent要在企业里落地,最终必须调用真实系统、真实数据、真实合规规则。底层系统的价值不会消失,但其“界面价值”可能被重估。 2)谁能把Agent嵌进产品与工作流,谁就能守住定价权下一阶段不是“有没有AI功能”,而是能否形成可计费、可规模化、可审计的Agent工作流能力。 3)增长不再等于高估值:利润质量与现金流会重新成为硬指标当市场进入“硬指标时代”,订阅收入结构、续费、净留存、自由现金流将比“故事”更重要。 七、2月是一个信号,不是终点2月TOP10市值回调的本质,是全球资本市场在AI与宏观不确定性交织下,对“企业软件资产的估值上限”做了一次集体校准。榜单格局并未被颠覆,但各细分赛道的资本耐心正在被重新分配。对于HR科技行业而言,真正的分水岭不是“是否会用AI”,而是“能否用AI重构产品价值并守住定价权”。 你这么看?欢迎交流。
    Claude
    2026年03月02日
  • 12