-
 2026HR趋势
【财报】全球HR巨头ADP发布2026财年第三季度财报:营收59亿美元,同比增长7%;上调全年指引,AI战略持续推进
HRTech概述:全球HR巨头ADP刚发布2026财年Q3财报:营收59亿美元,同比增长7%,同时上调全年指引,预计收入增长6%-7%。从业务来看,Employer Services持续强劲,客户留存创新高,季度收入达到40.36亿美元,同比增长7%;PEO业务稳健增长,季度收入为19.06亿美元,同比增长7%;客户资金相关业务成为重要利润来源,利息收入同比增长14%至4.04亿美元,平均客户资金余额达到483亿美元,同比增长9%。更多请关注 #HRTech 。
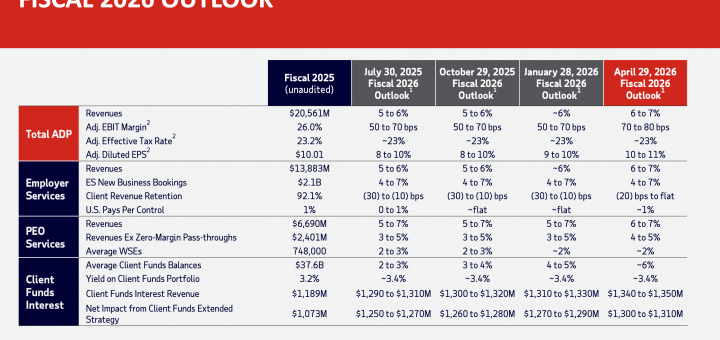
2026年4月29日,美国新泽西州罗塞兰——全球领先的人力资源与薪资解决方案提供商ADP(Automatic Data Processing, Inc.,纳斯达克代码:ADP)今日公布其截至2026财年第三季度(Q3 Fiscal 2026)的财务业绩,并同步上调全年业绩指引。在宏观经济不确定性仍存的背景下,ADP凭借稳健的业务结构、持续优化的运营效率以及不断深化的AI战略,实现了收入与利润的双重增长。
核心财务表现:增长稳健,盈利能力持续提升
报告显示,ADP第三季度总营收为59亿美元,同比增长7%;按有机固定汇率计算增长6%。净利润达到14亿美元,同比增长9%。调整后息税前利润(Adjusted EBIT)为18亿美元,同比增长10%,调整后EBIT利润率提升80个基点至30.2%。稀释后每股收益(EPS)为3.38美元,同比增长10%,调整后每股收益为3.37美元,同比增长同样达到10%。
从盈利结构来看,利润率的提升主要来自运营效率改善以及客户资金利息收入的增长。在当前利率环境下,客户资金相关收益成为ADP利润的重要支撑来源之一。
分业务表现:Employer Services驱动增长,PEO业务稳中承压
在分业务层面,Employer Services(雇主服务)继续作为核心增长引擎。该业务收入同比增长7%(有机增长5%),美国“pays per control”(同口径员工数)增长1%,业务利润率提升130个基点,显示出较强的规模效应与运营杠杆。
同时,PEO Services(专业雇主组织服务)收入同比增长7%,剔除零利润传递项(zero-margin pass-throughs)后增长5%。平均服务员工数增长约2%,达到约76.2万人。但受州失业保险成本(SUI)上升及销售费用增加影响,该业务利润率同比下降120个基点,显示短期成本压力。
整体来看,ADP在两大核心业务板块之间保持了增长与盈利的平衡,其中Employer Services贡献更高质量增长,而PEO业务则继续提供规模与客户基础支撑。
客户资金与利息收入:利率环境下的重要利润来源
ADP客户资金相关业务表现尤为突出。第三季度客户资金平均余额达到483亿美元,同比增长9%;相关利息收入增长14%,达到4.04亿美元;平均收益率提升至3.3%。
这一板块不仅受益于利率环境,同时也体现了ADP在资金管理与风险控制方面的长期能力。公司维持以安全性、流动性与分散性为核心的投资策略,资产组合以高评级(AAA/AA)为主。
全年指引上调:反映增长信心增强
基于前三季度表现,ADP上调了2026财年全年业绩预期:
收入增长:6%至7%
调整后EBIT利润率:提升70至80个基点
调整后有效税率:约23%
调整后每股收益增长:10%至11%
在分业务层面,Employer Services预计继续实现6%至7%的收入增长,客户留存率小幅下降至持平或下降20个基点;PEO业务收入增长同样为6%至7%。
客户资金利息收入预计全年将达到13.4亿至13.5亿美元,继续成为盈利增长的重要驱动因素。
AI战略与平台升级:从HR系统走向智能执行平台
在战略层面,ADP持续加大对人工智能的投入,并将其视为推动下一阶段增长的核心驱动力。公司强调,正通过数据优势、行业经验与品牌信任,推动HCM(Human Capital Management)行业的AI转型。
具体举措包括:
持续部署ADP Assist智能体,用于薪资与HR流程自动化
在ADP Marketplace中拓展“agentic AI”生态,引入合作伙伴AI能力
通过内部平台“The Zone”实现生成式AI在服务运营中的规模化应用
这一系列动作表明,ADP正在从传统的“System of Record”(记录系统)逐步向“System of Execution”(执行系统)演进,将AI深度嵌入工作流之中,而不仅是作为辅助工具。
管理层观点:AI将重塑HCM行业结构
ADP首席执行官Maria Black表示,公司本季度的强劲表现体现了其在执行能力与长期投入之间的平衡。她指出,随着AI为客户带来新的复杂性,ADP正在加速构建相关能力,以应对未来工作模式的变化。
首席财务官Peter Hadley则强调,公司具备足够的财务实力和规模优势,能够持续在AI、产品与服务交付体系中进行投资,同时保持稳定的财务回报。
总结:稳健增长之上,结构性转型正在发生
整体来看,ADP本季度不仅实现了稳健的财务表现,更释放出明确的结构性信号:
一方面,其传统业务(Payroll、HR Outsourcing)依然具备强大现金流与客户粘性;另一方面,公司正通过AI重构产品形态与服务交付模式,逐步建立新的竞争壁垒。
对于HR科技行业而言,这意味着竞争焦点正在从“功能与模块”转向“AI驱动的工作流与系统能力”。ADP的路径,正在为大型HCM平台提供一个清晰的转型范式。
-
 2026HR趋势
Workday的重塑:从系统记录平台到智能体平台,你看好这个转型吗?
HRTech概述:Josh Bersin最新分析指出,Workday正从“system of record”转向“agent platform”,试图将其在数据、权限、流程与合规方面的积累,升级为AI时代的企业运行基础设施。这一判断意味着,未来HR系统不再只是记录工具,而将成为AI执行工作流的核心支撑层。但从市场反馈来看,确定性仍优先于想象力。Paychex在部分阶段市值已超过Workday,反映出资本更看重稳定现金流与合规执行能力,而非尚未兑现的AI叙事。对HRTech行业而言,一个清晰趋势正在形成:AI将重构“入口层”,系统将下沉为“执行与规则层”,而真正的竞争,将围绕谁能掌控工作流、数据语义与合规能力展开。更多关注HRTech,了解全球HR科技资讯。
以下是Josh Bersin的文章
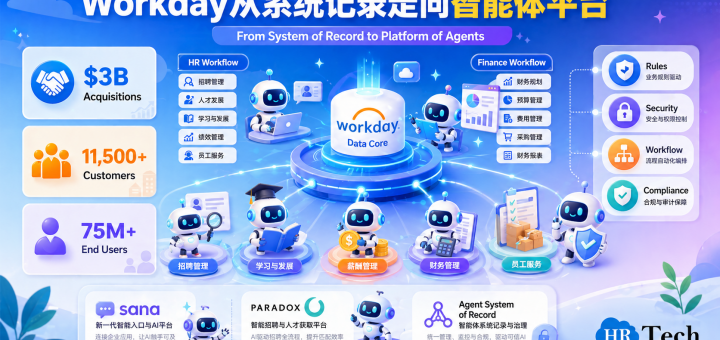
Workday是财务和人力资源企业应用领域的先驱,但在人工智能时代,它一直在努力转型。本周,该公司以引人注目且整合的方式发布了清晰的未来战略,该战略充分利用了其近30亿美元的收购成果(HiredScore、Evisort、Paradox、Sana)、新的管理团队以及Workday在智能代理领域的重新定位。
我看好这些举措,所以我想详细解释一下。
Aneel Bhusri的重塑战略
2008年,Workday首次上市时,该公司率先推出了一种专为云端设计、独具创新性的平台。这是一项突破。
当时,企业普遍采用本地部署的客户端/服务器系统,唯一的替代方案是SaaS,即由其他公司托管的解决方案。这些老旧系统往往过时、难以集成,且缺乏扩展性和灵活性。
Workday 引入了一种新的架构:面向对象的数据库、集成的安全和业务规则引擎以及新颖的用户界面,这令各行各业的公司都感到兴奋。
公司发展迅猛,始终秉持“一体化”的理念——打造一个能够满足所有人力资源和财务需求的单一系统,采用统一架构,面向未来。公司营收增长迅速,成功吸引了超过30%的《财富》世界2000强企业客户,目前拥有超过11500家客户和超过7500万终端用户。
在这些年的发展历程中,公司始终秉持以员工为先的企业文化,吸引了众多人力资源主管、IT团队和投资者。联合创始人阿尼尔·布斯里(Aneel Bhusri)一直担任首席执行官一职,直至2024年将首席执行官的职位移交给卡尔·埃申巴赫(Carl Eschenbach)。
正如阿尼尔在峰会上解释的那样,过去两年里,他感觉Workday失去了创业文化,人工智能战略也不明确。因此,他重返公司担任CEO,重组了高管团队,领导公司进行重塑。下面我将详细解释。
新的Workday职位
让我们先从主要问题入手:在人工智能代理技术日新月异、易于构建的今天,Workday 的角色是什么?“记录系统”在未来将发挥怎样的价值或作用?
以下是我们所看到的他们的高层次回答。
Workday正在将系统记录平台转变为一个智能体平台。
如果我们能够释放公司内部的数据、安全性和业务规则,就可以设计和构建可扩展、安全且快速的代理。Workday 作为值得信赖的记录系统,提供公司规则、策略、安全模型和合规性,使代理能够大规模运行。这些“基础架构”目前已存在于 Workday 中,在 Workday 之外重新构建它们成本高昂、耗时且风险巨大。
Workday重塑计划的五大支柱
让我们来仔细分析一下这项战略的五大支柱。
第一:AI是企业软件的补充,而不是替代。
正如Workday所强调,仅靠推理能力无法完成发薪、财务结账、员工入职或职责分离。这些需要确定性的规则、审批链和二十年来构建的数据模型。Workday将概率推理与确定性执行结合,从而实现企业级AI。那些建立在提取数据之上的独立智能体平台,本质上是不完整的。
第二:Workday的“运行轨道”是企业AI的核心。
Workday的配置和业务流程框架编码了每个客户的独特政策、审批流程、合规规则和组织结构。从某种意义上说,这些规则本身就是企业。
在Workday之外运行的智能体并不了解这些规则,可能产生看似合理但违反合规的结果。而Workday通过现有配置来执行智能体操作,使其默认符合规则。
第三:治理与智能体管理可以产品化。
Workday认为,智能体管理将成为未来基础设施的核心组成部分。智能体像员工一样,是一等主体,拥有身份、技能、权限范围以及审计记录。
Agent System of Record(目前已有1200多家客户注册并观察智能体)、新的基于标准的访问与权限管理系统,以及统一的智能体入口,共同构成这一体系。这些能力被定位为企业级“信任基础设施”,用于管理智能体的扩张。
第四:通过Sana实现统一且解放的体验。
Sana成为Workday的新默认入口,所有客户均可使用(Sana for Workday),并可升级为Sana Enterprise,扩展至Salesforce、Slack、Teams和SharePoint。Sana正在与Microsoft Copilot等入口型AI竞争。
Workday的观点是,Sana将成为员工最后需要学习的企业应用。同时,它也是智能体开发平台和学习界面。
第五:新的商业模式与结果对齐,而非席位。
过去Workday按用户席位收费,价格高但使用率低。现在转向“席位+使用量”的混合模式,通过Flex Credits计量使用量。这将收入与客户结果(业务增长、生产力等)绑定。同时外部API也将按调用收费,补充此前未计入的收入。
Workday认为Sana是员工需要学习的最后一个企业应用软件(Joel Hellermark称之为软件界的达芬奇)。它同时也是代理开发工作室和学习平台。
(我想指出的是,Sana 的动态学习平台远比大多数公司意识到的要强大得多。人工智能原生学习不仅仅是培训,它还能全面赋能员工,从而显著提升生产力并促进员工技能提升。)
Workday 对“从零开始构建”的回应
现在我们都体验过 Claude Code、Codex、Cursor 或其他工具,很容易想象从零开始“重建”HCM 系统。
原则上,客户可以将 Workday 数据提取到数据湖中,使用工具将大型语言模型连接到数据湖,并尝试在 Workday 之外重建相同的代理功能。Workday
的回应是:这种方法会产生一个影子 ERP,构建成本高达数百万美元,缺少统一的对象图、配置系统和合规机制,而且自身也十分脆弱。由此产生的代理本质上就是不受规则约束的——它们在不执行规则的情况下最大化任务完成度。这会带来风险,并最终需要依赖现有的安全和工作流工具。
(我对此有一些不同意见,因为使用微软、谷歌或 ServiceNow 的工具很容易构建多进程代理,这些代理可能使用 Workday 进行身份验证,但也可能依赖 OKTA 或 Azure Identity 进行身份验证。因此,为了便于实施,一些应用程序会保留在 Workday 中,但其他应用程序可能会部署在其他地方。如果 Workday 意识到这一点,并且不对 API 收取过高的费用,那就一切都好。)
Workday 对多智能体未来的解决方案
客户将运行多个AI平台:Microsoft Copilot、Anthropologie Claude、Gemini Enterprise、Salesforce Agentforce以及内部定制代理。Workday对此表示赞同。
外部代理通过代理网关接入,使用 MCP 和 A2A 等开放标准。他们可以将任务委托给 Workday 代理以继承 Workday 的默认流程,也可以直接调用 Workday API(现在按调用次数计费)。无论哪种方式,当代理需要与人员、资金或受监管的工作流程交互时,逻辑推理部分将交由 Workday 处理。
(再次强调,如果 Workday 基于 Sana 的全新 Agent Developer 真如演示那样令人兴奋,那么很多应用开发者都会使用它。过去,构建 Workday Extend 应用相当棘手,因此,开发过程越简单易用,对 Workday 就越有利。)
我们能否让 Workday 更具动态性?动态重配置。
反对云系统的一大理由是其产品发布周期缓慢,导致客户往往需要等待数年才能获得新功能。目前,Workday 每年仅更新两次系统,产品路线图的推进缓慢且高度关联。
两项重大变革旨在解决这个问题。
首先,您现在可以利用全新的用户体验和 Sana 扩展 Workday 的功能。在代理记录系统中注册代理,即可轻松构建新应用,无需等待。此外,Workday 还与数百家合作伙伴携手,共同构建代理合作伙伴网络,为行业特定代理和咨询代理提供服务。
其次,更重要的是,Workday 推出了“部署代理”,这是一个动态的系统测试、配置和咨询式部署系统,可帮助客户更快地部署变更。
这是一项巨大的改进。企业不仅可以在一周甚至更短的时间内配置和部署 Workday,而且客户也不再需要聘请昂贵的系统集成商来使其正常运行。此外,Workday 现在将更加持续地推出新版本。
这大幅降低了实施和拥有成本,并使 Workday 能够更频繁地发布产品、功能和系统更新。这对客户来说是一项重大胜利,但对 Workday 系统集成合作伙伴来说却是一次巨大的冲击。(埃森哲报告称,他们在短短一周内就重组了 80 万名员工。)
我对这个故事的分析
我们派出了三位高级分析师参加峰会,并旁听了产品演示,还就整个产品战略进行了深入讨论。以下是我对这一切意义的总结。
1. 创始人回归,带来全新活力
就像苹果公司的史蒂夫·乔布斯和星巴克的霍华德·舒尔茨一样,有时一家开拓型公司也会迷失方向。阿尼尔作为一位对技术和Workday市场有着深刻理解的领导者,拥有定义“下一个篇章”的活力和热情。
创始人不仅引进了新的领导者,他还围绕产品领域建立了“总经理”模式,而不是将人工智能战略分散到各个领域。
现在,Workday 为 Agent Factory 和 AI API 分别设立了专人负责,管理团队每月还会召开一次跨职能 AI 工作组会议。此外,在产品与技术总裁Gerrit Kazmaier的带领下,公司仅用一个下午就将 50 个代理项目精简至 15 个。“创业文化回归了。”
(值得注意的是,微软最近出于几乎相同的原因,将其 Copilot 工程战略集中化。)
2. Workday 可以引领人力资源和财务部门实现自主运作的潮流。
与其继续专注于 Workday 现有的数百个小型代理,该公司现在将目光投向了面向未来的大型转型代理。
通过收购人工智能(招聘、智能代理和学习)领域的两大市场领导者 Paradox 和 Sana,Workday 拥有了一支在智能代理应用方面经验丰富的管理团队。Workday 不仅能够展示符合智能代理未来发展趋势的应用,还能充分利用其现有基础设施。这使公司有机会主动向企业展示未来的发展方向——构建和推动智能代理,从而重新定义企业的工作方式。
(我们的经验表明,将现有工作流程或任务“智能化”带来的收益有限。真正的巨大回报来自于构建我们所谓的“第三阶段智能体”,它可以自动化整个工作流程,并消除流程中的任务和步骤。Sana 和 Paradox 就是这种未来趋势的体现。)
3. Sana 和 Paradox 改变了Workday:新的领导层
Workday正在利用新的领导者来实现这一目标。
向产品和技术总裁 Gerrit Kazmaier 汇报工作的是 Workday 最新人工智能超级明星的两位新领导人:Adam Godson 和 Joel Hellermark。
Paradox 的首席执行官 Adam Godson 现在领导 Workday 的整个人才招聘平台,包括从 HiredScore 收购的 ATS 和人才情报系统。这是一个竞争异常激烈的热门市场,总支出超过 2000 亿美元。
Sana 的首席执行官(Joel Hellermark)现在领导着 Workday 的整个学习平台(和 AI 层),包括 Workday 的老产品 Workday Learning,这是一个总支出超过 4000 亿美元的市场。
这些具有创业精神的领导者现在成为General Managers,因此他们不仅负责产品战略,也同时负责收入和客户支持。这创造出一组高度负责的产品负责人,与此前那个交付速度非常缓慢的“integrated product group”形成鲜明对比。产品愿景、产品速度和竞争力都会呈指数级提升。
还要记住,现在talent acquisition、mobility、corporate learning和enablement,正是HR领域中AI发展最先进的几个领域。因此,我预计这两家公司中的开创性创新,将会直接影响Workday其他部分未来发生的许多agentic redesigns。
(请注意这些新兴人工智能市场的动态变化:SAP 刚刚以 18 亿美元收购了 SmartRecruiters,知识工具供应商 Glean 的估值高达 72 亿美元。Workday 与这些解决方案直接竞争,因此从某种意义上说,Paradox + Sana 在外部市场上的价值可能达到 100 亿美元。)
4. Workday可以尝试定义企业AI基础设施
我的第四个观察是,Workday有机会定义企业AI架构应该如何演进。这是一个混乱的话题,而且似乎让我见到的每一家公司都感到困惑。
我们必须提出的问题非常复杂:我们到底要构建多少个agents?我们要设计什么样的Superagents和Subagents?是否应该有一些agents负责“action”,而另一些agents负责“observation and benchmarking”?是否应该存在主从关系,让某些agents必须向其他agents请求许可?我们又该如何划分不同agents所拥有的信息与权限?
如果我们把agents看作“superpowered people”(我知道这是一个有些别扭的说法),那么我们就会遇到一些情绪和组织问题:agents会不会踩到其他agents的脚?某个人私下构建的小型“叛逆agents”,是否会复制、重叠甚至冲突于IT部门构建的更正式的企业级agents?
这是一团乱麻。
不过,Workday正在思考这个问题,而且他们看到了这个问题。在旧世界中,mainframe掌控一切。后来,“system of record”设定规则。
今天,我们有很多层:智能LLM、语义与规则层、agent code layer,也就是编排、工具和工作流层,以及runtime/trust layer,也就是安全、合规和护栏层。
Workday可以定义这一切应该如何运作。虽然这里有很多竞争厂商,包括Microsoft、Anthropic、OpenAI、ServiceNow和Google,但在ERP/HCM世界里,我挑战Workday去承担领导角色。而这也引出了一个问题:谁是Workday的“forward deployed engineering team”?
5. Workday理解context和semantic layer的挑战
“每个人都在忽视糟糕context这个巨大而无聊的问题。”——Joel Hellermark
这句话听在我耳朵里简直是音乐。
关于AI,有一个重要经验是每个人都应该学习的:context创造价值;如果我们不能信任内容,我们就不能信任agent。
Gerrit解释说,Workday在准确性方面最大的提升,并不是来自更大的模型,而是来自对knowledge graphs和context engineering的投入。我们在自己的产品Galileo中也看到了同样的情况。
因此,Workday正在推动Data Cloud演进,使其包含的不只是数据,而是你作为一家企业所建立起来的真实客户语义。这包括skills models、cost centers、career paths、certification workflows,以及数百种其他没有存储在HCM或财务数据库中的内容。
Workday团队理解这一点,说明Workday正在像一家AI公司一样思考,而不是像一个只想在工作流中构建agents的交易型软件供应商那样思考。
结论
这次活动,以及Workday一系列新领导者的出现,标志着一个转折点。
公司已经准备好重塑自身、开创新解决方案,并专注于帮助客户和合作伙伴参与到business agent revolution之中。
随着新的产品领导者、新的AI基础设施,以及帮助客户近乎实时地测试和重组其Workday系统的重点,我认为Workday确实正处在重塑的边缘。
对于金融分析师而言,我预计像Sana、Paradox以及Enterprise AI management tools这样的产品,几乎会立即展现出新的收入增长。过去五年,我们与Paradox和Sana都有非常密切的合作,它们各自都有客户和实施案例,证明其能够为Workday客户带来巨大价值。
我想祝贺Aneel、Gerrit以及整个Workday团队迎来这一重要转折点。随着未来更多公告发布,我们也会继续向大家更新相关信息。
-
 2026HR趋势
【风险】研究发现AI更喜欢AI写的简历:算法招聘在模型对齐时代,正在重写HR的决策逻辑
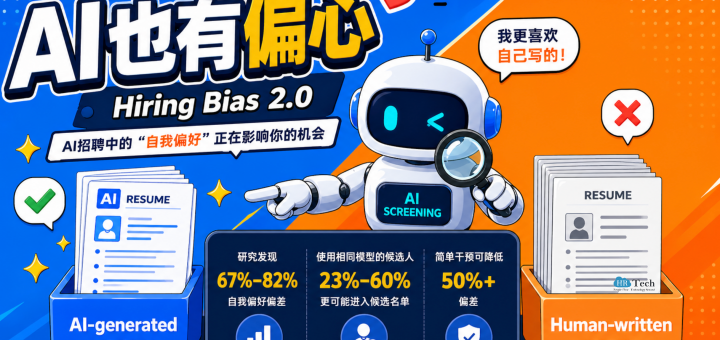
HRTech概述:AI招聘正在出现一个被严重低估的新风险。一项来自马里兰大学、新加坡国立大学和俄亥俄州立大学的研究发现,大语言模型在筛选简历时,会系统性偏向“自己生成的内容”,偏差比例高达67%–82%。更现实的是,如果候选人使用与企业相同的AI模型优化简历,被录用的概率最高可提升60%。这意味着招聘逻辑正在发生变化,从“谁更优秀”转向“谁更匹配模型”。这种AI对AI的偏差,不仅挑战招聘公平性,也可能带来新的合规风险。未来HR需要关注的不只是AI是否好用,而是AI是否公平。在过去十年中,HR 技术的核心问题一直围绕“如何减少人为偏见”,但研究提出了一个更具颠覆性的结论:即便完全消除了人类偏见,AI系统本身也会产生新的结构性偏见,而且这种偏见正在快速进入招聘流程的核心。 HRTech一句话总结就是:AI招聘的最大风险,不是歧视人,而是AI偏爱“自己人”。
这篇题为 AI Self-preferencing in Algorithmic Hiring: Empirical Evidence and Insights 的论文,通过大规模实证实验揭示了一个此前几乎未被商业世界认真对待的风险:当候选人与企业同时使用AI工具时,AI不仅参与决策,还会系统性偏向“与自己相似的内容”。这意味着,招聘系统正在从“评估人才”,转向“匹配模型”。
从“人类偏见”到“AI偏见”:范式已经发生变化
长期以来,HR Tech 的公平性讨论集中在人类层面,例如性别、种族、教育背景等维度的歧视问题。然而,这项研究明确指出,随着大模型(LLMs)同时进入供给侧(候选人)和需求侧(企业),一种新的偏见正在形成:AI对自身生成内容的系统性偏好,即所谓的“self-preference bias”。
研究发现,在控制简历质量的前提下,LLM 在筛选简历时对“由同一模型生成的内容”的偏好比例高达 67% 至 82%。换句话说,即使两份简历质量完全相同,只要其中一份是由筛选模型生成,它被选中的概率就显著更高。这种偏差并非偶然,而是跨多个商业模型与开源模型普遍存在。
这标志着一个关键转变:招聘中的偏见,不再只是“人类如何判断人类”,而是“AI如何判断自己”。
招聘逻辑正在被重写:从能力竞争到模型对齐
如果进一步放大到完整招聘流程,研究的影响更加直接且深远。在模拟的24个职业招聘流程中,使用与筛选系统相同模型的候选人,被列入 shortlist 的概率提高了 23% 至 60%。这种差异并非来自能力,而是来自“生成路径”。
这意味着招聘竞争的底层逻辑正在发生变化。过去,候选人的核心竞争力在于经验、能力与表达;而现在,一个隐性的变量开始介入:候选人是否“对齐”了企业所使用的AI系统。
在这一逻辑下,招聘过程逐渐演变为一种“模型生态竞争”。不同AI模型形成不同语言风格、表达结构和信息组织方式,而筛选系统天然更容易识别并偏好“与自己一致”的模式。这种现象在销售、会计等高度结构化表达的岗位中尤为明显。
从HR的视角来看,这已经不再是筛选效率问题,而是评估机制被扭曲的问题。
AI招聘系统的“隐性风险”:合规与公平性的双重挑战
这项研究最值得警惕的地方在于,它揭示的是一种“不可见的系统性偏差”。与传统歧视不同,这种偏差不基于敏感属性,因此更难被发现、审计和监管。
但在现实监管环境中,这并不意味着风险更低。相反,在美国等市场,算法招聘已经进入严格监管阶段,例如纽约市的 Automated Employment Decision Tool(AEDT)法规,要求企业对招聘算法进行偏差审计。如果AI系统在不知情的情况下偏向特定候选人群体(例如更常使用某类AI工具的人群),企业仍可能面临合规风险。
更重要的是,这种偏差会在组织内部造成“隐性不公平”:优秀候选人可能被系统性过滤,而非因为能力不足,而是因为“表达方式不符合模型偏好”。
从工具使用到系统设计:HR的角色正在上移
这项研究的真正启示,并不在于“是否使用AI”,而在于“如何设计AI驱动的招聘系统”。
在传统HR Tech中,企业更多关注工具选型与流程自动化,但在AI时代,HR必须开始承担“系统架构设计者”的角色。这包括:
首先,避免单一模型主导决策。单模型筛选会放大自我偏好偏差,多模型交叉验证或ensemble机制将成为更合理的设计路径。
其次,引入AI bias mitigation机制。研究表明,通过简单干预(例如降低模型对自身风格的识别能力),可以将偏差减少超过50%。这意味着问题是“可治理的”,但前提是企业意识到它的存在。
再次,建立“AI中立”的评估标准。标准化简历结构、弱化语言风格差异、强化结构化信息提取,可能成为未来招聘系统的重要方向。
HR Tech的下一个竞争维度:不是更智能,而是更公平
从产业视角来看,这篇论文实际上在重新定义HR Tech的竞争逻辑。过去,招聘系统的核心指标是效率与匹配度;但未来,一个新的核心指标正在浮现:公平性(fairness)与可解释性(explainability)。
这也将催生新的产品机会,包括:
一类是“AI招聘审计工具”,用于检测与量化模型偏差;一类是“多模型招聘平台”,通过模型组合降低单一偏差;另一类则是“AI-neutral内容生成工具”,帮助候选人避免被模型生态锁定。
AI招聘的真正问题,不是效率,而是“判断权”
这篇研究的深层意义,在于它揭示了一个被忽视的问题:当AI不仅参与执行,还参与判断时,它就成为了“权力结构的一部分”。
而一旦判断权被模型所主导,那么谁训练模型、谁定义风格、谁控制数据,就在间接决定“谁更容易被雇佣”。
因此,未来HR Tech最重要的问题,不再是“AI能不能用”,而是:
谁在设计AI,以及它在偏向谁。
负责任的AI:HR在下一阶段的核心能力
当AI开始参与招聘判断,甚至影响候选人结果时,“是否使用AI”已经不再是关键问题,“如何负责任地使用AI”才是HR必须正面回答的核心命题。所谓负责任的AI(Responsible AI in HR),不只是技术层面的优化,而是涉及治理、流程、数据与能力的系统性设计。
首先,企业需要建立清晰的AI治理机制,明确AI在招聘流程中的角色边界与责任归属,避免将关键决策完全外包给模型。其次,在流程层面,应引入多模型验证或人工复核机制,降低单一模型带来的系统性偏差风险。同时,数据与评估标准也需要更加结构化与中立化,减少语言风格与表达形式对结果的干扰。
更重要的是,HR团队本身需要具备“AI判断能力”,能够理解模型的局限性、识别潜在偏差,并主动设计干预机制。这意味着HR正在从“工具使用者”转变为“系统设计者”和“风险管理者”。
在AI深度嵌入人力资源管理的时代,真正具备竞争力的组织,不仅是使用AI最早的,而是能够在效率、公平与合规之间建立平衡的。负责任的AI,不只是合规要求,更将成为企业人才战略的长期护城河。
-
 2026HR趋势
【重磅】AI带来的不是效率革命,而是“工作结构重写”——Anthropic 8.1万用户数据的真正信号
HRTech核心解读:报告揭示 AI 对工作的真实经济影响:AI 最大的价值并不只是提速,而是扩展能力边界,让人能完成过去做不了的任务。报告还发现一个悖论:提速越明显的人,往往也越担心自己的岗位未来。这意味着企业接下来的重点,不只是部署 AI,而是重构岗位、培养早期人才、重新设计价值分配。对 HR 来说,真正的挑战已经从“要不要用 AI”,转向“如何用 AI 重写工作”。更多心请关注HRTech,为你带来全球最新HR科技趋势。
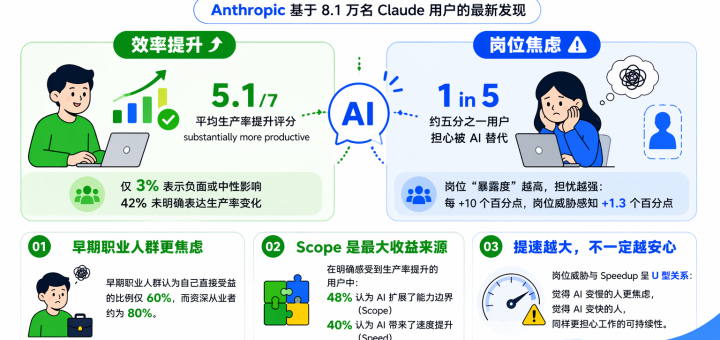
如果只用一句话总结这份来自 Anthropic 的研究,那就是:AI 的核心影响不在于“提升效率”,而在于“重写工作的经济逻辑”。报告基于约 8.1 万名 Claude 用户的反馈,揭示出一个清晰趋势——越是深度使用 AI 的人,越能感受到效率提升,同时也越容易产生岗位焦虑。这不是矛盾,而是同一变化的两面。
一、AI焦虑的本质:岗位正在被重构,而不是简单被替代
报告显示,大约五分之一的受访者明确表达了对岗位被 AI 替代的担忧,而且这种担忧与岗位的“AI暴露度”呈显著正相关:暴露度每提高 10 个百分点,岗位威胁感上升 1.3 个百分点。这说明员工的焦虑并不是情绪驱动,而是对工作内容变化的真实反馈。更值得注意的是,早期职业人群的焦虑显著高于资深员工,这背后反映的不是代际差异,而是结构性冲击——AI最先影响的,正是那些以“学习”和“执行”为核心的初级岗位。
这些岗位在传统组织中承担着“训练通道”的功能,是人才成长的起点。但当AI可以直接完成大量基础任务时,这一通道被压缩甚至跳过。企业依然需要高级人才,但不再需要同样数量的“培养路径上的人”。这才是焦虑的真正来源。
二、效率提升只是表象,真正变化是能力边界被打开
报告中一个关键发现是,48%的用户认为AI带来的最大收益是“scope expansion”,也就是能力范围的扩展,而不是简单提速。这一点非常关键,因为它意味着AI首先改变的不是“效率”,而是“能力结构”。
在实际工作中,这表现为非技术人员可以完成开发任务、个体可以完成过去需要团队才能完成的项目、低技能岗位也可以跨界进入更复杂的领域。这种变化本质上是能力的去门槛化,也意味着岗位边界正在被重新定义。企业不再仅仅根据岗位划分任务,而是开始围绕“人+AI可以完成什么”来重构工作。
三、效率悖论:越高效的人,反而越不安全
报告还揭示了一个极具现实意义的现象:那些感受到最大效率提升的人,往往也最担心自己的岗位未来。这种“效率悖论”背后的逻辑很直接——当一项工作原本需要两小时,现在只需要三十分钟时,组织自然会重新评估是否还需要同样的人力配置。
也就是说,效率提升并不会自动转化为职业安全,反而可能加速岗位压缩。对企业而言,这是成本优化;对员工而言,则是不确定性增加。这种结构性张力,将成为未来几年职场的常态。
四、收益分配正在变化,但尚未完成重构
从数据来看,大多数受访者认为AI带来的收益首先体现在个人层面,例如节省时间、提升能力、拓展工作范围。但报告同时指出,约10%的用户已经感受到企业或客户在要求他们完成更多工作。这意味着,AI带来的效率红利正在逐步从个体转向组织。
需要注意的是,这份数据主要来自个人用户,如果放到企业环境中,收益分配的结构可能更加偏向组织。长期来看,AI很可能推动形成新的均衡:更少的人力、更高的能力要求,以及更高的人均产出。
五、对HR的真正挑战:不是部署AI,而是重做人力模型
从HR视角来看,这份报告的意义远不止“AI可以提升效率”。真正的挑战在于,传统的人力资源模型正在失效。首先是人才结构的变化,初级岗位减少,中高级岗位要求提高;其次是职业路径的断裂,传统线性成长路径不再适用;最后是岗位定义的模糊,当AI可以跨职能执行任务时,岗位边界本身需要被重新设计。
未来HR需要关注的,不再是“人岗匹配”,而是“能力组合与AI协同”。这意味着招聘、培训、绩效和组织设计都需要同步调整,否则AI只会放大组织的不适配。
六、结论:AI改变的不是工作数量,而是工作定义
综合来看,这份报告最重要的启示在于,AI不会简单地“取代工作”,但会快速淘汰“旧的工作定义”。工作的单位正在从岗位转向能力组合,从固定职责转向动态任务。这种变化不会一次性完成,而是以效率提升、岗位调整、人才流动的形式逐步展开。
对于企业而言,关键在于是否主动重构组织与岗位;对于个人而言,关键在于是否及时调整能力结构;而对于HR而言,关键在于能否提前识别这些变化,并将其转化为系统性的组织能力。
这场变化已经开始,问题不在于是否发生,而在于谁更早看清它的方向。
-
 2026HR趋势
HR的AI能力成熟度框架 HR AI Forward:四级十二阶成熟度模型的定义、分层与跃迁路径
核心摘要:本文系统介绍 HR AI Forward 成熟度框架(HR AI Forward Maturity Framework)的理论基础、分层逻辑与跃迁路径。该框架将 HR 从业者的 AI 能力划分为四个层级(L0 至 L3)、十二个发展阶段,以工作方式的实际变化为核心判断维度,而非以工具知识或使用频率为标准。文章重点阐释 L1 到 L2 的关键跃迁机制,探讨能力成熟度分层在 HR 专业发展实践中的应用价値,并说明评测系统与能力凭证体系的设计逻辑。强烈推荐了解,请关注 #HRTech
一、背景AI 时代 HR 能力标准的缺失
当前,AI 技术在人力资源领域的渗透速度已明显加快。越来越多的 HR 从业者开始使用 AI 工具处理招聘文案、面试记录、员工沟通和数据分析等日常任务。然而,在工具应用日趋普及的同时,一个核心问题始终未能得到清晰回答:在 AI 使用这件事上,什么叫做真正具备能力?
这一问题的缺失,正在带来两种典型困境。
第一,HR从业者层面的困境:缺乏参照系,自我评估偏差普遍存在。大多数从业者无法准确判断自己的 AI 能力处于什么水平,倒向于将「频繁使用 AI」等同于「具备 AI 能力」,而忽视了工作方式是否发生实质变化这一核心维度。
第二,组织层面的困境:缺乏语言,能力识别与培养路径难以建立。在没有共识标准的前提下,组织既难以区分真实能力与表面工具熟悉度,也难以为不同能力阶段的员工设计有针对性的发展路径。
HR AI Forward 成熟度框架的提出,正是为了回应上述困境:建立一套以工作方式为核心判断维度的 HR AI 能力分层标准,使能力发展变得可见、可判断、可推进。
二、框架核心判断逻辑
HR AI Forward 成熟度框架的核心判断逻辑,可以用一句话概括:
AI 是否已经真正进入了一个人的工作方式。
这一判断看似简单,但在操作层面需要区分若干种经常被混为一谈的状态:偷尔试用 AI 与稳定使用 AI;在单一任务中使用 AI 与能将 AI 能力迁移到多个场景;用 AI 加速现有任务与用 AI 重构一类工作的整体处理方式;将 AI 作为个人提效工具与开始在流程与系统层面运用 AI。
基于此,框架明确区分了三类不应作为核心评估维度的内容:
· 不测量 AI 理论知识。了解机器学习原理、熟悉大语言模型架构,是理论认知,不等同于工作能力。
· 不测量提示词技巧。提示词写作是能力的表现之一,但单次表现出色不能说明一个人具备结构性的 AI 工作能力。框架关注的是一致性、可迁移性与整合度。
· 不测量工具熟悉程度。工具平台会持续迭代更新,对特定工具的熟悉度不具备持久价値。框架评估的,是跨工具情境下的持续工作能力。
三、四级十二阶模型:完整结构与定义
HR AI Forward 成熟度框架采用四个层级(Level)、每级三个阶段(Stage)的结构,共形成十二个发展节点。层级回答的是“从业者当前处于什么主导工作状态”,阶段回答的是“在该状态内,发展成熟度处于哪个位置”。两者结合,构成对个体能力状态的精准定位。
L0 · Traditional HR · 事务型HR
层级定义:AI 尚未以任何有意义的方式进入日常工作。从业者可能了解 AI,但实际工作仍依赖人工执行、经验积积累与既有流程。L0 并非失败状态,框架的作用不在于评判,而在于提供清晰度。
阶段代码
阶段名称
核心特征
L0-S1
Manual HR · 人工执行者
工作完全依赖人工与经验,AI 未进入日常
L0-S2
AI-Curious HR · AI认知者
已意识到 AI 的相关性,开始关注探索,尚未实际使用
L0-S3
Early Trial HR · 初步尝试者
已做过零散尝试,使用频率低,未形成习惯
L1 · AI-Enabled HR · 工具型HR
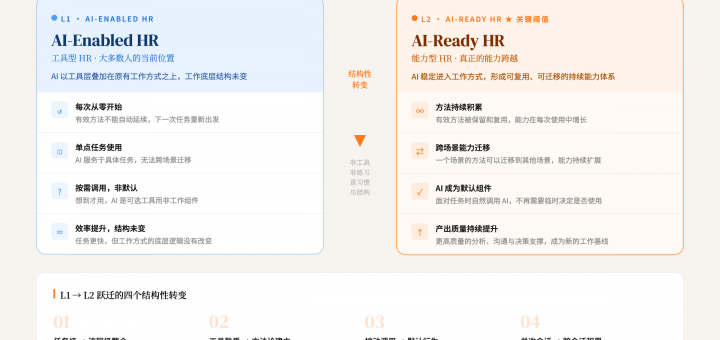
层级定义:AI 已进入工作,从业者有规律地使用 AI 工具处理多类任务,并开始形成对 AI 应用边界的基本判断。这是目前大多数积极使用 AI 的 HR 从业者所处的层级。L1 同时也是最容易产生能力误判的层级,“有规律地使用 AI”感觉上容易被等同于“具备 AI 能力”,但 L1 描述的工作的底层结构并未发生实质改变。
阶段代码
阶段名称
核心特征
L1-S1
Tool Starter · 工具入门者
在个别任务中使用 AI,仍以临时调用为主,缺乏持续性
L1-S2
Tool User · 工具应用者
在多类任务中有规律使用 AI,基本习惯开始形成
L1-S3
Structured User · 规范使用者
开始积累模板与复用方法,使用更有结构,但仍以个人工具使用为中心
L2 · AI-Ready HR · 能力型HR
层级定义:AI 已稳定进入工作方式,从业者形成了可复用、可迁移、可持续的能力体系。这是整个框架最重要的分水岭,也是区分“会用 AI 的人”与“真正将 AI 建立为职业能力的人”的核心阈値。在 L2,AI 不再是从业者在特定任务中主动切换使用的东西,而是已经成为默认工作方式的组成部分。
阶段代码
阶段名称
核心特征
L2-S1
Workflow Adopter · 流程接入者
AI 已固定整合进至少一个核心工作流程,结构性变化出现
L2-S2
Capability Builder · 能力构建者
方法开始跨场景迁移,可复用工作方式逐步建立
L2-S3
Ready Practitioner · 成熟实践者
AI 稳定整合进多个工作领域,持续输出高质量产出
L3 · AI-Native HR · 系统型HR
层级定义:从业者与 AI 的关系从使用者转变为设计者,开始构建 AI 赖以运行的结构、流程与系统。L3 是一个真实存在但相对稀少的进阶状态,对于当前大多数接触框架的从业者而言,它是中长期方向,而非近期目标。
阶段代码
阶段名称
核心特征
L3-S1
System Explorer · 系统探索者
开始搭建复杂 AI 协同结构,探索跨流程自动化应用
L3-S2
System Operator · 系统运营者
多个 AI 驱动流程进入运行状态,主动维护与优化
L3-S3
Native Leader · 原生引领者
推动组织层面工作方式重构,具备引领性与系统影响力
四、关键跃迁机制:从 L1 到 L2
4.1 为什么 L1 到 L2 是最重要的跃迁
在框架所有的跃迁路径中,从 L1 到 L2 是最重要、也最常被低估的一步。从 L0 到 L1 的跨越,本质上是“开始”:工具足够易用,场景清晰,初期收益立竿见影,动力维持相对容易。从 L1 到 L2 则是本质不同的挑战——它不因更多的工具使用而发生,不因更多的提示词练习而实现,而是需要从业者在思考和组织工作方式上完成一次结构性转变。
4.2 L1 为何容易成为停滞点
L1 停滞具有内在的心理机制:L1 的感觉是好的。有规律地使用 AI 带来真实的效率提升,“自己是会用 AI 的 HR”这种自我认知也有其合理性——但这种认知是不完整的。L1 没有提供的,是让 AI 能力得以复利积累的结构性基础:每一次 AI 使用基本独立,有效方法不能自动延续到下一次;在某个场景有效的方式,无法自然迁移到其他场景;能力存在于当下任务,但不会跨任务积累。
4.3 L1 到 L2 跨越的核心机制
L1 到 L2 的跨越,需要在以下四个维度发生结构性转变:
01 从任务级使用转向流程级整合。AI 不再只用于完成眼前任务,而是被整合进至少一个核心工作流程的运作逻辑本身。
02 从工具熟悉度转向方法论建立。L2 的核心能力不是熟悉某个工具,而是建立了一套可跨情境复用和迭代的工作方法。这需要主动复盘与提炼,而非被动的重复使用。
03 从被动调用转向默认行为。L1 中,AI 是“想到的时候才用”的选项;L2 中,AI 是面对任务时的默认工作组件,不再需要临时决定是否调用。
04 从单次会话转向跨会话积累。有效的 AI 使用经验,通过文档化、模板化、结构化方式被保留下来,形成可调用的方法库,而非随着会话结束而消散。
五、阶段细分的理论价値
框架采用四级十二阶结构,而非单纯四级分类,有其内在的理论必要性。
仅以层级为单位进行描述,会产生显著的精度损失。以 L2 为例,L2-S1(Workflow Adopter)与 L2-S3(Ready Practitioner)同属 AI-Ready HR,但两者处于非常不同的发展位置:前者刚刚出现结构性变化的第一个信号,能力尚不稳定;后者已在多个工作领域形成成熟的 AI 整合工作方式,并接近 L3 的能力阈値。
若对这两位从业者给出相同的论断与成长建议,两者都无法从中获得真正有针对性的指导。阶段细分的价値,在于让框架从“粗粒度分类工具”升级为“个体层面的精准诊断工具”。
六、框架的实践应用场景
6.1 个人发展应用
对个人 HR 从业者而言,框架的核心价値在于:提供一个诚实、外部化的能力位置判断,从而支持更有效的成长决策。自我评估在 AI 能力领域有已知的系统性偏差——使用频率高的从业者容易高估自己的能力成熟度。框架通过基于真实工作行为的结构化评估,减少这种偏差,帮助从业者明确当前真正处于哪个阶段,以及最値得优先投入的成长方向。
6.2 组织能力管理应用
对 HR 团队管理者或 CHRO 而言,框架提供了一套超越工具采用率的能力语言:识别团队整体的 AI 能力基线与分布;区分“工具使用活跃但能力成熟度仍在 L1”与“已形成稳定 AI 工作方式”的人员;为不同能力阶段的员工设计有针对性的发展路径,而非一刀切的 AI 培训项目。
6.3 能力凭证与专业信号应用
框架也为能力可见性提供了结构支撑。对于达到 L2 及以上能力阈値的从业者,HR AI Forward 提供 AI-Ready Credential(AI就绪能力凭证)——一个可验证的正式能力凭证,用于在专业环境中展示已形成的 AI 工作能力,而非课程完成记录。
七、从框架到评测系统
理解框架的分层逻辑,是建立能力判断的前提;但准确定位个体在框架中的位置,需要系统化的评测工具支撑。
HR AI 能力评测与提升计划(HR AI Maturity & Growth Assessment)是基于本框架构建的配套评测系统。评测设计遵循以下原则:以真实工作行为为评估对象,而非知识测试;覆盖 AI 使用能力、数据能力、工作习惯、系统能力四个核心维度;通过 26 道题目,在 10 至 15 分钟内完成评估;输出精确到阶段(而非仅到层级)的个性化报告,包含位置定位、差距诊断、成长方向与行动建议。
八、HR AI Forward 成熟度框架
HR AI Forward 成熟度框架的建立,回应的是 AI 时代 HR 领域一个真实而紧迫的标准缺失问题。它以工作方式的实质变化为核心判断维度,以四级十二阶的结构提供精准的能力分层,以 L1 到 L2 的跃迁机制为核心洞察,为个人发展决策和组织能力管理提供了可落地的参照系。
框架的最终目标,不是给人贴标签,而是让能力发展变得可见、可判断、可推进——在 AI 加速重塑专业工作方式的当下,这是 HR 从业者最需要的那种清晰。
-
 2026HR趋势
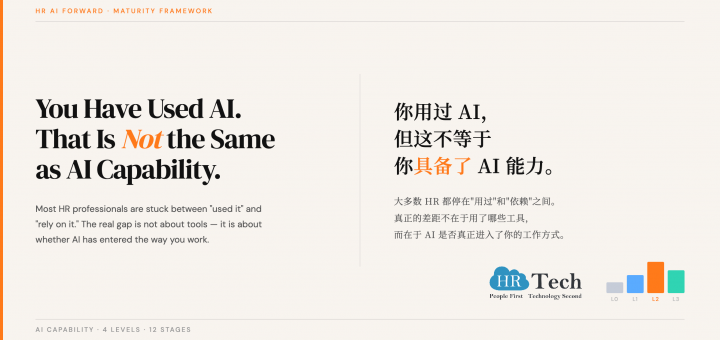
你用过AI,但不等于你具备了AI能力—从AI工具热潮到能力标准,HR AI Forward框架正在重塑HR的AI能力定义
HRTech概述:最新的HRAI能力成熟度框架,首次从“工作方式”而非“工具使用”定义HR的AI能力。该框架将能力划分为4个等级、12个阶段,从传统人工执行,到AI工具使用,再到能力构建与系统驱动,形成完整路径。当前多数HR并非不会用AI,而是停留在零散使用阶段,尚未形成稳定、可复用的工作方法。其中,L1到L2被定义为最关键跃迁,意味着AI从辅助工具转变为核心工作能力。该模型不评估AI知识或工具数量,而关注实际工作中的方法、结构与习惯。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
在过去一年,AI在HR领域的渗透速度远超预期。从招聘到员工沟通,从数据分析到政策生成,几乎所有HR职能都在被AI重构。但一个值得警惕的现象也在同步出现:行业对“AI能力”的理解,仍然停留在工具层。
讨论集中在ChatGPT、Claude、自动化工具、prompt技巧,甚至是哪一款产品更好用。但这些讨论背后隐含着一个关键误区——把“工具使用”当作“能力本身”。HR AI Forward提出的Maturity Framework,正是在这一背景下出现,其核心意义不在于提供新的工具清单,而在于重新定义:在AI时代,HR的能力究竟是什么。
能力的误判:为什么“会用AI”并不等于具备AI能力
当前HR行业的一个普遍现象是,大量从业者已经接触并使用过AI工具,甚至在多个场景中形成了初步应用。但从能力视角来看,这种状态更接近“工具熟悉”,而非“能力构建”。
HR AI Forward框架的核心判断在于:能力不是是否使用AI,而是AI是否已经进入你的工作方式。
这一判断切分出多个关键差异。偶尔使用与稳定使用不同;单一任务应用与跨场景迁移不同;效率优化与工作结构重构更是本质差异。很多HR停留在“效率提升”的阶段,但尚未进入“结构变化”的层面,这正是能力未真正形成的标志。
更重要的是,该框架刻意排除了对AI知识、prompt技巧以及工具数量的评估。这一设计具有方法论上的克制:这些因素虽然相关,但都不构成能力本身。能力的核心,在于是否形成稳定的方法、可迁移的逻辑以及持续复用的工作机制。
四层结构:HR与AI关系的演进路径
HR AI Forward将AI能力划分为四个层级,这不仅是能力划分,更是人与AI关系的演进模型。
L0(Traditional HR)代表AI尚未进入工作体系,工作依赖经验与人工执行。该阶段的关键不是能力不足,而是尚未完成“起步”。
L1(AI-Enabled HR)是当前大多数HR所处的阶段。AI已经被使用,并在多个任务中带来效率提升。但其本质仍然是“工具叠加”,工作的结构并未发生改变。AI在这里是辅助,而非基础。
L2(AI-Ready HR)则标志着能力的真正形成。在这一阶段,AI成为默认工作方式的一部分。HR开始构建可复用的方法体系,并能够在不同场景中迁移这些能力。工作输出的质量与深度,也因AI的结构性嵌入而显著提升。
L3(AI-Native HR)进一步将能力推向系统层。HR不再只是使用AI,而是设计AI工作流程,构建自动化体系,甚至推动组织层面的AI转型。
这一结构的本质,是从“执行者”到“系统设计者”的能力跃迁。
12阶段设计:从粗粒度分类到精细化诊断
相比仅使用四个Level划分,该框架进一步引入12个Stage,这一设计使其从“描述模型”升级为“诊断工具”。
在现实中,一个刚进入L2的HR,与一个已经能够在多个业务场景中稳定应用AI的HR,能力差距极大。如果仅以Level划分,两者将被归为同一类,导致评估与指导失效。
通过Stage的引入,框架能够精确定位个体在每一层级中的具体位置,从而提供更具针对性的成长路径。这种设计使模型不仅具备解释力,也具备实际应用价值。
真正的能力分水岭:L1到L2的跃迁为何如此困难
在整个框架中,最具洞察力的部分,是对L1到L2跃迁的强调。
从L0到L1,本质是“开始使用”,这一过程依赖工具普及与个人尝试,门槛较低。而从L1到L2,则是“重构工作方式”,这一过程涉及习惯改变、方法沉淀与结构重建,其难度远高于前者。
更关键的是,L1阶段具有明显的“伪完成感”。AI带来的效率提升,会让使用者误以为已经具备能力,但这种能力缺乏迁移性与复用性,无法形成持续优势。
L2的意义,在于让能力具备“复利效应”:方法可以复用,能力可以迁移,输出可以持续提升。这种能力一旦建立,将成为长期竞争优势。
框架的行业价值:建立AI时代的HR能力标准
HR AI Forward框架的真正价值,在于其“标准化能力语言”的建立。
当前行业处于一个典型的过渡期:AI已经广泛进入HR工作,但能力标准尚未形成。个体无法判断自身水平,组织无法识别真实能力,市场也缺乏统一的衡量尺度。
该框架通过清晰的分层与结构,为行业提供了三项基础能力:一是个体层面的自我定位;二是组织层面的能力识别;三是市场层面的能力表达与认证。
这意味着,HR能力正在从“隐性经验”转向“显性结构”,从“无法衡量”走向“可验证与可比较”。
从框架到评估:能力如何被量化与验证
在能力标准建立之后,真正的挑战在于如何将其落地。
HR AI Forward通过Assessment,将框架转化为可执行工具。通过26个问题,在10–15分钟内评估个体所处的Level与Stage,并输出差距分析与成长路径。
这一机制的意义在于,将抽象的能力模型转化为可测量结果,使能力从概念走向现实。尤其在AI能力这一新兴领域,个体往往难以准确判断自身水平,标准化评估提供了必要的客观参照。
结语:HR能力正在进入“结构化时代”
HR AI Forward Maturity Framework所揭示的,并不仅是一个能力模型,而是一种能力定义方式的转变。
过去,HR能力更多依赖经验积累与知识掌握;而在AI时代,能力的核心正在转向“是否能够用AI重构工作方式”。
未来HR之间的差距,将不再取决于是否接触过AI,而在于:是否已经将AI转化为稳定的工作机制,以及是否具备用AI构建系统的能力。
从这一意义上看,该框架不仅描述了当下的能力状态,也指向了HR职业发展的下一阶段路径。
-
 2026HR趋势
【深度解读】4月中国大陆地区人力资源上市公司TOP10榜单:为什么招聘平台仍是王者,而HR SaaS还没坐上牌桌
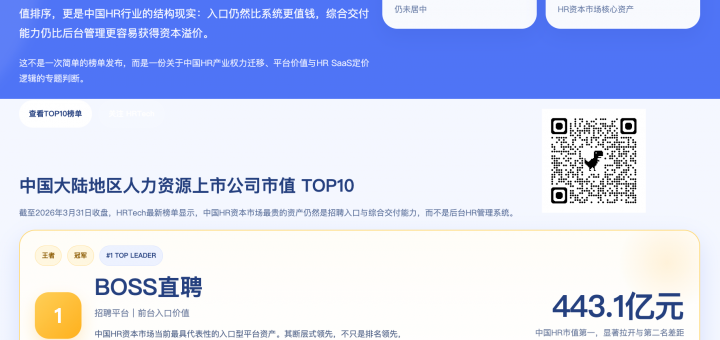
HRTech概述:HRTech发布了4月最新一期中国大陆地区人力资源上市公司市值TOP10榜单。榜单显示,BOSS直聘以约443.1亿元人民币位居第一。这个结果并不只是一次简单的市值排位,它更像是一张行业结构图:谁掌握流量入口,谁拥有更强的资本溢价;谁更接近真实交付和现金流,谁就更容易在弱市中守住位置;而HR SaaS虽然方向正确,却仍未真正成为中国资本市场愿意给予最高定价的核心资产。你认同这个观点吗?更多HR科技趋势,请关注 #HRTech 直接访问专业页面
https://www.hrtechchina.com/Public/html/TOP10/china-hr-marketcap-top10-apr-2026.html
一、中国HR上市公司市值格局的现实:入口仍然比系统更值钱
截至2026年3月31日收盘,HRTech本期榜单的前十名依次为:BOSS直聘443.1亿元、外服控股114.9亿元、北京人力91.9亿元、科锐国际46.1亿元、北森控股24.9亿元、同道猎聘11.8亿元、万宝盛华9.8亿元、人瑞人才5.5亿元、优蓝国际5.1亿元、云学堂1.4亿元。单看这组数字,最值得注意的不是第一名是谁,而是前五名的结构:第一名是在线招聘平台,第二到第四名是综合人力资源服务公司,第五名才是最具代表性的HR SaaS公司。这个排序本身已经说明问题:中国市场当前最高溢价的,不是后台管理系统,而是前台招聘入口与中后台综合交付能力。
这与欧美市场非常不同。全球HR资本市场的价值中枢,往往落在Payroll、Core HR、HCM、税务与福利等底层系统上,因为这些系统掌握着企业最关键的数据流和长期续费关系。但在中国,资本市场仍然更认可“岗位流、候选人流、服务交付流”的即时价值。换句话说,中国HR市场今天最贵的资产,仍然是“谁能更高效地连接企业与人才”,而不是“谁能更完整地管理企业内部人力资源流程”。
二、BOSS直聘为什么遥遥领先:因为它占据的是最贵的前台入口
BOSS直聘以443.1亿元人民币位居第一,且大幅领先第二名外服控股。这种断层式领先,说明资本市场对BOSS直聘的判断已经不是一家普通招聘网站,而是一家掌握前台连接关系、行为数据和匹配效率的平台型公司。
从最新财报看,这种领先并非没有基本面支撑。Kanzhun Limited在2026年3月18日披露的2025年第四季度及全年业绩显示,公司2025年全年收入为82.675亿元人民币,同比增长12.4%;全年经营利润为24.641亿元,同比增长110.1%;全年净利润为26.905亿元,同比增长71.7%;截至2025年末,现金及现金等价物、短期定期存款和短期投资合计约199.453亿元人民币。同日,公司还宣布股东回报目标、延长并扩大股票回购计划。也就是说,在招聘需求整体没有显著强复苏的背景下,BOSS直聘依然交出了收入增长、利润提升、现金充裕的答卷。
更关键的是,BOSS直聘不是停留在传统流量分发逻辑上。公司公开资料显示,其持续推进AI能力建设,包括招聘垂类大模型“南北阁”的备案与应用、平台内容审核与匹配效率优化等。资本市场之所以愿意给它最高市值,不只是因为它手里有大量职位,更因为它控制了中国HR行业中最具规模效应的交互入口。先控制入口,再做AI提效,再逐步扩展企业侧服务边界,这是招聘平台比纯SaaS更容易获得高估值的核心原因。
三、外服控股、北京人力、科锐国际为什么能排在前列:因为综合人服在中国仍然是硬需求,不是过渡产品
如果说BOSS直聘代表的是“前台入口价值”,那么外服控股、北京人力、科锐国际所代表的,就是中国市场对综合人力资源服务交付能力的长期认可。这类公司不像SaaS那样有很强的技术故事,也不像招聘平台那样容易形成平台话题,但它们胜在离企业真实需求更近,离订单、现金流和区域性执行更近。
北京人力在上交所公告中已发布2025年度业绩预增公告,这至少说明其2025年经营趋势在资本市场预期中是正向的;其公开业务介绍显示,公司核心覆盖人事管理、薪酬福利、招聘及灵活用工、业务外包等一体化服务。外服控股则长期处于中国综合人服龙头阵营,在大型企业、区域市场和复杂用工服务中具有稳定优势。它们的资本市场地位背后,并不是因为市场认为综合服务比软件更先进,而是因为中国企业端在很多复杂场景下,仍然离不开“人+流程+交付+区域资源”的解决方案。
科锐国际则是这类公司中最值得关注的升级样本。虽然截至目前更完整可得的公开材料主要是其2024年年报和2025年半年报,但公司已经清晰展示出从传统人服向数字化平台转型的路径:其年报披露了在人力资源技术、招考SaaS、员工管理、考勤与假勤、AI智能审核等方面的持续投入;半年报又进一步披露,禾蛙平台已推出覆盖招聘全链路的9大智能体,包括AI发单、AI澄清、AI筛选等能力,试图把招聘合作过程从“顾问协同”推进到“智能体协同”。这说明,综合人服公司已经不满足于守住人工交付,而是在主动把交付过程平台化、算法化和智能体化。
四、同道猎聘给出的信号非常明确:招聘平台比HR SaaS更快把AI变成收入
同道猎聘在市值上仅排第六,但它在2026年3月披露的财报里给出了一个非常重要的行业信号:招聘平台正在把AI更快地转化为现金流,而这恰恰是资本市场当前最关注的能力。
根据同道猎聘2026年3月27日发布的截至2025年12月31日止年度业绩公告,公司已经形成覆盖企业端、猎头端和用户端的AI产品矩阵,包括“猎聘·AI招聘”“多面Doris·AI面试与测评”“Dora·AI求职Agent”“多猎·AI猎头交付”等。更重要的是,公司明确披露,AI产品综合现金回款收入已超过1亿元人民币,占总营收5%。这组数字非常关键,因为它证明AI在中国HR行业里并不只是演示功能,而是已经开始形成可识别的商业收入。
这也是为什么“招聘平台仍是王者”不是一句情绪化判断,而是有业务逻辑支撑的。招聘平台天然站在交易最前端:企业发职位、候选人找工作、顾问撮合、面试推进、结果转化,这一整条链路都适合用AI提升效率,并且能直接对应收费场景。相比之下,HR SaaS往往需要经历更长的客户教育、系统实施、组织适配和续费验证周期,AI的商业化兑现路径更慢。因此,在中国当前这个阶段,最先把AI做成生意的,往往是招聘平台,而不是管理系统厂商。
五、北森为什么重要,但又为什么还没真正坐上“牌桌中央”
北森控股排在第五,是中国大陆地区榜单中最具代表性的HR SaaS公司。这一位置本身既说明了它的重要性,也说明了中国HR SaaS整体还没有拿到资本市场的中心定价权。
从公开披露看,北森并不缺方向,也不缺产品动作。公司2025/2026财年中期报告显示,其Core HCM ARR保持增长,学习云业务也在提升;公司已形成包括AI招聘助手、AI面试官、AI员工助手、AI陪练、AI领导力教练Mr.Sen等在内的AI Family产品家族,并持续推动行业落地。其对外信息还提到,AI领导力教练Mr.Sen签约客户已接近百家。这说明北森在中国HR SaaS厂商中,确实是最接近“一体化平台+AI应用”方向的玩家之一。
但资本市场为什么没有给它更高的位置?答案并不复杂。第一,中国企业客户对于HR SaaS的预算深度、组织依赖度和长期续费习惯,整体还没有欧美成熟。第二,中国很多HR管理问题并不是一个标准化系统就能解决,线下交付、政策差异、业务复杂度仍然很高。第三,最具即时价值的数据入口,目前仍更多掌握在招聘平台与综合服务平台手中。也就是说,北森代表的是方向正确的未来,但它还没有在今天拿到像Workday、ADP那样的压倒性入口地位。它已经坐到了牌桌边上,但还没有坐到最中间的位置。
六、后半区公司的共同处境:不是没有业务,而是资本市场开始逼问“你到底是不是平台”
榜单后半区的万宝盛华、人瑞人才、优蓝国际、云学堂,体量都不大,但它们恰恰最能反映当前中国HR行业的真实压力:仅仅做服务、做垂直细分、做单点产品,越来越难获得资本市场的高溢价。
万宝盛华大中华在2026年3月30日披露的2025年度业绩显示,全年毛利由6.136亿元增至6.255亿元,但整体毛利率由9.8%下降至9.1%,主要原因包括灵活用工市场价格竞争激烈,以及高毛利招聘与其他人服业务收入减少。与此同时,公司行政费用基本持平,但明确提到内部技术平台升级投入。这说明传统人服并非不能盈利,但在市场竞争和技术转型双重压力下,其估值空间会受到明显压缩。
人瑞人才的财报则更能说明“服务平台化”的趋势。公司2026年3月30日披露,2025年收入总额约55.608亿元人民币,同比增长22.8%;其中综合灵活用工收入55.045亿元,占总收入99.0%。值得注意的是,增长更快的方向之一来自数字技术与云服务。公司披露其数字技术与云服务收入为16.594亿元,而通用服务外包收入为35.313亿元。这说明传统灵活用工企业也在努力从“人力中介”转向“技术驱动的服务平台”。
优蓝国际和云学堂则代表了两个细分方向的资本市场现实。优蓝国际已在2026年3月30日披露2025年度业绩,但目前市值只有约5.1亿元人民币,说明蓝领招聘与职业教育赛道虽然有现实需求,却尚未跑出足以支撑高估值的平台逻辑。云学堂则是企业培训数字化代表,但其市值仅约1.4亿元。对于这类公司,市场最关心的已经不是“有没有AI功能”,而是收入规模、增长质量、客户续费和盈利改善能否同步成立。对于学习培训赛道而言,AI只能成为助推器,不能替代商业模型本身。
七、这张榜单背后真正值得中国HR行业读懂的,不是排名,而是权力迁移
站在2026年3月这个时点重新看这张榜单,可以得出一个相对清晰的结论:中国HR行业的资本市场权力,还没有从招聘平台和综合服务公司,真正转移到HR SaaS手里。
BOSS直聘高居第一,说明市场仍然优先奖励职位流和人才流的入口控制力;外服控股、北京人力、科锐国际排名靠前,说明综合交付和复杂服务能力依然是中国市场不可替代的硬需求;北森排在第五,说明HR SaaS已经成为重要力量,但还未形成压倒性定价;同道猎聘则证明,AI最先兑现收入的环节仍然是招聘撮合和交易提效,而不是后台管理软件。后半区公司的共同努力,则都在指向一个方向:从服务公司变成数据平台,从项目公司变成系统型公司。
对于中国HR从业者、行业创业者和投资观察者来说,这个结论非常现实。未来真正的分水岭,不在于谁多卖了几个模块,也不在于谁多发了几个AI Agent,而在于谁能把岗位、人才、组织、交付、流程和规则沉淀成一个可持续复用的数据底座。只有做到这一点,HR SaaS才有可能真正从“重要参与者”变成“牌桌中央的庄家”。
八、HRTech的判断:招聘平台仍是王者,但下一个王者未必还会只是平台
从今天看,招聘平台仍是中国HR资本市场最被认可的资产类型,这一点没有悬念。但如果把时间拉长到未来三到五年,真正有机会改写格局的,不会只是拥有职位流量的平台,而是能够把前台招聘、中台交付、后台管理真正打通的平台型公司。
因此,这篇文章并不是要否定HR SaaS的长期价值,恰恰相反。它要说明的是:中国HR SaaS不是没上桌,而是还没赢得最好的座位。 在2026年3月31日这张榜单上,招聘平台仍是王者;但下一阶段谁能把招聘、组织、人才、学习、薪酬和AI执行串成真正的一体化系统,谁才可能成为中国HR产业下一轮真正意义上的中心平台。
说明
本文市值排名依据HRTech整理并同步发布的“2026年3月31日收盘中国大陆地区人力资源上市公司市值TOP10榜单”,市值口径统一按人民币计算,统计时点为2026年3月31日收盘。文中涉及的财报数据与重大动态,主要来自各公司最新公开披露材料,包括Kanzhun Limited投资者关系公告、香港交易所披露文件、上海证券交易所公告、巨潮资讯年报/半年报等公开信息。
附录专题页面:
https://www.hrtechchina.com/Public/html/TOP10/china-hr-marketcap-top10-apr-2026.html
-
 2026HR趋势
【深度解读】2026年4月全球人力资源上市公司TOP10榜单:估值回调之后,谁在重写HR Tech的权力结构
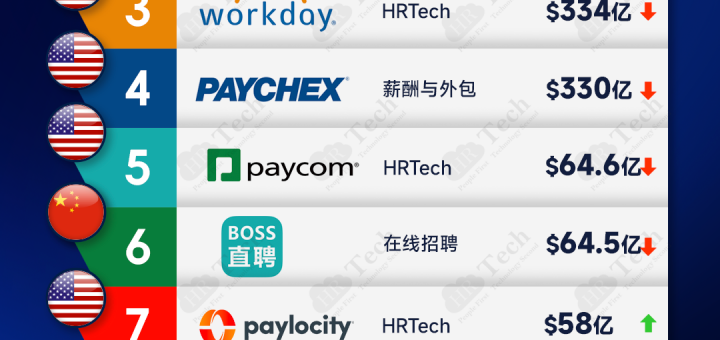
HRTech概述:2026年的一季度,全球HR上市公司迎来系统性估值重定价。不是简单下跌,而是逻辑改变:资本开始重新区分“刚需基础设施”和“周期性业务”。ADP、Paychex凭借薪酬与合规的稳定现金流成为防御资产;Recruit、BOSS直聘、SEEK则受招聘需求下滑影响明显承压。更关键的是,Workday、Paycom等HR SaaS公司,虽然仍在增长,却因AI商业化不确定性遭遇估值压缩。市场已经不再为“AI故事”买单,而是要求真实ROI。这一轮调整,意味着HR Tech进入“现金流、周期与AI兑现能力”三重定价时代。我们一起来看看HRTech详细的分析和解读!
到2026年3月31日收盘,4月版本的全球人力资源上市公司TOP10榜单反映出的,不只是板块下跌,而是全球HR赛道内部的分化在迅速扩大:薪酬与刚需型HCM龙头仍然最有防御性,招聘平台和传统人服公司继续承压,而中间地带的HR SaaS公司虽然业务还在增长,却在估值层面遭遇更严厉的重定价。
更重要的是,这种下跌并不只是“科技股一起跌”的结果,而是宏观风险偏好收缩、招聘需求走弱、利率预期抬高与AI叙事重新定价叠加后的行业性回撤。3月全球股市本身就处在高波动环境中:路透报道显示,标普500和纳指在一季度都录得近年最差表现之一,油价冲击、通胀担忧和就业数据转弱共同压制成长股估值。
一、整体趋势:与上个月相比,这不是普通回调,而是“板块风险再定价”
如果把视角从单只股票拉高到整个HR上市公司板块,3月的核心特征很清楚:几乎所有子赛道都在承压,只是跌法不同。招聘平台和传统灵活用工公司最容易受宏观预期伤害,因为它们高度依赖企业招聘意愿、职位开放数量和临时用工需求;中大型HR SaaS公司则更多受到“增速还能不能撑起原有估值”的质疑;只有薪酬、合规、PEO这类“刚需型、现金流稳定型”公司,表现出更强的防御属性。路透3月31日报道显示,美国2月职位空缺减少35.8万个至688万,招聘活动降至六年低位,劳动力市场明显转弱;这对整个HR科技与人服板块而言,等于需求侧的地基开始松动。
这也解释了为什么“对比上个月应该都在下跌”的判断基本成立。3月市场不是在奖励成长,而是在区分“谁是企业不可取消的支出,谁是可推迟的预算”。 payroll、税务、合规、雇佣管理仍是企业必须维持的基础设施,因此ADP、Paychex虽然也跌,但下跌逻辑更像估值收缩;招聘平台、灵活用工和传统派遣则面对更直接的业务周期压力,因此Recruit、BOSS直聘、SEEK、Randstad、Adecco的股价解释权更大程度回到了招聘广告、职位发布、派遣需求和宏观就业周期本身。
二、第一梯队没有变,但“谁是真核心资产”已经更清楚了
榜首仍然是ADP,而且这恰恰说明在波动市中,资本更愿意把钱放在“全球薪酬与雇佣基础设施”上。ADP在1月公布2026财年第二财季业绩时,上调了全年展望;公司基本面并没有出现结构性问题,反而在高利率、弱招聘环境下,凭借雇主端长期合同、庞大客户基数以及薪酬、税务、合规等高黏性服务,继续维持防御属性。与此同时,ADP还在强化自身数据资产的资本市场叙事,例如ADP National Employment Report和其更高频的就业脉冲数据,使其不只是“薪酬服务商”,也是美国私营就业市场的重要数据节点。这类公司在不确定环境里往往会被当成“避险型HR资产”。
排在第二的Recruit仍然是全球HR产业里最复杂、也最容易被低估的公司之一。它不是单一招聘网站,而是由Indeed、Glassdoor、HR Technology和日本本土多元业务组成的综合体。2月9日,Recruit公布截至2025年12月31日的FY2025 Q3业绩,全年指引中收入为3.6647万亿日元,同比增长3.0%,营业利润5906亿日元,同比增长20.4%,归母净利润4809亿日元,同比增长17.7%。这组数据说明公司利润端并不差,但问题在于资本市场更关心HR Technology板块、尤其是Indeed所对应的职位发布景气度。换句话说,Recruit的问题不是“赚不到钱”,而是“全球招聘什么时候真正回暖”。这也是它3月市值仍高居全球第二、但情绪上明显弱于防御型龙头的根本原因。
三、Workday跌得最显眼,但不是业务崩了,而是“高估值叙事被压缩”
如果说这份榜单里谁最能代表2026年一季度HR SaaS的尴尬,那就是Workday。公司2月24日发布FY2026 Q4业绩,同时继续强化“enterprise AI platform for managing people, money, and agents”的新定位;3月17日又正式推出Sana from Workday,强调其可以查找答案、执行操作、自动化工作流,并称自助代理已经具备300多项技能。产品叙事非常强,也明显在往agentic AI方向推进。问题在于,资本市场对Workday的要求已经不是“你有没有AI”,而是“AI能否足够快地转化为更高增速、更强利润率和更稳的续费逻辑”。在宏观风险偏好下降、软件估值整体回调时,Workday这类大型平台最容易受到挤压。它股价到3月31日收于129.92美元,市值约331亿美元,已经明显低于此前阶段性高点。
所以,Workday的下跌更适合被理解为“高位平台股被重估”,而不是“基本面突然恶化”。从产业角度看,Workday反而是榜单里最值得继续盯住的公司之一,因为它是少数真正试图把HR、财务与AI agent统一到一个企业级系统框架里的玩家。但从二级市场角度看,只要全球软件板块还处于去泡沫、去高估值阶段,Workday就很难独善其身。
四、Paychex比ADP更像“现金流机器”,也是这轮回调里最抗跌的一类资产
Paychex的市场地位常常被低估。它没有Workday那么强的话题性,也不像ADP那样具有全球级品牌外溢,但它在中小企业薪酬、PEO和HR管理上的稳定性极强。3月25日,Paychex公布2026财年第三财季业绩,收入同比增长20%至18.1亿美元,调整后EPS为1.71美元,均高于市场预期。路透还特别提到, paid leave、retirement plan和wage transparency等州级合规要求增加,正在推高企业对薪酬与HR外包服务的需求。同时,Paychex收购Paycor后也获得了更强的云软件和自动化能力。换句话说,Paychex处在一个很有意思的位置:它既受益于“合规复杂度上升”,也受益于“中小企业不愿自己搞HR系统”。这使它成为名单里典型的防御型优质资产。
也正因为如此,Paychex虽然仍在跌,但它的下跌逻辑与Workday完全不同。前者更多是跟随市场整体风险偏好回撤,后者则带有更明显的软件估值压缩色彩。这种差异很重要,因为它揭示了2026年HR资本市场的核心判断:稳定现金流和高续费率,正在重新比“故事感”更值钱。
五、中腰部HR SaaS:Paycom与Paylocity不是坏公司,而是增长不再足够性感
Paycom和Paylocity都属于优质HR软件公司,但在当前市场里,它们最难的是“业务增长还不错,却不足以支撑过去的估值体系”。Paycom在2月11日公布2025年第四季度及全年业绩,四季度收入5.443亿美元,高于市场预期;但路透同时指出,公司给出的2026年收入指引为21.8亿至22.0亿美元,低于分析师平均预期的22.3亿美元,股价因此承压。这也是为什么Paycom在榜单中的情绪标签适合写成“深度回调,增速预期放缓”:不是财报差,而是市场不再接受“只增长8%左右却还维持高估值”的逻辑。
Paylocity的情况稍微好一点。公司2月5日公布2026财年第二财季业绩,经常性及其他收入3.87亿美元,同比增长11.3%;总收入4.161亿美元,同比增长10.4%;同时继续回购股票,并上调全年收入指引。3月,Paylocity还在产品和市场排名上继续强化品牌,例如被G2和Sapient Insights等报告认可。问题在于,在整个板块都被压估值的阶段,10%上下的收入增速虽然健康,但也只能证明“公司运营不错”,还不足以让资本市场愿意给更高溢价。因此Paylocity的股价走势更像是“跟随板块下行”,而不是基本面独立走弱。
六、招聘平台:Recruit、BOSS直聘、SEEK都还活着,但市场先看周期,不先看故事
招聘平台的共同问题是:它们天然暴露在企业招聘预算和职位开放节奏上,所以在景气回落期,资本市场往往先压估值,再等基本面确认。BOSS直聘母公司Kanzhun在3月18日公布2025年第四季度及全年业绩,并同步宣布把回购授权上调至4亿美元、延长至2027年8月,同时还提出股东回报目标。这说明公司自身现金流和管理层信心并不差,甚至在主动稳定资本市场预期。可即便如此,BOSS直聘股价到3月31日也只有13.39美元,市值约60.7亿美元。原因很简单:中国招聘市场仍处于低强度修复期,企业HC没有全面恢复,投资者自然会把它当作周期资产来看。
SEEK则代表了亚太招聘平台的另一种情况。公司在3月并没有出现特别重大的财报冲击,但其自身发布的SEEK Employment Report、Advertised Salary Index与AI Gauge持续显示,澳洲和新西兰劳动力市场正在进入更复杂的再平衡阶段:岗位需求、薪资信号和AI影响都在变化。资本市场对SEEK的定价,本质上仍是“亚太招聘景气度”的映射。也就是说,SEEK不是没有长期价值,而是在当前位置,市场给它的不是成长溢价,而是宏观周期折价。
七、传统人力资源服务商:Randstad和Adecco的问题不只是周期,而是模式层级被往下压
Randstad和Adecco的估值之所以长期承压,不能只用“招聘周期不好”来解释。更深层的原因是,传统派遣、外包与一般性招聘服务的商业模式,正在同时受到三重压力:一是企业用工需求放缓,二是平台化与自动化削弱中介价值,三是高利润环节被技能型服务、数字化解决方案和更垂直的专业服务分流。Randstad在2月披露Q4 2025业绩,3月27日股东大会通过财务报表和分红方案;同时公司在3月发布研究称,AI时代反而让 skilled trades 的招聘更紧张,说明其正在努力把自己定位到更高价值的劳动力供给问题上。但资本市场并未因此买账太多,因为传统人服公司的增长弹性和利润弹性仍受周期制约。
Adecco的处境与Randstad相似,但转型表达更鲜明。公司在2月发布Q4及全年2025业绩时强调:Adecco业务单元Q4增长4.9%,Akkodis持续改善,LHH在career transition和Ezra等业务上实现增长,同时现金转换率达到102%,经营现金流6.13亿欧元,自由现金流4.83亿欧元。这些数据说明Adecco并非没有运营质量,甚至在现金创造上表现不错。但市场仍然把它看作“传统模式在被降维打击”的代表,因为派遣和通用型人服业务很难再获得高估值,只有Akkodis、LHH、career transition、digital engineering这些更高附加值板块,才可能成为未来重估的支点。
八、这份榜单真正说明了什么:HR资本市场已经不再按“是不是HR科技”来定价,而是按“现金流刚性、招聘周期暴露度、AI兑现速度”来定价
把这十家公司放在一起看,2026年3月31日这张榜单传递出的最强信号,是HR产业的资本市场分类法正在变化。以前大家会笼统地说“HR Tech板块”“招聘板块”“人力资源服务板块”,但现在更有效的分类方法已经变成三条线:第一条看收入是不是刚需、是不是与薪酬和合规深度绑定;第二条看公司是否高度暴露于企业招聘意愿和职位发布周期;第三条看AI到底是在制造新增收入,还是暂时只制造估值想象。按这个逻辑,ADP和Paychex显然最稳,Recruit与BOSS直聘、SEEK则更典型地受招聘周期影响,Workday、Paycom、Paylocity则处于“业务增长存在,但估值需要重新证明”的中间带,而Randstad和Adecco仍在为传统模式寻找新的资本叙事。
九、对4月的判断:板块不会立刻反转,但会先出现“结构性修复”
展望4月,我的判断是,这个板块不太会出现简单粗暴的全面反弹,更可能出现结构性分化修复。若宏观风险情绪缓和,首先得到资金修复的,大概率还是ADP、Paychex这类高确定性资产;如果招聘数据边际改善,Recruit、BOSS直聘、SEEK会更快产生弹性;至于Workday、Paycom、Paylocity,真正的反转触发器仍不是“AI故事更大”,而是下一轮财报中能否把AI叙事转成更高续费、更强利润率或更明确的商业化成果。换句话说,2026年的HR上市公司竞争,已经不只是产品竞争,而是“谁能在弱周期里证明自己值得更高估值”的竞争。
-
 2026HR趋势
2026HR实操指南:10大核心人力资源自动化流程
一、行业痛点:传统人力 HR 早已触达运营天花板
当企业人员规模扩张、跨区域多业态布局后,纯手动 HR 流程会彻底陷入运营瓶颈,叠加合规、效率、数据三大核心难题,倒逼企业加速数字化转型:
基础事务重复繁琐,大量录入、核对、统计类工作挤占 HR 战略工作精力,团队常年陷入低效内耗;
系统数据割裂分散,HRIS、薪资、招聘、学习培训等系统互不打通,员工数据碎片化,无法形成全域人才视图;
合规风险持续走高,跨地区、跨架构政策落地标准不统一,极易错过监管节点,引发用工纠纷与处罚;
审批决策严重滞后,手动流转、线下报备、人工核对报表,拉长全流程周期,拖累组织运营效率。
据 Gartner 调研数据显示,近 60% HR 负责人明确表示:AI 与自动化技术,已有效优化招聘全流程、弱化人为偏见、大幅缩短人才入职周期,成为当下 HRTech 落地的核心抓手。而 HR 流程自动化,核心是用标准化智能工作流替代人工操作,兼顾落地一致性、数据精准度、合规严谨性,助力企业规模化降本提效。
二、10 大高频落地场景:HR 自动化直击实操核心痛点
1. 智能入职自动化:告别碎片化新人体验
大型企业入职涉及 HR、IT、财务、业务多部门协同,传统手动模式易出现权限开通延迟、资料遗漏、政策宣讲不一等问题。自动化可打通全链路工作流,实现资料核验、录用确认、系统权限配置、政策签署全流程标准化;还可按需适配地域、岗位、业务线定制化流程,彻底摆脱表格、邮件人工对接。落地成效:提速新人融入节奏、统一入职体验、大幅削减 HR 行政事务压力。
2. 薪资核算自动化:筑牢薪酬精准合规底线
跨国、多主体、多薪酬架构下,手动算薪极易出现误差,不仅影响员工信任,还会触发税务、用工监管风险。自动化系统可联动考勤、休假、报销、法定抵扣、税务规则,实现智能核算、自动校验,全程减少人工干预与二次核对。落地成效:保障薪资准时精准发放、强化财税合规、降低薪酬返工与纠纷概率。
3. 考勤休假自动化:实现劳动力动态管控
千人级企业靠表格追踪考勤、排班、休假余额,极易出现统计漏洞,且无法满足多班次、灵活用工、远程办公的管理需求。智能考勤自动化可实时同步在岗状态、自动核算休假额度、识别异常出勤数据,无缝对接薪资系统,保障核算联动闭环。落地成效:夯实薪资数据准确性、化解考勤争议、强化企业制度落地执行力。
4. 绩效管理自动化:打造数据化持续考评体系
传统线下绩效依赖主观打分,流程繁琐、透明度低,难以真实反馈员工能力与成长,也无法贴合业务目标落地。HR 自动化可搭建全周期绩效体系,覆盖目标拆解、实时反馈、阶段复盘、终评归档全环节;依托数据沉淀,辅助管理者公平决策。落地成效:对齐业务与绩效目标、常态化输出员工反馈、提升团队敬业度与成长动力。
5. 智能招聘自动化:重构高效人才引进链路
海量简历筛选、多轮面试协调、多级审批流转,手动模式不仅效率低下,还易出现招聘标准不一、流程拖沓等问题。依托 HRTech 自动化 + AI 能力,可实现简历智能初筛、面试自动排班、候选人同步跟进,让 HR 聚焦核心面试评估与人才决策。落地成效:统一人才评估标准、压缩招聘周期、优化候选人求职体验。
6. 员工数据自动化:搭建全域统一人才数据库
员工档案分散在薪酬、培训、福利、合规多个独立系统,手动更新易造成数据滞后、信息矛盾,审计与人才分析难以推进。自动化可构建 HRIS 单一数据源,员工信息变更实时同步全关联系统,搭配分级权限管控,兼顾数据安全与治理合规。落地成效:保障数据完整精准、满足审计溯源需求、夯实人力数据分析基础。
7.HR 审批流自动化:打通人事办公高效闭环
调岗、异动、报销、人事审批等流程,依赖邮件线下流转,权责模糊、进度难追踪,极易出现流程卡顿积压。标准化自动化审批可预设流转规则、实时同步进度、自动触发升级提醒,兼顾流程统一性与特殊场景灵活性。落地成效:缩短决策审批周期、留存全链路审计记录、强化内部管控能力。
8. 学习发展自动化:精准匹配人才成长需求
传统培训存在报名零散、进度难追踪、成果难量化问题,无法按岗位精准匹配学习路径,人才培养落地难。自动化学习体系可实现按岗推送课程、自动报名建档、实时追踪学习进度,直观呈现技能成长与培训 ROI。落地成效:量化人才培养成果、提升培训参与度、贴合企业长期人才战略。
9. 合规政策自动化:全链路规避用工监管风险
企业需适配多地劳动法、数据安全法规及内部管理制度,手动跟进极易遗漏政策更新、错失合规节点。自动化合规管理可实现政策自动推送、签署记录留存、法规变更提醒、审计资料一键归档,适配本地化监管要求。落地成效:统一政策执行标准、降低法务与合规风险、保障审计全程可追溯。
10.HR 服务台自动化:轻量化解决员工日常咨询
薪资、休假、福利、制度类重复性咨询,长期消耗 HR 大量精力,人工回复时效慢,易降低员工满意度。智能 HR 服务台搭载工单分流、自助门户、AI 聊天机器人,可全天候响应基础咨询,快速解决常规问题。落地成效:释放 HR 核心精力、实现 7×24 小时服务、提升全员职场体验。
三、AI 赋能升级:让 HR 自动化从 “流程减负” 走向 “战略决策”
人工智能已是 HRTech 自动化的核心核心底座,不止于替代手动操作,更能实现前置预判与智能赋能:
个性化赋能:依托员工画像,定制专属学习路径、规划岗位晋升、平稳衔接内部异动;
预测性分析:智能预判员工流失风险、精准识别企业技能缺口、提前测算岗位招聘需求;
持续性优化:自动复盘流程痛点、分析系统运营数据,迭代升级 HR 全链路管理机制。
依托 AI + 自动化的 HRTech 融合方案,企业可实现人力管理数据化、决策智能化、运营轻量化,快速适配企业扩张与未来用工变革。
总结
从人力资源科技视角来看,HR 流程自动化早已不是可选的数字化升级,而是企业破解传统人力管理痛点、释放 HR 战略价值的必答题。它以 10 大核心实操场景为抓手,覆盖入职、薪酬、绩效、招聘、合规等全链路,先通过智能替代实现行政减负、精准合规;再依托 AI 技术叠加数据分析能力,助力企业从 “流程管控” 升级为 “人才经营”。未来,深耕自动化与 AI 融合的 HRTech 解决方案,将成为企业搭建稳定人才梯队、降本增效、筑牢用工合规壁垒的核心竞争力。
-
 2026HR趋势
【重磅】HCM时代正在结束:Workday正重构AI驱动的工作执行系统,微软重构HR架构,HRTech进入AI执行时代
HRTech核心概述:这篇文章强烈推荐HR科技公司的CEO、企业HR负责人收藏研究,把握未来趋势!
过去二十年,企业通过 HCM 系统来“管理人”和“记录工作”;而接下来十年,系统本身将开始参与并完成工作。这不是一次简单的 AI 升级,而是一场关于“工作如何被执行”的范式转移。当系统不再只是承载流程与数据,而是具备理解上下文、遵循规则并推动任务完成的能力时,企业运行的基本逻辑正在发生改变。HCM 时代所代表的“以记录为中心的系统范式”,正在走向终点。
而Workday刚刚发布新一代Agentic AI,标志着企业软件进入“执行时代”。不同于传统AI只提供建议,这一代AI Agent可以理解企业数据、遵循流程规则,并直接完成HR与财务任务。Workday提出“New Work Day”概念,人类负责决策,AI负责执行,形成全新的协作模式。同时,其引入按结果付费的flex credits模式,也意味着SaaS商业模式正在发生变化。HCM时代正在结束!更多全球HR科技趋势,请关注 HRTech
Workday 这最新一轮产品发布的意义,不在于又增加了多少 AI 功能,而在于它正在重新定义企业系统的角色。按照官方表述,Workday 这次推出的是“hundreds of new AI capabilities and agents”,并且将这些能力直接嵌入平台,用于 HR、Finance、IT 和 Legal 等关键职能,目标是让企业从“AI-assisted tasks”走向“truly agentic work”。这说明 Workday 想做的,已经不再只是传统意义上的 HCM 软件,而是一个能够理解上下文、遵循企业规则并推动任务执行的平台。与此同时,微软在 Amy Coleman 领导下对 HR 组织架构的调整,也释放出相似信号:组织侧正在为“人类 + AI”共同工作的未来重构自身。这不是两个孤立事件,而是系统与组织同时转向新工作方式的开始。
Workday 当前到底在做什么:从 AI 辅助走向 Agentic Work
从 Workday 官方文章来看,这次发布的核心非常明确:Workday 正在把 AI 从“功能层”推进到“工作层”。文章开宗明义写到,未来企业不会再只受限于人本身能做什么,而将由 people 和 AI agents 共同驱动;同时,Workday 正在向客户推出“hundreds of new AI capabilities and agents built directly into the platform”,并强调这些能力不仅改变工作如何完成,也改变工作的体验。这里的关键,不只是 AI 更强,而是 AI 被定义为平台内的“agentic teammates”,能够结合 trusted HR、finance、business data,连同 operational context 和 enterprise guardrails,把工作“做对”。
Workday 在这篇文章中给出的结构,其实已经勾勒出一个新的平台框架。
第一层是 Sana from Workday。官方说明,Sana from Workday 已在全球范围内正式可用,其中包括 Sana for Workday、Sana Self-Service Agent,以及 Sana Enterprise。Sana for Workday 被定义为新的 AI interface;Sana Self-Service Agent 负责自动化大量 HR 和 finance 的任务、问题与工作流;Sana Enterprise 则把这种能力扩展到 Workday 之外,去 orchestrate hundreds of enterprise systems and business applications。换句话说,Workday 不再满足于做自己系统内部的对话入口,而是在尝试成为跨系统的统一 conversational interface。
第二层是面向职能域的 agentic teammates。官方列出的 HR 侧能力包括 Payroll Agent、Total Rewards Agent(Early Access)、Talent Management Agent(Early Access)以及 Sana Self-Service Agent。Payroll Agent 的定位是横跨 payroll process 编排工作流、识别缺失数据与配置、管理 minimum wage updates,并提供 conversational insights。Total Rewards Agent 用于将 job profiles 与 market data 进行 benchmark,帮助 HR leaders 对 roles、skills 和 structures 做更准确的匹配。Talent Management Agent 则可基于 real-time contribution signals,为 managers 起草 evidence-based reviews。除了这些 agent,Workday 还增加了 Fraudulent Application Detection、Organizational Design & Scenario Modeling、Demand Forecasting 以及 Workday Peakon AI Topics 等 HR 能力。也就是说,这一轮变化已经不只是“问答式AI”,而是覆盖招聘、入职、绩效、薪酬、员工反馈与组织设计等多个核心流程。
第三层是将 agentic AI 扩展到 Finance、IT、Legal 和数据基础设施。Finance 侧新增 Financial Audit Agent、Planning Agent、Revenue Contract Agent(Early Access),并引入 Reimagined Expense Management 与 AI-Powered Reconciliation;其中 AI-Powered Reconciliation 被官方表述为可将 preparation and reconciliation 自动化“up to 70%”。IT 侧新增 Adoption Agent、BP Optimize Agent 和 Deployment Agent,同时扩展了 Workday Developer Copilot 与 AI Widgets。Legal 侧则继续推进 Workday Contract Intelligence Agent 和 Contract Negotiation Agent,并新增 full-document review and redlining capability。与此同时,Workday 还在强化 Workday Data Cloud、Live Data Query、Workday Data Connect 与 Workday Data Lake,明确强调要在 preserving Workday as the system of record 的同时,让外部平台获得 governed、real-time SQL access,且基于 zero-copy approach 避免数据重复。
如果把这些变化放在一起看,就能更准确理解 “Agentic AI” 与 “New Work Day” 的含义。它和此前常见的 Copilot、Assistant、Automation 的差别在于:Copilot 更偏向建议与生成,Assistant 更偏向问答与支持,Automation 多数基于预设规则;而 Workday 这次强调的是 reasoning、operational context、enterprise guardrails 与 orchestration。也就是说,系统不只是回应你的请求,而是在企业权限、流程与数据边界内,参与到多步骤任务的完成过程。Workday 自己在文中也明确写出,这些能力会让客户从 “AI-assisted tasks” 走向 “truly agentic work”,结果是 fewer clicks、fewer handoffs,以及更多时间投入更重要的工作。
Workday 为什么现在必须这么做:四层逻辑正在合流
如果只把这次动作理解为“AI 很热,所以 Workday 也要发 AI”,判断会过浅。更准确的说法是,Workday 是在商业、产品、技术与行业四层力量同时推动下,不得不向前走。
先看商业逻辑。过去企业采购 HCM 或 ERP,更关注的是流程标准化、数据统一、报表能力和合规性;而今天,客户越来越关心系统到底能否真正减少人工、提升产出、降低共享服务成本,并缩短业务完成路径。Workday 在文章里刻意强调,让 HR、Finance、IT、Legal teams “trade mundane, repetitive tasks for the work that really matters”,并多次使用 fewer clicks、fewer handoffs、automates routine work、agent-driven workflows 等表达。这反映出企业客户衡量软件价值的方式正在改变:不再只看有没有这个模块,而开始看这个系统能不能把工作做完。
再看产品逻辑。传统 HCM 的产品结构,建立在相对清晰的模块边界之上:招聘是招聘、绩效是绩效、薪酬是薪酬、员工服务是员工服务。但这次 Workday 的产品叙事,已经明显不是按模块展开,而是按工作流和执行任务展开。比如 Sana Self-Service Agent 并不局限于某个模块,而是横跨 Workday 与其他 knowledge sources 回答问题;Sana Enterprise 更进一步,直接跨 hundreds of enterprise applications 做 orchestration。Payroll Agent、Planning Agent、Contract Negotiation Agent 这些命名本身,也表明产品单元从“模块”变成了“执行主体”。这背后反映出一个变化:企业软件的核心设计对象,正在从功能模块转向任务流与工作结果。
技术逻辑则更直接。过去的自动化,多数依赖规则引擎、流程脚本和固定触发条件;它可以让流程更快,但很难处理跨系统、跨上下文、带判断色彩的复杂任务。而 Workday 这次反复强调 AI reasoning、trusted data、operational context 和 enterprise guardrails,说明它试图把大模型的推理能力与企业级 deterministic systems and controls 结合起来。这一步很关键,因为企业并不缺一个会聊天的模型,企业缺的是一个能够在权限边界、流程规则和真实数据约束下可靠执行的系统。Workday 的思路,本质上是把大模型从“生成层”引入到“执行层”。
行业逻辑则是更深的一层。无论是 HR Shared Services、Finance operations,还是 IT administration、contract review,这些职能过去十几年都在被不断标准化、流程化、中心化。今天它们共同面临的问题是:复杂性不断增加,但企业无法无限增加人手。于是,企业需要的已不再只是“更好的记录系统”,而是“更强的工作执行平台”。Workday 文章中把 HR、Finance、IT、Legal 一并纳入这一轮 agentic AI 叙事,本身就说明它看到的不是单一 HR 场景,而是整个企业后台与中台职能的共同转型。这也意味着,HR Tech 厂商如果仍然把自己理解为“某个模块的软件提供商”,很可能已经落后于客户需求的转变。
Workday 这一步的核心逻辑:它真正争夺的是 work execution platform 的位置
把前面的事实和逻辑合起来看,我的判断是:Workday 这次并不只是扩展 HCM,而是在从 HCM platform 走向 work execution platform。这个判断不是基于夸张想象,而是基于它在文章里已经做出的几项明确信号。
第一,Workday 依然强调 preserving the integrity of Workday as the system of record,但同时又通过 Sana、Data Cloud、Live Data Query、Data Connect 和 Data Lake,把系统能力向外扩展。也就是说,它并没有放弃 system of record 的位置,反而是在此基础上向 system of action 延伸。
第二,Sana Enterprise 被定义为可以 orchestrate agents across hundreds of enterprise systems and business applications。这已经不是单一 HCM 的叙事,而是 agent orchestration layer 的叙事。谁能成为这个层,就有机会从“一个系统”升级为“多个系统之上的工作入口和执行协调者”。
第三,Workday 这次把 HR、Finance、IT、Legal 放在同一波发布中,不是偶然。它在试图证明:agentic AI 不是某个部门的小功能,而是贯穿 enterprise operations 的统一方法。这意味着,未来讨论 Workday 时,不能再只把它看成“人力资源管理系统厂商”。更准确的理解是,它正在试图占据企业后台工作执行平台的位置。
至于 Flex Credits、outcome-based pricing、AI agent as labor 这类变化,这篇官方文章并未展开详细说明,因此若做进一步讨论,必须明确属于趋势判断,不应伪装成本文事实。原文未说明 Flex Credits 的具体机制,也未直接使用 outcome-based pricing 或 AI agent as labor 这些表述。但从 Workday 将 agent 明确包装为能持续执行任务的“teammates”,并把价值叙事从“软件功能”转向“把工作做对、做快、做完”,可以预见的是,未来企业软件的商业模式很可能会向结果与执行量倾斜,而不再仅以 seat 或 module 为中心。这种变化一旦发生,影响就不会局限于 HR,而会同时波及 Finance、IT、Legal 等系统预算与采购逻辑。这里需要强调:这是基于现有动作的行业推演,并非该篇原文直接陈述。
从 Workday 的现实变化出发,未来 HR 科技产品会怎么演进
如果以 Workday 这次已经发生的变化为起点,未来 HR 科技产品的演化方向会越来越清晰。
首先,HCM 的核心数据结构会逐步从 job-based 走向 task-based。今天的大多数 HCM 依然围绕职位、组织层级、岗位说明、审批路径来设计;但当系统开始能够处理具体任务时,企业管理的对象会越来越多地变成“谁来完成什么任务,以什么规则完成”。这并不意味着 job 会立刻消失,而是意味着 task、workflow、signal、context 会在产品结构中越来越重要。Workday 这次已经把 Payroll、Talent Management、Total Rewards、Planning、Contract Review 这些工作,重新组织为 agentic teammates 的执行单元,这正是一个前兆。
其次,Employee Experience、People Analytics、Knowledge、Workflow、Service Delivery 会加速融合。过去这些是分开的市场:一个做员工体验,一个做员工服务,一个做知识库,一个做分析,一个做流程。但从 Sana Self-Service Agent 和 Workday Peakon AI Topics 这类能力可以看到,未来体验不再只是界面体验,分析也不再只是报表分析,知识也不再只是静态知识库。系统会把员工提问、知识检索、反馈主题、流程执行和个性化答案整合成一个连续过程。员工感知到的,不再是“我在用几个系统”,而是“我在一个界面里把问题解决了”。
第三,AI Agent 对 HR Shared Services 和 HR Operations 的影响会最先落地。因为这些职能天然拥有高频、重复、规则明确、跨系统协同的特征。Workday 自己在文中提到 recruiting、onboarding、performance、payroll 等流程都正在走向 agent-driven workflows,这意味着 HR 运营工作会先被重写:一线问答、资料查找、状态更新、规则校验、数据补全、绩效材料草拟等任务,会越来越多地由 agent 完成。这里的结果不一定是简单裁员,更可能是团队结构重组:人类 HR 从执行大量标准动作,转向处理异常、提供判断、做组织设计与策略支持。
Talent Acquisition、Learning、Performance 也会随之变化。招聘环节中,Fraudulent Application Detection 已经说明 AI 将成为甄别 bot 或可疑申请的重要能力;Talent Management Agent 则表明绩效反馈的起草与初步整合正在自动化。至于 Learning,本文原文未展开详细说明,因此不能据此断言 Workday 已发布对应 agent;原文未说明。但可以预见的是,若招聘、绩效、组织设计、员工反馈已经进入 agentic 逻辑,那么学习与技能发展迟早也会被纳入同一条“从 signal 到 action”的链条。这一点属于趋势判断。
未来产品竞争的核心,也会从“功能多不多”转向“是否能完成工作、是否能编排人和 AI 的协作”。因为当所有厂商都能接入模型、都能做聊天界面时,真正的壁垒就不在生成能力,而在于上下文、数据质量、企业规则、跨系统编排能力和执行可靠性。Workday 这次最值得行业重视的地方,不是它用了多先进的模型表述,而是它明确把 trusted data、controls、guardrails、deterministic systems 作为 agent 成立的基础。未来 HCM 的界面会更对话化、动作更自动化、数据模型更强调实时信号与任务上下文,价值衡量方式也更偏向“系统帮企业减少了多少人工步骤、缩短了多少周期、完成了多少可审计任务”。这些变化目前还在展开过程中,但方向已经很明确。
为什么微软最新的 HR 组织架构调整是关键呼应
如果只看 Workday,很容易把这件事理解为系统厂商的主动升级;但把微软的 HR 组织调整放进来,逻辑就更完整了。因为它说明,企业组织一侧也在同步变化。
你提供的微软新架构中,最值得重视的不是某个具体部门名称,而是这些名称组合起来所反映出的设计思路。Engineering HR 这个设置,本身就不是传统 HR 语言。它说明 HR 不再只是制度管理和业务支持部门,而正在把流程、系统、工程化能力视为 HR 核心能力的一部分。换句话说,组织已经在假设:未来 HR 要管理的,不只是人和政策,还包括系统配置、流程逻辑和自动执行能力。
Employee Experience 与 People Analytics 的整合也同样重要。过去很多公司把体验与分析拆开,体验偏沟通与设计,分析偏数据与洞察。但当 AI 和 agent 进入 HR 体系后,体验和分析必须合一。因为未来员工体验不只由界面和政策决定,也由系统是否能基于数据及时响应、理解问题并推动动作决定。微软把 People Analytics 并入 Employee Experience,恰恰说明组织侧已经意识到:数据不再只是用来看,而是用来驱动体验与行动。
Workforce Acceleration 则是另一个强信号。传统 HR 语境更常见的是 Workforce Planning、Workforce Management、Talent Management,而“Acceleration”这个词意味着关注点已经从“管理既有劳动力”转向“提升整体工作速度与能力”。在 AI 进入工作流的背景下,这个命名很有意味。它暗示组织正在思考的,不只是人怎么被管理,而是整体 workforce——包括未来可能由系统和 agent 承接的一部分工作——如何被加速和放大。
把微软这套组织调整与 Workday 的产品方向放在一起看,就能看到非常清晰的行业信号:系统方已经在从 HCM 转向 work execution,组织方也在从传统 HR team 转向更工程化、更数据化、更面向未来协作模式的结构。两边同时变化,就意味着 HR 科技行业不能再停留在旧范式里。未来 HR 能力模型会明显分化:一部分 HR 会更像 architect,负责设计流程、规则、人机协作与组织结构;另一部分偏执行型、事务型岗位则会被 agent 和自动化持续压缩。这里同样要强调,关于微软此举未来影响的部分属于分析判断;微软具体内部意图,若未在正式材料中说明,则不宜做超出证据的断言。
未来 HR 的核心,不再只是管理人,而是设计“人 + AI 如何共同完成工作”的组织与系统
Workday 这次动作最重要的意义,不在于发布了多少 agent,而在于它正在把 HR 系统从“记录人”推向“执行工作”。它没有放弃 system of record 的根基,反而是在 trusted data、controls 和 enterprise guardrails 之上,向 system of action 迈进。与此同时,微软的 HR 架构调整说明,企业组织本身也已经开始为这种新系统逻辑做准备:HR 要更工程化、更数据化,也更面向任务流和生产力提升。
这背后的真正变化是,未来 HR 的核心职责将不再只是管理人、制定政策或维护流程,而是设计一个新的工作系统:在这个系统里,人类负责判断、创造、关系与复杂决策,AI 负责越来越多的执行、整合、提醒、检索、草拟与编排。谁能先把“人 + AI 如何共同完成工作”这件事设计清楚,谁就更可能在下一阶段的 HR 科技和组织竞争中占据主动。
对 HR 科技行业而言,最危险的不是 AI 来得太快,而是仍用旧 HCM 的想法去理解新一代系统。因为当组织方已经开始变化、系统方也已经开始变化时,行业再把自己理解为“卖模块、卖功能、卖记录系统”,就已经慢了一拍。Workday 这一步真正提出的问题不是“要不要加 AI”,而是“未来的企业系统,到底是记录工作,还是完成工作”。这才是接下来几年 HR 科技行业最值得严肃面对的分水岭。
Workday 正在把 HR 系统从“记录人”推向“执行工作”,微软则在把 HR 组织从“支持职能”转向“生产力设计者”。两者共同指向的,是一个全新的企业运行逻辑:工作不再完全由人完成,而是由“人 + AI”共同构成的混合劳动力系统来执行。在这个框架下,HR 的核心不再只是管理人,而是设计任务如何被拆解、如何在不同主体之间分配、以及如何在系统中被可靠地执行。对于 HRTech 行业而言,这已经不是是否拥抱 AI 的问题,而是是否能够完成从“记录系统”向“执行系统”的跃迁。
HCM 的旧边界正在失效,新的竞争,将围绕“谁能真正让工作被完成”展开。
 扫一扫 加微信
hrtechchina