-
 投融资
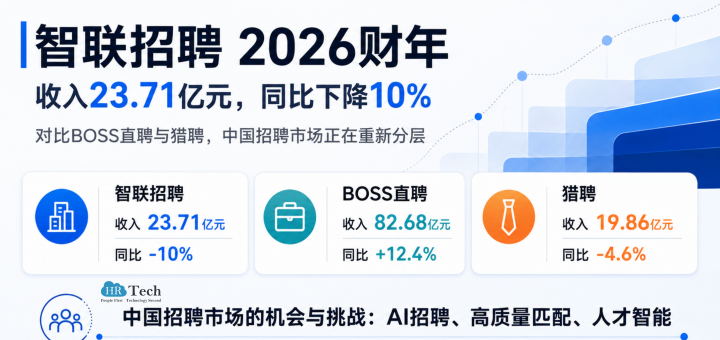
【独家】智联招聘2026财报曝光:收入23.71亿元下降10%,对比BOSS直聘与猎聘,中国招聘市场正在重新分层
HRTech核心解读:智联招聘被披露的2026财年数据,为观察中国招聘市场的结构性变化提供了一个难得窗口:全年收入约23.71亿元,同比下降10%,而BOSS直聘仍保持增长,猎聘也处于收入承压状态。三家头部平台正在走出明显不同的发展曲线,这说明中国招聘市场的问题已不只是宏观需求疲弱,而是用户习惯、平台模式、企业付费逻辑和AI技术共同推动的一轮重新分层。对于智联招聘而言,真正值得关注的并非短期收入下降本身,而是它能否在传统招聘网站模式之外,重新整合招聘、测评、人才数据和AI能力,找到下一阶段增长路径。这也将成为未来几年中国招聘科技市场竞争格局变化的重要观察点。更多请关注 HRTech
作为中国最早一批全国性在线招聘平台,智联招聘已经很少对外公开完整的经营数据。但在最新披露的一组股东财务资料中,这家老牌招聘平台的收入、盈利和战略调整再次浮出水面。
截至2026年6月30日的2026财年,智联招聘实现收入 23.706亿元人民币,同比下降10%;其中在线招聘业务收入13.82亿元,同比下降7%,其他相关服务收入9.886亿元,同比下降13%。息税折旧摊销前利润(EBITDA)为 1.957亿元,同比下降4%。
单独看,这是一份明显承压的成绩单。
但如果把智联招聘与当前中国另外两家主要上市招聘平台——BOSS直聘和猎聘放在一起,情况就变得更有意思:中国招聘市场并不是简单地整体下降,而是平台之间正在出现明显的增长分化。
三家头部招聘平台,已经走出了三条完全不同的曲线
为了避免误导,需要先说明统计口径:智联招聘数据对应截至2026年6月30日的财年;BOSS直聘和猎聘以下年度数据对应2025自然年,并非完全同期。因此,这组数字更适合用来观察企业规模、增长方向和商业模式差异,而不能简单做严格的同期财务排名。
BOSS直聘2025年实现收入 82.675亿元,同比增长12.4%,其中来自企业客户的在线招聘服务收入81.927亿元,同比增长12.7%;全年净利润26.905亿元,同比增长71.7%,调整后净利润36.025亿元,同比增长32.9%。
进入2026年,这种增长仍在持续。2026年第一季度,BOSS直聘收入20.688亿元,同比增长7.6%;过去12个月付费企业客户达到 710万,同比增长10.9%,季度平均月活跃用户达到6090万,同比增长5.7%。公司预计第二季度收入将达到23.8亿至24.2亿元,同比增长13.2%至15.1%。
猎聘则处在另一种状态。2025年全年收入 19.86亿元,同比下降4.6%;其中面向企业客户的人才获取及其他人力资源服务收入16.518亿元,同比下降6.2%。全年净利润1.409亿元,同比下降19.7%,归属于公司股东的净利润1.026亿元,同比下降23.1%。
如果只看收入规模,大致形成了这样一个格局:
BOSS直聘:82.68亿元,仍在增长;
智联招聘:23.71亿元,下降10%;
猎聘:19.86亿元,下降4.6%。
这组数字背后真正重要的,不是谁排第一、第二,而是三家公司的增长逻辑已经明显分化。
BOSS直聘在增长,智联和猎聘为什么在收缩?
这可能是理解今天中国招聘市场最重要的问题。
如果整个招聘市场都在萎缩,那么BOSS直聘理论上也应该同步下降。但事实恰恰相反:BOSS直聘2025年收入增长12.4%,2026年第一季度继续增长7.6%,付费企业客户仍保持两位数增长。
这说明至少有一部分市场份额和企业招聘预算正在重新分配。
BOSS直聘的核心模式是将求职者和招聘者直接连接,通过移动端高频沟通、推荐算法和庞大的双边用户网络提高匹配效率。2026年第一季度,公司还明确提出继续推进AI战略,将AI助手用于求职者服务,同时在企业端探索AI驱动的闭环招聘服务和按效果付费模式。
智联招聘面对的挑战则不同。
智联最新财务资料显示,其收入下降既受到宏观招聘需求和行业竞争影响,也包含主动调整业务结构的因素。公司正在退出部分利润率较低的线下业务,并通过人员和营销效率优化控制成本,因此收入下降10%的同时,EBITDA只下降4%。
更重要的是,智联招聘在2026财年初更换了新的管理团队,并启动了新一轮战略审查,开始将资源转向与中国经济重点发展方向更加一致的新增长领域。根据披露,这一调整预计在2026年和2027年仍会对收入及利润率形成压力。
猎聘面对的则是另外一种结构性挑战。
猎聘的传统优势集中于中高端人才、企业招聘服务和猎头生态,这类业务天然与企业新增中高端岗位、管理职位和专业人才招聘预算关系更紧密。2025年,其企业人才获取及其他人力资源服务收入下降6.2%,但个人人才发展服务仍保持增长。与此同时,公司通过削减销售、管理和研发人员成本提升运营效率。
因此,今天已经很难再把“在线招聘”看作一个高度同质化的行业。
BOSS直聘更接近高频双边招聘市场;智联招聘正在进行综合招聘平台重构;猎聘则更多集中在中高端人才服务。
三种模式,对同一个招聘周期产生了完全不同的财务结果。
中国招聘市场并没有消失,而是在发生更深的结构迁移
从宏观数据来看,中国就业市场并非处于全面收缩状态。
2026年上半年,全国城镇调查失业率平均值为5.2%,6月份进一步下降至5.0%;国家统计局的判断是就业形势总体稳定。与此同时,2026届普通高校毕业生预计达到 1270万人,创下新的规模高点。
从行业供给来看,截至2025年底,全国已有 8.1万家人力资源服务机构、111.5万从业人员、2万多个线上人力资源服务平台,行业每年平均为3亿多人次劳动者提供就业、择业和流动服务。
这意味着中国招聘市场面对的其实是一个看似矛盾的局面:
一边是巨大的求职人口、毕业生规模和人才流动需求;另一边却是部分招聘平台企业收入下降。
真正稀缺的已经不是“有没有求职者”,甚至也不只是“有没有职位”。
真正稀缺的是高质量匹配。
企业希望减少无效简历、缩短招聘周期、提高面试转化率;候选人希望减少海投和无效沟通,更快找到真正适合自己的机会。
对于招聘平台而言,这使商业价值逐渐从“拥有多少简历和职位”转向“能够完成多少有效匹配”。
这也是为什么单纯用职位发布数量来衡量招聘平台价值,正在越来越失去意义。
AI可能成为中国招聘市场下一轮最大的重新洗牌变量
AI对招聘行业最直接的影响,并不是帮HR写一篇职位描述,也不是帮候选人润色一份简历。
如果AI只是让企业更容易批量生成岗位、让求职者更容易批量投递简历,结果反而可能是平台上出现更多内容,但匹配效率进一步下降。
真正能够改变招聘经济模型的AI,应该进入更深层的流程:
理解企业真实的岗位需求,识别候选人的实际能力和职业意愿,进行人才搜索和推荐,完成初步筛选与沟通,判断候选人与职位之间的匹配度,并最终提高面试和录用概率。
BOSS直聘已经开始把AI用于求职者助手、企业端闭环服务以及效果型商业化探索。
这也是HRTech持续关注“AI使用”与“AI价值”差异的原因。在HR AI Forward的研究框架中,判断AI成熟度的核心并不是企业有没有部署一个AI工具,而是AI有没有真正进入招聘工作流,并最终带来可衡量的业务结果。
对于招聘平台而言,道理完全相同。
未来竞争的核心指标可能不再只是“职位数量”“简历数量”和“月活跃用户”,而会逐渐增加:
推荐准确率、有效沟通率、面试转化率、成功录用率、招聘周期以及单次成功招聘成本。
谁能够证明自己的平台真正改善这些指标,谁才更可能获得下一轮企业招聘预算。
智联招聘真正的问题,不是能不能重新做到30亿元收入
从这个角度再看智联招聘,目前23.71亿元收入下降10%只是表象。
更深层的问题是:一个拥有超过20年历史、庞大企业客户基础和候选人数据库的招聘平台,在新的竞争环境中应该重新成为一家什么样的公司?
请注意!智联并不是没有资产。
除了核心招聘业务之外,智联过去多年已经围绕人才服务生态进行了一系列布局,包括控股人才测评与考试服务机构ATS、程序员测评及在线考试平台猿圈,以及中国人才热线等业务,同时战略投资了51社保、脉脉、职问等企业。
这些布局覆盖招聘、测评、考试、职业发展、职场社交以及雇佣后服务。
问题在于,过去这些资产更多是一个相对松散的“人力资源生态”;进入AI时代之后,它们有没有机会重新组合成一个更加完整的人才智能平台?
例如:
招聘平台拥有候选人行为数据;
人才测评可以补充能力数据;
考试和技能验证可以提高信息可信度;
职业发展产品可以理解人才能力变化;
企业招聘流程则不断产生最终录用结果。
如果这些数据和能力真正打通,其价值显然高于一个传统简历数据库。
这可能才是智联招聘所谓“寻找新增长领域”最值得观察的方向。
猎聘同样面临一个核心问题:高端招聘是否需要重新定义
猎聘2025年的收入下降同样说明,传统中高端招聘市场不能简单依赖企业增加职位预算重新恢复增长。
但这并不意味着高端人才服务失去价值。
恰恰相反,在AI时代,大量标准化招聘任务可能被自动化,而真正稀缺的高级技术人才、管理人才、全球化人才以及新兴产业人才,其识别和评估难度反而可能提高。
这给猎聘这样的中高端平台留下了新的机会:
从“发布高端职位”进一步进入人才情报、主动人才发现、竞争对手人才地图、继任人才池和高价值人才关系管理。
也就是说,传统猎头平台未来可能越来越接近人才智能平台。
从HRTech的全球招聘科技图谱来看,这也是目前发展非常快的一条产品路线:传统招聘、人才搜索、人才情报、技能数据与AI智能体之间的产品边界正在快速消失。
中国招聘科技下一阶段,机会可能集中在五个方向
第一,是AI驱动的招聘交付。不是简单增加AI功能,而是让AI直接参与搜索、筛选、沟通和推进招聘流程,并最终降低单次成功招聘成本。
第二,是技能和能力数据。简历正在越来越难以准确描述一个人的真实能力,测评、技能验证、项目经历和行为数据的重要性会上升。
第三,是中小企业招聘数字化。BOSS直聘付费企业客户继续增长说明,大量中小企业仍然存在招聘数字化和高效率连接需求。
第四,是高价值人才情报。对于AI、先进制造、生物医药、出海等人才稀缺领域,“在哪里找到人才、人才现在在哪里、什么条件能够吸引他们”可能比发布职位本身更有价值。2026年人社部门的专项招聘活动也已经将先进制造、人工智能、生物医药等列为重点招聘领域。
第五,是招聘平台与企业人才系统进一步融合。招聘网站、ATS、人才库、测评、面试和入职系统过去是相互独立的产品,AI智能体可能第一次有机会把这些流程真正连接起来。
这也是HRTech通过HR科技云图持续跟踪招聘科技企业的一个重要变化:未来再把“招聘网站”“ATS”“人才测评”“人才智能”分别理解为完全独立的产品类别,可能越来越困难。
中国招聘市场最大的挑战,是需求很多,但有效匹配仍然不足
2026届高校毕业生达到1270万人,全国人力资源服务机构已经超过8万家,线上平台超过2万个。
这说明中国并不缺招聘渠道。
真正的问题是,在如此庞大的人才供给、企业需求和招聘渠道之间,仍然存在巨大的信息不对称。
企业觉得“招不到合适的人”,求职者觉得“找不到合适的工作”,平台则面临职位和简历很多、真正有效的招聘结果却没有同步增加的问题。
这正是中国招聘科技未来最大的机会,同时也是最大的挑战。
HRTech认为,智联、BOSS直聘和猎聘现在代表的已经不是三家简单竞争的招聘网站,而是中国在线招聘行业三种不同阶段的商业模式。
BOSS直聘仍在通过用户网络和企业客户增长扩大规模;猎聘正在寻找中高端人才服务新的价值空间;智联招聘则处于更加明显的战略重构期。
因此,智联招聘2026财年收入下降10%值得关注,但真正值得持续追踪的并不是这10个百分点本身。
而是未来两三年之后,中国招聘市场还会不会继续按照今天的“智联、BOSS、猎聘”来划分。
或者,随着AI全面进入招聘流程,下一代头部平台的定义已经发生改变:
它们不再只是拥有最多职位和简历的平台,而是能够最高效、最可信地完成一次招聘的平台。
对于中国招聘科技市场而言,这场竞争可能才刚刚开始。
HRTech特别说明:因前程无忧退市无法获取相关财务信息,仅选取了上市的BOSS直聘和猎聘作为对比和分析。
-
 投融资
【保加利亚】AI工作平台Estel Technologies获得27万欧元种子前轮融资,用于升级技术人才招聘销售业务
HRTech概述:总部位于保加利亚的Estel Technologies已完成27万欧元的种子前轮融资,用于扩展其面向全球科技人才行业的原生AI销售平台。本轮融资由Vitosha Ventures领投,奥地利天使投资人、FB Consulting创始人兼首席执行官Kerem Basak参与投资。Estel由Bogdan Stavrev、Ivo Michorov和Yusuf Berki共同创立,正在开发一个由人工智能驱动的工作平台,旨在帮助科技人才招聘公司识别、验证并优先处理销售机会。该平台将需求验证、潜在客户评分和买家匹配整合到单一系统中,取代了招聘人员和人才招聘销售团队通常使用的多种互不关联的工具。
总部位于保加利亚的Estel Technologies已完成27万欧元的种子前轮融资,用于扩展其面向全球科技人才行业的原生AI销售平台。本轮融资由Vitosha Ventures领投,奥地利天使投资人、FB Consulting创始人兼首席执行官Kerem Basak参与投资。
新一轮融资将用于强化该平台的核心技术,包括需求验证、评分和匹配算法,加速在欧洲主要市场的客户增长,并支持公司推进种子轮融资以及计划于2027年进军美国市场的战略。
全球IT人才招聘市场高速增长,销售流程效率严重滞后
数据显示,全球IT人才招聘市场规模已达2500亿欧元,且保持7.2%的年复合增长率,行业发展势头强劲。但与之相悖的是,赛道配套的销售服务体系长期处于低效状态,流程数字化、一体化程度严重不足。行业内招聘及销售团队普遍需要同时操作6款及以上独立工具,完成客户挖掘、人才筛选、岗位核验等基础工作,工具碎片化问题突出。同时,行业数据显示,销售人员跟进的岗位空缺信息中,高达40%存在过期、重复或已填补问题,无效工作占比极高。据Estel行业测算,全球IT人才招聘行业因前期海量调研、无效客户对接、重复沟通产生的资源损耗,每年造成的行业损失超600亿欧元,低效痛点已成为制约行业提质增效的核心瓶颈。
资深行业高管组团创业,深耕场景化AI解决方案
依托深耕人力资源科技、互联网招聘、AI技术领域的核心创始团队,Estel实现了对行业痛点的精准攻坚。公司CEO博格丹·斯塔夫雷夫曾任职全球顶级招聘机构,担任数字产品副总裁,深度熟悉招聘行业数字化运营逻辑;首席产品官伊沃·米乔罗夫曾主导谷歌市值超10亿美元的全球劳动力扩张项目,具备大型人力科技产品落地及全球化运营经验;首席技术官尤苏夫·贝尔基拥有15年跨领域AI与机器学习系统研发经验,深耕医疗、金融、人力科技赛道,技术落地能力扎实。核心团队均扎根行业一线,亲身经历行业流程痛点,为产品场景化、实用性奠定核心基础。
自研DCS专利算法,打造全流程一体化AI销售平台
区别于行业碎片化的单点工具,Estel打造了全新的统一AI工作环境,彻底替代传统多工具拼凑的作业模式。平台核心搭载自研专利算法——需求信心评分(DCS),可全天候实时抓取、解析市场动态信号,智能甄别真实有效商机,基于用户需求进行个性化商机排序,精准匹配高成交概率的合作买家。当前行业多数销售工具仅能覆盖招聘销售单一环节,存在功能割裂、数据不通的问题,而Estel实现了从客户需求核验、商机筛选分类、精准匹配到直接商务对接的全流程闭环覆盖,全方位简化科技人才销售作业流程。
填补赛道空白,打造IT招聘领域专属“Salesforce”
“IT人才招聘领域尚未迎来属于它的‘Salesforce时刻’,大家仍在拼凑各种工具,并猜测哪些潜在客户是真实的、值得投入时间。我们打造 Estel,是因为销售团队应该把时间花在销售上,而不是把半天时间浪费在调研上。”Estel Technologies 首席执行官兼联合创始人博格丹·斯塔夫雷夫表示。客户已经感受到了成效。
落地效果凸显,多家企业认可AI赋能价值
“Estel在验证需求和对潜在客户进行分类方面的功能给我们留下了深刻印象,这些功能在识别真实商机时为我们节省了大量时间,”Artech销售副总裁斯科特·佐恩表示。
“Estel 确实为销售流程的自动化和潜在客户的开发带来了真正的变革,”Maxam Digital 董事总经理大卫·马尔金森表示。
欧洲市场快速渗透,定下20倍营收增长目标
目前Estel已在英国、德国、奥地利、瑞士、波兰等欧洲核心科技市场实现落地,市场需求持续攀升。现阶段公司已服务三家企业级客户,实现年经常性收入2.4万欧元。基于产品强劲的市场适配性,Estel明确增长目标,计划在2027年中期前,实现年经常性收入20倍的跨越式增长,持续扩大欧洲市场占有率。
场景化产品力+实战团队,成核心投资逻辑
对于凯雷姆·巴沙克而言,此次投资源于他对该产品的亲身体验。在他支持本轮融资之前,其公司FB Consulting早已是Estel的客户。“我在投资Estel之前就曾使用过该平台。作为在科技人才领域拥有十多年经验的人,我并非轻率地这么说,该领域的大多数工具都承诺过多。而这款工具确实改变了我的团队的工作方式,”巴沙克表示。
“我们支持那些真正了解市场内情的创始人。博格丹和伊沃并非凭空猜测该行业销售团队的需求,而是亲身经历过这些问题。这在种子轮之前阶段实属罕见,因此我们迅速采取了行动。”Vitosha Ventures的马克斯·古尔维茨表示。
关于Estel Technologies
Estel Technologies 是一个基于人工智能的人才创收工作平台,专为科技领域的销售团队打造,它将这些团队通常依赖的分散式工具套件替换为一个统一系统,该系统能够验证需求、对潜在客户进行分类,并自动匹配买家。
HRTech行业总结:AI 深度落地招聘销售场景,开启人力服务精细化智能化新时代
从 HRTech 行业发展视角来看,Estel 的崛起精准击中了当前人力科技赛道的细分空白。当下全球 IT 人才招聘市场持续扩容,但行业数字化升级长期聚焦人才匹配、简历筛选等前端环节,招聘销售端的流程智能化、标准化始终处于缺位状态,海量行业成本损耗于低效调研与无效商机跟进。Estel 依托深耕行业的实战团队与自研 DCS 专利算法,打破了传统 HR 科技工具碎片化的行业局限,实现了招聘销售全流程的 AI 自动化、精准化管控,为 B 端人力服务企业提供了降本提效的核心解决方案。本轮融资落地后,企业有望持续迭代技术、拓宽全球市场,同时也为 HRTech 行业树立了场景深耕、痛点攻坚、全链赋能的创新范本,预示着人力资源科技行业正式从基础人才数字化,迈向销售全流程智能化、价值精细化的全新发展阶段。
行业内大量 HR 科技创新企业正持续推出细分赛道解决方案,如何让企业 HR 精准认知自身产品与服务的核心能力,成为机构拓客与品牌传播的关键。HR 科技机构免费入驻面向 HR 科技及人力资源服务机构,通过机构资料提交帮助机构完善行业展示、连接目标用户,并进入相关内容、图谱、活动或合作场景。提交机构资料,申请加入 HR 科技云图。了解更多 / 立即参与:https://www.mapofhrtech.com/Register/join/
-
 投融资
【美国】工业职业安全服务平台Paradigm HSE获得Quad-C投资,助力职场健康体验升级
HRTech概述:领先的中型市场私募股权公司 Quad-C Management, Inc.(以下简称 “Quad-C”)宣布已对 Paradigm HSE(以下简称 “Paradigm” 或 “该公司”)进行投资。Paradigm 是面向北美工业客户提供健康与安全解决方案的领先供应商。交易条款未予披露。Paradigm HSE 总部位于德克萨斯州休斯顿,在北美各地提供安全服务、产品及租赁业务。Paradigm 的服务范围包括安全与健康人员配置、培训与咨询、广泛的技术安全服务,以及安全、环境和工业卫生应用领域的设备分销与租赁。
领先的中型市场私募股权公司Quad-C Management, Inc.(以下简称“Quad-C”)宣布已对Paradigm HSE(以下简称“Paradigm”或“该公司”)进行投资。Paradigm是面向北美工业客户提供健康与安全解决方案的领先供应商。交易条款未予披露。
Paradigm 由 Code Red Safety、Concept Controls 和 HazTek 三家公司合并而成,已构建了一个差异化、技术领先的平台,业务涵盖技术安全服务、安全管理及安全设备分销。公司拥有约 700 名员工,为美国和加拿大的客户提供支持。
模式:管理层留任 + 双路径扩张规划
Quad-C 将与 Paradigm 的高管团队建立合作伙伴关系,该团队成员将继续担任现职,并保留公司在内的重大股权。此次合作将使 Paradigm 能够重新投入资本,通过有机增长和战略收购双管齐下,加速业务发展。
投资方合伙人评价:认可差异化安全服务模式
“Paradigm 打造了一种差异化、以客户为先的企业文化,加之对技术驱动型安全解决方案的承诺,已取得了卓越的成果,”Quad-C 合伙人杰克・沃克(Jack Walker)表示。“尼克及其团队在 Paradigm 的各个业务支柱领域都展现出了令人印象深刻的增长业绩,我们看到未来蕴藏着巨大的机遇。我们非常期待支持公司下一阶段的增长。”
投资方副总裁观点:工业员工安全是重点布局赛道
“Quad-C 在投资商业和工业服务企业方面有着悠久的历史,而工人安全是我们长期以来一直寻求投资的领域,”Quad-C 副总裁Matt Sorensen表示。“我们很高兴能与尼克及整个 Paradigm 团队合作,共同继续打造 HSE 服务领域的领先平台。”
企业 CEO 表态:资本加持夯实全流程 HSE 服务能力
“从我们与 Quad-C 团队的首次对话开始,我们就清楚地意识到,我们拥有相同的价值观,并对 Paradigm 的未来发展方向有着共同的愿景,”Paradigm HSE 首席执行官Nick Mowbray表示。“Quad-C 的支持为我们提供了继续打造一家市场领先、提供全方位服务的 HSE 公司的资源。我们对未来充满期待,并将一如既往地专注于每天为客户创造更多价值。”
在此次交易中,Harris Williams 担任 Paradigm HSE 的财务顾问,Stifel 担任 Quad-C 的买方顾问。
关于 Quad-C Management
Quad-C 成立于 1989 年,总部位于弗吉尼亚州夏洛茨维尔,是一家专注于投资成熟服务型和工业型企业的中型市场私募股权公司。在三十年的发展历程中,Quad-C 已向 92 家平台公司及超过 425 项补充收购项目投入了 53 亿美元资本。Quad-C 团队致力于与企业家及管理团队合作,以加速企业增长并创造长期价值。如需了解更多信息,请访问www.quadc.com。
关于 Paradigm HSE
Paradigm HSE 总部位于德克萨斯州休斯顿,在北美各地提供安全服务、产品及租赁业务。Paradigm 的服务范围包括安全与健康人员配置、培训与咨询、广泛的技术安全服务,以及安全、环境和工业卫生应用领域的设备分销与租赁。作为为客户提供安全、健康和环境解决方案的值得信赖的合作伙伴,Paradigm 致力于确保为所有客户提供卓越的服务、建议和产品。如需了解更多信息,请访问 www.paradigmhse.com。
HRTech 行业视角总结
本次 Quad-C 投资 Paradigm HSE 释放清晰行业信号:员工职业健康安全(HSE)已经成为工业企业人力资源体系不可或缺的配套板块,安全培训、员工健康管理、岗位合规管控、一线人员保障等业务,与 HR 招聘、员工入职培训、绩效考核、员工留存深度绑定,是企业用工风险管控、员工福利保障、ESG 人力落地的核心支撑赛道。北美资本持续加码一体化工业 HSE 综合服务商,也预示国内制造业、能源、化工等用工密集型行业,企业 HR 会持续加大对专业安全健康配套服务商的采购需求,HSE 人力配套类服务正成为人力资源服务细分增量赛道。
大量提供员工安全培训、职场健康管理、用工合规 HSE 咨询、一线人员安全配套服务的机构,普遍存在品牌曝光不足、企业 HR 难以精准触达的痛点。如果希望让更多企业 HR 准确了解你的产品与服务能力?HR 科技机构免费入驻面向 HR 科技及人力资源服务机构,通过机构资料提交帮助机构完善行业展示、连接目标用户,并进入相关内容、图谱、活动或合作场景。提交机构资料,申请加入 HR 科技云图。了解更多 / 立即参与:https://www.mapofhrtech.com/Register/join/
整体来看,工业企业HSE安全管理体系的落地,最终落脚于员工全周期职场体验的优化与精细化人力运营。需要快速梳理员工体验市场、关键框架或服务资源?EX Journey Map 2026 员工体验旅程图面向 HRD、HRBP、员工体验负责人,以 PDF 下载集中呈现核心信息,适合用于趋势学习、项目规划、供应商初筛和内部汇报。免费获取 EX Journey Map 2026 员工体验旅程图,让复杂信息更容易被理解和使用。了解更多 / 立即参与:https://www.exinstitute.org/download
-
 投融资
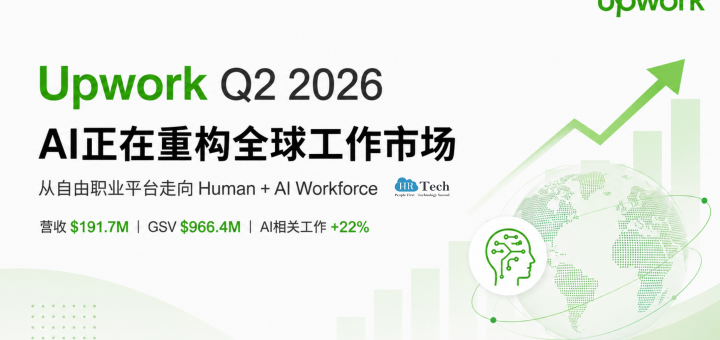
【财报】Upwork发布2026年二季度财报,营收 1.917 亿美元,同比下降约 2%:AI正在重写自由职业市场
HRTech概述:全球自由职业平台 Upwork 发布2026年第二季度财报。公司GSV为9.664亿美元,同比下降3.6%,营收1.917亿美元,同比下降2%,活跃客户也下降4%。但一个更重要的变化正在发生:低复杂度工作正在持续转向自动化,而高价值AI人才、更复杂项目和新的工作类别正在增长。
AI正在拆掉知识工作的初级职业阶梯,而新的Human + AI职业阶梯还没有完全建起来。Upwork已经开始把自己从传统自由职业平台重新定义为连接企业、Human Experts和AI Agents的工作市场,并通过ChatGPT、Claude和MCP进入AI工作流。
未来企业管理的不只是员工和外包人员,还可能包括大量AI Agent。更多请关注 HR Tech,为你带来全球最新 HR 科技资讯。
Upwork 2026 年第二季度财报看起来并不“增长”:GSV 为 9.664 亿美元,同比下降 3.6%;营收 1.917 亿美元,同比下降约 2%;活跃客户降至 76.3 万,同比下降 4%。但如果把这些数字与 AI 业务、单客户价值和利润率放在一起看,呈现出的并不是一家传统自由职业平台简单进入衰退,而是一个更值得 HR 行业关注的信号——低复杂度工作正在被 AI 自动化,而平台正在主动把增长重心转移到高价值 AI 工作、复杂项目、SMB 深度服务和 Enterprise Workforce Management。
从 HRTech 的视角看,这份财报真正值得研究的,也不是 Upwork 本季度少了多少客户,而是它正在试图回答一个所有 HR 科技公司未来都会面对的问题:当企业里的“劳动力”开始同时包括 Employee、Contractor 和 AI Agent,人才平台究竟应该管理“人”,还是管理“工作”?
收入仍在下降,但Upwork已经从“追求更多客户”转向“经营更高价值客户”
Q2 2026,Upwork Marketplace Revenue 为 1.669 亿美元,同比下降 2%;Enterprise Revenue 为 2,480 万美元,同比增长 2%。GAAP Net Income 为 2,540 万美元,同比下降 22%,但 Adjusted EBITDA 却达到 6,410 万美元,同比增长 12%,Investor Presentation 披露的 Adjusted EBITDA Margin 达到约 33.4%。与此同时,Take Rate 提升至 19.8%,同比增加 40 个基点。
真正关键的是另一项指标:GSV per Active Client 达到创纪录的 5,230 美元,同比增长约 5%,并已经连续八个季度环比增长。 与此同时,Active Clients 同比下降 4%。
这组数据实际上揭示了 Upwork 当前非常明确的经营方向:客户数量可以下降,但留下来的客户必须产生更多、更复杂、更高价值的交易。
过去的自由职业平台依赖的是“大量客户 × 大量任务 × 平台抽佣”;新的 Upwork 更希望形成“大客户/高价值 SMB × 持续工作需求 × 更高客单价 × 更多服务收入”的模式。
这也是为什么收入仍然承压,但 Adjusted EBITDA 和 Take Rate 却能够继续改善。Upwork 已经不再单纯追求 Marketplace 的交易规模,而是在主动优化其业务结构。
AI没有把旧工作等量转换成新工作,它首先正在消灭一部分低复杂度任务
CEO Hayden Brown 在此次财报中给出了一句非常重要的判断:
“While lower-complexity work continues to shift toward automation…”
也就是说,低复杂度工作正在持续转向自动化。
这是本季度最值得 HR 与人才行业重视的一句话。
如果 AI 只是帮助 Freelancer 提高效率,那么理论上 Upwork 总体 GSV 不一定应该下降。但现实是,Q2 GSV 下降 3.6%、Active Clients 下降 4%。这意味着部分原来需要支付给自由职业者的任务,并没有转化成新的人工需求,而是被 AI 直接完成了。
但另一方面,新需求正在出现。Q2 2026,Upwork 平台 AI-related work GSV 同比增长超过 22%;其中 AI Strategy & Consulting GSV 增长超过 50%。Investor Presentation 显示,AI-related work 按 Q2 GSV 年化计算已经达到约 3.3 亿美元。
这形成了一个非常典型的 AI 劳动力市场分层:
基础写作、简单设计、翻译、标准化数据处理和低复杂度数字任务越来越容易自动化,而 AI Strategy、Consulting、Workflow Design、Agent Implementation 和更复杂的业务项目开始产生新的需求。
因此,未来人才市场真正需要讨论的可能已经不是简单的“AI会不会取代工作”,而是:
哪些任务会消失,哪些任务会升级,哪些任务会由 Human + AI共同完成。
Business Plus正在证明:Upwork真正想争夺的是企业级SMB预算
Upwork 第二条增长曲线来自 Business Plus。
Q2 Business Plus GSV 环比增长 24%、同比增长 174%;Business Plus Active Clients 环比增长 16%、同比增长 219%。更值得注意的是,38%的 Business Plus 活跃客户第一次在 Upwork 发生消费,就是通过 Business Plus 完成。 Investor Presentation 同时披露,其 Q2 Business Plus Revenue 同比达到约 2.5 倍。
这说明 Business Plus 并不仅仅是在把原来的 Freelancer Marketplace 用户升级成付费会员,而是在帮助 Upwork 获取一种新的客户群体:有持续项目、有复杂需求、有管理需求,同时又没有完整 Enterprise Procurement Infrastructure 的中型及成长型企业。
这类客户的价值远高于一次性的 Freelancer Hiring。
Upwork实际上正在尝试从:
“帮你找一个自由职业者”
升级为:
“帮你持续获得、组织和管理外部专业能力”。
这也是 HR Tech 产品增长中非常值得参考的一条路径:不要只提供单点工具,而是围绕客户不断增加的复杂度,从 Entry Product 向 Workflow、Management、Benchmark 和 Enterprise Solution逐层升级。
Enterprise与Lifted:Upwork正在逼近真正的Contingent Workforce Management
第三条增长主线是 Enterprise。
Upwork 旗下 Lifted 已在 6 月底将第一批企业客户迁移到新的平台,并扩大 Go-to-Market 团队,包括招聘新的 Head of Sales。与此同时,Enterprise Solutions 中的 EOR offering GSV 同比增长29%。该业务在 2025 年通过 Lifted 收购 Ascen 后得到进一步加强。
这意味着 Upwork 的边界正在继续扩大。
从最初的 Freelancer Marketplace,到 Contractor Management,再到 EOR、Managed Services、Enterprise Workforce Solutions,它越来越接近一套完整的 Contingent Workforce Infrastructure。
未来企业可能不再分别购买“自由职业平台”“EOR”“Contractor Management”“AI Agent”,而是希望在一个统一的 Work Layer 中配置:
Employee、Contractor、Freelancer、EOR Worker,以及 AI Agent。
一旦这个方向成立,Upwork真正竞争的就不再只是 Fiverr 或其他 Freelancer Marketplace,而会逐渐进入更广泛的 Workforce Management 市场。
ChatGPT、Claude和MCP背后的野心:让AI成为新的“劳动力采购入口”
Upwork另一个非常值得观察的战略,是它正在主动进入 AI Agent 的工作流程。
继 2026 年 4 月推出 Upwork app for ChatGPT 后,公司又推出 Upwork Claude Connector,并发布 Model Context Protocol(MCP)server。通过 MCP,客户与 Freelancer 可以让 AI Agent 在已有工具和工作流中寻找人才、发现工作机会,并帮助管理 Upwork 上的工作。Investor Presentation 明确提到 Claude、ChatGPT、Cursor 以及其他 MCP-compatible products。
这里真正重要的并不是又多了一个 ChatGPT 插件。
传统人才平台的入口是“人搜索人”:
企业产生需求 → HR或业务部门进入人才平台 → 搜索人才 → 发布项目。
Agent时代可能变成:
企业告诉 AI Agent 一个业务目标 → Agent拆解任务 → 判断哪些任务AI能够完成 → 哪些任务需要Human Expert → 自动调用 Upwork寻找相应专业人才。
这样一来,Upwork就可能从一个“用户访问的网站”,逐渐变成一个被 AI Agent调用的劳动力网络。
这也是 Upwork 为什么开始强调自己的定位不是 Freelancer Marketplace,而是:
“The human and AI-powered work marketplace.”
真正的新变量,是AI Agent开始成为一种独立的劳动力供给
Investor Presentation 第10页给出的结构非常清晰:
Clients、Human Experts、AI Agents,三者围绕 Upwork 平台形成新的工作关系。
更进一步,公司在 Presentation 中提出,Upwork希望为 SMB 提供 “AI diffusion layer”,通过人才和 human-supervised agents 帮助中小企业跨越从“拥有AI能力”到“真正采用AI”的鸿沟。公司同时披露,其 human-supervised agent product 已于 2026 年 8 月推出,但原文未披露独立正式产品名称。
这个变化对 HR Tech 的意义可能比单纯的 AI Recruiting 更大。
过去企业劳动力结构主要是:
Employee + Contractor。
现在正在出现第三种资源:
AI Agent。
未来 HR 和企业管理者必须开始回答新的问题:什么任务应该由员工完成?什么任务可以直接交给 Agent?哪些工作必须 Human-in-the-loop?一个 AI Agent 的成本应该如何核算?Human + Agent组合之后,生产率究竟提升多少?增加的 Token、模型、软件和治理成本是否值得?
这些问题最终都会落到一个核心概念:
AI Workforce Management。
$1.3万亿美元市场故事很大,但Upwork短期仍处于转型“Gap”
Upwork Investor Presentation 给出了三个长期增长支柱:Transforming human + AI work、Accelerating SMB growth,以及 Unlocking Enterprise expansion。公司引用委托第三方完成的市场研究,预计到2028年相关机会约为 1.3万亿美元,其中 SMB contingent digital knowledge work 为 5,300 亿美元、Enterprise 为 6,500 亿美元、Agentic AI 为 1,200 亿美元。需要强调的是,这属于市场机会估算,并非 Upwork 已经实现的收入。
短期数据仍然说明转型并没有完成。
Q3 2026 Revenue Guidance 为 1.76亿至1.84亿美元;全年 Revenue Guidance 为 7.30亿至7.50亿美元。与此同时,Q2 Operating Cash Flow 从去年同期的 7,250 万美元降至 4,690 万美元,Free Cash Flow 从 6,560 万美元下降到 3,590 万美元。
因此,目前最准确的描述并不是“Upwork已经完成AI转型”,而是:
传统低价值任务下降,新型AI高价值工作正在快速增长,但新的需求规模暂时仍未完全覆盖旧市场的收缩。
这正是 AI 时代大量知识工作平台未来几年都可能经历的“增长缺口”。
HRTech观察:未来企业真正缺少的可能不是更多AI工具,而是一套AI Workforce衡量体系
从 Upwork 这份财报继续往前推一步,HRTech认为,一个新的企业管理问题正在形成。
今天多数企业仍然通过“有多少员工使用 ChatGPT”“采购了多少 Copilot席位”来衡量AI采用。但当 AI 真正进入工作流程后,这些指标很快会失去意义。
企业真正需要知道的是:
一项工作原来需要多少 Human Hours,现在需要多少;Human与Agent分别完成了什么;单位任务成本是否下降;AI增加了多少模型和Token成本;质量、速度和风险是否改善;以及哪些岗位正在从“执行工作”转向“监督、设计和管理Agent”。
因此,HRTech接下来关注的重点也正在从单纯的 AI Readiness,进一步走向 AI Workforce ROI、AI Workforce Benchmark和Human + AI工作结构分析。HRAI Forward所衡量的“AI是否已经成为可复用、可迁移、可衡量的HR工作能力”,本质上也是这条路径的起点:先知道组织和HR当前处于什么位置,再进一步判断AI投入究竟有没有真正改变工作方式和产出。
Upwork此次财报给出的启示非常明确:
未来最有价值的 HR Tech 公司,未必只是帮助企业“招聘更多人”或“部署更多AI”,而是能够帮助企业回答——
什么工作应该由谁完成,以及Human + AI组合之后,企业是否真的创造了更多价值。
这可能才是 AI Workforce 时代真正的新基础设施。
-
 投融资
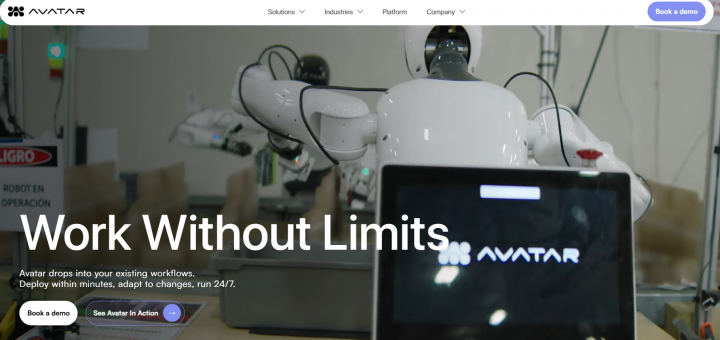
【美国】工业劳动力初创公司Avatar Robotics获得650万美元种子轮融资,旨在打造无限规模的工业劳动力队伍
HRTech概述:致力于为工业劳动打造无限劳动力资源的初创公司Avatar Robotics宣布已完成由AlleyCorp领投的650万美元种子轮融资,此外还完成了由defy.vc领投的种子前轮融资,Headline、亨利·福特三世(Henry Ford III)、Refashiond、保罗·沃格尔(Paul Vogel)、杰克·哈福德(Jack Huffard)和塞缪尔·乌多通(Samuel Udotong)也参与了本轮融资。Avatar Robotics 正致力于打造工业劳动力的无限劳动力池。Avatar 将类人机器人、全球机器人操作员团队以及人工智能自主技术相结合,通过提供经济实惠、灵活且随时可用的劳动力,帮助企业扩展仓储、物流和制造运营规模。
致力于为工业劳动打造无限劳动力资源的初创公司Avatar Robotics宣布已完成由AlleyCorp领投的650万美元种子轮融资,此外还完成了由defy.vc领投的种子前轮融资,Headline、亨利·福特三世(Henry Ford III)、Refashiond、保罗·沃格尔(Paul Vogel)、杰克·哈福德(Jack Huffard)和塞缪尔·乌多通(Samuel Udotong)也参与了本轮融资。新一轮融资将用于扩大部署规模、加速自主软件开发、扩充机器人车队,并扩充公司的工程和运营团队。
核心模式:打造人机协同AI工业基础设施新范式
Avatar Robotics致力于解决美国经济面临的最大结构性制约之一:仓储、物流和制造业领域长期存在的劳动力短缺问题。随着企业将业务回流本土并要求更快的订单履约速度,许多设施在招聘和留住足够的人员来从事体力消耗大或重复性高的工作方面面临困难。
Avatar开创了一种结合机器人技术、远程人类操作员和人工智能驱动的自主性的全新工业基础设施类别。其类人机器人能够执行高价值的仓储和制造工作流程,例如拣货、包装、套件组装、分拣、循环盘点和物料搬运——提供全天候灵活的劳动力支持。
落地成果:规模化落地累计完成超90万件产品作业
自2025年12月推出以来,Avatar Robotics已通过部署在实际客户环境中的机器人,完成了超过90万件产品的包装、分拣和发货,其中包括为一家全球领先的美妆零售商提供服务。该公司还与一家资产规模达数十亿美元的仓储运营商展开试点后的扩展合作,以支持分拣和拣货工作流程,目前更多部署正在进行中。
创始人观点:重构新型工业劳动力体系,释放产业价值
“美国正面临严重的劳动力短缺,支撑日常生活的仓库和工厂正苦于无法招聘到足够的工人,”Avatar Robotics创始人兼首席执行官科林·韦伯(Colin Webb)表示,“如今,经济实惠的机器人技术、高速连接以及人工智能驱动的自主性,首次使创建一种新型劳动力成为可能。Avatar Robotics 不仅为企业提供可扩展的工业劳动力,还使操作员能够在更安全、更舒适的环境中远程操控机器人车队。长远来看,这将大幅降低商品成本,并为世界各地的人们创造更多经济机遇。”
技术优势:即插即用轻量化部署,AI持续迭代进化
与需要 rigid 工作流程和昂贵前期集成的传统自动化系统不同,Avatar 采用即插即用模式,远程操作员从第一天起就能可靠地完成任务。在运行过程中,Avatar 机器人会持续从自身生成的数据中学习,使机器人基础模型能够为每一项任务带来智能自动化。
其结果是为实体经济打造了一种新型机器人基础设施。客户可立即获得劳动力产能。Avatar Robotics 生成提升自主能力所需的数据,最终将实现一名仓库操作员即可指挥整个机器人车队。未来,Avatar 将为当今高度依赖人工且复杂的任务提供日益丰富的自主工作流解决方案。
投资方评价:AlleyCorp认可落地价值与数据壁垒优势
“Avatar Robotics 通过其‘人机协同’系统与首批客户建立了牢固的合作关系——该系统在实际工作流中已创造出显著价值,其性能水平可与熟练的人类操作员相媲美,”AlleyCorp 负责人布兰农·琼斯(Brannon Jones)表示。“在此过程中,Avatar Robotics还生成了大量机器人控制数据集,这是当前行业所缺乏的,将有助于完善基础模型,并实现更具可扩展性的劳动力供给。”
投资方评价:defy.vc看好人机协同迭代模式长期潜力
“科林对Avatar的愿景立刻让我为之着迷,”defy.vc合伙人艾米·尹(Amy Yin)表示。“实现机器人完全自主需要更好的硬件和海量的真实世界数据。Avatar的做法极其巧妙:利用远程人类操作员弥合当前的差距,同时随着每项任务的完成不断提升自主能力。我相信这种模式能帮助Avatar打造全球最大的人形机器人车队之一。”
团队实力:顶尖跨界人才汇聚,创始团队履历亮眼
Avatar Robotics的团队成员包括来自Cruise、苹果、特斯拉、直觉外科和Unity的工程师及操作员,且拥有麻省理工学院的研究背景。创始人兼首席执行官科林·韦布(Colin Webb)毕业于麻省理工学院(并在该校发表过毕业典礼致辞),曾开发过多种自主解决方案,涵盖人工智能驱动的无人机和自动驾驶汽车等领域;他还曾与联合创始人内内·阿纳格博古(Nenye Anagbogu)共同创立了一家近期被收购的人工智能初创公司,而阿纳格博古现已再次与韦布在Avatar携手合作。
企业愿景:实现机器人规模化部署,构建全球灵活用工体系
Avatar Robotics 的愿景是实现数百万台机器人的大规模部署,使其在仓库、工厂、矿山、农场以及未来的基础设施项目中运行——让任何规模的企业都能按需获取工业级劳动力,并使全球各地的工人能够通过虚拟方式控制规模庞大的物理系统。
关于 Avatar Robotics
Avatar Robotics 正致力于打造工业劳动力的无限劳动力池。Avatar 将类人机器人、全球机器人操作员团队以及人工智能自主技术相结合,通过提供经济实惠、灵活且随时可用的劳动力,帮助企业扩展仓储、物流和制造运营规模。对于需要处理繁琐且难以自动化的任务(包括套件组装、分拣、拣货、包装、返工和组装等)的企业,可以利用 Avatar 能够一夜之间实现规模化且支持 24/7 不间断工作的劳动力。目前,Avatar机器人每天都在处理数千件知名品牌的零售产品。
关于 AlleyCorp
AlleyCorp是一家总部位于纽约的风险投资公司,致力于在医疗健康、人工智能、企业软件、消费科技、深科技等领域孵化并投资具有变革性的企业。
作为纽约最活跃的早期阶段投资者之一,AlleyCorp 专注于孵化期、超种子轮、种子轮及 A 轮阶段的投资。该公司由连续创业者凯文·瑞安(Kevin Ryan)创立,其过往孵化的企业包括 MongoDB(纳斯达克代码:MDB)、Business Insider、Zola、Gilt Groupe、Radical AI 以及 Transcend Therapeutics。更多信息请访问 alleycorp.com。
关于 defy.vc
defy.vc 是一家总部位于硅谷的早期风险投资公司,目前正通过 defy III 基金进行投资。defy 旗下基金管理规模达 7 亿美元,秉持工匠精神助力企业成长——坚定支持创始人,并从创业初期到退出全程提供深度参与的支持。我们的团队融合了数十年的风险投资经验与创业及运营专长,致力于与那些正在塑造未来、最具胆识的创始人携手合作。欢迎通过 https://defy.vc 和 @defyvc 与 defy 建立联系。
HRTech视角
在当前工业经济持续复苏、蓝领结构性用工短缺常态化的行业趋势下,传统仓储、物流与制造业普遍面临招工难、人员流动性高、高强度岗位留人难的痛点,传统人工用工模式已难以适配企业高效履约、弹性扩产的发展需求。Avatar Robotics完成多轮融资并实现规模化落地,其独创的人机协同工业用工模式,精准契合当下HRTech领域“人力数字化、用工弹性化、作业智能化”的核心转型方向,为工业场景破解传统人力资源短板提供了全新落地路径。
区别于传统自动化设备的刚性局限,Avatar依托远程人工操控+AI持续迭代的轻量化模式,既通过机器人承接重复高强度劳作,降低企业用工与人力管理成本,又重塑了工业岗位形态,将一线体力岗位转化为远程技术操控岗位,优化人力结构。同时,其数据驱动的自主迭代体系,推动工业用工从传统人工调度,迈向“智能设备+全球远程人力”的新型灵活用工生态,为工业人力资源智能化、精细化升级树立了行业新标杆。这类垂直行业用工数字化创新实践,也是当下HRTech行业重点探索与落地的核心方向。想要深度解锁人才数字化培育、用工解决方案、行业人力科技新趋势,可锁定9月17日深圳2026人力资源科技年度论坛·“What’s Next”,汇聚行业大咖拆解各赛道人力数字化落地实践,共探HRTech未来发展新机遇。
-
 投融资
【财报】日本人力巨头Recruit Holdings 一季度营收破1.04万亿日元:Indeed美国收入逆势增长30%,AI招聘推动利润率升至47.4%
HRTech核心摘要:在HRTech最新全球人力资源上市公司市值TOP10观察中,Recruit Holdings继续稳居全球第一。相比市值排名本身,这家公司最新一季财报所呈现出的业务变化更值得关注:在美国招聘需求仍然偏弱、Indeed职位发布数量同比下降的情况下,以Indeed为核心的HR Technology业务仍实现高速增长,显示Recruit正在逐步摆脱传统招聘广告平台对职位数量和招聘周期的高度依赖,并尝试利用AI扩大单个招聘需求的商业价值。第一季度营收达到1.0453万亿日元,同比增长18.9%;
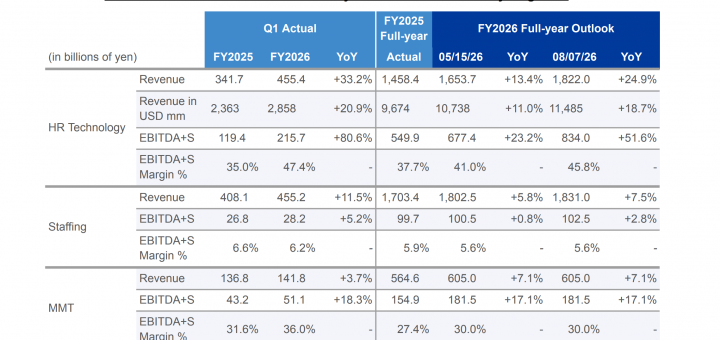
2026年8月7日,Recruit Holdings公布截至2026年6月30日的FY2026第一季度业绩。集团季度Revenue达到1.0453万亿日元,同比增长18.9%;EBITDA+S达到2928亿日元,同比增长56.5%;Operating Income增长66.1%至2554亿日元;归属于母公司股东的Profit达到2026亿日元,同比增长67.5%;Basic EPS为145.48日元,同比增长73.2%。Revenue、EBITDA+S和Basic EPS均创下历史新高。
从财务质量看,本季度最大的特点并不是收入增速,而是利润增速显著快于收入。集团EBITDA+S Margin从上一年同期的21.3%升至28.0%,显示规模增长与成本效率改善同时发生。而这一变化的核心来源,正是HR Technology业务。
HR Technology成为Recruit最重要的利润来源
FY2026 Q1,Recruit的HR Technology业务按美元计算Revenue达到28.58亿美元,同比增长20.9%;按日元计算为4554亿日元,同比增长33.2%。更突出的是盈利能力,HR Technology EBITDA+S达到2157亿日元,同比增长80.6%,EBITDA+S Margin从上一年同期的35.0%大幅提升至47.4%。
从全年业务结构来看,Recruit预计FY2026 HR Technology Revenue为1.822万亿日元,而Staffing业务Revenue为1.831万亿日元,两项业务收入规模几乎相当,但利润贡献已经完全不同。HR Technology全年EBITDA+S预计达到8340亿日元,Margin为45.8%;Staffing EBITDA+S预计只有1025亿日元,Margin为5.6%。公司预计HR Technology约贡献集团43%的Revenue,却贡献约75%的三大业务板块EBITDA+S。
这也是理解Recruit Holdings估值结构的重要基础。集团虽然仍同时拥有HR Technology、Staffing以及Marketing Matching Technologies等业务,但从利润和资本市场逻辑来看,公司的核心价值正在越来越集中于Indeed及其背后的全球招聘平台、数据资产和AI能力。换句话说,Recruit Holdings正在越来越像一家拥有大型传统人力服务业务的全球HR Technology公司,而不仅仅是一家综合人力资源服务集团。
美国职位发布下降约4%,Indeed收入却增长30%
本季度最值得关注的数据来自美国市场。Recruit披露,FY2026 Q1美国HR Technology Revenue达到约16.41亿美元,同比增长30.0%,创下季度历史新高;与此同时,美国Indeed职位发布总量同比下降约4%,US ARPJ,即Average Revenue Per Job Posting,同比增长35%。
这组数据具有非常明显的结构性意义。传统在线招聘平台通常高度依赖招聘市场景气度:企业招聘需求增加,职位发布数量上升,广告投入随之增加,平台收入增长;当职位数量下降时,平台收入往往同步承压。但Indeed目前出现的是职位发布数量下降、收入反而高速增长的组合,意味着平台正在显著提高每一个招聘需求对应的收入。
Recruit还特意将当前表现与FY2022 Q1进行比较。当时美国季度Revenue约为16.1亿美元,与当前水平接近,但美国职位发布数量比FY2026 Q1高约57%,职位数量同比增长约24%,US ARPJ仅增长约1%。今天,Indeed在职位数量明显减少的情况下实现更高Revenue,本质上反映出商业模式已经从依赖职位数量增长,逐步转向提升单个招聘需求的价值密度。
US ARPJ增长35%,并不能简单理解为广告涨价
Recruit此次特别解释了US ARPJ的定义。该指标的分子并不是单纯的Sponsored Jobs广告收入,而是美国HR Technology整体Revenue,其中包括Sponsored Jobs,以及Smart Sourcing、Smart Screening、Employer Branding和Indeed Flex等其他产品与服务;分母则是Indeed美国市场全部职位发布数量,包括企业直接发布在Indeed上的Hosted Jobs,以及从企业Career Site、ATS和其他互联网来源聚合的Indexed Jobs。
因此,US ARPJ更接近衡量Indeed围绕每一个职位能够实现多少综合变现,而不是招聘广告价格本身。Recruit CEO Hisayuki “Deko” Idekoba在电话会上进一步解释,目前SMB客户增长大致来自三个方面:付费客户数量增加、客户购买更多Sponsored Jobs,以及Unit Price提高。根据管理层当前观察,这三个因素的贡献大致相对均衡。
这一点非常重要,因为它说明Indeed目前并非单纯依靠提价驱动收入增长,而是同时存在客户数量增加、产品使用深度提高以及价格提升。对于SMB而言,招聘速度本身也具有明显经济价值。如果一个关键岗位已经空缺两个月,企业可能愿意额外支付1000美元甚至2000美元,只要能够更快完成招聘。对于人员精简的中小企业而言,一个关键职位长期空缺对经营的影响,往往远大于招聘工具本身的价格。
Premium Sponsored Jobs正在从招聘广告变成招聘流程产品
推动美国业务增长的重要产品之一是Premium Sponsored Jobs,但这一产品已经不能简单理解为传统意义上的“高级招聘广告”。Recruit在本次财报中将Premium产品覆盖范围划分为ATTRACT、ENGAGE和HIRE三个阶段,其中不仅包括First Page Visibility Boost、Job Branding、Location Targeting和Urgently Hiring Label等流量类能力,还加入了Advanced Matching、AI-Generated Messages、Matched Candidates、Invite-to-Apply、Interview on Demand以及AI Candidate Highlights等招聘流程功能,公司甚至已经开始测试定价高于Premium的Premium Plus。
这意味着Indeed的产品边界正在从Job Advertising向Matching、Sourcing、Candidate Engagement、Screening以及Interview Automation扩展。过去企业主要为职位曝光付费,现在企业开始为候选人匹配质量、招聘速度、筛选效率和自动化能力支付更多费用。
这也是US ARPJ快速提升背后的根本逻辑之一。Indeed增加的并不仅仅是广告库存的价格,而是每一个招聘需求中能够被平台商业化的流程和价值节点。
大型企业开始按照“几个Recruiter的产出”评估AI
在Enterprise市场,AI产品的价值评估方式已经出现更加明显的变化。Recruit在电话会上介绍了一个Healthcare客户案例。美国医疗行业大量岗位要求特定License或Credential,因此大型企业往往需要配置庞大的Recruiting Team,Recruiter需要持续搜索Resume Database、主动联系Candidate、确认License、进行Screening并安排Interview。
这类客户在评估Indeed AI时,已经不再只是比较软件功能,而是计算Resume Database Subscription Fee与Recruiter Labor Cost最终能够产生多少Scheduled Interviews,再将这一结果与Indeed自动化AI Recruiter进行对比。管理层表示,部分客户最终认为Indeed AI能够产生相当于数名全职Recruiter的工作成果。
这意味着Recruiting AI正在从传统的软件ROI进入“劳动力ROI”阶段。过去HR采购招聘系统时,主要比较功能、用户体验、Integration以及License Cost;未来企业可能越来越直接地评估AI究竟减少了多少Recruiter Hours、多少External Agency Spend,以及每一次Interview和Hire的成本下降了多少。
Indeed的目标并不是优化所有招聘流程,而是让部分流程直接消失
Recruit此次对AI Automation的解释,也比传统的“AI Copilot提高Recruiter效率”更加激进。Deko认为,企业之所以需要大量Sourcing、Resume Review、Candidate Outreach以及License Verification,很大程度上是因为最初进入招聘漏斗的候选人质量不足。如果AI Matching可以在招聘流程入口直接提供更高概率、更匹配的候选人,那么后续大量人工处理本身就可能不再需要。
这代表两种完全不同的AI逻辑。传统HR SaaS的路径是在人工作业流程上叠加AI,提高原有流程效率;Indeed希望实现的是通过提高Matching精度,直接减少Downstream Processes。管理层甚至认为,高精度Job Advertising与Candidate Sourcing未来可能逐步融合,因为当广告Targeting足够精准时,其本质上已经具备Automated AI Sourcing的属性。
如果这一逻辑能够规模化,对传统Sourcing Tools、Recruiting SaaS以及部分Recruitment Agency都会形成更深层次的竞争压力。Indeed的竞争方式并不是进入招聘流程中的每一个Software Category,而是试图利用自己处于候选人流量入口的位置,直接减少后续工具和人工服务发生的必要性。
从340亿美元招聘广告市场,走向约2000亿美元招聘支出市场
产品形态变化之后,Recruit对Indeed目标市场的定义也在同步扩大。公司认为,传统Job Advertising Market规模约为340亿美元,但企业更广泛的Hiring Expenditure市场约为2000亿美元,其中包括Placement Services以及估算约680亿美元的Hiring Automation市场;如果进一步将Temporary Staffing计算在内,广义市场规模可以达到约3000亿美元。
相比之下,Recruit目前预计FY2026 HR Technology Revenue只有114.85亿美元。这也是管理层认为业务仍存在大量White Space和Long Runway for Growth的核心依据。
从估值角度看,这一变化尤其重要。如果Indeed始终是一家Job Advertising Marketplace,其长期增长上限仍然由全球在线招聘广告市场决定;但如果它能够进入Sourcing、Screening、Automation、Placement乃至更广泛的Hiring Services,那么其可获取的Revenue Pool将发生明显扩张。
资本市场未来需要回答的核心问题,也不再只是Indeed还能获得多少招聘广告Market Share,而是它最终能够拿走企业多少Hiring Spend。
AI正在推动HRTech采购决策向CEO、CFO和CIO上移
此次电话会另一个值得关注的变化,是Enterprise客户决策链的变化。Deko表示,过去Indeed很少直接与大型企业CEO或CFO进行产品层面的沟通,但过去大约六个月,这类交流明显增加。原因在于,越来越多企业正在推动Enterprise AI Automation项目,这些项目已经不再只是HR部门内部的Technology Procurement,而是企业级生产率和成本效率项目,因此参与决策的人开始包括CEO、CFO、CIO以及HR负责人。
这意味着HR Technology公司的Buyer Persona也可能随之发生变化。过去厂商主要需要向CHRO、TA Leader或者HRIS负责人证明产品更好用;未来,则需要同时向CFO证明能够减少多少人工成本、多少Agency Spend,缩短多少Time to Hire,以及Cost per Interview和Cost per Hire能够下降多少。
从这个角度看,AI可能正在帮助HR Technology进入更大的Enterprise Productivity Budget,而不仅仅局限于传统HR预算。
AI计算成本上升,但利润率反而大幅改善
当前AI软件行业一个重要争议是,持续增加的Compute和Infrastructure成本会不会侵蚀传统SaaS的利润率。Recruit本季度提供了一个值得参考的案例。
公司明确表示,AI-related Compute and Infrastructure Expenses正在增长,但目前仍然只占HR Technology整体Cost Base的一小部分,尚未成为影响Margin的重要因素。与此同时,包括Share-based Payment Expenses在内的Employee Benefit Expenses,加上Outsourcing Expenses,占HR Technology Revenue的比例已经从FY2025 Q1约48%下降到FY2026 Q1约37%。最终,HR Technology EBITDA+S Margin由35.0%升至47.4%。
这意味着至少从当前阶段看,Indeed正在形成一种相对理想的AI经济模型:AI一方面提高单客户和单职位的Monetization,另一方面提高内部生产效率;新增Compute成本虽然存在,但规模仍小于人员和外包成本效率改善所带来的收益,因此Revenue Growth和Margin Expansion能够同时发生。
强劲表现推动Recruit大幅上调FY2026全年指引
基于Q1表现以及HR Technology最新业务趋势,Recruit Holdings同步大幅上调FY2026全年业绩预期。集团Revenue Guidance从5月份的4.03万亿日元上调至4.23万亿日元,同比增长14.4%;EBITDA+S从9490亿日元提高至1.105万亿日元,同比增长39.1%,并首次预计突破1万亿日元;EBITDA+S Margin从23.5%提高至26.1%;归属于母公司股东的Profit由6230亿日元提高至7550亿日元,同比增长51.9%;Basic EPS则从447日元提高至543日元,同比增长55.2%。
HR Technology无疑是此次Guidance上调的主要推动因素。全年HR Technology Revenue Guidance从107.38亿美元提高至114.85亿美元,同比增长18.7%;其中美国市场Revenue预计达到66.5亿美元,同比增长25.1%,而5月份原来的预期只有13.6%;Europe & Others预计达到25.2亿美元,同比增长23.2%;日本业务预计达到3670亿日元,同比增长5.4%。HR Technology全年EBITDA+S Margin也由41.0%提高至45.8%。
值得强调的是,Recruit对FY2026美国职位发布数量的假设仍然是同比下降约4%。因此,此次上调Indeed美国收入预期并不是建立在美国招聘市场明显复苏的基础上,而是建立在平台能够继续提升每一个招聘需求价值的基础上。这也是此次Guidance调整中最值得投资者关注的部分。
Staffing继续增长,但估值逻辑进一步向HR Technology集中
FY2026 Q1,Recruit Staffing业务Revenue为4552亿日元,同比增长11.5%,其中日本增长3.5%,Europe、US和Australia合计增长20.3%;EBITDA+S为282亿日元,同比增长5.2%,Margin由6.6%下降至6.2%。全年Staffing Revenue Guidance为1.831万亿日元,同比增长7.5%,EBITDA+S Margin预计为5.6%。
从经营层面看,Staffing依然是Recruit规模庞大且稳定的业务基础,但它与HR Technology之间不断扩大的Margin差距,也进一步解释了集团估值为什么越来越依赖Indeed。两项业务全年Revenue均约1.8万亿日元,但一个Margin为5.6%,另一个达到45.8%,两者对集团利润和估值的影响已经不可同日而语。
高增长之外,US ARPJ和监管风险仍需持续观察
尽管本季度表现强劲,Recruit未来仍面临两个值得关注的风险。首先是US ARPJ增长的可持续性。Q1 US ARPJ同比增长35%,公司预计FY2026全年仍增长约30%,如此快的Monetization提升不可能无限延续。Deko也特别指出,客户Average Spend在较短时间内迅速提高,因此公司需要持续关注Customer Satisfaction以及客户和社会对AI的接受速度。
未来几个季度,Premium Sponsored Jobs渗透率、Enterprise Adoption、新增付费客户数量、每客户购买职位数量、Average Spend per Client以及Retention,将成为判断增长质量的重要指标。
第二项风险来自日本Staffing业务。2026年6月2日,Recruit Staffing Co., Ltd.与Staff Service Co., Ltd.因涉嫌违反Antimonopoly Act接受Japan Fair Trade Commission现场检查。Recruit表示目前仍在配合调查,尚无法合理估计最终结果及其财务影响,因此FY2026 Guidance并未包含相关潜在影响。
HRTech观察:Recruit为何仍然值得作为全球HR科技的核心样本
如果将Recruit Holdings FY2026 Q1放回全球HR科技资本市场中观察,这份财报最重要的意义并不仅仅是Revenue增长18.9%,或者Indeed美国业务增长30%。真正值得关注的是,AI已经开始同时改变HR Technology的Revenue Model、TAM、Buyer、Workflow和Margin。
美国职位发布数量下降约4%,Revenue增长30%,US ARPJ增长35%,HR Technology EBITDA+S Margin达到47.4%,这几项指标结合起来,说明Indeed正在逐步从传统招聘流量平台转向更高价值的Hiring Platform。
过去招聘平台主要竞争Candidate数量、Traffic和Job Listings,未来的竞争可能越来越转向谁能够更快提供Qualified Candidates、产生更多Interviews、减少更多Manual Recruiting Work、降低企业Cost per Hire,并最终获得企业更大比例的Hiring Spend。
这也是Recruit Holdings继续位居HRTech全球人力资源上市公司市值榜首背后最值得关注的逻辑。资本市场真正押注的,并不是今天Indeed拥有多少招聘广告收入,而是它未来是否能够从全球Job Marketplace进一步演化成为企业级的AI Hiring Infrastructure。
延伸阅读:从Recruit Holdings看全球HR科技资本变化
Recruit Holdings只是当前全球HR科技资本市场变化的一个代表性样本。HRTech持续跟踪全球与中国HR上市公司的市值、Revenue、利润率、AI战略及投融资变化。在最新的全球人力资源上市公司市值TOP10中,Recruit Holdings继续位居第一。将Recruit与ADP、Paycom、Paylocity等公司放在一起观察,可以更清楚地看到当前HR科技行业正在出现的共同趋势:领先企业的重点已经从“增加多少AI功能”,转向AI能否提高单客户价值、扩大TAM、改善成本结构并争夺更大的企业工作流预算。
HRTech已经将全球与中国HR上市公司TOP10、全球HR科技投融资以及企业HR需要重点关注的趋势整合进入最新一期《HRTech资本月度观察》。对于正在进行HR系统采购、AI产品评估、供应商筛选以及2027年度HR数字化预算规划的企业HR负责人,可以进一步结合资本市场数据判断供应商的产品竞争力、持续投入能力与长期稳定性。
HRTech资本月度观察:
https://www.hrtechchina.com/Public/html/capitalwatch/hrtech-capital-monthly-watch-aug-2026.html
报告下载:
http://hrnext.cn/MXMV83
-
 投融资
【英国】数字风险筛查公司Safehire.ai获得50万英镑融资,重塑招聘风控体系
HRTech概述:数字风险筛查公司Safehire.ai致力于帮助企业做出更安全、更明智的招聘和准入决策,继2025年4月完成105万英镑种子轮融资后,公司又从一位私人投资者处获得了50万英镑的后续投资,使累计融资总额达到155万英镑。Safehire.ai 提供数字风险筛查服务,助力企业做出高信任度的招聘、安全保障及员工资质核查决策。
数字风险筛查公司Safehire.ai致力于帮助企业做出更安全、更明智的招聘和准入决策,继2025年4月完成105万英镑种子轮融资后,公司又从一位私人投资者处获得了50万英镑的后续投资,使累计融资总额达到155万英镑。
行业痛点:传统背景核查存在显著数字风险盲区
在招聘和员工诚信管理方面,数字风险信号的可见性差距日益扩大。传统核查手段并不总能揭示可能对安全保障、员工风险、内部人员风险或其他高信任度准入决策产生实质性影响的相关数字风险、行为风险或在线活动。这些核查可能包括DBS(或同等资质)和BPSS背景调查、信用核查,以及就业推荐信和工作经历核查。在围绕个人的数字风险面变得日益复杂、分散且难以评估的当下,背景调查往往由未经专业培训的人力资源人员进行,而由专业审查人员采用传统方式进行的调查,每次可能花费1,500英镑。
创始团队:军工背景加持,深耕数字风险管理场景
Safehire.ai 由西蒙·霍尔登(Simon Holden)和肖恩·卢姆利(Sean Lumley)共同创立。西蒙·霍尔登曾任学校财务主管,也是网络安全领域的创始人,他亲眼目睹了教育界面临的数字风险可见性缺口;肖恩·卢姆利则是一位连续科技创业者,也是人类风险管理和行为网络安全平台 CybSafe 的联合创始人。两人最初作为英国陆军军官相识,这一共同背景帮助塑造了公司以情报为导向的数字风险筛查方法。
产品优势:高效低成本,补齐传统招聘核查短板
Safehire.ai 的方法论借鉴了军事情报分析流程,将基于这些方法训练的大型语言模型能力,与经过军事情报培训的分析师进行的人工核查相结合。
Safehire.ai的数字风险筛查(DRS)平台首先在表面网络、深网和暗网中搜索开源数据,随后将人工智能增强的上下文信息应用于原始数据,最后整合人工分析师的核查结果,从而生成基于证据的数字情报,并将其打包成通俗易懂的背景风险报告。DRS 使组织每天能够进行超过 10,000 次搜索,而单个人工分析师每天仅能完成 15 次搜索,且成本仅为人工的一小部分。一家大型多学院信托机构报告称,使用 Safehire.ai DRS 核查为其人力资源团队成员平均节省了每位候选人 1 小时的时间,不仅加快了招聘速度,还提供了其他渠道无法获得的保障水平。
企业规划:突破场景局限,拓展市场化规模化布局
Safehire.ai 首席执行官西蒙·霍尔登(Simon Holden)表示:“Safehire 挑战了‘传统核查就足够’这一观念。通过深入挖掘表象之下,我们帮助组织识别隐藏风险、加强安全保障,并更有信心地做出高信任度的决策。此次投资将使我们能够将数字风险筛查业务扩展到教育领域之外,支持更大规模的企业应用场景,发展我们的内部风险管理能力,并为进军其他司法管辖区做好准备。”
关于 Safehire.ai
Safehire.ai 提供数字风险筛查服务,助力企业做出高信任度的招聘、安全保障及员工资质核查决策。其平台帮助组织从表面网络、深网及暗网等来源识别相关的数字风险信号,所有筛查结果在生成报告前均由人工分析师进行审核。Safehire.ai 支持那些需要对人员相关数字风险进行恰当且具有可辩护性的可视化分析的组织,同时该服务是对法定核查、监管筛查、背景参考或人工判断的补充——而非替代。
HRTech视角
从HRTech行业视角来看,Safehire.ai精准解决了传统员工背景核查效率低、成本高、数字风险排查缺失的行业痛点。依托军工情报分析体系,结合AI筛查与人工复核的双重模式,其DRS平台可高效挖掘全网隐性用工风险,大幅减轻HR核查压力、提升招聘风控效率。同时产品定位于传统合规核查的补充工具,不替代官方核验流程,兼顾安全性与合规性,适配各类企业用工风控场景。
本轮融资助力企业突破教育行业局限,向大型企业及海外市场拓展,也凸显了HRTech行业的发展新方向。以往HR数字化多聚焦流程效率优化,人员安全风控的数字化长期存在短板。Safehire.ai的落地与规模化发展,推动用工风控从传统人工粗放核验,转向智能化、精细化的数字化风控模式,补齐了HR安全管理短板,开拓了用工风险筛查的全新细分赛道。
对于众多深耕HR科技与人力资源服务的机构而言,想要精准触达企业HR、展现自身产品核心竞争力,专业的行业展示渠道至关重要。希望让更多企业 HR 准确了解你的产品与服务能力?HR科技机构免费入驻面向HR科技及人力资源服务机构,通过机构资料提交帮助机构完善行业展示、连接目标用户,并进入相关内容、图谱、活动或合作场景。提交机构资料,申请加入 HR 科技云图。了解更多 / 立即参与:https://www.mapofhrtech.com/Register/join/
-
 投融资
【财报】德科集团二季度营收近60亿欧元,其中AI代理已覆盖50%收入,招聘服务进入运营重构阶段
HRTech核心摘要:The Adecco Group发布2026年第二季度财报:收入59.97亿欧元,有机及交易日调整增长5.6%,实现连续第五个季度增长,利润率升至2.8%。Adecco业务增长6.6%,Akkodis恢复1%有机增长,LHH利润率达到11.0%。更重要的是,Adecco已有50%的收入由AI代理赋能,端到端招聘代理已进入10个国家,使岗位填补率提升10%、候选人提交时间缩短40%、招聘顾问生产率提高25%至35%。公司因此将2026年年底AI代理赋能收入目标上调至70%。这不仅是一份增长财报,也意味着AI正在从HR工具转变为招聘公司的核心经营基础设施。推荐马上参与HR AI Forward测评,了解团队当前的AI能力成熟度与下一阶段行动重点。
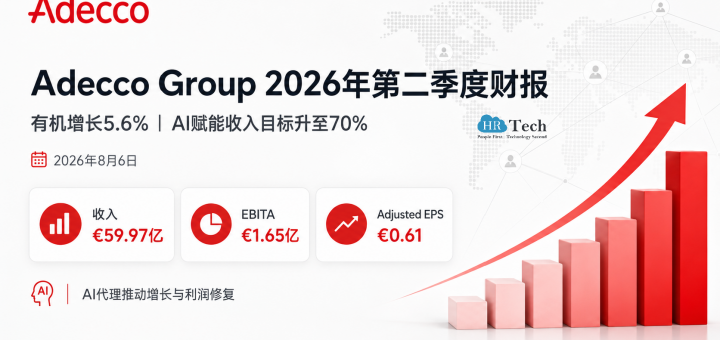
全球人才与技术服务集团The Adecco Group发布2026年第二季度及上半年财务业绩。第二季度集团收入为59.97亿欧元,同比增长4%;按有机及交易日调整口径计算,同比增长5.6%,实现连续第五个季度增长。剔除一次性项目后的EBITA达到1.65亿欧元,按有机及固定汇率口径增长21%,EBITA利润率同比提升30个基点至2.8%。
与收入和利润数据相比,本季度更值得HR科技行业关注的,是Adecco首次将AI代理部署与收入覆盖率、岗位交付率、招聘周期和顾问生产率系统地联系起来。目前,已有50%的Adecco业务收入由AI代理支持,公司因此将2026年年底的AI赋能收入目标由50%上调至70%。
这意味着,AI在大型人力资源服务集团内部,已经开始从局部工具进入核心运营系统。
收入连续五个季度增长,市场份额继续向头部集中
Adecco Group第二季度收入为59.97亿欧元,较上年同期的57.75亿欧元增长4%。剔除汇率和业务组合等因素后,有机及交易日调整增长率达到5.6%。
公司表示,集团相对主要竞争对手取得约160个基点的市场份额增量,其中Adecco业务单元取得约60个基点的相对市场份额增长。管理层将增长归因于客户覆盖、重点终端市场渗透,以及更严格的执行和成本管理。
从业务结构看,Flexible Placement仍是集团最重要的收入来源。2026年上半年,该业务收入为86.03亿欧元,有机增长5%,占集团收入约74%;Outsourcing, Consulting & Other Services收入为23.95亿欧元,有机增长9%。Permanent Placement收入为2.78亿欧元,有机下降4%,显示永久招聘市场仍未完全恢复。
这一收入结构说明,当前企业用工需求恢复的主要驱动力仍然来自灵活用工、外包及咨询服务,而不是传统永久招聘的大规模反弹。企业在宏观环境仍存在不确定性的情况下,更倾向于通过灵活配置和项目制方式增加人力投入。
利润增长明显快于收入,核心动力来自运营杠杆
第二季度毛利润为11.13亿欧元,同比增长2%,有机增长4%;毛利率为18.6%,同比下降30个基点。虽然毛利率仍低于上年同期,但相较第一季度同比下降60个基点的情况,降幅已经明显收窄。
毛利率下降主要反映业务组合变化,而不是价格体系显著恶化。Flexible Placement和Permanent Placement分别对毛利率产生25个基点和15个基点的负面影响,Outsourcing, Consulting & Other Services则带来20个基点的正向贡献。
真正推动利润改善的是费用效率。第二季度剔除一次性项目后的SG&A费用为9.53亿欧元,按报告口径与上年基本持平,占收入比例由16.5%下降至15.9%,同比降低60个基点。
在此基础上,剔除一次性项目后的EBITA达到1.65亿欧元,有机增长21%,明显高于5.6%的收入增速。EBITA利润率由2.5%提高至2.8%,集团有机drop-down ratio达到64%,即新增毛利润中有较高比例转化为经营利润。
从财务角度看,Adecco本季度呈现的是一种典型的“低毛利率改善、强费用杠杆”增长模式。公司并没有依靠价格上涨或高毛利永久招聘快速恢复,而是通过业务规模、人员生产率和后台成本控制提高盈利能力。
员工数量下降2%,但单位生产率提高6%
第二季度Adecco Group平均公司员工FTE为33,543人,按有机口径同比减少2%。与此同时,以每名销售FTE的direct contribution衡量的生产率同比提高6%。
这组数据非常关键。它说明Adecco的增长不再完全依赖增加招聘顾问和交付人员数量,而是在尝试建立一种“更少人员支持更大业务规模”的运营模式。
对于传统人力资源服务公司而言,收入长期以来与顾问人数高度相关:更多客户和岗位通常需要更多招聘顾问、客户经理和运营人员。但当AI代理承担候选人筛选、沟通、岗位匹配、材料提交及部分销售和回款流程后,人均可管理岗位数量和客户规模开始提升。
本季度的利润改善,实际上已经部分体现了这种组织模型的变化。
Adecco核心业务增长6.6%,Americas和APAC表现最强
Adecco业务单元第二季度收入为49.49亿欧元,占集团收入约82%,有机及交易日调整增长6.6%。剔除一次性项目后的EBITA为1.61亿欧元,利润率为3.3%,同比提升10个基点。
从区域看,Americas收入为7.89亿欧元,有机增长12%,EBITA利润率为2.6%,同比提高90个基点;APAC收入为6.64亿欧元,有机增长10%,利润率为4.8%,提高20个基点;EMEA excluding France收入为23.64亿欧元,增长8%,利润率为3.2%。
France收入为11.32亿欧元,有机下降1%,利润率为3.0%,同比下降50个基点。法国市场受到物流和医疗行业需求疲软影响,但制造业和汽车行业表现相对较强。
行业层面,汽车、物流、金融服务以及航空航天与国防成为主要增长来源。Flexible Placement增长6%,Outsourcing增长15%,MSP业务增长11%,Permanent Placement则由第一季度下降7%改善至基本持平。
这表明永久招聘虽然还没有进入全面增长阶段,但需求恶化速度已经放缓。
Akkodis重新实现增长,但报告收入仍受汇率和组合调整影响
Akkodis第二季度收入为7.43亿欧元,按报告口径同比下降11%,但按有机及固定汇率口径增长1%,结束此前的收缩趋势。
其Consulting & Solutions和Talent业务均实现1%的有机增长。EMEA和North America分别增长4%,APAC下降5%。德国收入下降3%,较第一季度下降5%有所改善;North America的增长主要来自航空航天与国防、能源和汽车业务。
Akkodis剔除一次性项目后的EBITA为2,600万欧元,利润率由1.6%提高至3.4%,同比提升180个基点,项目人员利用率达到91%。利润率改善主要来自高价值咨询与解决方案收入增加、项目利润率提升,以及德国业务的成本调整。
值得注意的是,Akkodis正在主动降低传统科技人员派遣业务的比重,强化工程服务、航空航天与国防、Global Delivery和Physical AI等能力。这不是简单的周期性恢复,而是业务结构重新定位。
在人力资源和技术服务边界逐渐模糊的背景下,Akkodis代表了大型人力资源集团向“技术人才+工程交付+行业解决方案”发展的方向。
LHH收入保持稳定,利润率提升至11%
LHH第二季度收入为3.26亿欧元,按有机及固定汇率口径与上年持平,按报告口径下降3%。剔除一次性项目后的EBITA为3,600万欧元,利润率达到11.0%,同比提升150个基点。
Professional Recruitment Solutions恢复1%的有机增长,其中美国收入增长7%;Career Transition & Mobility增长2%;Coaching & Skilling下降10%。
Professional Recruitment Solutions的生产率提高30%,同时billing FTE同比减少15%。Career Transition业务在企业重组需求较弱的环境下仍实现增长,说明LHH在职业转型市场继续取得份额。
Coaching & Skilling业务内部则出现明显分化。Ezra收入增长3%,General Assembly受到退出B2C业务影响,但其B2B业务增长19%,主要受企业AI培训需求推动。
这反映出企业学习与技能业务正在从面向个人的课程销售,转向由企业预算驱动的AI技能培训和组织能力建设。
Adjusted EPS增长31%,但报告净利润仍然承压
第二季度Adecco Group归属于股东的净利润为4,700万欧元,按报告口径同比下降19%,按固定汇率口径下降11%;Basic EPS为0.28欧元。
净利润下降并不代表核心经营恶化。第二季度公司确认了3,600万欧元一次性成本,主要与Akkodis Germany和Adecco France重组有关;无形资产摊销为2,000万欧元,其他收入及费用中还包含约2,000万欧元的资产处置相关一次性影响。
剔除摊销、重组成本和相关税务影响后,Adjusted EPS达到0.61欧元,同比增长31%。
因此,本季度财务表现应区分“报告利润”和“经营利润”。核心业务的收入、EBITA和生产率均在改善,但组织调整和资产组合优化仍对短期净利润造成影响。
自由现金流转负,增长带来的营运资金占用需要关注
第二季度经营现金流为2,300万欧元,低于上年同期的8,100万欧元;资本支出为3,700万欧元,自由现金流为负1,400万欧元,上年同期则为正5,200万欧元。
2026年上半年自由现金流为负2.14亿欧元,较上年同期的负1.13亿欧元进一步下降。公司解释称,现金流减少主要来自业务增长带来的应收账款和营运资金占用,同时Adecco Group的现金流通常集中在下半年。
截至6月底,净债务为26.47亿欧元,同比减少2.35亿欧元;剔除一次性项目后的净债务与EBITDA比率为2.7倍,同比改善0.5倍。集团计划在没有重大宏观或地缘政治冲击的情况下,于2027年年底前将这一比率降至不高于1.5倍。
现金流仍然是未来几个季度最需要观察的指标。Adecco已经证明其能够将收入增长转化为EBITA增长,但能否进一步转化为自由现金流,将直接影响去杠杆速度和资本配置空间。
AI代理已覆盖50%收入,但不等于50%的收入由AI直接创造
本季度最重要的经营信息,是Adecco将“AI-enabled revenue”的覆盖率由目标指标转化为实际运营指标。
截至第二季度,Adecco端到端招聘代理已经在10个国家上线,累计完成220万次agent conversations。公司披露,AI代理帮助整体fill rate提高10%,候选人提交时间缩短40%,招聘顾问生产率提高25%至35%。
目前,50%的Adecco收入已经由AI代理支持,公司将2026年年底目标提高至70%,并计划向更多APAC和LATAM市场扩展,支持超过20种语言。AI代理的应用范围也从招聘逐步扩展到销售流程和现金回收。
需要特别说明的是,“50%的收入由AI赋能”并不意味着AI直接创造了50%的收入,而是指相关收入对应的业务流程已经由AI代理参与支持。
这一指标的价值,在于Adecco不再只披露AI工具的用户数或功能数量,而是将AI与收入覆盖、岗位交付、流程时间和顾问生产率联系起来。
这可能成为未来HR科技产品评估的重要变化:企业不会只问产品是否包含AI,而会进一步追问AI覆盖了多少业务流程、缩短了多少时间、提高了多少交付率,以及是否最终改善了利润率。
HRTech观察:招聘行业正在从“人力规模模型”转向“人机协同产能模型”
Adecco本季度的财报,释放了三个值得HR和HR科技行业关注的信号。
第一,AI不会立即取代整个人力资源服务流程,但会率先改变单位产能。Adecco员工FTE下降2%,销售人员单位贡献提高6%,说明AI首先改变的是每名顾问能够处理的岗位、候选人和客户数量。
第二,未来领先招聘公司的竞争优势,不只是候选人数据库规模,而是数据、流程、AI代理和人工判断的组合能力。岗位匹配速度、提交时间、fill rate和客户响应速度,将逐渐成为核心运营指标。这些都与HRTech刚发布的全球行业观察不谋而合,详情可以访问 https://www.hrtechchina.com/Public/html/captitalwatch/08.html
第三,企业HR采购AI产品的标准需要升级。仅有生成职位描述、面试问题或候选人摘要等功能,已经不足以证明商业价值。更关键的是产品能否进入端到端流程,并与ATS、HRIS、人才数据、招聘服务和管理指标形成闭环。
Adecco的财报显示,AI正在从功能工具进入招聘运营基础设施。企业HR需要重新评估AI在招聘、人才管理和HR运营流程中的实际覆盖程度。
参与HR AI Forward测评,了解团队当前的AI能力成熟度与下一阶段行动重点。
-
 投融资
【德国】建筑科技初创公司conmeet获得600万欧元种子轮融资,用于打造面向贸易和建筑行业的AI操作系统
HRTech概述:conmeet已完成一轮超额认购的600万欧元种子轮融资,旨在加速其面向贸易和建筑企业的AI核心操作系统的推广。本轮融资由Reimann Investors风险投资公司和Smedvig Ventures联合领投,距离conmeet由May Ventures领投的预种子轮融资仅过去六个月。conmeet 是面向工商业及建筑企业的以人工智能为核心的中央操作系统。这一云原生、集成化的系统在共享数据基础上,将订单处理、采购、排程、现场管理、变更单管理、成本控制、银行业务和开票等环节有机连接起来。
conmeet已完成一轮超额认购的600万欧元种子轮融资,旨在加速其面向贸易和建筑企业的AI核心操作系统的推广。本轮融资由Reimann Investors风险投资公司和Smedvig Ventures联合领投,距离conmeet由May Ventures领投的预种子轮融资仅过去六个月。
本轮融资引发了投资者的浓厚兴趣,这得益于 conmeet 早期在市场上的良好反响,以及其创始团队兼具一线行业经验与互补的技术及规模化专长。新资金将使 conmeet 能够借此势头,加速在德奥瑞士(DACH)地区的扩张,深化产品开发并扩充团队。作为种子前轮融资的领投方,May Ventures 仍将继续持有 conmeet 的股份。
行业痛点:传统建工贸易企业数字化碎片化严重
传统上,贸易和建筑公司通常依赖一堆彼此孤立的工具运行,估算、订单、采购、排程、现场管理、控制和开票等环节各自使用独立的系统。这导致数据录入重复、交接工作需人工完成,且企业整体运营透明度不足——而此时,日益加剧的技能短缺以及对生产力和文档记录日益增长的要求,已经让这些企业不堪重负。
产品定位:聚焦中小建工企业的一体化AI核心操作系统
conmeet将自身定位为中型贸易和建筑企业的核心AI操作系统。该平台面向德奥瑞士(DACH)地区拥有10至500名员工的企业,将项目、施工现场、变更单、材料、合作伙伴、分包商、排程、文档和财务整合到统一的数据基础之上。客户无需为每个环节拼凑不同的工具,而是在conmeet平台上运行整个业务流程,从首次客户接触到采购、执行直至付款。由于业务的每个环节都基于同一数据运行,办公室、商务团队和施工现场均可依托同一实时数据源。
产品核心优势:原生AI架构,实现全流程智能自动化
conmeet的平台架构和统一数据模型从底层设计起就面向人工智能驱动的自动化。人工智能并非作为独立插件附加,而是直接集成到运营流程中,目前已实现一系列重复性工作流的自动化。未来,重点将放在进一步开发以AI为中心的功能上,这些功能可在预定义的角色、审批和预算范围内运作,实现端到端的工作流管理,而不仅仅是呈现信息。
创始团队背景:行业经验与技术能力高度互补
conmeet由Benedikt Kisner、Leandro Ananias 和 Lennart Eckerlein 于2023年年中共同创立,最初通过两年的自筹资金进行开发。基斯纳此前曾将netgo集团打造为一家拥有1,300多名员工的企业。埃克莱因创立并管理过一家中型贸易企业,为公司带来了目标行业的第一手运营经验。作为首席技术官,阿纳尼亚斯负责平台架构以及conmeet以AI为核心的自动化所依托的统一数据模型。这为在单一系统中呈现和管理整个业务提供了技术基础。
创始人观点:重构行业数字化,实现业务全流程AI自主运营
“贸易和建筑公司不需要又一个工具。他们需要一个能够运营整个业务的系统,”conmeet 联合创始人兼首席执行官 Benedikt Kisner 表示。“人工智能如今正在创造全新的可能性:流程不仅可以数字化呈现,还能实现智能自动化,并日益自主执行。由于conmeet基于共享数据基础构建,且架构从底层设计就面向AI,因此我们可以将这些能力直接整合到企业的日常运营中。”
资方投资逻辑:垂直赛道稀缺性与团队核心竞争力突出
“工种与建筑行业构成了一个庞大的垂直软件市场,其特定流程无法通过通用的点解决方案来满足,”Reimann Investors风险投资公司董事总经理Samuel Schuler表示。“conmeet通过一个中央系统,以及一支融合了工种、企业建设及软件开发领域独特专业知识的团队来解决这些问题。这种结合是我们做出投资决策的关键因素。”
“conmeet 不仅拥有一支在领域内根基深厚的卓越创始团队,还拥有一个明确的机遇,即构建该行业长期缺失的现代化、以人工智能为核心的操作系统,”Smedvig Ventures 的Peter Duffy)表示,“他们已经开发出具备足够深度的产品,能够处理这些企业运行的复杂工作流程,我们看到了重塑德国乃至更广阔市场格局的潜力。”
关于 conmeet
conmeet 是面向工商业及建筑企业的以人工智能为核心的中央操作系统。这一云原生、集成化的系统在共享数据基础上,将订单处理、采购、排程、现场管理、变更单管理、成本控制、银行业务和开票等环节有机连接起来。这使企业能够在一个系统内规划和管理整个组织,而无需依赖分散的点解决方案。其架构和数据模型是从零开始专为人工智能驱动的自动化而设计的。conmeet 成立于 2023 年,总部位于德国博尔肯。更多信息请访问 www.conmeet.io。
关于 Reimann Investors 风险投资
Reimann Investors 风险投资是一家总部位于慕尼黑的风险投资机构。该基金支持德奥瑞士(DACH)地区早期阶段的 B2B 软件公司,尤其关注 SaaS、人工智能和金融科技领域。Reimann 家族成员通过 Reimann Investors 共同出资,是该基金的锚定投资者。更多信息请访问 www.reimann-investors.com。
关于 Smedvig Ventures
Smedvig Ventures 是一家总部位于伦敦的风险投资机构,专注于欧洲早期 B2B 软件公司。该机构正通过其最新设立的 1.2 亿欧元基金进行投资,支持垂直领域软件、服务及人工智能领域的雄心勃勃的创始人。更多信息请访问 smedvig.vc
HRTech行业视角总结
从HRTech行业视角来看,conmeet斩获600万欧元超额认购种子轮融资,清晰释放出行业信号:通用型数字化工具已陷入瓶颈,垂直行业AI原生一体化运营系统,正成为建工、贸易等传统重人力行业数字化转型与效能升级的核心风口。相较于传统HRTech单一的人事、考勤、排班模块,conmeet打通业务、项目、现场、财务全链路数据,实现人力管理与企业经营深度融合,有效解决行业人力冗余、效率偏低、管理不透明等痛点。其产业经验+原生AI架构的双重壁垒,也精准契合了当下资本市场对垂直赛道企业的投资偏好,为细分领域企业服务数字化提供了全新范式。
当下全球HRTech赛道已全面迈入垂直深耕、业人一体、智能自动化的全新发展阶段,AI驱动的垂直行业数字化、组织效能升级,已成为全球人力科技与企业服务的核心进化方向。为同步跟进全球前沿技术趋势、赋能国内HR与企业数字化转型,2026人力资源科技年度论坛·“What's Next”将于9月17日在深圳举办,作为下半年HR领域不可错过的重磅行业盛会,论坛聚焦当下人力资源核心痛点与前沿方向,围绕AI 赋能人力、员工体验升级、招聘科技、数字化落地、企业出海、全域人才管理等热门议题,拆解实战案例、分享前沿方法论,共同探索新技术如何重塑企业工作生态,助力 HR 高效破局。
-
 投融资
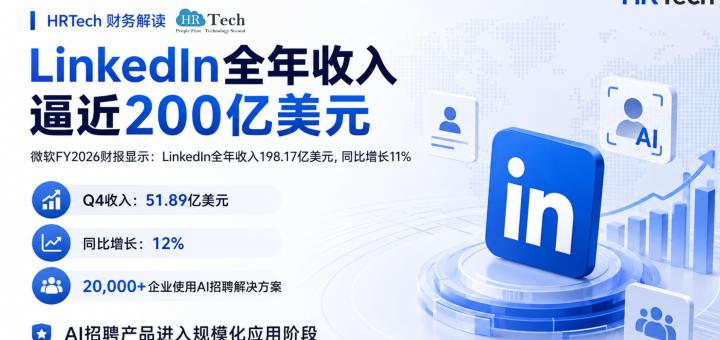
【财报】LinkedIn全年收入逼近200亿美元,AI招聘产品进入规模化应用阶段
HRTech核心解读:数据显示,LinkedIn全年收入达到198.17亿美元,同比增长11%!想象微软2016年收购LinkedIn时交易价格只有262亿美元。如今LinkedIn一年收入已经接近当年收购价格的76%,这笔交易很可能已经成为微软历史上最成功的战略收购之一。你觉得呢?如果按照独立上市公司的话,预计市值在1500-2400亿美元左右,稳居HRTech的全球第一宝座!
微软于2026年7月29日发布截至6月30日的2026财年第四季度及全年财报。数据显示,LinkedIn全年收入达到198.17亿美元,同比增长11%,按固定汇率计算增长9%;第四季度收入约为51.89亿美元,同比增长12%,固定汇率增长10%。
对于全球招聘科技市场而言,LinkedIn接近200亿美元的年收入规模,不仅反映出其商业体量持续扩大,也表明其已经从传统职业社交与招聘平台,进一步演变为覆盖招聘、广告、会员订阅、销售工具及AI人才解决方案的综合商业平台。
收入增速回升,但招聘并非唯一增长动力
LinkedIn第四季度12%的收入增速,高于全年11%的增速,显示其业务在财年末保持较强增长势头。不过,微软明确表示,本季度LinkedIn收入增长主要由Marketing Solutions推动。
这意味着,LinkedIn整体收入上升不能简单等同于全球招聘市场全面复苏。当前LinkedIn的收入来源已经高度多元化,除Talent Solutions外,还包括Marketing Solutions、Premium Subscriptions和Sales Solutions。广告与企业营销需求正在成为LinkedIn增长的重要支撑。
从业务结构看,多元化收入降低了LinkedIn对招聘周期的单一依赖,也提升了其在经济和就业市场波动环境中的收入稳定性。
AI招聘产品开始进入企业规模化部署
微软董事长兼CEO Satya Nadella在财报电话会上表示,LinkedIn已经连续第五年实现会员数量两位数增长。目前,超过20,000家企业的招聘人员正在使用LinkedIn的AI解决方案,以缩短招聘周期并改善候选人匹配。
微软还披露,相关AI招聘解决方案的席位数量较上一季度增长140%。这一数据说明,LinkedIn的AI招聘产品正在从测试和试用阶段,逐步进入企业采购与规模化部署阶段。
不过需要注意的是,140%代表AI产品席位的环比增长,并不代表LinkedIn收入或Talent Solutions收入增长。微软目前尚未单独披露AI招聘产品带来的收入、付费转化率、客单价及续费情况。
增长逻辑正在从流量平台转向AI工作平台
LinkedIn过去的核心优势主要来自全球职业身份网络、招聘流量和人才数据库。进入AI时代后,其竞争优势正在进一步延伸至人才搜索、候选人匹配、招聘流程自动化和企业人才决策。
对于HR科技行业而言,真正值得关注的并不只是LinkedIn全年收入增长11%,而是AI招聘产品能否从提升产品使用率,进一步转化为持续的合同收入和客户续费。
如果LinkedIn能够将其职业数据、企业客户基础和AI能力有效结合,其未来定位可能不再只是招聘平台,而是企业人才获取与职业发展的AI基础设施。
下一季度增速或有所放缓
微软预计,LinkedIn在2027财年第一季度的收入将实现高个位数增长,低于第四季度12%的增速。这意味着LinkedIn仍将保持相对稳健的增长,但短期增速可能出现正常化。
综合来看,LinkedIn正在形成“招聘业务+广告营销+会员订阅+销售工具+AI解决方案”的多元增长结构。接近200亿美元的年收入规模,也进一步强化了其在全球招聘科技和职业服务市场中的领先位置。
对于HR科技供应商而言,LinkedIn财报释放出的明确信号是:AI产品的竞争正在从功能发布转向企业采用,而下一阶段的核心指标,将是AI席位能否真正转化为收入、续费和客户价值。
 扫一扫 加微信
hrtechchina